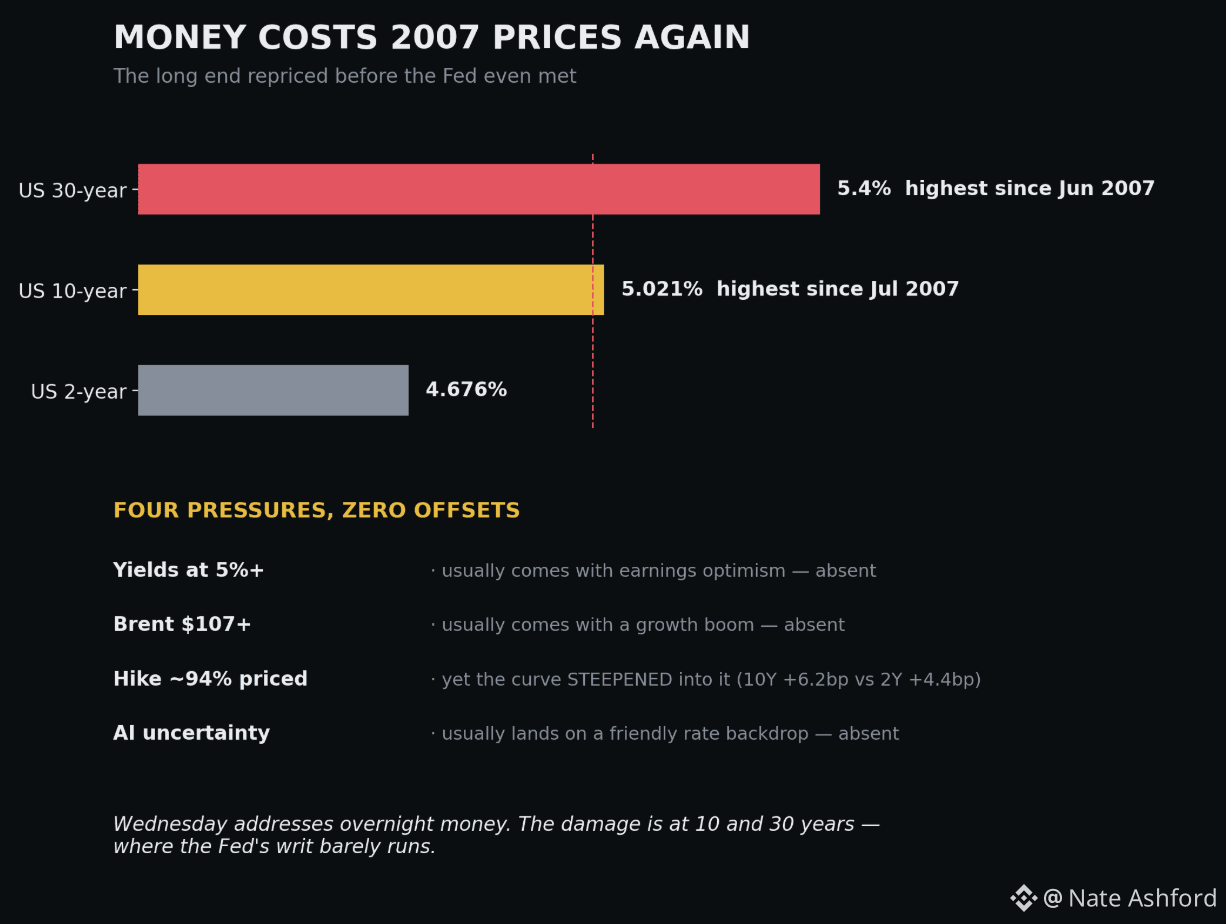
5,04%. Imbal hasil obligasi 10 tahun baru saja mencetak level tertinggi sejak Juli 2007. Obligasi 30 tahun berada di 5,40%, juga angka dari tahun 2007. Ujung jangka panjang tidak menunggu sampai Rabu.
Di rangkaian berita ini selama berminggu-minggu: yang terjadi bukan hanya kenaikan (hike), melainkan obligasi jangka panjang yang diam-diam mengoreksi ulang harga biaya uang. Hari ini, itu tidak lagi diam.
Berikut detail yang paling penting. Pasar mematok peluang 94% untuk kenaikan besok — dan kurvanya menguat (terjal) ke arah itu, dengan obligasi 10 tahun naik lebih cepat daripada 2 tahun. Kenaikan suku bunga seharusnya menenangkan ujung jangka panjang. Tapi tidak. Karena ujung jangka panjang sekarang tidak lagi “berdagang” mengikuti The Fed: ia berdagang dengan penawaran utang, arah fiskal, dan ledakan belanja modal (capex) berbasis AI yang meminjam dari kumpulan modal yang sama. Hanya salah satu dari hal-hal itu yang berakhir ketika siklus pengetatan berakhir.
Empat tekanan sekaligus — imbal hasil 5%, Brent 107 dolar, kenaikan yang sudah dipatok, keraguan soal AI — dan masalah sebenarnya adalah yang tidak ada: semua penyangga yang biasanya meredakan salah satu di antaranya. Guncangan energi biasanya datang bersama pertumbuhan. Imbal hasil yang naik biasanya disertai optimisme laba. Keduanya tidak ada di meja.
Rabu membahas uang semalam (overnight). Kerusakan sedang dilakukan di ujung kurva yang jauh, tempat jangkauan kebijakan The Fed nyaris tidak berlaku. #rates #Fed
Di rangkaian berita ini selama berminggu-minggu: yang terjadi bukan hanya kenaikan (hike), melainkan obligasi jangka panjang yang diam-diam mengoreksi ulang harga biaya uang. Hari ini, itu tidak lagi diam.
Berikut detail yang paling penting. Pasar mematok peluang 94% untuk kenaikan besok — dan kurvanya menguat (terjal) ke arah itu, dengan obligasi 10 tahun naik lebih cepat daripada 2 tahun. Kenaikan suku bunga seharusnya menenangkan ujung jangka panjang. Tapi tidak. Karena ujung jangka panjang sekarang tidak lagi “berdagang” mengikuti The Fed: ia berdagang dengan penawaran utang, arah fiskal, dan ledakan belanja modal (capex) berbasis AI yang meminjam dari kumpulan modal yang sama. Hanya salah satu dari hal-hal itu yang berakhir ketika siklus pengetatan berakhir.
Empat tekanan sekaligus — imbal hasil 5%, Brent 107 dolar, kenaikan yang sudah dipatok, keraguan soal AI — dan masalah sebenarnya adalah yang tidak ada: semua penyangga yang biasanya meredakan salah satu di antaranya. Guncangan energi biasanya datang bersama pertumbuhan. Imbal hasil yang naik biasanya disertai optimisme laba. Keduanya tidak ada di meja.
Rabu membahas uang semalam (overnight). Kerusakan sedang dilakukan di ujung kurva yang jauh, tempat jangkauan kebijakan The Fed nyaris tidak berlaku. #rates #Fed