Untuk rapat FOMC hari Rabu yang akan datang, perkiraan dasar saya adalah sebagai berikut: bahkan jika The Fed memutuskan untuk menaikkan suku bunga, kemungkinan besar hanya akan berupa langkah preventif dengan kenaikan sebesar 25 basis poin, yang biasa disebut once-and-done (kenaikan sekali lalu selesai). Kita tidak mungkin melihat skenario seperti gelombang kenaikan suku bunga yang beruntun terus-menerus seperti pada 2022.
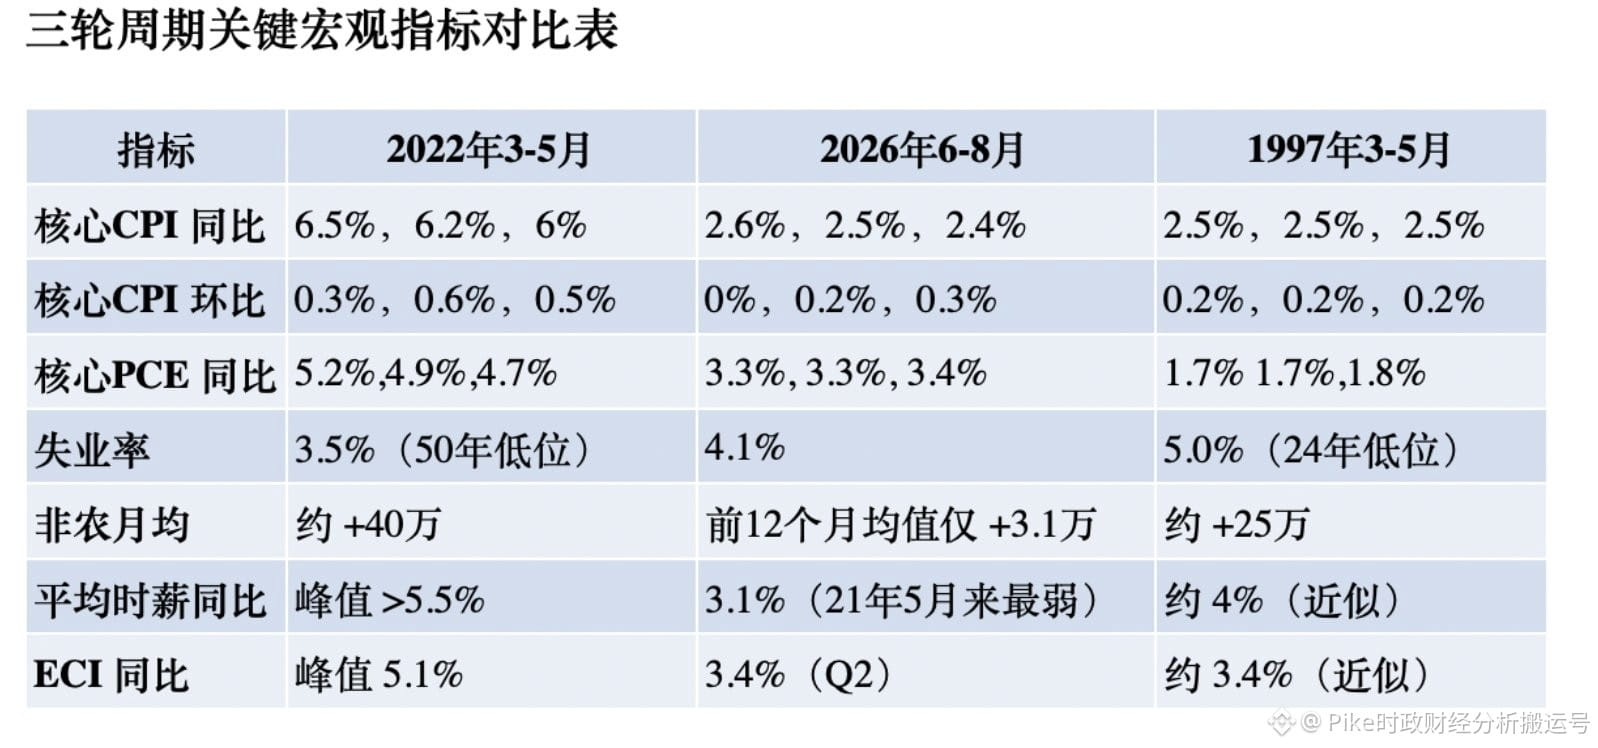
Jika kita membandingkan tiga periode—1997, 2022, dan 2026—secara horizontal, akan terlihat jelas bahwa kondisi ekonomi saat ini tidak memiliki ciri “terlalu panas” secara menyeluruh seperti pada 2022. Sebaliknya, pada banyak data inti, kondisinya memiliki kemiripan yang sangat tinggi dengan 1997.
Menengok 2022, ketika harga, upah, lapangan kerja, dan permintaan semuanya mengalami panas berlebih, The Fed tidak punya pilihan selain melakukan pengetatan beruntun dan besar-besaran untuk mengejar ketertinggalan. Saat itu, seluruh indikator berada pada level yang sangat ketat: pertumbuhan year-on-year core CPI bertahan di atas 6%, sementara core PCE juga mendekati 5%. Di saat yang sama, pasar tenaga kerja sangat panas—angka pengangguran turun hingga sekitar 3,5%, dan jumlah pekerja nonfarm rata-rata bertambah sekitar 400.000 per bulan. Selain itu, tingkat upah juga melonjak tajam: pertumbuhan year-on-year rata-rata upah per jam sempat menembus 5,5%, dan ECI mencapai 5,1%.
Namun, gambaran makro pada 2026 benar-benar berbeda. Dalam tiga bulan terakhir, data core CPI year-on-year turun secara moderat dari 2,6% menjadi 2,4%; sedangkan data month-to-month masing-masing 0%, 0,2%, dan 0,3%. Tidak terlihat adanya lonjakan harga yang luas dan berkelanjutan seperti pada 2022. Dari sisi pekerjaan, saat ini tingkat pengangguran berada di 4,1%, dan dalam 12 bulan terakhir jumlah pekerja nonfarm rata-rata hanya bertambah sekitar 31.000 per bulan. Dari sisi upah, pendinginannya juga terlihat jelas: pertumbuhan year-on-year upah rata-rata per jam sudah turun menjadi 3,1%, sementara data ECI year-on-year berada di 3,4%. Data-data ini menunjukkan bahwa tekanan kenaikan upah saat ini telah terkendali secara efektif, jauh dari situasi di ambang lepas kendali. Karena tingkat inflasi saat ini jauh lebih rendah daripada 2022, sekaligus tidak ada gejala pasar tenaga kerja yang terlalu panas maupun percepatan terus-menerus pada laju kenaikan upah, The Fed tentu tidak memiliki rantai bukti yang cukup untuk mendukung putaran baru pengetatan beruntun.
Lalu, mengapa dikatakan bahwa kondisi sekarang lebih mirip dengan 1997? Kala itu, pada bulan Maret, setelah The Fed yang dipimpin Alan Greenspan menaikkan suku bunga sebesar 25 basis poin, ia memilih untuk berhenti (tidak melanjutkan). Ini melahirkan salah satu kasus “once-and-done” yang paling klasik dalam sejarah keuangan. Saat itu, core CPI berada di kisaran 2,5%, dan secara umum harga tidak berada dalam kondisi lepas kendali. The Fed memilih mengambil tindakan lebih awal terutama karena khawatir ekspansi ekonomi terlalu cepat dan pasar tenaga kerja yang ketat pada akhirnya akan menyalurkan tekanan kenaikan upah ke harga. Namun, Greenspan saat itu jeli melihat bahwa revolusi internet dan teknologi informasi sedang sangat meningkatkan produktivitas serta laju pertumbuhan potensial ekonomi, sehingga berhasil menekan dorongan pekerja untuk menuntut kenaikan gaji. Dalam logikanya, selama upah tidak terus mendorong harga, maka kebijakan pengetatan tidak perlu dilanjutkan. Faktanya memang demikian: kenaikan suku bunga saat itu hanya sekali, lalu berakhir di situ.
Kesimpulannya, pada 2022 The Fed melakukan pengetatan yang mengejar (catch-up), sedangkan pada 1997 operasinya merupakan pengetatan preventif yang khas. Menilik 2026, jika The Fed benar-benar memilih untuk menaikkan suku bunga, sifatnya jelas akan lebih condong ke yang kedua.