Imbal hasil obligasi pemerintah AS tenor 10 tahun menyentuh 5%
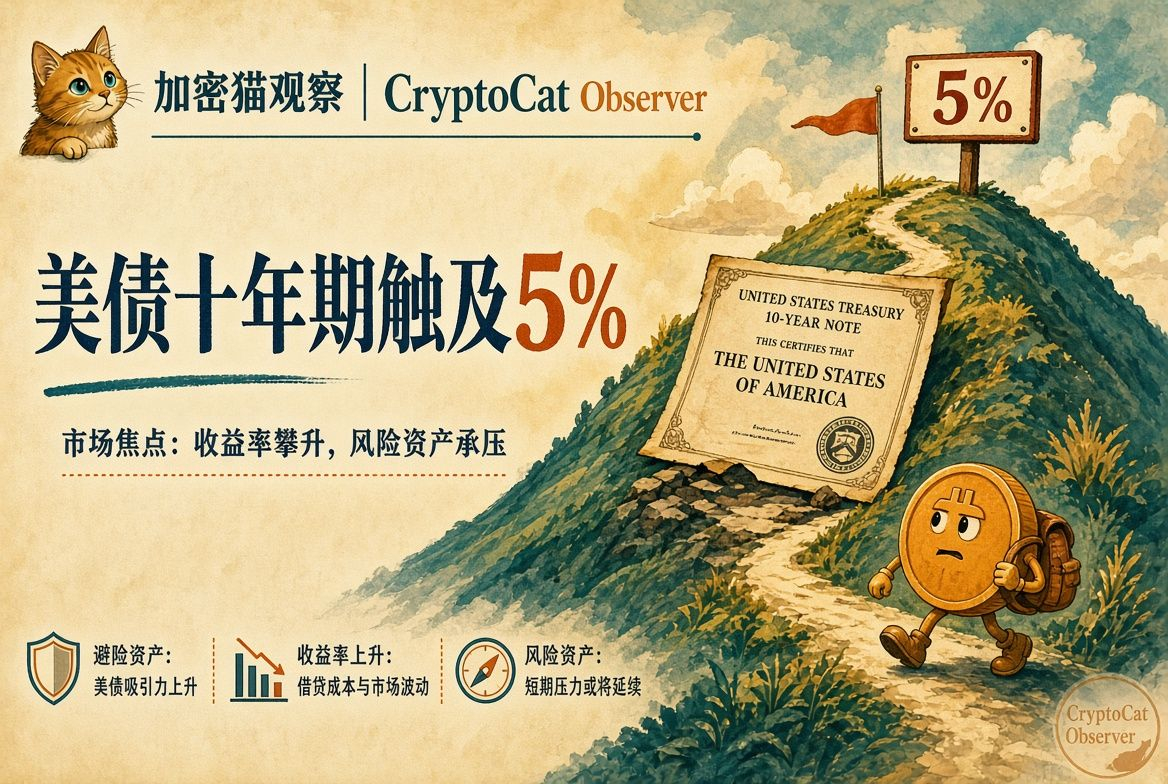
Pada 14 September, imbal hasil obligasi pemerintah AS tenor 10 tahun sempat menyentuh 5% pada perdagangan intraday, melewati ambang psikologis kunci yang jarang terjadi dalam beberapa tahun terakhir—putaran terakhir yang mendekati level tersebut terjadi sekitar tahun 2023, dan lebih awal harus ditelusuri hingga kisaran sebelum dan sesudah krisis keuangan global. Kenaikan imbal hasil biasanya berarti imbal hasil bebas risiko ikut terangkat, tingkat diskonto menjadi lebih mahal, dan aset berisiko—termasuk kripto—akan turut dinilai ulang.
Hal ini beririsan dengan ekspektasi kenaikan suku bunga dari FOMC pekan ini: pasar sudah mengantisipasi kenaikan 25 basis poin dan mematok harga yang cukup tinggi. Obligasi dan kripto berada di “tali yang sama” untuk “suku bunga riil”. Tampilan di dunia berbahasa Tionghoa juga menuliskan penembusan 10 tahun di atas 5% bersama-sama dengan penetapan harga kenaikan suku bunga ke dalam satu narasi, untuk menjelaskan mengapa volatilitas kembali dibuka.
Ambang itu sendiri tidak menentukan arah naik-turun, tetapi ia akan mengubah seberapa besar premi yang bersedia dibayar dana untuk volatilitas. Biaya pendanaan tenor panjang seperti KPR dan kredit kendaraan umumnya mengikuti pergerakan tenor 10 tahun; ketatnya likuiditas makro dapat menular dari keuangan tradisional hingga preferensi risiko di kripto. Bagi posisi kripto, yang lebih praktis adalah memperlakukan imbal hasil obligasi sebagai saklar volatilitas makro, bukan sebagai indikator pemantauan harian.
$BTC
#美债 #FOMC
Tidak merupakan nasihat investasi
Pada 14 September, imbal hasil obligasi pemerintah AS tenor 10 tahun sempat menyentuh 5% pada perdagangan intraday, melewati ambang psikologis kunci yang jarang terjadi dalam beberapa tahun terakhir—putaran terakhir yang mendekati level tersebut terjadi sekitar tahun 2023, dan lebih awal harus ditelusuri hingga kisaran sebelum dan sesudah krisis keuangan global. Kenaikan imbal hasil biasanya berarti imbal hasil bebas risiko ikut terangkat, tingkat diskonto menjadi lebih mahal, dan aset berisiko—termasuk kripto—akan turut dinilai ulang.
Hal ini beririsan dengan ekspektasi kenaikan suku bunga dari FOMC pekan ini: pasar sudah mengantisipasi kenaikan 25 basis poin dan mematok harga yang cukup tinggi. Obligasi dan kripto berada di “tali yang sama” untuk “suku bunga riil”. Tampilan di dunia berbahasa Tionghoa juga menuliskan penembusan 10 tahun di atas 5% bersama-sama dengan penetapan harga kenaikan suku bunga ke dalam satu narasi, untuk menjelaskan mengapa volatilitas kembali dibuka.
Ambang itu sendiri tidak menentukan arah naik-turun, tetapi ia akan mengubah seberapa besar premi yang bersedia dibayar dana untuk volatilitas. Biaya pendanaan tenor panjang seperti KPR dan kredit kendaraan umumnya mengikuti pergerakan tenor 10 tahun; ketatnya likuiditas makro dapat menular dari keuangan tradisional hingga preferensi risiko di kripto. Bagi posisi kripto, yang lebih praktis adalah memperlakukan imbal hasil obligasi sebagai saklar volatilitas makro, bukan sebagai indikator pemantauan harian.
$BTC
#美债 #FOMC
Tidak merupakan nasihat investasi