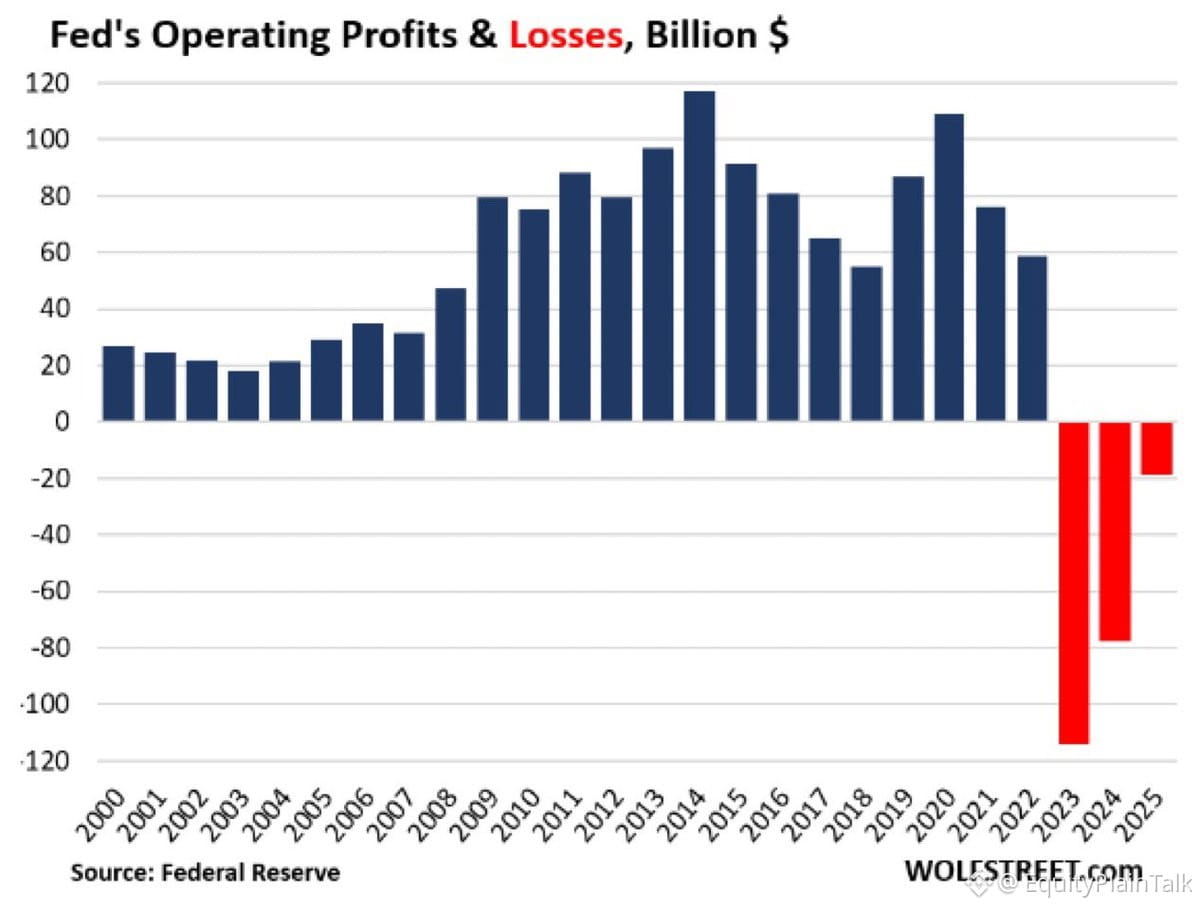
The Fed turun sebesar $212 miliar selama tiga tahun.
Ini bukan kerugian perdagangan. Ini adalah biaya quantitative tightening—menjual obligasi yang dibeli saat QE dengan harga lebih rendah sambil membayar suku bunga yang lebih tinggi atas cadangan.
The Fed menciptakan triliunan likuiditas selama pandemi. Sekarang mereka mengurasnya. Bank mendapat bunga atas cadangan yang diparkir di The Fed, tetapi portofolio obligasi The Fed berada di bawah air.
Ini tidak mengancam operasi The Fed. Mereka bisa beroperasi dengan rugi tanpa batas. Namun ini berpengaruh pada pengiriman dana ke Treasury—biasanya The Fed mengirimkan keuntungan kembali ke pemerintah. Aliran itu kini berbalik.
Konteks: Neraca The Fed mencapai puncak mendekati $9 triliun. Sekarang sekitar $7,5 triliun. Setiap obligasi yang mereka biarkan jatuh tempo berarti satu aset pendapatan berkurang, sementara mereka tetap membayar bunga atas cadangan.
Ini adalah biaya tersembunyi dari uang murah. Cetak saat suku bunga nol, bayar tagihannya saat suku bunga lima persen.
Ini bukan kerugian perdagangan. Ini adalah biaya quantitative tightening—menjual obligasi yang dibeli saat QE dengan harga lebih rendah sambil membayar suku bunga yang lebih tinggi atas cadangan.
The Fed menciptakan triliunan likuiditas selama pandemi. Sekarang mereka mengurasnya. Bank mendapat bunga atas cadangan yang diparkir di The Fed, tetapi portofolio obligasi The Fed berada di bawah air.
Ini tidak mengancam operasi The Fed. Mereka bisa beroperasi dengan rugi tanpa batas. Namun ini berpengaruh pada pengiriman dana ke Treasury—biasanya The Fed mengirimkan keuntungan kembali ke pemerintah. Aliran itu kini berbalik.
Konteks: Neraca The Fed mencapai puncak mendekati $9 triliun. Sekarang sekitar $7,5 triliun. Setiap obligasi yang mereka biarkan jatuh tempo berarti satu aset pendapatan berkurang, sementara mereka tetap membayar bunga atas cadangan.
Ini adalah biaya tersembunyi dari uang murah. Cetak saat suku bunga nol, bayar tagihannya saat suku bunga lima persen.