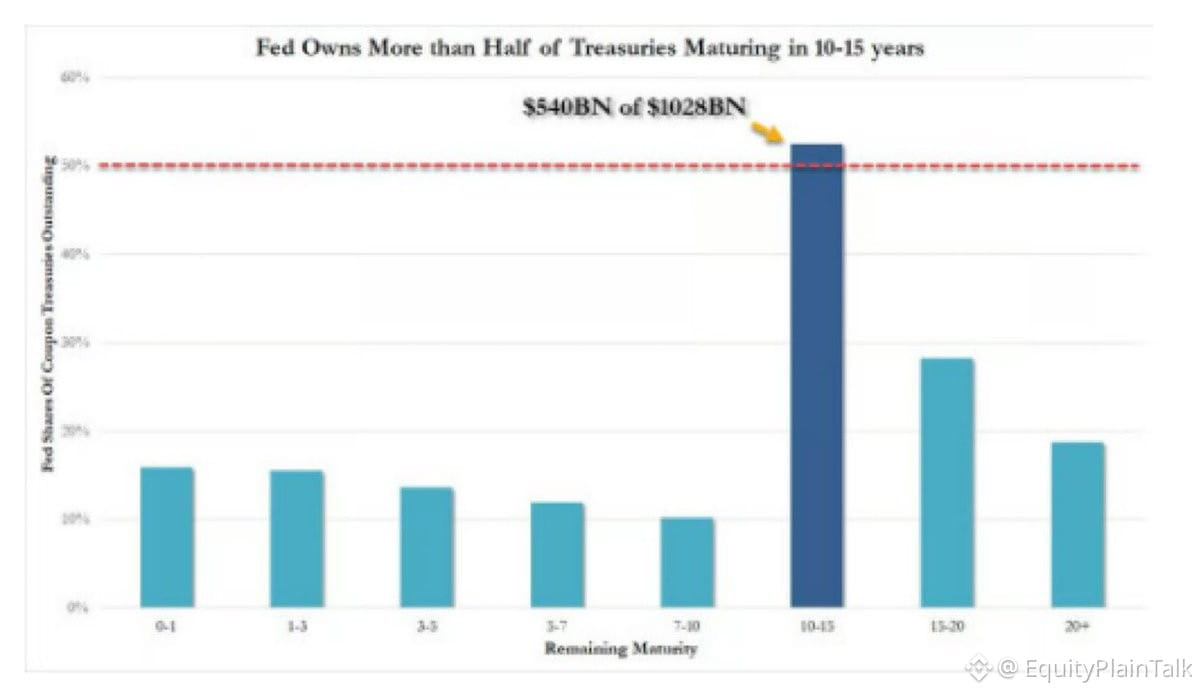
The Fed sekarang memegang lebih dari 50% dari semua Surat Utang (Treasuries) yang jatuh tempo dalam 10-15 tahun ke depan.
Ini bukan sekadar data. Ini adalah pergeseran struktural dalam cara pasar obligasi berfungsi.
Ketika bank sentral memiliki porsi pasokan sebesar itu, penentuan harga menjadi terdistorsi. Imbal hasil tidak lagi sepenuhnya mencerminkan permintaan pasar. Imbal hasil juga mencerminkan kebijakan The Fed, warisan QE, dan keputusan neraca keuangan.
Bagi investor saham, ini penting. Ini membuat suku bunga jangka panjang tetap lebih rendah secara artifisial dibanding yang akan terjadi di pasar bebas. Hal ini menopang valuasi, terutama untuk saham pertumbuhan yang sensitif terhadap tingkat diskonto.
Namun, ini juga berarti ketika The Fed akhirnya mulai mengurangi kepemilikan atau berhenti melakukan perpanjangan (rolling over), akan ada gelombang pasokan yang datang. Dan pasar swasta perlu menyerapnya.
Perhatikan imbal hasil 10-tahun. Perhatikan pembaruan neraca keuangan The Fed. Konsentrasi ini menciptakan stabilitas sekaligus kerapuhan.
Ini bukan sekadar data. Ini adalah pergeseran struktural dalam cara pasar obligasi berfungsi.
Ketika bank sentral memiliki porsi pasokan sebesar itu, penentuan harga menjadi terdistorsi. Imbal hasil tidak lagi sepenuhnya mencerminkan permintaan pasar. Imbal hasil juga mencerminkan kebijakan The Fed, warisan QE, dan keputusan neraca keuangan.
Bagi investor saham, ini penting. Ini membuat suku bunga jangka panjang tetap lebih rendah secara artifisial dibanding yang akan terjadi di pasar bebas. Hal ini menopang valuasi, terutama untuk saham pertumbuhan yang sensitif terhadap tingkat diskonto.
Namun, ini juga berarti ketika The Fed akhirnya mulai mengurangi kepemilikan atau berhenti melakukan perpanjangan (rolling over), akan ada gelombang pasokan yang datang. Dan pasar swasta perlu menyerapnya.
Perhatikan imbal hasil 10-tahun. Perhatikan pembaruan neraca keuangan The Fed. Konsentrasi ini menciptakan stabilitas sekaligus kerapuhan.