
1. Ringkasan investasi
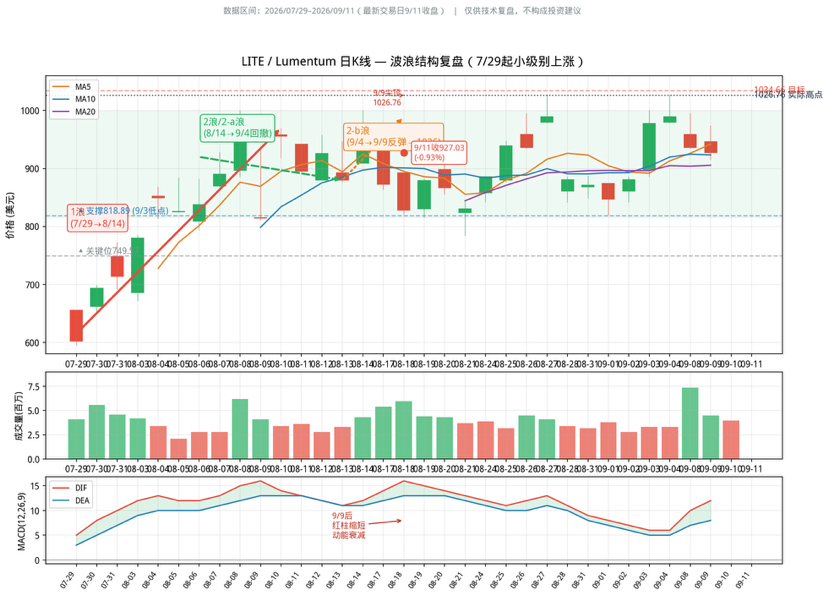
Saran investasi: tetap mempertahankan perhatian positif terhadap LITE. Perusahaan berada di pusat permintaan ganda: siklus penggantian/“换骨” kabel laut global dan peningkatan interkoneksi optik AI. Berkat posisi dominan pada laser pompa InP serta chip optik koheren EML 200G, visibilitas pesanan yang sedang berjalan dapat diperpanjang hingga tahun 2028, sementara kapasitas produksi berada dalam kondisi terjual habis. Berdasarkan struktur gelombang sejak 29 Juli, target Gelombang 1 sebesar 1034,66 dolar AS sangat selaras dengan puncak tertinggi aktual 1026,76 dolar AS; setelah koreksi yang tepat, zona target pertama untuk memulai kembali gelombang naik berada di sekitar 1600 dolar.
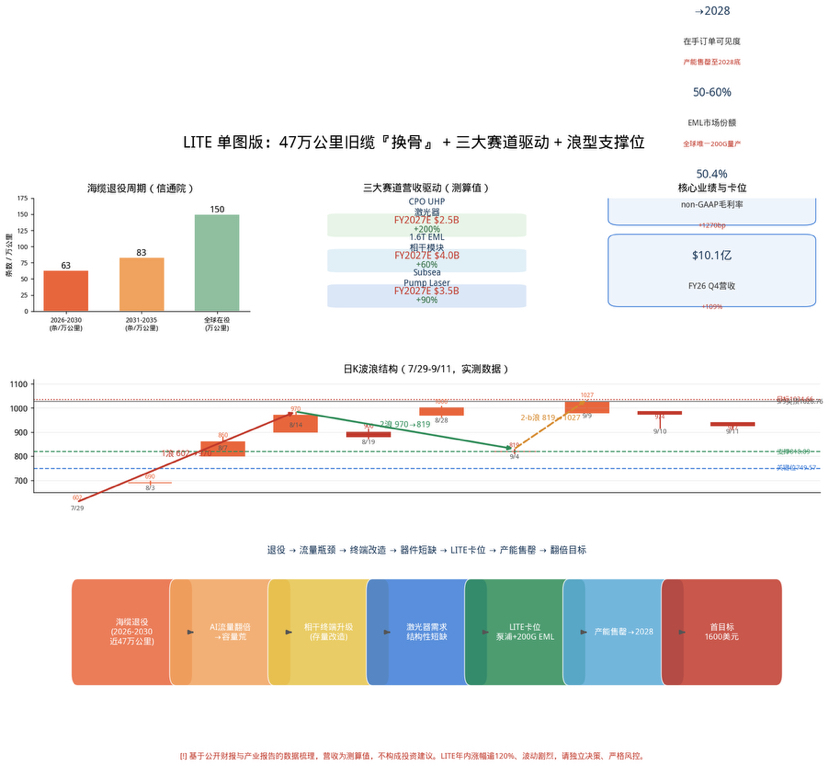
Logika inti: pada 2026–2030, sekitar 470 ribu kilometer (146 segmen) kabel laut lama akan pensiun secara terpusat, terhenti di rute-rute inti seperti intra-Asia serta Eropa–Amerika Utara. Pangsa kapasitas yang “tercerahkan/terisi terang” melampaui 50%, membentuk kelangkaan kapasitas yang bersifat struktural; untuk retrofit/pemutakhiran armada yang ada, diperlukan penggantian terminal koheren dan amplifier. Komponen kunci di dalam amplifier tersebut adalah laser InP milik LITE, sehingga permintaan mengalami kekurangan yang bersifat struktural.
Petunjuk valuasi: harga saham saat ini berada di kisaran tertinggi historis, kenaikan sepanjang tahun lebih dari 120%, amplitudo harian bisa mencapai lebih dari 10%, volatilitas tinggi, risiko mengejar kenaikan signifikan.
II. Logika industri: gelombang “ganti tulang” yang mencakup sepertiga global
Umur desain kabel optik bawah laut adalah 25 tahun. Sekumpulan kabel yang dipasang pada dekade 1990-an kini tengah memasuki masa pensiun secara terkonsentrasi. Ritme pensiun yang diberikan oleh China Academy of Information and Communications Technology (Laporan Riset Pengembangan Industri Kabel Optik Bawah Laut Global (2026)) adalah sebagai berikut:
Siklus
Kabel laut pensiun (purna pakai)
Total panjang
2026–2030
63 artikel
Sekitar 270 ribu kilometer
2031–2035
83 artikel
Sekitar 200 ribu kilometer
Total
146 artikel
Hampir 470 ribu kilometer
Dalam sepuluh tahun ke depan, hampir sepertiga kabel lama perlu dipensiunkan; per akhir 2025, jumlah kabel laut yang beroperasi di seluruh dunia hanya 592 unit dengan total panjang lebih dari 1,5 juta kilometer, yang membentuk ruang penggantian persediaan yang jelas bila dibandingkan dengan total volume pensiun sekitar 470 ribu kilometer dari atas. Lebih penting lagi, batch kabel lama ini terkunci pada rute inti dengan kepadatan arus tertinggi—bagian kapasitas yang memiliki “lampu terang” (occupied/available capacity) pada rute Asia internal dan arah Eropa–Amerika Utara telah melampaui 50%, jauh di atas batas kewaspadaan ekspansi 30%, sehingga muncul kelangkaan kapasitas struktural. Pihak investasi sudah memberi suara dengan uang sungguh-sungguh: investasi untuk proyek baru pada 2026–2029 lebih dari $16 miliar.
Dari detail teknis, kabel laut dibagi menjadi ujung basah (kabel optik di dasar laut, repeater, unit percabangan, umur 25 tahun+) dan ujung kering (peralatan terminal di stasiun darat SLTE, biasanya perlu upgrade dalam 5–7 tahun). Dengan mengganti terminal koheren coherent, kapasitas kabel lama bisa berlipat ganda hingga beberapa kali, namun biayanya hanya sebagian kecil dari pemasangan kabel baru. Inilah jalur upgrade untuk infrastruktur yang sudah ada, yang menjadi medan utama LITE.
III. Posisi perusahaan: orang lain memasang kabel, perusahaan ini menjual “jantungnya”
Banyak perusahaan kabel laut hanya bertahan di peran konstruksi, sedangkan Lumentum berada di hulu paling awal dari rantai sumber cahaya pada komunikasi optik. Bisnis Subsea Pump Laser (laser pompa bawah laut) mereka tumbuh lebih dari 90% YoY; telah ditandatangani beberapa kontrak jangka panjang. Perusahaan memandu bahwa volume pengiriman beberapa kuartal ke depan akan meningkat empat kali lagi. Alasannya: saat kabel laut diganti (upgrade), penguat (amplifier) harus diganti bersamaan. Komponen paling langka di amplifier tersebut justru adalah laser InP dari LITE.
2 Maret 2026, Nvidia mengalokasikan $2 miliar untuk mengunci kapasitas chip laser 200G/lane EML hingga akhir 2027, serta menyertakan komitmen pembelian multi-tahunan, sehingga LITE menjadi satu-satunya pemasok di dunia yang merealisasikan produksi massal skala untuk laser dengan laju 200G lane. Di pasar EML kelas atas global, LITE memiliki pangsa 50–60%.
3,1 Kinerja inti dan perebutan posisi
Indikator
FY2026 Q4
YoY / penjelasan
Pendapatan bersih
$10,1 juta
+109%
margin kotor non-GAAP
50,4%
较上财年 +1270基点
margin operasi non-GAAP
36,6%
—
Visibilitas pesanan yang ada
Berkelanjutan hingga 2028
Kapasitas habis terjual hingga akhir 2028
Sumber data: pengungkapan publik Lumentum untuk FY2026 kuartal keempat (per 27 Juni 2026). Panduan manajemen untuk Q1 FY2027 pendapatan 12,25–12,75 miliar dolar AS; nilai tengah panduan pendapatan telah menyentuh target model yang ditetapkan sebelumnya satu kuartal lebih awal.
3,2 Pendapatan digerakkan oleh tiga jalur utama (nilai perhitungan)
Jalur
Pendapatan FY2027E
Pertumbuhan YoY / merebut posisi
Subsea Pump Laser
$3,5 miliar
+90% / Eksklusivitas pasar laser pompa InP
Modul optik koheren 1,6T EML
$4,0 miliar
+60% / porsi 200G EML 50–60%
Laser CPO UHP
$2,5 miliar
+200% / satu-satunya kemampuan produksi massal UHP
Kontribusi pendapatan didasarkan pada nilai perhitungan dari pesanan yang ada, panduan kapasitas, dan kondisi industri; bukan panduan resmi perusahaan, hanya untuk menampilkan logika industri.
IV. Rekap teknikal: struktur gelombang dan perhitungan target
Meninjau pergerakan harian LITE (29 Juli 2026 hingga 11 September): kenaikan level kecil yang dimulai pada 29 Juli (602→1027) dipicu oleh resonansi tiga logika—penggantian kabel laut, peningkatan volume 1,6T, serta pasokan CPO. Harga target 1034,66 dolar hampir sepenuhnya selaras dengan puncak harga aktual 1026,76 dolar. Pada 9 September, 1026,76 menjadi puncak intraday; pada 10 dan 11 September terjadi penurunan beruntun hingga 927. Batang merah MACD terus memendek, momentum melemah—ini termasuk koreksi di ujung gelombang 2-b.
Dua level support dibentuk oleh 818,89 (terendah 3 September, support inti gelombang 2 yang ditandai pada gambar) dan 749,57 (bagian bawah range konsolidasi per 3 September; selama tidak tembus ke bawahnya, tidak dianggap sebagai puncak level besar). Ditambah lagi, DR8 TRO OSFP 1,6T sudah memasuki fase peningkatan menuju produksi massal, dan proporsi EML 200G pada pertengahan 2027 akan mencapai lebih dari 50%; kekurangan pasokan 25–30% tidak dapat segera diringankan dalam jangka pendek. Berdasarkan perhitungan target gelombang, setelah pullback selesai, area target restart gelombang naik pertama justru sekitar 1600 dolar, yang saling menguatkan dengan ruang fundamentalnya.
Level harga kunci: Gelombang 1 602→970 | Gelombang 2 970→819 | Gelombang 2-b 819→1027 | Target 1034,66 | Support 818,89 / level kunci 749,57 | Target pertama 1600 dolar AS.
V. Peringatan risiko
1. Risiko valuasi: harga saham saat ini berada di kisaran tertinggi historis, kenaikan sepanjang tahun lebih dari 120%, amplitudo harian sering kali lebih dari 10%, risiko mengejar kenaikan signifikan.
2. Risiko kompetisi: Cisco (Acacia + Silicon One) mempercepat posisi pada arsitektur jaringan AI, sementara otoritas ekosistem jaringan yang dikembangkan sendiri oleh NVIDIA dapat menekan pihak tengah.
3. Risiko ritme: CPO masih berada pada tahap awal; perlu verifikasi berkelanjutan apakah volume bisa naik sesuai jadwal. Ritme pensiun kabel laut dan kepastian realisasi pesanan dari Nvidia juga mengandung ketidakpastian.
4. Risiko dari sudut pandang akuntansi: pada FY2026 Q4 terjadi kerugian bersih 7,2 miliar dolar dalam standar GAAP, yang sebenarnya adalah kerugian non-tunai sekali karena penebusan obligasi konversi; kemampuan menghasilkan laba seharusnya dilihat dari standar non-GAAP (EPS 3,23 dolar).
VI. Kesimpulan
Rantai logika jelas: pensiun kabel laut ditambah kelipatan arus akibat AI melahirkan upgrade terminal koheren, yang kemudian membentuk kekurangan struktural kebutuhan laser. LITE, dengan posisi monopoli InP/EML, mengunci sisi pasokan; visibilitas pesanan sampai 2028, dan margin laba kotor sudah menembus 50%. Ini adalah jalur yang langka dengan sedikit pesaing. Namun dari sisi teknikal, harga saham sudah sepenuhnya mencerminkan ekspektasi optimistis. Kesimpulan harus merujuk pada pengungkapan resmi perusahaan; lakukan keputusan independen dan pengendalian risiko secara ketat.
Penafian:
Laporan ini disusun berdasarkan pengumpulan laporan keuangan publik perusahaan dan data publik industri. Kontribusi pendapatan adalah nilai perhitungan, sedangkan target posisi gelombang merupakan inferensi bentuk teknikal, dan tidak merupakan rekomendasi investasi apa pun atau ajakan untuk membeli/menjual. Risiko dan ketidakpastian di pasar sekunder silakan dinilai sendiri.