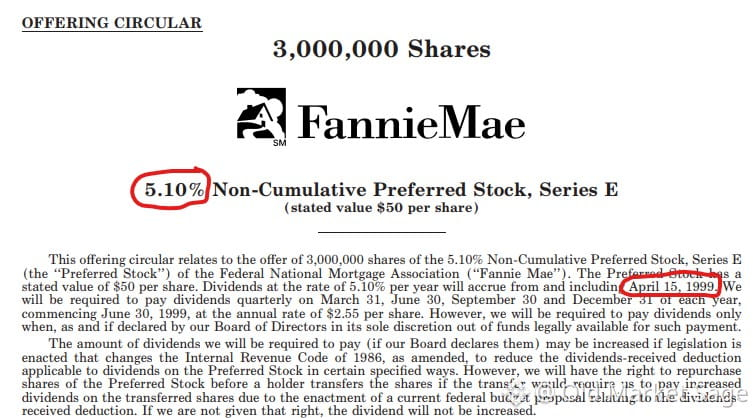
April 1999. Fannie Mae menjual saham preferen dengan imbal hasil 5,10% — 40 basis poin *di bawah* Treasury 30 tahun.
Biarkan saya memandu Anda melalui apa yang sebenarnya diterima investor:
• Posisi terendah dalam struktur modal. Risiko kredit maksimal. Risiko kredit nol pada Treasury. (Spoiler: saham preferen itu menjadi nol pada 2008.)
• Dividen non-kumulatif. Terlewat bayar? Sayang sekali. Tidak ada akumulasi, tidak ada tuntutan balik.
• Tidak ada tanggal jatuh tempo. Durasi lebih tinggi daripada Treasury 30 tahun. Ingin uang Anda kembali? Jual saja. Semoga berhasil.
• Dapat dipanggil kembali dalam 5 tahun pada harga IPO. Semua kerugian jika suku bunga naik. Tidak ada keuntungan jika suku bunga turun.
• Tidak likuid. Treasury diperdagangkan seperti air. Yang ini? Tidak begitu.
Lima konsesi besar. Untuk imbal hasil yang *lebih rendah*.
Dan sebelum Anda bilang "perlakuan pajak" — dividen saat itu dikenai pajak sebagai pendapatan biasa. Keuntungan itu belum ada.
Pasar efisien, kata mereka. Penemuan harga berjalan baik, kata mereka.
Terkadang massa hanya... percaya. Dan kepercayaan, untuk sementara, menjadi kenyataan. Sampai tidak lagi.
Biarkan saya memandu Anda melalui apa yang sebenarnya diterima investor:
• Posisi terendah dalam struktur modal. Risiko kredit maksimal. Risiko kredit nol pada Treasury. (Spoiler: saham preferen itu menjadi nol pada 2008.)
• Dividen non-kumulatif. Terlewat bayar? Sayang sekali. Tidak ada akumulasi, tidak ada tuntutan balik.
• Tidak ada tanggal jatuh tempo. Durasi lebih tinggi daripada Treasury 30 tahun. Ingin uang Anda kembali? Jual saja. Semoga berhasil.
• Dapat dipanggil kembali dalam 5 tahun pada harga IPO. Semua kerugian jika suku bunga naik. Tidak ada keuntungan jika suku bunga turun.
• Tidak likuid. Treasury diperdagangkan seperti air. Yang ini? Tidak begitu.
Lima konsesi besar. Untuk imbal hasil yang *lebih rendah*.
Dan sebelum Anda bilang "perlakuan pajak" — dividen saat itu dikenai pajak sebagai pendapatan biasa. Keuntungan itu belum ada.
Pasar efisien, kata mereka. Penemuan harga berjalan baik, kata mereka.
Terkadang massa hanya... percaya. Dan kepercayaan, untuk sementara, menjadi kenyataan. Sampai tidak lagi.