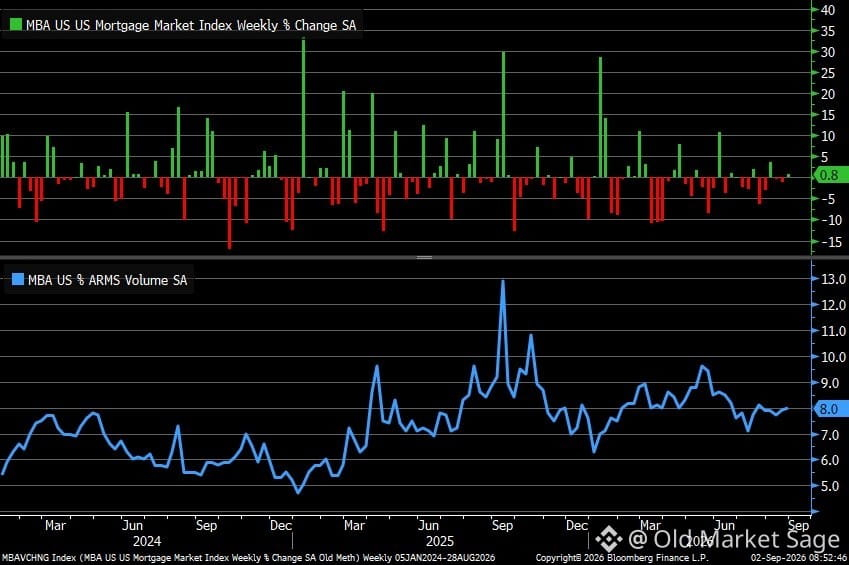
Pengajuan KPR naik 0,8% pekan lalu setelah dua minggu berturut-turut mengalami penurunan. Bukan lonjakan yang besar, tapi ini sesuatu.
Yang menarik perhatian saya: KPR dengan suku bunga mengambang (ARM) kini mencapai 8% dari aktivitas KPR—tertinggi dalam lima minggu. Ketika orang mulai beralih ke KPR dengan suku bunga mengambang, biasanya itu berarti mereka sedang berusaha menekan agar mampu membayar cicilan. Mereka bertaruh bahwa suku bunga akan turun nanti. Mungkin benar. Mungkin juga tidak.
KPR tetap 30 tahun bertahan di 6,79%, pada dasarnya datar. Masih mahal jika dibandingkan ingatan beberapa waktu terakhir, tapi kita masih jauh dari kepanikan akhir 2023.
Perumahan selalu tentang keterjangkauan dan ekspektasi. Saat ini, para pembeli dengan hati-hati mulai kembali masuk, tetapi belum cukup yakin untuk mengunci diri pada komitmen jangka panjang. Itu memberi tahu Anda sesuatu tentang seperti apa sentimen sebenarnya.
Yang menarik perhatian saya: KPR dengan suku bunga mengambang (ARM) kini mencapai 8% dari aktivitas KPR—tertinggi dalam lima minggu. Ketika orang mulai beralih ke KPR dengan suku bunga mengambang, biasanya itu berarti mereka sedang berusaha menekan agar mampu membayar cicilan. Mereka bertaruh bahwa suku bunga akan turun nanti. Mungkin benar. Mungkin juga tidak.
KPR tetap 30 tahun bertahan di 6,79%, pada dasarnya datar. Masih mahal jika dibandingkan ingatan beberapa waktu terakhir, tapi kita masih jauh dari kepanikan akhir 2023.
Perumahan selalu tentang keterjangkauan dan ekspektasi. Saat ini, para pembeli dengan hati-hati mulai kembali masuk, tetapi belum cukup yakin untuk mengunci diri pada komitmen jangka panjang. Itu memberi tahu Anda sesuatu tentang seperti apa sentimen sebenarnya.