#美国10年期美债收益率触及2023年11月来最高
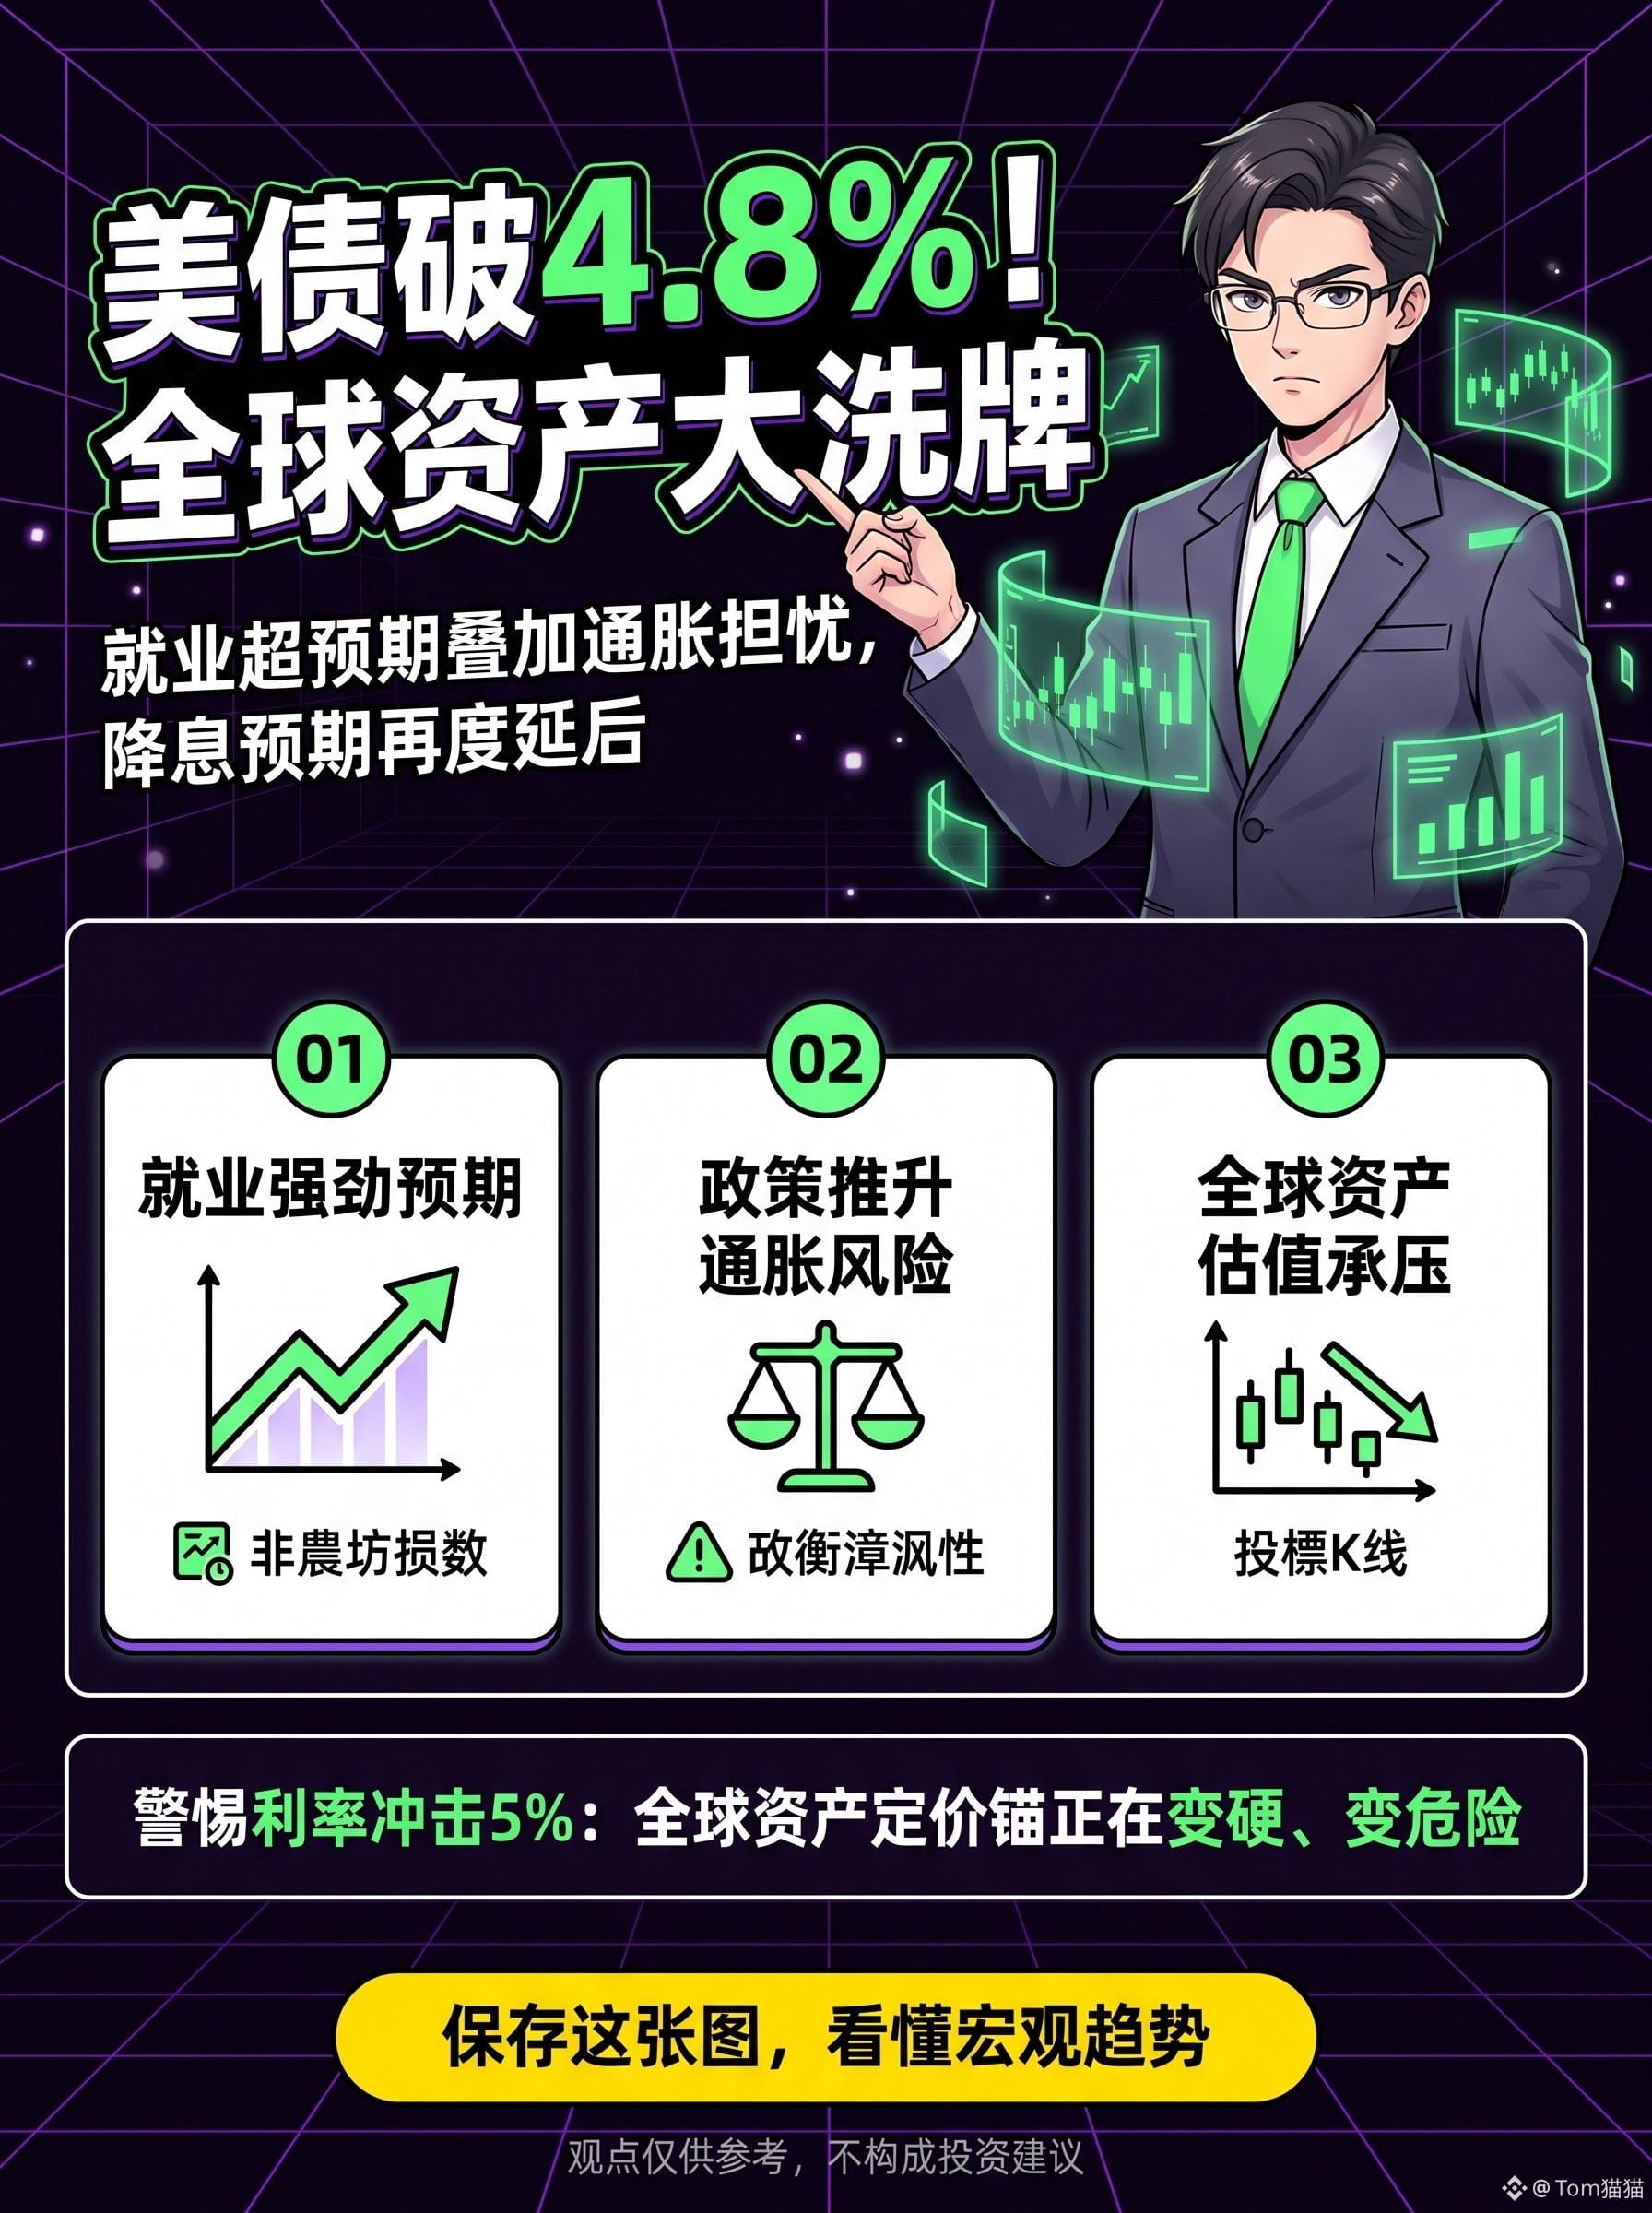
Imbal hasil obligasi pemerintah AS tenor 10 tahun sempat naik hingga sekitar 4,805%, mencetak level tertinggi sejak November 2023; setelah itu turun kembali ke kisaran 4,8%. Setiap kenaikan imbal hasil satu basis poin, di baliknya selalu ada tekanan penetapan ulang (re-pricing) terhadap arus dana. Kini, pasar sudah tidak lagi percaya bahwa “inflasi akan hilang dengan sendirinya”, dan juga tidak lagi terburu-buru bertaruh pada penurunan suku bunga The Fed yang cepat.
Pemicu langsung dari pergerakan naik kali ini adalah data ketenagakerjaan AS yang jauh lebih kuat dari perkiraan. Pada Desember, jumlah pekerja nonfarm AS bertambah 256 ribu orang, jelas di atas ekspektasi pasar sekitar 160 ribu; tingkat pengangguran turun menjadi 4,1%, sementara pertumbuhan upah tetap menunjukkan ketahanan. Jika pekerjaan tidak mengalami pelambatan yang nyata, konsumsi pun sulit untuk segera meredup, dan inflasi sektor jasa juga tidak mudah surut.
Lebih rumit lagi, kebijakan yang mungkin dikeluarkan pemerintahan baru Trump—termasuk tarif, pemotongan pajak, dan perluasan belanja fiskal—sedang kembali menyalakan kekhawatiran pasar tentang “pelebaran defisit fiskal” dan “inflasi putaran kedua”. Dengan kata lain, ekonomi AS tidak hanya tidak melambat secara signifikan, tetapi dari sisi kebijakan justru berpotensi terus menyuntik dukungan pada permintaan. Para investor obligasi pun tentu tidak mau lagi mengunci dana dalam jangka panjang pada imbal hasil rendah; akibatnya, mereka menjual obligasi AS dan mendorong imbal hasil naik.
Yang benar-benar patut diwaspadai bukanlah angka 4,8% itu sendiri, melainkan logika di baliknya yang telah berubah.
Dulu, kenaikan imbal hasil sering dipahami sebagai pertanda ekonomi membaik; sekarang, pasar justru lebih khawatir: ekonomi AS terlalu kuat, fiskal terlalu longgar, dan inflasi terlalu bandel—sehingga ruang bagi The Fed untuk menurunkan suku bunga makin tertekan. Imbal hasil yang lebih tinggi akan langsung menaikkan biaya pendanaan perusahaan, suku bunga KPR, dan belanja bunga pemerintah; sekaligus terus menekan valuasi saham teknologi dan saham pertumbuhan dengan valuasi tinggi. Skenario yang paling tidak disukai Wall Street sedang menjadi kenyataan: ekonomi tidak jatuh ke resesi, tetapi suku bunga tidak bisa turun.
Penilaian saya sangat jelas: imbal hasil obligasi AS berjangka pendek masih berpotensi terus menguji ambang 5%. Selama data ketenagakerjaan, konsumsi, atau inflasi tetap terasa terlalu panas, pasar akan terus menunda ekspektasi penurunan suku bunga. Pada saat itu, harga aset global akan kembali mencari keseimbangan: dolar cenderung menguat, emas bergejolak (sideways), volatilitas bursa saham meningkat, dana pasar negara berkembang mendapat tekanan, dan hampir sulit bagi siapa pun untuk kebal.
Imbal hasil obligasi pemerintah AS tenor 10 tahun sebesar 4,8%.
Ia seperti sirene peringatan: jangkar penetapan harga sesungguhnya bagi pasar keuangan global sedang menjadi lebih tinggi, lebih keras, dan juga lebih berbahaya.
Imbal hasil obligasi pemerintah AS tenor 10 tahun sempat naik hingga sekitar 4,805%, mencetak level tertinggi sejak November 2023; setelah itu turun kembali ke kisaran 4,8%. Setiap kenaikan imbal hasil satu basis poin, di baliknya selalu ada tekanan penetapan ulang (re-pricing) terhadap arus dana. Kini, pasar sudah tidak lagi percaya bahwa “inflasi akan hilang dengan sendirinya”, dan juga tidak lagi terburu-buru bertaruh pada penurunan suku bunga The Fed yang cepat.
Pemicu langsung dari pergerakan naik kali ini adalah data ketenagakerjaan AS yang jauh lebih kuat dari perkiraan. Pada Desember, jumlah pekerja nonfarm AS bertambah 256 ribu orang, jelas di atas ekspektasi pasar sekitar 160 ribu; tingkat pengangguran turun menjadi 4,1%, sementara pertumbuhan upah tetap menunjukkan ketahanan. Jika pekerjaan tidak mengalami pelambatan yang nyata, konsumsi pun sulit untuk segera meredup, dan inflasi sektor jasa juga tidak mudah surut.
Lebih rumit lagi, kebijakan yang mungkin dikeluarkan pemerintahan baru Trump—termasuk tarif, pemotongan pajak, dan perluasan belanja fiskal—sedang kembali menyalakan kekhawatiran pasar tentang “pelebaran defisit fiskal” dan “inflasi putaran kedua”. Dengan kata lain, ekonomi AS tidak hanya tidak melambat secara signifikan, tetapi dari sisi kebijakan justru berpotensi terus menyuntik dukungan pada permintaan. Para investor obligasi pun tentu tidak mau lagi mengunci dana dalam jangka panjang pada imbal hasil rendah; akibatnya, mereka menjual obligasi AS dan mendorong imbal hasil naik.
Yang benar-benar patut diwaspadai bukanlah angka 4,8% itu sendiri, melainkan logika di baliknya yang telah berubah.
Dulu, kenaikan imbal hasil sering dipahami sebagai pertanda ekonomi membaik; sekarang, pasar justru lebih khawatir: ekonomi AS terlalu kuat, fiskal terlalu longgar, dan inflasi terlalu bandel—sehingga ruang bagi The Fed untuk menurunkan suku bunga makin tertekan. Imbal hasil yang lebih tinggi akan langsung menaikkan biaya pendanaan perusahaan, suku bunga KPR, dan belanja bunga pemerintah; sekaligus terus menekan valuasi saham teknologi dan saham pertumbuhan dengan valuasi tinggi. Skenario yang paling tidak disukai Wall Street sedang menjadi kenyataan: ekonomi tidak jatuh ke resesi, tetapi suku bunga tidak bisa turun.
Penilaian saya sangat jelas: imbal hasil obligasi AS berjangka pendek masih berpotensi terus menguji ambang 5%. Selama data ketenagakerjaan, konsumsi, atau inflasi tetap terasa terlalu panas, pasar akan terus menunda ekspektasi penurunan suku bunga. Pada saat itu, harga aset global akan kembali mencari keseimbangan: dolar cenderung menguat, emas bergejolak (sideways), volatilitas bursa saham meningkat, dana pasar negara berkembang mendapat tekanan, dan hampir sulit bagi siapa pun untuk kebal.
Imbal hasil obligasi pemerintah AS tenor 10 tahun sebesar 4,8%.
Ia seperti sirene peringatan: jangkar penetapan harga sesungguhnya bagi pasar keuangan global sedang menjadi lebih tinggi, lebih keras, dan juga lebih berbahaya.