
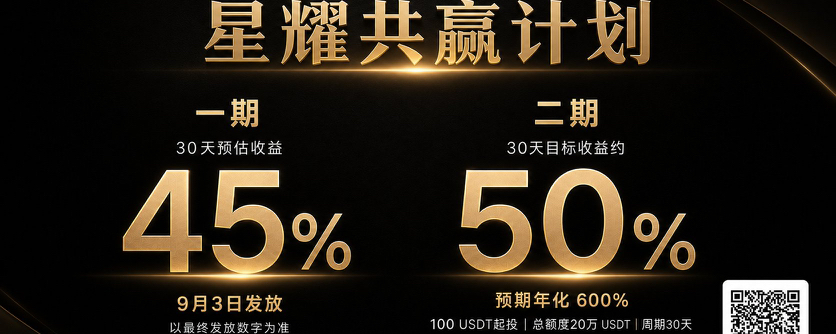

Angka ini, jika diletakkan di pasar saat ini, mudah sekali membuat orang tergoda.
Tapi yang ingin saya pahami sebenarnya adalah: keuntungannya itu berasal dari mana?
Setelah meneliti @Bifu_ZH 星耀共赢, salah satu hal yang lebih saya perhatikan adalah: ini bukan bunga pinjaman tetap versi tradisional.
Lebih mirip keunggulan biaya yang terbentuk ketika institusi memperoleh porsi lebih awal, lalu ditambah dengan selisih harga saat periode penguncian berakhir dan harga keluar saat mendekati pelepasan.
Sederhananya:
Institusi ambil lebih awal → dikunci → mendekati pelepasan → menghasilkan selisih harga → pengguna ikut ambil bagian dalam kesempatan selama periode tertentu.
Jadi menurut saya, yang benar-benar layak dilihat bukan angka “45%” itu, melainkan apakah dana di baliknya dan logika exit bisa berjalan.
Tahap pertama sekarang sudah masuk tahap penyelesaian akhir; pada 3 September akan diumumkan hasil keuntungan final.
Tahap kedua sudah dibuka juga, totalnya 200.000 USDT, mulai dari 100 USDT, maksimal per akun 10.000 USDT, durasi 1 bulan, estimasi APY di halaman 600%, target keuntungan bulanan sekitar 50%
Namun tahap kedua tidak bisa dibeli langsung, perlu mengajukan whitelist terlebih dahulu.
Jika Anda tertarik dengan model bagaimana kuota awal dari institusi seperti ini ditetapkan ulang harganya, sebaiknya semua orang menonton siaran langsung resmi terlebih dahulu, pahami sumber pendapatan, aturan, dan risikonya, lalu tentukan apakah Anda ingin ikut berpartisipasi.
🔴 Siaran langsung resmi, Jumat 15:00
https://x.com/i/broadcasts/1DGleVwLBoNJL
🔗 Masuk ke produk
https://bifu.co/zh-TW/wealth/project/20
Imbal hasil tinggi memang bisa menarik perhatian, tetapi apakah logika keuntungannya bisa dijelaskan dengan jelas—barulah layak untuk diteliti.