
#bifu
bifu
46 penayangan
3 Berdiskusi
Populer
Terbaru

·
--
Artikel
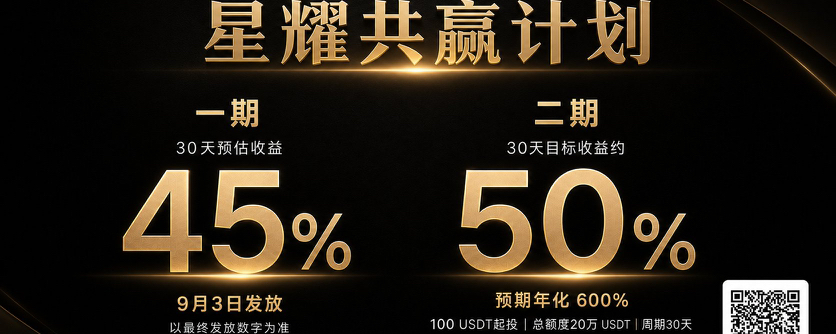
30 hari, estimasi imbal hasil sekitar 45%.Angka ini, jika diletakkan di pasar saat ini, mudah sekali membuat orang tergoda.
Tapi yang ingin saya pahami sebenarnya adalah: keuntungannya itu berasal dari mana?
Setelah meneliti @Bifu_ZH 星耀共赢, salah satu hal yang lebih saya perhatikan adalah: ini bukan bunga pinjaman tetap versi tradisional.
Lebih mirip keunggulan biaya yang terbentuk ketika institusi memperoleh porsi lebih awal, lalu ditambah dengan selisih harga saat periode penguncian berakhir dan harga keluar saat mendekati pelepasan.
Sederhananya:
Institusi ambil lebih awal → dikunci → mendekati pelepasan → menghasilkan selisih harga → pengguna ikut ambil bagian dalam kesempatan selama periode tertentu.
Jadi menurut saya, yang benar-benar layak dilihat bukan angka “45%” itu, melainkan apakah dana di baliknya dan logika exit bisa berjalan.
30 hari, estimasi imbal hasil sekitar 45%.
Angka ini, jika diletakkan di pasar saat ini, mudah sekali membuat orang tergoda.
Tapi yang ingin saya pahami sebenarnya adalah: keuntungannya itu berasal dari mana?
Setelah meneliti @Bifu_ZH 星耀共赢, salah satu hal yang lebih saya perhatikan adalah: ini bukan bunga pinjaman tetap versi tradisional.
Lebih mirip keunggulan biaya yang terbentuk ketika institusi memperoleh porsi lebih awal, lalu ditambah dengan selisih harga saat periode penguncian berakhir dan harga keluar saat mendekati pelepasan.
Sederhananya:
Institusi ambil lebih awal → dikunci → mendekati pelepasan → menghasilkan selisih harga → pengguna ikut ambil bagian dalam kesempatan selama periode tertentu.
Jadi menurut saya, yang benar-benar layak dilihat bukan angka “45%” itu, melainkan apakah dana di baliknya dan logika exit bisa berjalan.
Tapi yang ingin saya pahami sebenarnya adalah: keuntungannya itu berasal dari mana?
Setelah meneliti @Bifu_ZH 星耀共赢, salah satu hal yang lebih saya perhatikan adalah: ini bukan bunga pinjaman tetap versi tradisional.
Lebih mirip keunggulan biaya yang terbentuk ketika institusi memperoleh porsi lebih awal, lalu ditambah dengan selisih harga saat periode penguncian berakhir dan harga keluar saat mendekati pelepasan.
Sederhananya:
Institusi ambil lebih awal → dikunci → mendekati pelepasan → menghasilkan selisih harga → pengguna ikut ambil bagian dalam kesempatan selama periode tertentu.
Jadi menurut saya, yang benar-benar layak dilihat bukan angka “45%” itu, melainkan apakah dana di baliknya dan logika exit bisa berjalan.
9
268
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#NvidiaInvestigatesAfterHuang’sAffairApology
115,863 penayangan
1,257 Berdiskusi
2
#BitcoinFiveWeeklyLosses
142,339 penayangan
1,720 Berdiskusi
3
#AIChipSlumpNasdaq
73,644 penayangan
1,076 Berdiskusi
4
#CPITestsDecemberRateOutlook
569,841 penayangan
2,515 Berdiskusi
5
#AnthropicRejectsIPODelayValuationinQuestion
14,356 penayangan
278 Berdiskusi
6
#CryptoLiquidationsReach$1.16BIn24Hours
1,677 penayangan
23 Berdiskusi
7
#BrentCrudeDrops3.8%To$94.56
1,589 penayangan
15 Berdiskusi
8
#EUInstitutionsInviteIndustryToSetTokenizedSecuritiesStandards
786 penayangan
8 Berdiskusi
9
#ChinaCACListsFiveIssuesAffectingBlockchainFilings
4,575 penayangan
88 Berdiskusi
10
#UKBanksCanNowApplyToConductCryptoAssetBusiness
3,384 penayangan
64 Berdiskusi