Aturan kredit properti Tiongkok kembali berubah, kali ini aksinya cukup besar. Bank Sentral dan regulator keuangan bekerja sama turun tangan; inti utamanya ada dua jalur: satu mengatur pembeli rumah, satu lagi mengunci pengembang.
Bagi pembeli rumah: KPR untuk rumah pra-penjualan (pre-sale) baru akan dicairkan setelah sertifikat/berkas serah terima konstruksi (uji kelayakan dan pendaftaran saat selesai bangunan) selesai (sebelumnya cukup saat struktur utama ditutup/top). Jangka waktu pinjaman diperpanjang sampai 40 tahun, dan batas rasio cicilan bulanan terhadap pendapatan dinaikkan dari 55% menjadi 60%. Intinya, ini mengurangi risiko Anda menanggung proyek mangkrak dan tekanan cicilan bulanan, namun biayanya Anda harus menunggu lebih lama untuk mendapatkan pinjaman.
Bagi pengembang, lebih keras: dulu penyaluran dana didasarkan pada kualifikasi grup perusahaan pengembang; sekarang diubah menjadi persetujuan per proyek—setiap proyek punya satu bank utama, dengan manajemen dana yang tertutup (closed-loop). Pinjaman untuk proyek pra-penjualan maksimal 5 tahun, sedangkan untuk rumah siap huni 7 tahun. Selain itu, pada prinsipnya pembayaran pokok baru dimulai setelah dokumen/pendaftaran penyelesaian konstruksi (berdasarkan berkas serah terima selesai bangunan). Ini pada dasarnya sepenuhnya menutup jalan lama pengembang yang memindahkan dana pra-penjualan dari satu proyek ke proyek lain.
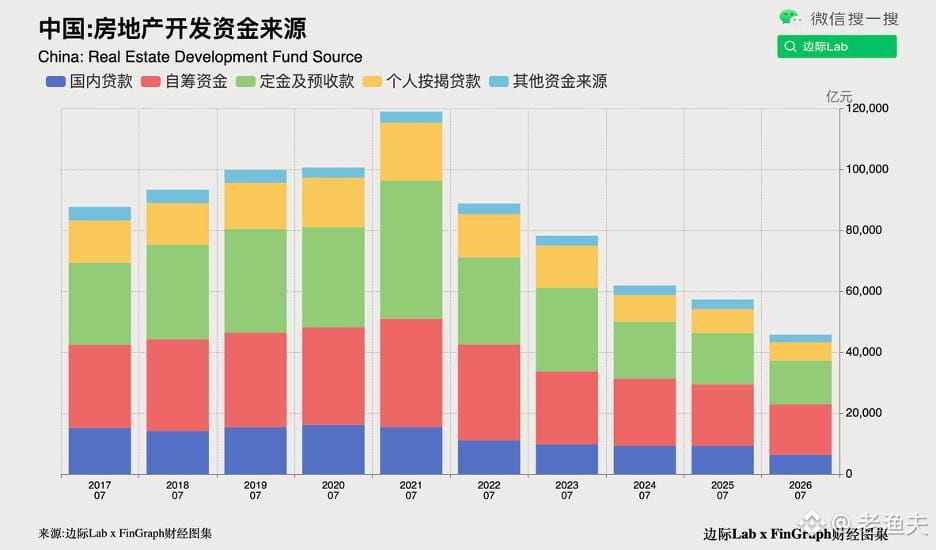
Dengan paket kebijakan ini, proyek-proyek baru ke depan akan semakin bergantung pada modal sendiri dan kredit pengembangan dari bank. Pengembang dengan biaya pendanaan rendah dan kemampuan manajemen proyek yang kuat akan semakin nyaman, sementara perusahaan kecil dan pemain dengan leverage tinggi pada dasarnya tidak punya kesempatan. Perombakan industri dipercepat, dan sumber daya makin terpusat ke pemain utama (headquarters).
Jujur saja, logika kebijakannya sangat jelas: jaminan penyelesaian proyek (保交楼), menurunkan leverage, dan mengempiskan gelembung. Tapi bagi pembeli rumah, Anda harus bersabar menunggu sampai selesai. Bagi pengembang, Anda perlu benar-benar punya uang tunai dan kemampuan manajemen. Era keemasan sistem pra-penjualan benar-benar berakhir; selanjutnya tinggal melihat siapa yang mampu bertahan sampai akhir.