
Intisari dari laporan keuangan Q2 ini adalah: pendapatan masih bertumbuh, layanan transaksi terus berjalan lebih cepat, namun sisi profit tidak membaik. Pendapatan dan laba usaha masing-masing tumbuh 8% secara tahunan (year-on-year), tetapi laba bersih yang dapat diatribusikan kepada pemegang saham turun 12% secara year-on-year. Ini menunjukkan bahwa ke depan pasar tidak bisa hanya melihat GMV, transaksi, dan pendapatan; dampak investasi ekosistem serta faktor laba/rugi lainnya terhadap profit juga perlu diperhatikan.
Mulai dari data inti
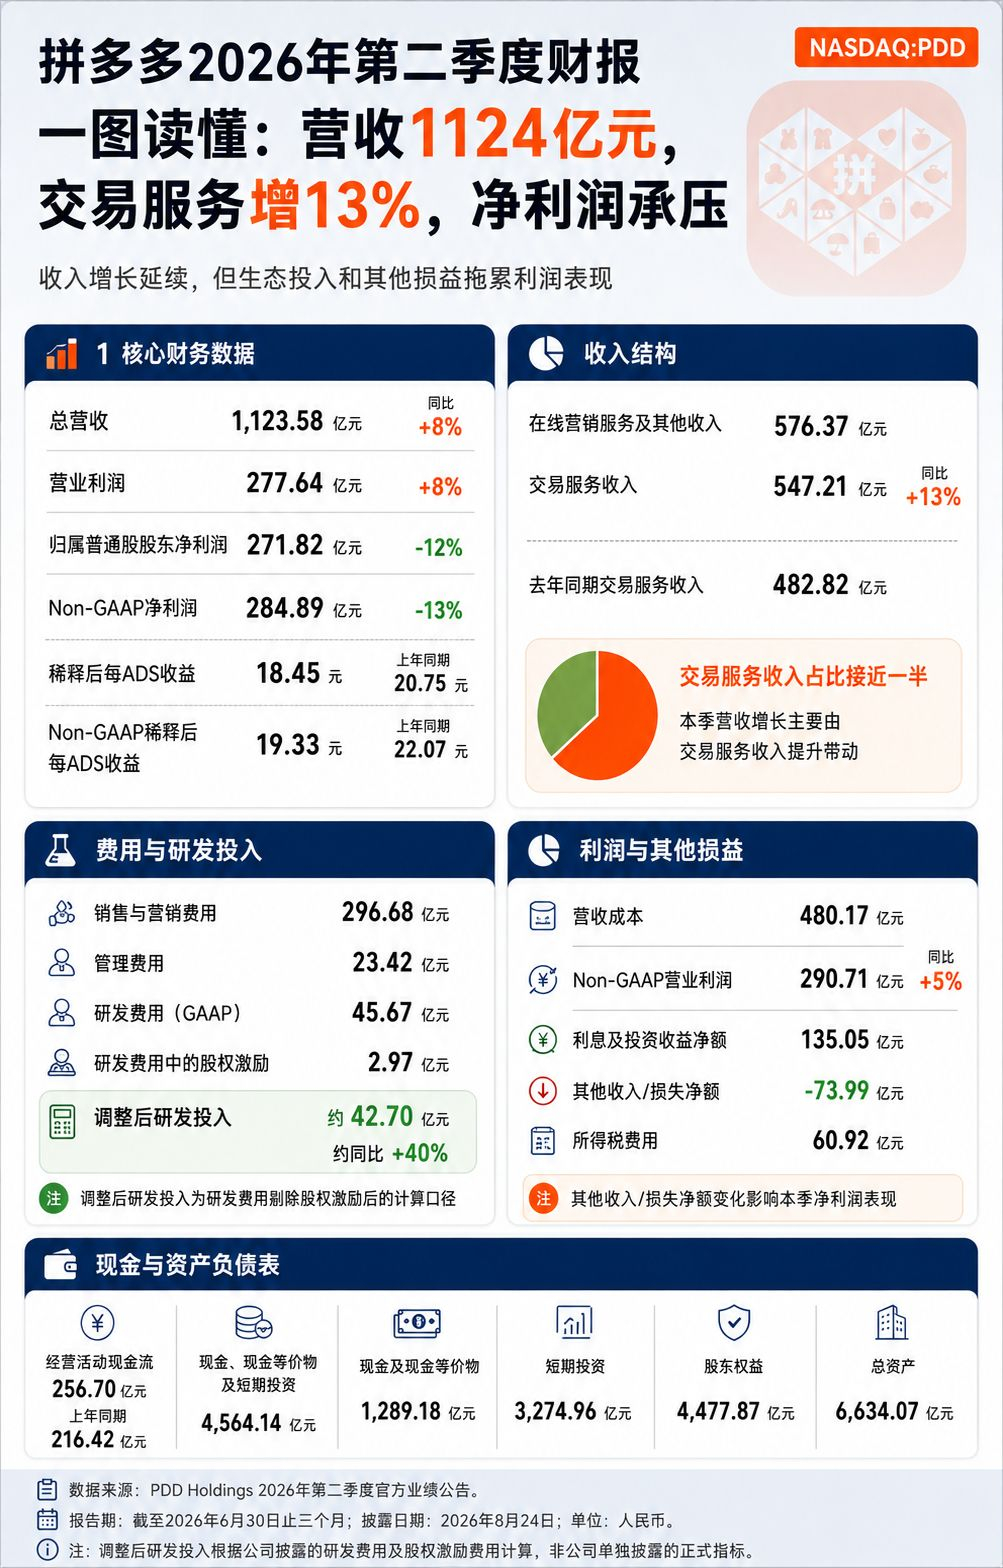
Total pendapatan Q2 mencapai 112,358 miliar yuan, naik 8% YoY; laba usaha adalah 27,764 miliar yuan, naik 8%. Laba bersih yang dapat diatribusikan kepada pemegang saham biasa adalah 27,182 miliar yuan, turun 12% YoY; laba bersih Non-GAAP adalah 28,489 miliar yuan, turun 13% YoY. Laba per ADS terdilusi adalah 18,45 yuan, lebih rendah dibanding periode yang sama tahun lalu sebesar 20,75 yuan. Pendapatan dan laba usaha tumbuh sejalan, tetapi profit melemah—itulah bagian yang paling perlu diurai dalam laporan keuangan ini.
Layanan transaksi masih menjadi kekuatan utama pertumbuhan pendapatan
Layanan pemasaran online dan pendapatan lainnya sebesar 57,637 miliar yuan, sementara pendapatan layanan transaksi sebesar 54,721 miliar yuan, tumbuh 13%—lebih cepat daripada pertumbuhan pendapatan total. Pendapatan layanan transaksi kini mendekati setengah dari total pendapatan, yang berarti pertumbuhan PDD tidak hanya bergantung pada monetisasi iklan tradisional; rantai transaksi platform itu sendiri masih menyumbang pertumbuhan tambahan.
Namun dari sisi pertumbuhan, pendapatan total pada kuartal ini hanya tumbuh 8% secara tahunan. Fokus pasar terhadap PDD sudah bergeser dari “apakah pendapatan dapat mempertahankan pertumbuhan tinggi” menjadi “apakah pertumbuhan layanan transaksi dapat mendukung kualitas profitabilitas yang lebih jangka panjang”.
Investasi ekosistem tidak berhenti.
Pada kuartal ini, beban penjualan dan pemasaran sebesar 29,668 miliar yuan, beban R&D sebesar 4,567 miliar yuan, sehingga total biaya operasional mencapai 36,577 miliar yuan. Pihak manajemen menyebutkan dalam pengumuman bahwa pada Q2 mereka semakin meningkatkan investasi ekosistem; fokus utamanya adalah pengembangan pedagang, tata kelola platform, pembangunan sistem kepercayaan dan keamanan.
Investasi semacam ini dalam jangka pendek dapat memengaruhi rasio biaya dan ritme pelepasan laba, tetapi tidak bisa diartikan secara sederhana bahwa logika laba sudah gagal. Bagi PDD, apakah ekosistem pedagang, pengalaman pemenuhan, dan tata kelola platform dapat membaik menentukan apakah pertumbuhan layanan transaksi dapat berlanjut—bukan seberapa banyak biaya dihabiskan pada satu kuartal tertentu.
Penurunan laba bersih terutama masih perlu dilihat dari pendapatan/kerugian lain-lain
Laba usaha tumbuh 8% secara tahunan, tetapi laba bersih turun 12% secara tahunan. Perbedaan penting di antaranya berasal dari pos-pos lain pada laporan keuangan. Pada kuartal ini, saldo bersih pendapatan bunga dan investasi adalah 13,505 miliar yuan, namun pendapatan/kerugian lain-lain bersih adalah **-7,399 miliar yuan**, sedangkan pada periode yang sama tahun lalu bernilai positif 119 juta yuan. Ini secara langsung menekan laba sebelum pajak dan kinerja laba bersih akhir.
Karena itu, tidak bisa hanya menilai memburuknya operasi inti dari penurunan laba bersih, dan juga tidak boleh mengabaikan tekanan valuasi yang timbul akibat fluktuasi pada laporan laba rugi. Yang lebih layak dipantau ke depannya adalah apakah komponen lain-lain tersebut memiliki sifat berkelanjutan, serta apakah investasi ekosistem secara bertahap akan tercermin dalam pendapatan layanan transaksi dan laba operasi.
Cadangan kas masih sangat tebal
Arus kas dari aktivitas operasi pada Q2 sebesar 25,670 miliar yuan, lebih tinggi daripada 21,642 miliar yuan pada periode yang sama tahun lalu. Hingga akhir Juni, total kas, setara kas, dan investasi jangka pendek perusahaan mencapai 456,414 miliar yuan. Kecukupan cadangan kas berarti PDD masih memiliki kapasitas investasi yang kuat, sekaligus memberi ruang untuk dukungan kepada pedagang, tata kelola platform, dan pembangunan bisnis jangka panjang.
Akan tetapi, ketersediaan kas yang memadai tidak berarti tekanan laba tidak ada. Yang perlu dibuktikan oleh pasar adalah apakah investasi platform dapat menghasilkan pertumbuhan transaksi yang berkualitas, bukan sekadar bertahan dalam tahap “menggunakan laba untuk mendorong pertumbuhan”.
Hal-hal yang perlu terus diverifikasi
Laporan keuangan ini tidak memberikan panduan kinerja kuantitatif. Dalam jangka pendek, yang paling layak dilihat adalah apakah pendapatan layanan transaksi dapat terus tumbuh lebih cepat daripada pertumbuhan pendapatan total, serta setelah peningkatan belanja penjualan dan pemasaran, apakah ada imbal hasil operasional yang lebih jelas dari sisi pengguna dan ekosistem pedagang. Untuk sisi laba bersih, perlu terus memantau fluktuasi pada pendapatan/kerugian lain-lain agar tidak secara langsung menggeneralisasi perubahan satu kuartal dari pos non-operasional sebagai tren jangka panjang.
Ringkasnya: pendapatan dan layanan transaksi PDD di Q2 masih tumbuh, tetapi tekanan pada laba bersih menunjukkan bahwa pasar akan lebih memperhatikan efisiensi imbal hasil dari investasi ekosistem, serta apakah pertumbuhan transaksi dapat kembali berubah menjadi kinerja laba yang lebih stabil.


Follow saya, nanti saya akan terus memperbarui laporan keuangan perusahaan-perusahaan penting di saham Hong Kong dan AS dengan cara satu gambar yang mudah dipahami.