


Judul asli: (Kompetisi AI perusahaan-perusahaan besar, beralih dari siklus teknologi ke siklus modal)
Penulis asli: DongchaBeating
Pada 23 Agustus, Alibaba meluncurkan penawaran saham untuk alokasi baru di pasar Hong Kong, dengan rencana menerbitkan 710 juta saham pada harga 112,7 HKD per saham, guna mengumpulkan dana sebesar 80 miliar HKD, atau sekitar 10,2 miliar USD. Jika transaksi selesai, ini akan menjadi penerbitan lanjutan terbesar dalam sejarah perusahaan tercatat di Hong Kong, dan juga pendanaan sejenis terbesar ketiga secara global pada tahun 2026, hanya di bawah Alphabet dan Intel.
Pesanan berkembang jauh melampaui skala yang direncanakan semula; dana berdaulat masuk, sementara nilai penerbitan disesuaikan naik mengikuti permintaan. Dana yang diperoleh akan sepenuhnya diinvestasikan ke AI, mencakup chip, infrastruktur dasar, pengembangan model, dan deployment.
Laporan keuangan kuartal kedua yang diumumkan tiga hari lalu sudah menjelaskan pendanaan ini. Pendapatan cloud AI dan layanan komputasi naik 45% secara tahunan, menjadi 48,44 miliar yuan. Belanja modal pada periode yang sama naik menjadi 67,68 miliar yuan, naik 75% secara tahunan.
Dalam kuartal yang sama, arus kas dari operasi hanya 22,95 miliar yuan, sedangkan arus kas bebas bersih mengalir keluar 44,67 miliar yuan. Rencana investasi 3.800 miliar yuan selama tiga tahun sudah dijalankan hampir setengahnya. Pada kuartal sebelumnya, Wu Yongming juga membatalkan batas atas investasi yang sebelumnya ada, dengan mengatakan jumlah aktual akan jauh melebihi rencana. Jika dihitung secara kasar berdasarkan tingkat margin kotor saat ini, infrastruktur AI ini kira-kira butuh tiga tahun untuk balik modal.
Alibaba tidak kekurangan uang. Hingga akhir Juni, perusahaan masih memegang kas dan investasi likuiditas lainnya senilai 474,5 miliar yuan. Pendanaan ini menyelesaikan persoalan penempatan tenor modal. Arus kas operasional terus dihasilkan, tetapi pusat data perlu dibangun dan dipulihkan dalam hitungan bertahun-tahun. Perjanjian listrik jangka panjang dan sewa 20 tahun juga akan semakin memanjangkan siklus penahanan dana. Menutup aset seperti itu secara terus-menerus dengan kas jangka pendek akan terus menguras fleksibilitas keuangan. Modal ekuitas tidak punya tanggal jatuh tempo yang tetap, sehingga lebih cocok untuk menanggung investasi dengan periode pemulihan yang panjang.
Belanja modal AI mulai mengubah struktur keuangan perusahaan internet. Dulu yang dibahas adalah apakah uangnya cukup banyak; sekarang juga harus dibahas berapa tenor uang itu seharusnya disimpan.
Yang pertama disesuaikan Alphabet adalah imbalan kepada pemegang saham. Pada kuartal kedua, pendapatan perusahaan naik 24%, Google Search naik 17%, Google Cloud naik 82%, margin laba operasi grup tetap 34%, dan bisnis inti nyaris tidak bisa dipermasalahkan.
Pada periode yang sama, arus kas operasional mencapai 39,1 miliar dolar AS, sementara belanja modal mencapai 44,9 miliar dolar AS; arus kas bebas untuk pertama kalinya turun menjadi -5,9 miliar dolar AS. Dewan direksi juga masih memegang otorisasi buyback saham yang belum digunakan senilai hampir 70 miliar dolar AS, tetapi pada paruh pertama 2026 tidak ada buyback satu saham biasa pun.
Enam tahun lalu, raksasa internet masih membahas cara mengembalikan sisa kas yang terus terkumpul kepada pemegang saham. Namun pada tahun ini, Alphabet menahan batas dana untuk buyback di neraca dan justru kembali masuk ke pasar modal untuk pendanaan. AI mulai mengubah urutan distribusi laba di dalam perusahaan.
Tencent menghadapi jenis tekanan yang lain. Pada kuartal kedua 2026, belanja modal mencapai 52,7 miliar yuan, sementara pembayaran belanja modal aktual mencapai 59,3 miliar yuan. Total paruh pertama 84,72 miliar yuan; dalam enam bulan saja sudah melampaui seluruh belanja modal tahun 2025. Pada kuartal tersebut, arus kas bebas turun menjadi -13,8 miliar yuan.
Tencent menambahkan definisi lain dalam laporan keuangannya: dengan menghapus pembayaran pembelian komputasi AI yang dilakukan lebih awal, arus kas bebas sebenarnya bisa mencapai positif 37,6 miliar yuan. Perubahan waktu pembayaran saja cukup untuk menciptakan selisih arus kas lebih dari 50 miliar yuan. Dalam tiga bulan, net cash Tencent turun dari 146,86 miliar yuan menjadi 58,19 miliar yuan.
Masalah Baidu lebih langsung. Pada kuartal kedua, arus kas dari operasi hanya 3,44 miliar yuan; belanja modal mencapai 11,39 miliar yuan; arus kas bebas mengalir keluar 7,95 miliar yuan.
Pendapatan pemasaran online turun 19% tahun ke tahun; sumber kas paling penting pada masa lalu masih menyusut. Sementara itu, pendapatan infrastruktur cloud AI naik 50%, di antaranya pertumbuhan cloud GPU mencapai 283%. Namun bisnis baru yang membutuhkan modal kini sudah memasuki fase akselerasi.
Struktur pendapatan sudah mulai bergeser, tetapi struktur arus kas masih tertinggal pada masa lalu. Baidu harus membayar bisnis baru yang baru masuk fase padat modal dengan arus kas dari bisnis lama yang terus menyusut.
Belanja modal sendiri juga menjadi makin mahal. Pada bulan Mei, TrendForce menaikkan estimasi belanja modal gabungan tahun 2026 dari sembilan cloud vendor global menjadi sekitar 830 miliar dolar AS; kenaikan year-on-year dari 61% menjadi 79%.
Anggaran tambahan tidak semuanya berarti lebih banyak perangkat. Kenaikan harga komponen telah menyerap sebagian besar. Dari belanja modal Microsoft sekitar 190 miliar dolar AS, 25 miliar dolar AS hanya digunakan untuk menyerap kenaikan harga komponen; ByteDance juga, karena kenaikan harga memori, menaikkan belanja modal tahunannya dari 160 miliar yuan menjadi lebih dari 200 miliar yuan.
Dengan anggaran yang sama, komputasi yang bisa dibeli lebih sedikit dibanding awal tahun.
Perusahaan-perusahaan ini masih punya laba yang sangat tinggi dan juga memegang kas dalam jumlah besar, tetapi modal sudah tidak lagi cukup longgar sampai mengabaikan biaya kesempatan. Arus kas bebas mulai tertekan: buyback bisa ditunda; pembiayaan perlu ditambah. Ketika satu tumpukan uang masuk ke komputasi, berarti uang itu tidak bisa sekaligus disisihkan untuk merger & akuisisi, bisnis lama, atau kurva pertumbuhan yang lain.
Dalam lebih dari sepuluh tahun terakhir, arus kas yang melimpah memberi perusahaan internet periode percobaan yang sangat panjang. AI sedang memangkas kelonggaran itu.
Modal kembali menjadi kendala pertumbuhan, bukan sekadar kondisi bawaan perusahaan internet.
Hampir semua perusahaan raksasa sudah memilih untuk terus berinvestasi. Setelah muncul kendala modal yang benar-benar nyata, persaingan putaran berikutnya masuk ke fase alokasi modal. Bisnis yang dulu bisa ditebas secara bersamaan, sekarang mulai harus dipilah urutan prioritasnya.
Biaya kesempatan AI mulai
Jika membongkar laporan keuangan Alibaba, AI sendiri sudah berada dalam siklus pengembalian yang berbeda-beda.
Kuartal yang telah disesuaikan, EBITA layanan cloud AI dan komputasi mencapai 5,63 miliar yuan, naik 133% tahun ke tahun dan sudah mulai menyumbang laba operasional. Model dan aplikasi level konsumennya masih berada pada fase investasi. Pendapatan kuartal ini sekitar 3,34 miliar yuan; EBITA yang telah disesuaikan rugi sebesar 13,86 miliar yuan, dan nominal rugi itu lebih dari empat kali dibanding periode yang sama tahun lalu. Investasi pembangunan komputasi putaran berikutnya masih sedang membentuk aset, sehingga imbal hasilnya belum masuk ke laporan.
Ditambah lagi dengan quick commerce dan e-commerce internasional, beberapa kurva pertumbuhan yang didorong Alibaba bersamaan mulai berebut neraca yang sama.
Persaingan seperti ini tidak lama akan merembet ke bisnis lama. Dua tahun terakhir, Alibaba berturut-turut keluar dari Intime/"Yintai" dan retail Xin Luxin/Ksinyi Retail. Pada 17 Agustus, lagi-lagi Alibaba menandatangani perjanjian penjualan Lingxi Interactive Entertainment dengan Trustar; menurut laporan, nilai transaksi lebih dari 2 miliar dolar AS. Lingxi masih memiliki produk matang seperti (Tiga Kerajaan·Edisi Strategi). Menjualnya sulit dijelaskan semata-mata sebagai penyehatan aset rugi.
Penanganan ByteDance terhadap Mogu lebih terlihat. Pada 2021, ByteDance membeli Mogu dengan valuasi sekitar 4 miliar dolar AS; tahun ini, ketika dijual ke Savvy Games milik PIF Arab Saudi, valuasi transaksi sudah melampaui 6 miliar dolar AS. Game sempat menjadi pasar baru prioritas ByteDance, dan Mogu juga tetap mengalami kenaikan nilai, tetapi ketika prioritas dalam grup berubah, aset yang menghasilkan uang pun bisa dilepas.
Bahkan Microsoft memasukkan penyusunan ulang seperti ini ke dalam bisnis inti. Akuisisi Activision Blizzard senilai 6,9 miliar dolar AS kurang dari tiga tahun, tetapi Xbox sudah mulai menghitung ulang efisiensi investasi. Pada bulan Juli, Microsoft mengumumkan PHK 4.800 orang, sekitar 3.200 di antaranya berasal dari bisnis game; empat studio akan dijual atau dipecah.
Data internal yang diungkap Bloomberg menunjukkan bahwa setelah menyingkirkan Activision Blizzard, investasi Xbox selama lima tahun terakhir dalam subsidi konten, platform, dan perangkat keras melebihi 20 miliar dolar AS; dari perspektif penilaian internal, margin laba sudah turun menjadi 3%.
Keadaan ini disebut “alokasi modal” dalam keuangan perusahaan.
Ketika dana cukup longgar, sebuah bisnis yang belum terbuktikan keliru bisa dipertahankan dalam jangka panjang; nilai opsi strategis itu sendiri juga berharga. Setelah belanja modal AI didorong naik, opsi seperti ini mulai punya biaya yang jelas. Setiap kali satu bisnis ditahan lebih lama, berarti ada sebagian dana yang lebih sedikit untuk dialokasikan ke komputasi dan kurva pertumbuhan baru.
Hasil penjualan tidak harus langsung mengalir ke AI, tetapi standar perbandingan (penilaian) kapital sudah berubah.
Nilai strategis sudah tidak lagi bisa menjadi alasan tunggal untuk terus menahan penggunaan modal.
Uang tunai berkurang, aset masih naik nilainya
Investasi AI sedang menciptakan kondisi keuangan yang tampak kontradiktif. Uang tunai dulu “terbakar” oleh pusat data dan GPU, lalu infrastruktur yang terbentuk masuk ke neraca; sementara investasi ekuitas pada perusahaan AI yang naik nilainya bisa mendorong laba periode berjalan.
Perburukan arus kas bebas, ekspansi aset, dan pertumbuhan laba bisa terjadi bersamaan.
Amazon adalah contoh yang paling ekstrem. Hingga bulan Juni tahun ini, arus kas dari operasi dalam dua belas bulan terakhir mencapai 161,4 miliar dolar AS, naik 33% tahun ke tahun; namun nilai pembelian bersih peralatan dan infrastruktur justru naik 66,1 miliar dolar AS. Arus kas bebas turun dari masuk 18,2 miliar dolar AS setahun sebelumnya menjadi keluar 7,6 miliar dolar AS.
Pada periode yang sama, laba bersih Amazon mencapai 62,6 miliar dolar AS, termasuk 53,4 miliar dolar AS pendapatan sebelum pajak non-operasional terutama berasal dari kenaikan nilai investasi Anthropic. Hanya perubahan harga pada preferred stock non-voting Anthropic menyumbang sekitar 50,5 miliar dolar AS.
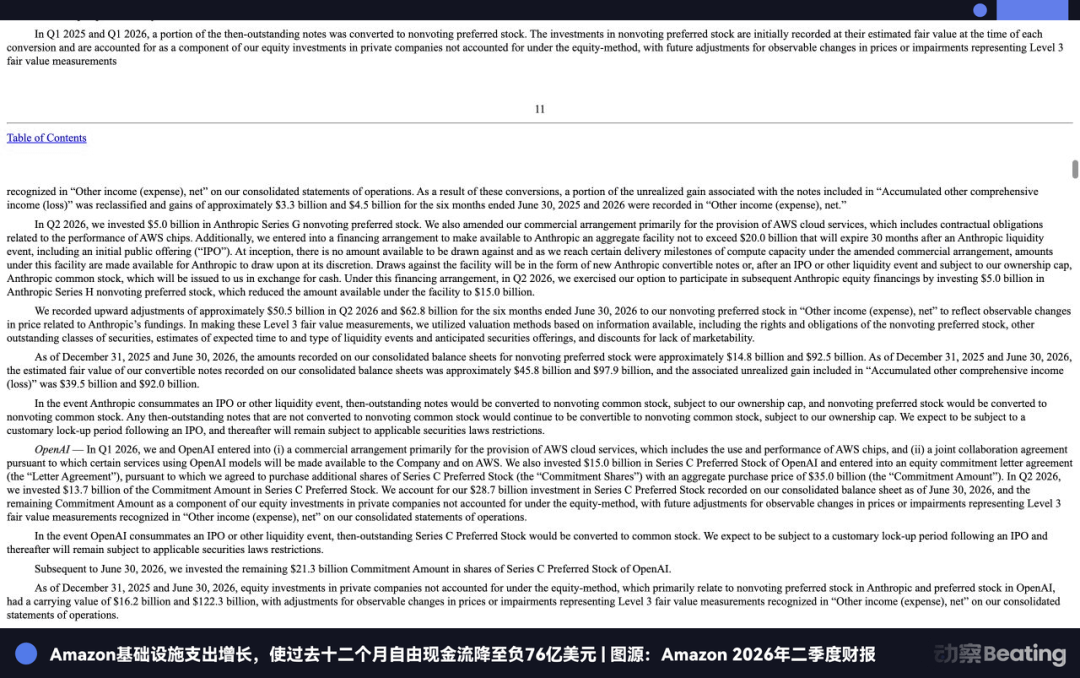
Di satu sisi, infrastruktur AI menyerap kas; di sisi lain, bobot saham AI mendorong laba. Arus kas dan laporan laba mulai menceritakan dua kisah yang berbeda.
Hubungan Microsoft dengan OpenAI lebih kompleks. Hingga akhir tahun fiskal 2026, komitmen investasi Microsoft pada OpenAI sebesar 13 miliar dolar AS, di mana 11,9 miliar dolar AS sudah diinvestasikan; berdasarkan ukuran setelah konversi, Microsoft memegang sekitar 25% kepentingan. Dalam tahun fiskal yang sama, Microsoft juga mengakui pendapatan sebesar 24,1 miliar dolar AS dari pengaturan bisnis bersama kedua pihak; di akhir tahun masih ada 6 miliar dolar AS piutang usaha.
OpenAI adalah sekaligus perusahaan yang diinvestasikan Microsoft dan juga pelanggan utamanya. Kenaikan nilai ekuitas menambah nilai aset, sementara pemanggilan model, layanan Azure, dan pembagian pendapatan membentuk pendapatan operasional. Satu investasi strategis mulai memperoleh sekaligus imbal hasil modal dan imbal hasil operasional.
Tencent memiliki tumpukan aset yang lebih tebal. Hingga akhir Juni, nilai wajar kepemilikan saham pada perusahaan yang diinvestasi yang sudah go public mencapai 487,2 miliar yuan; nilai buku perusahaan yang belum go public yang diinvestasi masih 387,9 miliar yuan, total mendekati 875,1 miliar yuan. Pada saat yang sama, arus kas bebas Tencent pada kuartal tersebut -13,8 miliar yuan, namun perusahaan tetap melakukan buyback saham senilai 16,9 miliar dolar Hong Kong.
Arus kas bebas menurun, yang melemahkan adalah kapasitas untuk menginvestasikan sendiri pada periode itu, bukan menghapus sekaligus aset yang sudah terkumpul dan kemampuan laba jangka panjang.
Arus kas menentukan berapa banyak yang bisa dikeluarkan sebuah perusahaan, sementara neraca menentukan berapa banyak yang masih bisa dipinjam.
Pada tahun 2026, dua kemampuan ini mulai tampak terpisah secara jelas. Setelah investasi AI terus diperbesar, pasar modal tidak lagi melihat hanya laba dan kas, melainkan juga kualitas aset, kontrak jangka panjang, dan kemampuan pembayaran di masa depan.
Karena itu, biaya pembiayaan di antara perusahaan raksasa juga mulai melebar kesenjangannya.
Biaya modal mulai menentukan kapasitas produksi
Ketika ekspansi AI sudah mencapai tahap ini, seberapa banyak pusat data yang bisa dibangun perusahaan tidak hanya bergantung pada chip dan listrik, tetapi juga pada jenis pendanaan yang bisa diperoleh dengan harga berapa dan dengan tenor selama berapa lama.
Pada bulan Juni tahun ini, Alphabet menyelesaikan tiga putaran pendanaan ekuitas berturut-turut melalui penerbitan saham biasa secara publik dan penjatahan terarah, serta melalui preferred stock wajib konversi. Total dana yang dihimpun mencapai 49,5 miliar dolar AS. Pada saat yang sama, perusahaan juga memperoleh pendanaan bersih 20,3 miliar dolar AS melalui obligasi senior tanpa jaminan; bahkan dari pembiayaan eksternal saja pada kuartal kedua sudah mendekati 70 miliar dolar AS. Penggunaan dana termasuk memperluas infrastruktur AI dan komputasi global.
Pada 19 Agustus, Alphabet untuk pertama kalinya kembali masuk ke pasar obligasi Australia dengan menerbitkan obligasi senilai 5,5 miliar dolar Australia, tenor terpanjang 20 tahun. Pesanan investor melebihi 18 miliar dolar Australia.
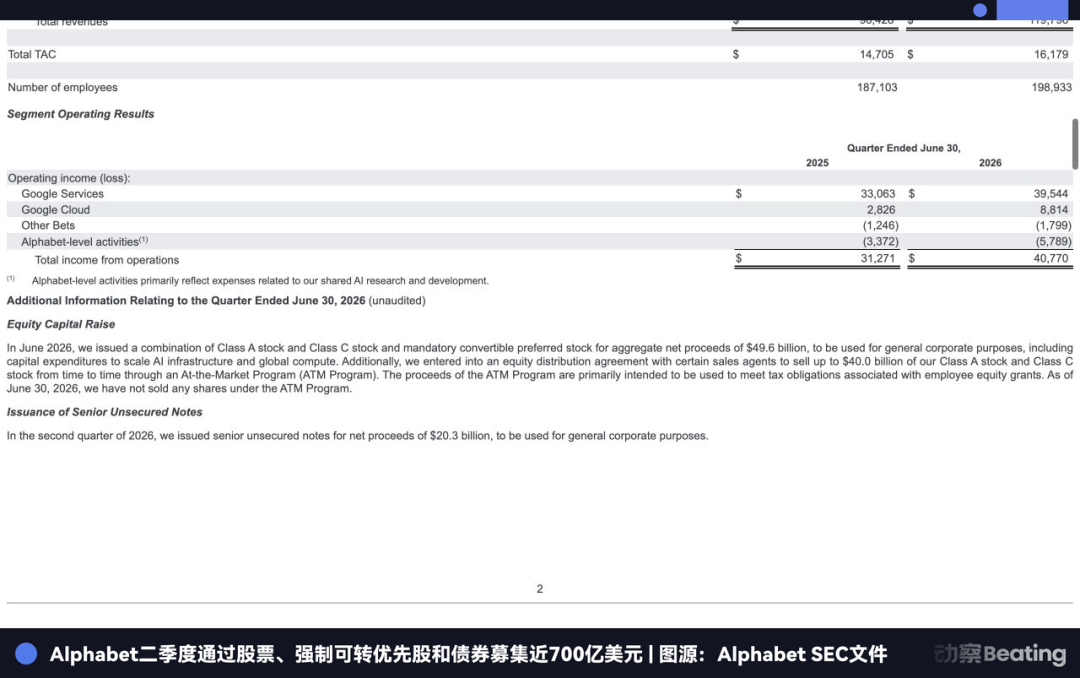
Sebuah perusahaan yang sebelumnya terutama mengandalkan arus kas operasional untuk melakukan investasi kini mulai memakai ekuitas, utang jangka panjang, dan pasar modal dengan berbagai denominasi mata uang secara bersamaan. Yang perlu dipecahkan oleh AI tidak hanya skala pembiayaan, tetapi juga stabilitas tenor dan sumber dana.
Seluruh industri mengalami perubahan serupa. Hingga 7 Juli, Amazon, Alphabet, Meta, dan Oracle tahun ini sudah menerbitkan sekitar 194 miliar dolar AS obligasi—79% lebih tinggi dibandingkan sepanjang tahun 2025. Proporsi utang baru yang ditambahkan oleh lima perusahaan cloud besar terhadap belanja modal juga naik dari 9% pada tahun fiskal 2024 menjadi 32% pada bulan Juni tahun ini.
Saat mendekati sepertiga belanja modal tambahan bergantung pada pinjaman, kredit itu sendiri mulai menjadi syarat untuk ekspansi.
Masalahnya, uang ini bukanlah satu harga untuk setiap perusahaan.
Arus kas bebas Oracle pada tahun fiskal 2026 adalah -23,7 miliar dolar AS. Panduan belanja modal pada tahun fiskal berikutnya maksimum mencapai 95 miliar dolar AS. Bahkan jika mengurangkan 25 miliar dolar AS yang mungkin dikembalikan oleh pelanggan, tetap ada sekitar 70 miliar dolar AS yang harus ditanggung sendiri.
Pada bulan Juli, S&P menurunkan peringkat kredit Oracle menjadi BBB-, hanya satu level dari kategori junk. Credit default swap lima tahun untuk Oracle sempat naik hingga 215 basis poin, rekor tertinggi dalam 18 tahun, sementara imbal hasil obligasinya mencapai 7% hingga 8%. Pada periode yang sama, imbal hasil obligasi Alphabet dan Amazon hanya sekitar 2,5% hingga 3,5%.
Agar mempertahankan peringkat investment grade, Oracle pada tahun fiskal 2026 sudah menerbitkan obligasi senilai 43 miliar dolar AS dan menyelesaikan pendanaan ekuitas senilai 5 miliar dolar AS. Pada tahun fiskal berikutnya, perusahaan juga merencanakan pembiayaan ulang sekitar 40 miliar dolar AS lagi.
GPU yang sama-sama dibeli, harga pengadaan peralatannya mungkin tidak jauh berbeda, tetapi dana jangka panjang yang menopangnya bisa berbeda beberapa poin persentase.
Struktur modal sudah mulai menentukan langsung batas atas ekspansi komputasi.
CoreWeave menjelaskan bahwa harga dana juga bisa dipatok ulang lewat struktur pembiayaan. Pada 2023, ketika perusahaan menggunakan GPU sebagai basis kredit utama untuk pembiayaan, spread sempat mencapai 9,62 poin persentase di atas suku bunga acuan. GPU cepat usang dan nilai sisa sulit dinilai, sehingga sebenarnya bukan agunan jangka panjang yang disukai lembaga keuangan.
Pada bulan Maret tahun ini, CoreWeave menyelesaikan pembiayaan 8,5 miliar dolar AS melalui perusahaan proyek. Infrastruktur high-performance computing dan kontrak pelanggan jangka panjang dimasukkan ke dalam struktur kredit. Pinjaman memperoleh peringkat investment grade, suku bunga mengambang turun menjadi 2,25 poin persentase di atas suku bunga acuan; bagian tetap sekitar 5,9%.
Dua bulan kemudian, pinjaman lain senilai 3,1 miliar dolar AS yang didukung kontrak pelanggan dengan kredit yang lebih lemah, peringkatnya turun hingga di bawah investment grade, dan suku bunga kembali naik menjadi 4,5 poin persentase di atas suku bunga acuan.
Pada CoreWeave yang sama—membangun komputasi AI yang sama—hanya karena perbedaan kredit pelanggan, tenor kontrak, dan struktur pembiayaan, harga dana bisa berbeda lebih dari dua poin persentase.
Sebuah perusahaan mampu membangun pusat data dengan dana jangka panjang 5%, sementara perusahaan lain harus membayar 9%. Karena itu, periode pengembalian, tingkat utilisasi, dan harga layanan yang dapat ditanggung tentu berbeda. Semakin murah dana, semakin besar kemampuan perusahaan menerima kenaikan kapasitas (ramp-up) yang lebih panjang, dan semakin ada ruang untuk ikut bersaing dalam harga inferensi (layanan penalaran).
Biaya chip menentukan seberapa murah komputasi bisa dijual; biaya modal menentukan berapa lama harga itu bisa dipertahankan.
Kemampuan menurunkan harga mulai menjadi perpanjangan dari kemampuan pembiayaan.
Yang benar-benar mengunci anggaran adalah kontrak jangka panjang
Belanja modal mencatat investasi yang sudah terjadi, sedangkan kontrak jangka panjang mengunci apakah dalam sepuluh hingga puluh tahun ke depan biaya masih akan keluar atau tidak.
Laporan keuangan Meta sudah menjauhkan dua angka ini. Hingga akhir Juni, kewajiban sewa operasi dan pembiayaan yang telah ditandatangani tetapi belum mulai dijalankan mencapai 278,99 miliar dolar AS, terutama untuk pusat data, fasilitas penempatan (hosting), dan infrastruktur jaringan, dengan tenor terlama hingga 30 tahun. Pada bulan Juli, Meta menambah sekitar 68 miliar dolar AS sewa pusat data lagi, dengan tenor kontrak umumnya 18 sampai 20 tahun.
Selain itu, perusahaan juga memiliki komitmen janji kontrak yang tidak dapat dibatalkan senilai 349,31 miliar dolar AS, terutama untuk komputasi awan pihak ketiga dan infrastruktur teknologi. Sebagian perjanjian pembelian bahkan mensyaratkan penyimpanan dana jaminan terlebih dahulu, sehingga ada 10,8 miliar dolar AS dana pasar uang yang telah berubah menjadi kas terbatas; dana ini baru bisa dilepas setelah kewajiban terkait selesai pada 2028 hingga 2030.
Kontrak belum benar-benar mulai dijalankan, tetapi fleksibilitas dana sudah lebih dulu turun.
Skala Microsoft lebih besar. Hingga akhir tahun fiskal 2026, perusahaan mengungkapkan kewajiban kontrak mencapai 743,82 miliar dolar AS, termasuk 329,1 miliar dolar AS sewa pusat data yang belum dimulai dengan tenor terlama 20 tahun. Alphabet juga memiliki 85,2 miliar dolar AS sewa pusat data yang belum dimulai, tenor terlama 26 tahun; sebagian perjanjian energi jangka panjang juga melampaui dua puluh tahun.
Menurut perhitungan Reuters berdasarkan pengungkapan terbaru dari lima perusahaan, total pembayaran sewa yang belum dimulai—dari Microsoft, Meta, Oracle, Amazon, dan Alphabet—kira-kira sekitar 1,09 triliun dolar AS, mendekati empat kali lipat dari liabilitas sewa yang sudah dikonfirmasi di luar neraca (on-balance-sheet).
Yang benar-benar mengunci perusahaan raksasa ini ke siklus AI kali ini bukan hanya berapa banyak uang yang dihabiskan tahun ini, tetapi juga berapa banyak anggaran yang ditandatangani untuk masa depan.
Ini juga mengubah biaya untuk keluar. Untuk aplikasi level konsumen, jika hasilnya tidak bagus, perusahaan bisa mengurangi iklan, mengecilkan tim, bahkan menutupnya secara langsung. Namun ketika pusat data sudah masuk tahap pembangunan, listrik, tanah, peralatan, dan kontrak sewa tidak akan hilang hanya karena keputusan bisnis dinilai dalam satu kuartal. Menambah satu ruang server hari ini mungkin berarti harus membayar keputusan itu selama dua puluh tahun ke depan.
Liu Qiping dalam konferensi kinerja kuartal kedua Tencent menjelaskan belanja modal AI sebagai pengadaan terpusat: investasi bernilai besar terutama terjadi tahun ini dan tahun depan, dan tidak boleh disimpulkan begitu saja menjadi skala tetap yang muncul setiap tahun. Penilaian ini benar dari sisi pengeluaran kas, tetapi kontrak jangka panjang punya jadwalnya sendiri. Pengadaan bisa diselesaikan secara terpusat, namun biaya sewa, listrik, dan depresiasi tetap masuk ke laporan untuk bertahun-tahun setelahnya.
Microsoft sudah mulai melihat dampak ini. Dalam tahun fiskal 2026, nilai buku awal server, perangkat jaringan, dan perangkat lunak mencapai 215,87 miliar dolar AS, padahal pada tahun fiskal sebelumnya hanya 132,84 miliar dolar AS; biaya depresiasi konsolidasi juga naik dari 15,2 miliar dolar AS pada 2024 menjadi 22 miliar dolar AS pada 2025, lalu tahun ini meningkat lagi menjadi 34,3 miliar dolar AS.
Di sini ada juga lapisan ketidakcocokan tenor yang lebih sulit ditangani. Server dan perangkat jaringan Microsoft biasanya didepresiasi dalam dua hingga enam tahun, tetapi sebagian sewa pusat data bisa sampai dua puluh tahun. Pembaruan chip makin cepat; jika umur ekonomis nyata terus dipersingkat, perusahaan bisa mendepresiasi lebih awal atau bahkan mengakui penurunan nilai. Namun ruang server, listrik, dan kontrak sewa tidak ikut dipersingkat.
Beberapa tahun chip, mulai dimasukkan ke dalam kontrak berdurasi dua puluh tahun.
Komputasi mulai menjadi sebuah aset
Kontrak jangka panjang mengunci permintaan di masa depan, sementara dana untuk pembangunan harus sudah tersedia hari ini.
Menurut perhitungan Morgan Stanley, dalam empat tahun ke depan kebutuhan investasi pusat data dan perangkat keras terkait di seluruh dunia sekitar 2,9 triliun dolar AS. Pemasok cloud besar yang mengandalkan dana internal hanya bisa menutup kira-kira 1,4 triliun dolar AS; sisanya 1,5 triliun dolar AS perlu ditutup dengan modal eksternal. Dari jumlah tersebut, sekitar 800 miliar dolar AS diperkirakan berasal dari kredit swasta (private credit), 200 miliar dolar AS dari obligasi korporasi investment grade, 1500 miliar dolar AS dari sekuritisasi pusat data, sedangkan sisanya ditanggung oleh ekuitas dan dana berdaulat.
Saat skala pembangunan melampaui arus kas perusahaan sendiri, pihak yang dibiayai juga mulai berubah. Kapital tidak lagi hanya menilai apakah sebuah perusahaan layak dipinjamkan dana, melainkan menilai secara terpisah berapa nilai sebuah pusat data, sekelompok GPU, dan kontrak jangka panjang di baliknya.
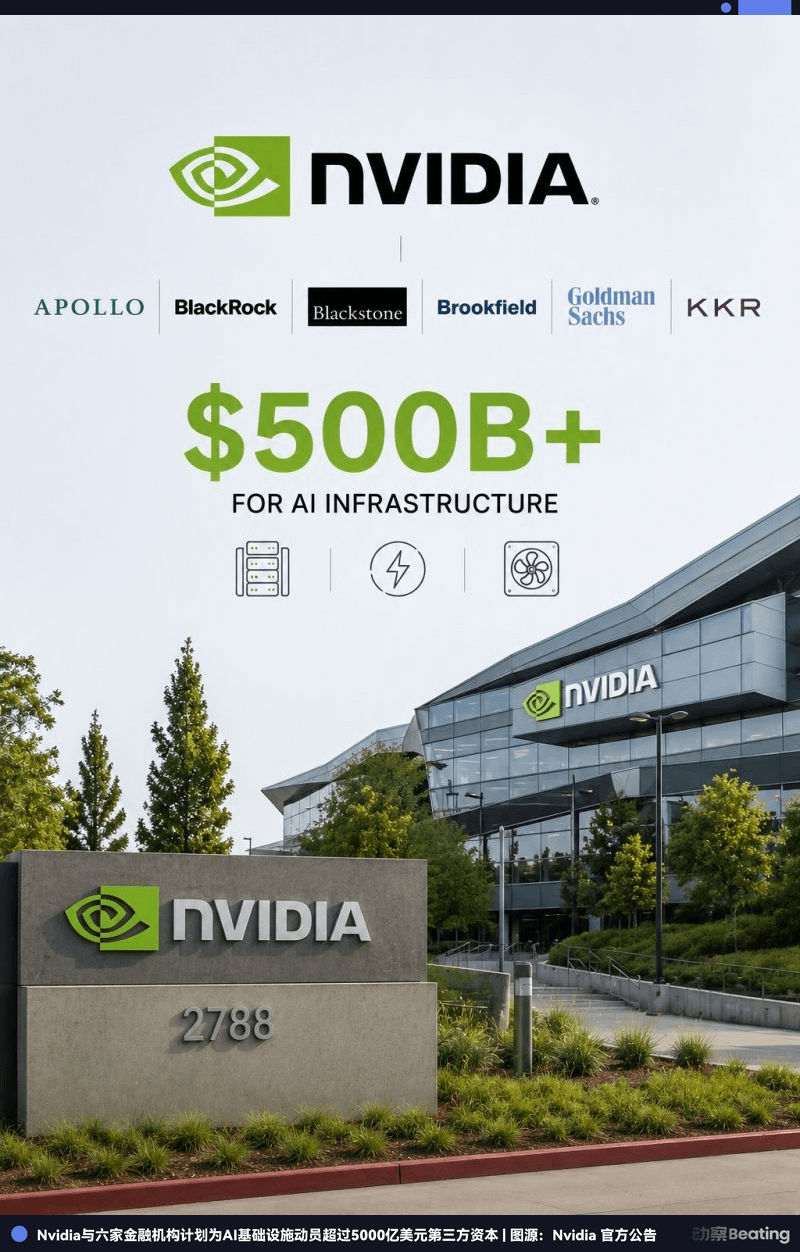
Pada 10 Agustus, Nvidia bersama Apollo, BlackRock, dan enam lembaga keuangan lainnya menandatangani perjanjian kerja sama. Rencananya, mereka akan membangun platform pembiayaan infrastruktur komputasi, dengan menggerakkan lebih dari 500 miliar dolar AS modal pihak ketiga di masa depan. Nvidia juga mengajukan gagasan untuk menjadikan komputasi sebagai aset yang bisa dialokasikan oleh dana jangka panjang.
Struktur ini sudah mulai diterapkan. Dana VCI yang dikelola Valor membeli perangkat komputasi senilai 5,4 miliar dolar AS termasuk Nvidia GB200, lalu menyewakannya dalam jangka panjang ke xAI. Dana yang dikelola Apollo menyediakan skema modal senilai 3,5 miliar dolar AS; Nvidia sendiri juga ikut menyetor. Perangkat tetap berada di sisi aset dana; pembelian sekali jalan xAI diubah menjadi sewa jangka panjang. Pendapatan sewa di masa depan menjadi dasar untuk pembiayaan hari ini.
Skala proyek Hyperion milik Meta lebih besar. Dari perkiraan biaya pengembangan sekitar 27 miliar dolar AS, dana yang dikelola Blue Owl memegang 80% kepentingan; Meta mempertahankan 20%. Setelah selesai, Meta akan menyewa jangka panjang. Meta tidak sepenuhnya keluar dari hubungan kredit; perusahaan juga memberikan perlindungan nilai sisa yang berbatas (capped) selama 16 tahun pertama operasi proyek.
Aset bisa dipindahkan dari neraca perusahaan raksasa, tetapi kredit tetap tinggal dalam transaksi melalui sewa, kontrak pelanggan, dan perlindungan nilai sisa. Penahanan modal bergeser dari hari ini ke masa depan, sementara dana untuk pembangunan harus tersedia lebih dulu.
Pusat data matang masih bisa masuk lebih jauh ke pasar sekuritisasi. Skala produk sekuritisasi pusat data sudah naik dari 4 miliar dolar AS pada 2020 menjadi 61 miliar dolar AS tahun ini; proporsinya dalam pasar sekuritisasi non-tradisional naik dari 3% menjadi sekitar 12%. Pada bulan Juli, otoritas regulasi sekuritas AS juga semakin memperjelas pedoman regulasi untuk sebagian sekuritisasi pusat data; struktur yang memenuhi syarat bisa dibebaskan dari ketentuan risk retention 5% pada produk sekuritisasi aset tradisional.
Pasar pembiayaan yang independen sedang terbentuk. Sewa jangka panjang perusahaan raksasa, kontrak pembelian komputasi dari perusahaan model, dan bahkan pusat data itu sendiri bisa dipisahkan untuk ditetapkan harganya, lalu dimasukkan ke portofolio investasi dana asuransi, kredit swasta, dan dana infrastruktur.
Ini juga berarti modal yang bisa dipakai untuk pembangunan komputasi mulai melampaui arus kas operasional dari perusahaan teknologi mana pun.
Risikonya tidak hilang, hanya didistribusikan ulang. Jika kebutuhan masa depan lebih rendah dari perkiraan atau nilai sisa GPU turun, siapa yang pada akhirnya menanggung kerugian bergantung pada bagaimana pengaturan sewa, jaminan, dan hak tuntut (recourse).
Finansialisasi komputasi adalah mengubah arus kas kontrak beberapa belas tahun ke depan menjadi dana pembangunan hari ini.
Penetapan ulang risiko
Pembiayaan komputasi belum mengalami gagal bayar besar-besaran, tetapi pasar kredit sudah mulai mematok ulang risiko.
Pinjaman senilai 2,6 miliar dolar AS yang diselesaikan CoreWeave tahun ini adalah contoh yang tipikal. Jangka waktu pinjaman mendekati lima tahun, kontrak pelanggan di tingkat dasar rata-ratanya hanya tiga tahun; kontrak terkait Anthropic menyumbang sekitar empat puluh persen. Kontrak pelanggan lebih dulu jatuh tempo, utang belum sepenuhnya dilunasi, sementara sewa pusat data bisa berlanjut lebih dari sepuluh tahun.
Pada awalnya, para investor merespons pemesanan dengan dingin. CoreWeave kemudian menaikkan tingkat imbal hasil hingga mendekati 9,1% dan memasukkan cash lockbox, meminta pendapatan dari kontrak terkait agar masuk dulu ke rekening yang dikendalikan untuk pembayaran utang. Setelah syarat diperketat, pesanan dengan cepat naik menjadi sekitar 9 miliar dolar AS.
Uangnya masih bisa didapat, tetapi pemberi pinjaman mulai meminta imbal hasil yang lebih tinggi dan kendali yang lebih kuat.
Yang benar-benar mahal adalah beberapa tahun setelah kontrak jatuh tempo. Apakah pelanggan memperpanjang kontrak, dan dengan harga berapa GPU lama masih bisa disewakan, akan langsung memengaruhi nilai pinjaman. Dahulu itu masalah teknis dan operasional, kini masuk ke penetapan harga kredit.
Menurut data Reuters, rasio penawaran untuk obligasi perusahaan teknologi besar turun dari hampir 5 kali pada Februari menjadi kurang dari 2 kali pada bulan Juli. Untuk obligasi yang diterbitkan Amazon pada Juli, rasio penawaran hanya 1,6 kali, sementara pada Maret masih mencapai 3,4 kali.
Kelonggaran kredit yang ketat biasanya tidak dimulai dari “tidak bisa mendapatkan uang.” Pesanan lebih dulu berkurang; utang baru harus menawarkan imbal hasil yang lebih tinggi; ketentuan kontrak kemudian makin ketat; inisiator menanamkan lebih banyak ekuitas. Hanya ketika kondisi-kondisi ini tetap tidak bisa lagi cocok dengan risiko, barulah proyek baru benar-benar kehilangan pembiayaan.
Harga uang naik dulu, baru mungkin kemudian turun.
Setelah kredit mulai menjadi mahal, perusahaan lain di rantai industri juga dipaksa menanggung lebih banyak risiko.
Pada 10 Agustus, Huang Renxun mengatakan Nvidia dapat memutuskan apakah akan memberikan dukungan kredit berdasarkan proyek, dengan batas sekitar 25% dari skala transaksi potensial. Satu minggu kemudian, OpenAI pada proyek pusat data di Ohio memakai pengaturan yang lebih besar. OpenAI menandatangani sewa 20 tahun; Nvidia memberikan dukungan kredit bersyarat hingga 105 miliar dolar AS, sekaligus menginvestasikan 1,5 miliar dolar AS kepada pengembang SB Energy.
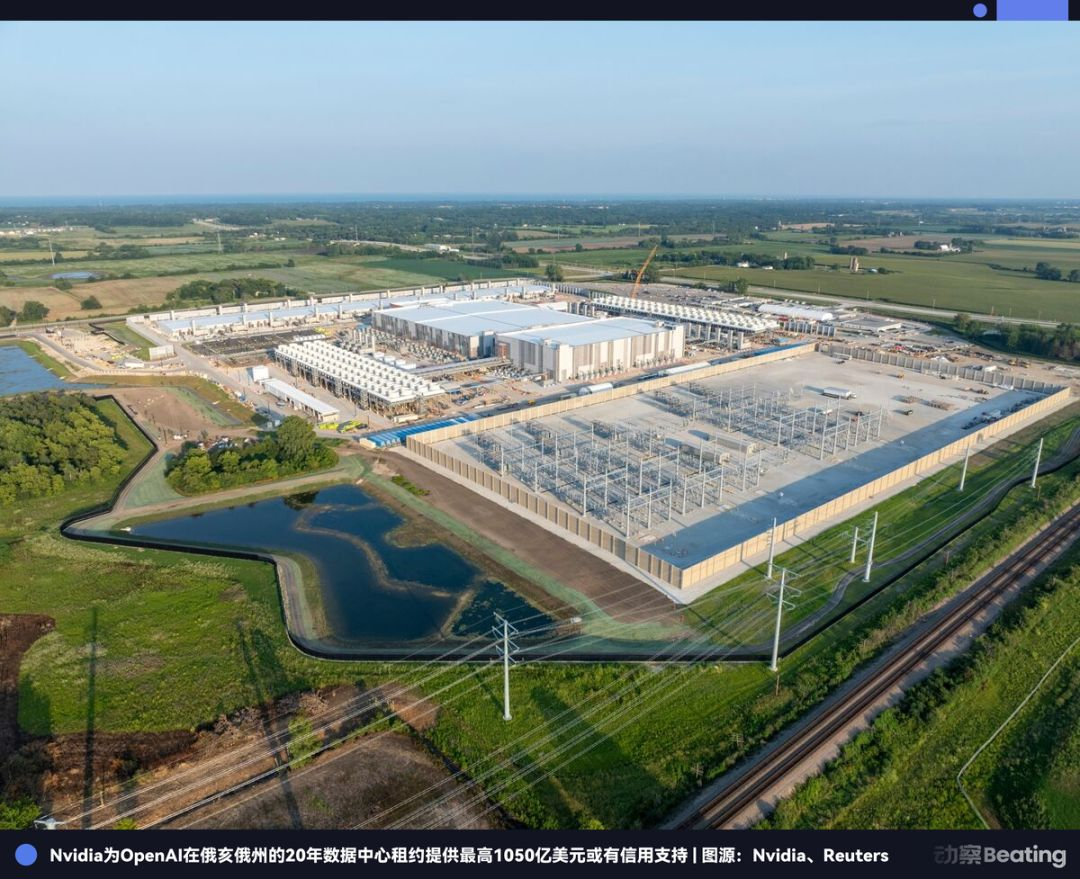
Komitmen ini mencakup sebagian pembayaran sewa, pembayaran listrik, dan nilai sisa fasilitas, tetapi tidak berarti Nvidia pada saat itu mengeluarkan kas dalam skala yang setara. Namun, komitmen ini mengubah pihak mana yang menanggung risiko. Pendapatan penjualan GPU dapat diakui hari ini, sementara sebagian risiko pemenuhan proyek hilir selama dua puluh tahun ke depan mulai masuk ke kredit Nvidia sendiri.
Aset bisa dipindahkan, tetapi pada akhirnya kredit harus ditanggung oleh seseorang.
Sekarang menyamakan gelombang finansialisasi komputasi ini dengan “kredit macet AI” masih terlalu dini. Banyak proyek inti pada akhirnya digunakan oleh perusahaan dengan kredit tinggi seperti Microsoft, Meta, dan Google. Kualitas kredit yang mendasarinya berbeda jauh dari pasar hipotek 2007. Banyak utang pusat data juga mensyaratkan pembayaran pokok 20% hingga 40% dalam masa kontrak, sehingga menurunkan tekanan untuk pembiayaan ulang sekaligus saat jatuh tempo.
Yang paling sensitif adalah perusahaan cloud komputasi dan perusahaan proyek. Mereka biasanya memakai kontrak pelanggan tiga sampai lima tahun untuk menopang sewa pusat data belasan tahun atau bahkan lebih lama, sambil mengandalkan ekspansi pembiayaan yang terus berlanjut. Jika pelanggan tidak memperpanjang kontrak dan sewa GPU turun, perubahan pertama-tama yang terjadi adalah harga dan ketentuan pinjaman berikutnya.
Dalam dua tahun terakhir, kontrak jangka panjang pelanggan dengan kredit yang tinggi sempat menekan biaya pembiayaan komputasi hingga rendah, bahkan membantu beberapa proyek memperoleh peringkat investment grade. Memasuki 2026, saat skala aset terus membesar, investor mulai menghitung ulang tenor kontrak, kredit pelanggan, dan nilai sisa GPU; ketentuan perlindungan pun bertambah.
Belum ada gagal bayar secara sistemik, tetapi siklus kredit sudah mulai.
Pasar masih bersedia menyediakan dana untuk AI, tetapi mulai memutuskan ulang kontrak seperti apa yang layak dipinjamkan dana, dan berapa tahun lagi satu paket GPU sebenarnya bisa dijadikan agunan.
Siapa yang bisa bertahan sampai akhir
Pabrikan besar di Tiongkok dan AS sama-sama mencari pendanaan jangka panjang untuk aset AI yang masa pengembaliannya lama, tetapi instrumen pembiayaan yang tersedia tidak sama.
Perusahaan-perusahaan AS memiliki pasar obligasi korporasi yang lebih dalam. Mereka juga bisa memasukkan pusat data besar ke dalam perusahaan proyek, membiayainya melalui sewa dan kontrak pelanggan, lalu aset berdurasi lebih panjang dipegang oleh dana asuransi dan dana infrastruktur.
Pasar kredit swasta jangka panjang dan pembiayaan berbasis proyek bagi perusahaan internet Tiongkok belum terbentuk dengan skala yang sama; karenanya pendanaan ekuitas, penjualan aset non-inti, dan alokasi kas di dalam grup memainkan peran yang lebih besar.
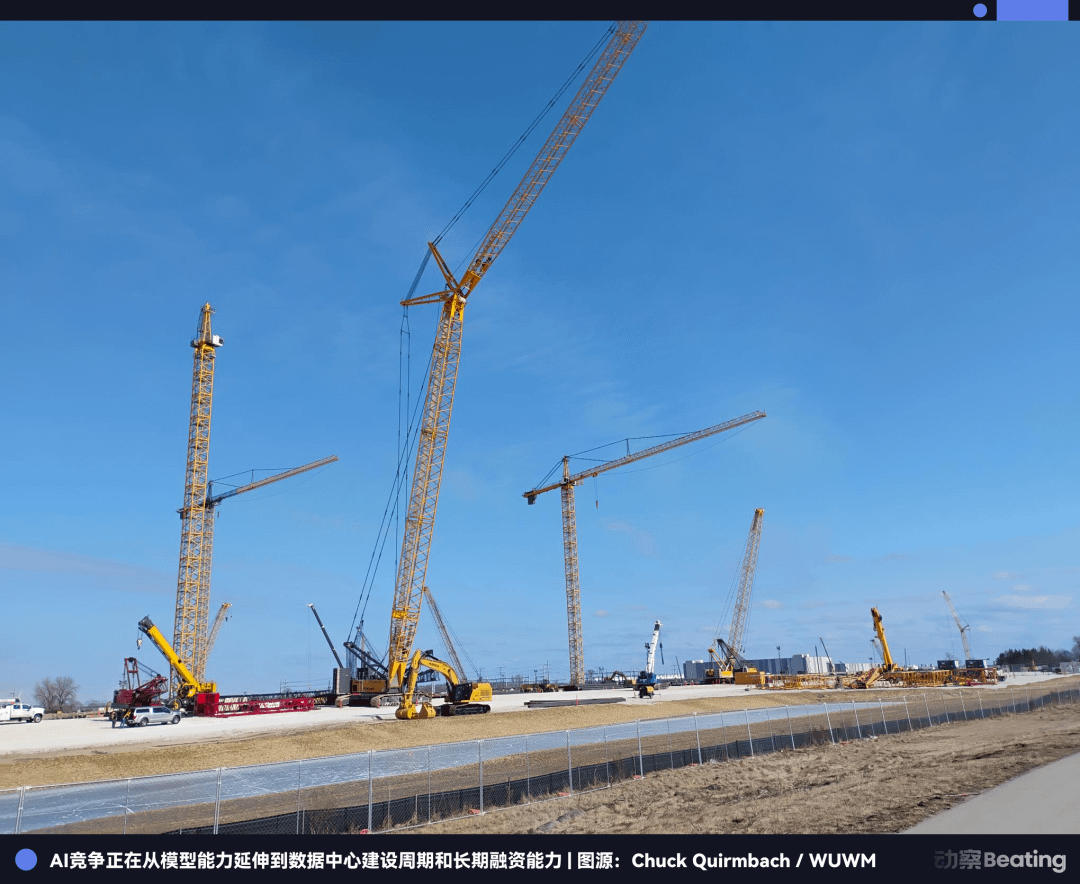
Alibaba memilih rights issue (penerbitan saham dengan hak), sementara Meta dan CoreWeave lebih banyak menggunakan pembiayaan berbasis proyek; pada dasarnya mereka sama-sama menangani pencocokan tenor (maturity matching). Investasi yang baru bisa dipulihkan setelah sepuluh tahun butuh sepotong uang yang bersedia menunggu sepuluh tahun.
Yang benar-benar melebar kesenjangan juga adalah seberapa lama kemampuan dana itu bisa terus bertahan.
Di luar AI, setiap perusahaan tetap punya beban modalnya sendiri. Alibaba masih terus menanamkan dana ke quick commerce dan e-commerce internasional; Baidu harus menyelesaikan transformasi AI saat arus kas iklan menyusut; Reality Labs milik Meta juga tetap memerlukan investasi jangka panjang.
Semakin mahal komputasi, semakin perlu strategi yang sebelumnya bisa dikerjakan secara paralel untuk disusun ulang urutannya.
Perusahaan yang arus kas bisnis lamanya stabil dan tumpukan asetnya cukup tebal bisa memperoleh dana jangka panjang dengan harga yang lebih rendah; karena itu mereka bisa menerima imbal hasil yang lebih lambat dan lebih banyak kali gagal. Sementara perusahaan yang bergantung pada ekspansi melalui pembiayaan ulang berkelanjutan memiliki ruang jauh lebih kecil untuk menghadapi fluktuasi permintaan dan kesalahan penilaian.
Kemampuan menanggung modal pada dasarnya adalah membeli waktu untuk ber-eksperimen (trial).
Peringkat model berubah setiap hari; sekali rilis, kesenjangan teknis bisa cepat dipersempit. Namun peringkat kredit, biaya pinjaman, dan kontrak 20 tahun yang sudah ditandatangani sulit diubah dalam satu kuartal. Ketertinggalan teknologi bisa dikejar, tetapi waktu yang ditinggalkan oleh struktur modal tidak mudah dibalik.
Carlota Perez dalam (Revolusi Teknologi dan Modal Keuangan) membagi revolusi teknologi menjadi dua tahap.
Pada tahap awal, modal finansial membanjir dalam jumlah besar; infrastruktur dipasang lebih dulu ketika permintaan industri belum matang. Setelah gelembung, penyesuaian harga, dan redistribusi kerugian, barulah infrastruktur yang sudah terbangun masuk ke penerapan berskala lebih besar.
Investasi berlebihan karena itu juga merupakan bagian dari siklus teknologi. Ia menyelesaikan pembangunan infrastruktur lebih cepat, tetapi penyesuaian valuasi, kerugian kredit, dan eliminasi modal ditinggalkan untuk tahap berikutnya. Masalah sesungguhnya tidak pernah sekadar ada atau tidaknya gelembung, melainkan siapa yang mampu melewati masa penyesuaian.
AI tahun 2026 sudah semakin mendekati tahap ini. Belanja modal mulai melampaui rentang yang bisa dengan mudah ditutup oleh arus kas operasi. Pemberi pinjaman mulai mematok harga kontrak pelanggan, nilai sisa aset, dan tenor pendanaan secara terpisah; persaingan perusahaan teknologi pun bergerak dari kemampuan model ke neraca keuangannya.
Dulu industri internet menganggap modal sebagai sumber daya yang nyaris tak terbatas. AI mengembalikan isu lahan, listrik, chip, depresiasi, dan sewa 20 tahun ke inti masalah operasional perusahaan teknologi.
Model menentukan batas atas teknis sebuah perusahaan, sementara kemampuan menanggung modal menentukan berapa lama lagi perusahaan bisa mendekati batas atas tersebut.
Tautan sumber naskah