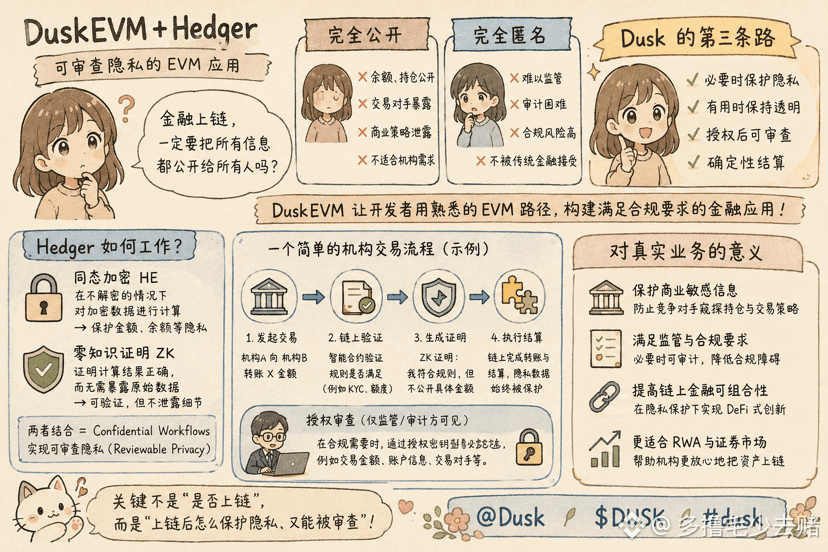
Saat saya membaca ulang dokumen Native Issuance untuk @Dusk , saya menemukan bahwa empat kata “aset di-chain” sangat mudah mencampur dua hal: token di rantai yang mewakili aset tidak berarti bahwa penerbitan dan pengelolaan aset tersebut sudah selesai dilakukan di rantai. Tokenization ≠ native issuance; perbedaan ini lebih layak diperhatikan daripada sekadar “berapa banyak jumlah RWA”.
Tokenization biasa umumnya terlebih dahulu membuat pemetaan atau bukti di rantai, tetapi aset yang mendasarinya, buku daftar (ledger), kustodian, dan sebagian proses penyelesaian masih bisa tertinggal di sistem tradisional. Jadi token di rantai hanya diputar sekali, namun pihak belakang harus mengonfirmasi sekali lagi: apakah pemegang di rantai sudah disinkronkan menjadi pemegang dalam sistem hukum atau sistem bisnis. Secara tampilan aset terasa dapat dikomposisikan, tetapi proses rekonsiliasi yang sebenarnya rumit tidak hilang.
Native issuance menempuh jalur lain: sejak penerbitan, aset dirancang agar berpusat pada buku besar on-chain, dan transfer, servicing, serta settlement berikutnya juga didorong melalui satu rangka status yang sama. Yang benar-benar berkurang bukan “langkah menerbitkan koin”, melainkan kebutuhan untuk memelihara dua rangka catatan otoritatif untuk aset yang sama—yang menimbulkan rekonsiliasi, serah-terima manual, dan ketidaksesuaian status.
Namun justru di sinilah cara penyampaian yang bersifat promosi paling mudah dilebihkan. Native issuance tidak berarti bahwa peran hukum, kustodi, dan regulasi otomatis menghilang. Dusk juga menegaskan, seberapa banyak lapisan kustodian atau pendaftaran eksternal benar-benar bisa dikurangi, tetap bergantung pada struktur hukum aset, kewenangan lembaga, dan desain produk. Jika rantai bisa menyatukan status, itu tidak berarti rantai bisa menggantikan semua hubungan kelembagaan.
Ini terutama penting dalam bisnis sekuritas. Setelah satu kali transfer, siapa yang berhak memegang, siapa yang memiliki hak, apakah settlement sudah selesai, dan kepada siapa harus mencari untuk dividen berikutnya atau aksi korporasi—semuanya tidak bisa dijawab hanya oleh satu token yang dapat dipindah-tangankan. Karena itu #dusk memasukkan access control, selective disclosure, settlement, dan servicing ke dalam siklus hidup aset yang sama, alih-alih menyerahkan kepatuhan sebagai tambalan di luar rantai.
Jadi ke depannya, ketika saya menilai apakah RWA benar-benar “di-chain”, saya tidak akan lebih dulu melihat berapa banyak token yang diterbitkan; saya akan melihat buku catatan mana yang menjadi authoritative record, dan berapa banyak langkah dalam siklus hidup aset yang masih harus dikonfirmasi di luar rantai. Apakah @Dusk bisa menjalankan native issuance sebagai proses rutin pasar yang teregulasi—itulah yang lebih ingin saya amati; $DUSK sebagai kebutuhan atas aset gas dan staking, pada akhirnya juga harus diverifikasi melalui aktivitas jaringan yang nyata.
Tokenization biasa umumnya terlebih dahulu membuat pemetaan atau bukti di rantai, tetapi aset yang mendasarinya, buku daftar (ledger), kustodian, dan sebagian proses penyelesaian masih bisa tertinggal di sistem tradisional. Jadi token di rantai hanya diputar sekali, namun pihak belakang harus mengonfirmasi sekali lagi: apakah pemegang di rantai sudah disinkronkan menjadi pemegang dalam sistem hukum atau sistem bisnis. Secara tampilan aset terasa dapat dikomposisikan, tetapi proses rekonsiliasi yang sebenarnya rumit tidak hilang.
Native issuance menempuh jalur lain: sejak penerbitan, aset dirancang agar berpusat pada buku besar on-chain, dan transfer, servicing, serta settlement berikutnya juga didorong melalui satu rangka status yang sama. Yang benar-benar berkurang bukan “langkah menerbitkan koin”, melainkan kebutuhan untuk memelihara dua rangka catatan otoritatif untuk aset yang sama—yang menimbulkan rekonsiliasi, serah-terima manual, dan ketidaksesuaian status.
Namun justru di sinilah cara penyampaian yang bersifat promosi paling mudah dilebihkan. Native issuance tidak berarti bahwa peran hukum, kustodi, dan regulasi otomatis menghilang. Dusk juga menegaskan, seberapa banyak lapisan kustodian atau pendaftaran eksternal benar-benar bisa dikurangi, tetap bergantung pada struktur hukum aset, kewenangan lembaga, dan desain produk. Jika rantai bisa menyatukan status, itu tidak berarti rantai bisa menggantikan semua hubungan kelembagaan.
Ini terutama penting dalam bisnis sekuritas. Setelah satu kali transfer, siapa yang berhak memegang, siapa yang memiliki hak, apakah settlement sudah selesai, dan kepada siapa harus mencari untuk dividen berikutnya atau aksi korporasi—semuanya tidak bisa dijawab hanya oleh satu token yang dapat dipindah-tangankan. Karena itu #dusk memasukkan access control, selective disclosure, settlement, dan servicing ke dalam siklus hidup aset yang sama, alih-alih menyerahkan kepatuhan sebagai tambalan di luar rantai.
Jadi ke depannya, ketika saya menilai apakah RWA benar-benar “di-chain”, saya tidak akan lebih dulu melihat berapa banyak token yang diterbitkan; saya akan melihat buku catatan mana yang menjadi authoritative record, dan berapa banyak langkah dalam siklus hidup aset yang masih harus dikonfirmasi di luar rantai. Apakah @Dusk bisa menjalankan native issuance sebagai proses rutin pasar yang teregulasi—itulah yang lebih ingin saya amati; $DUSK sebagai kebutuhan atas aset gas dan staking, pada akhirnya juga harus diverifikasi melalui aktivitas jaringan yang nyata.