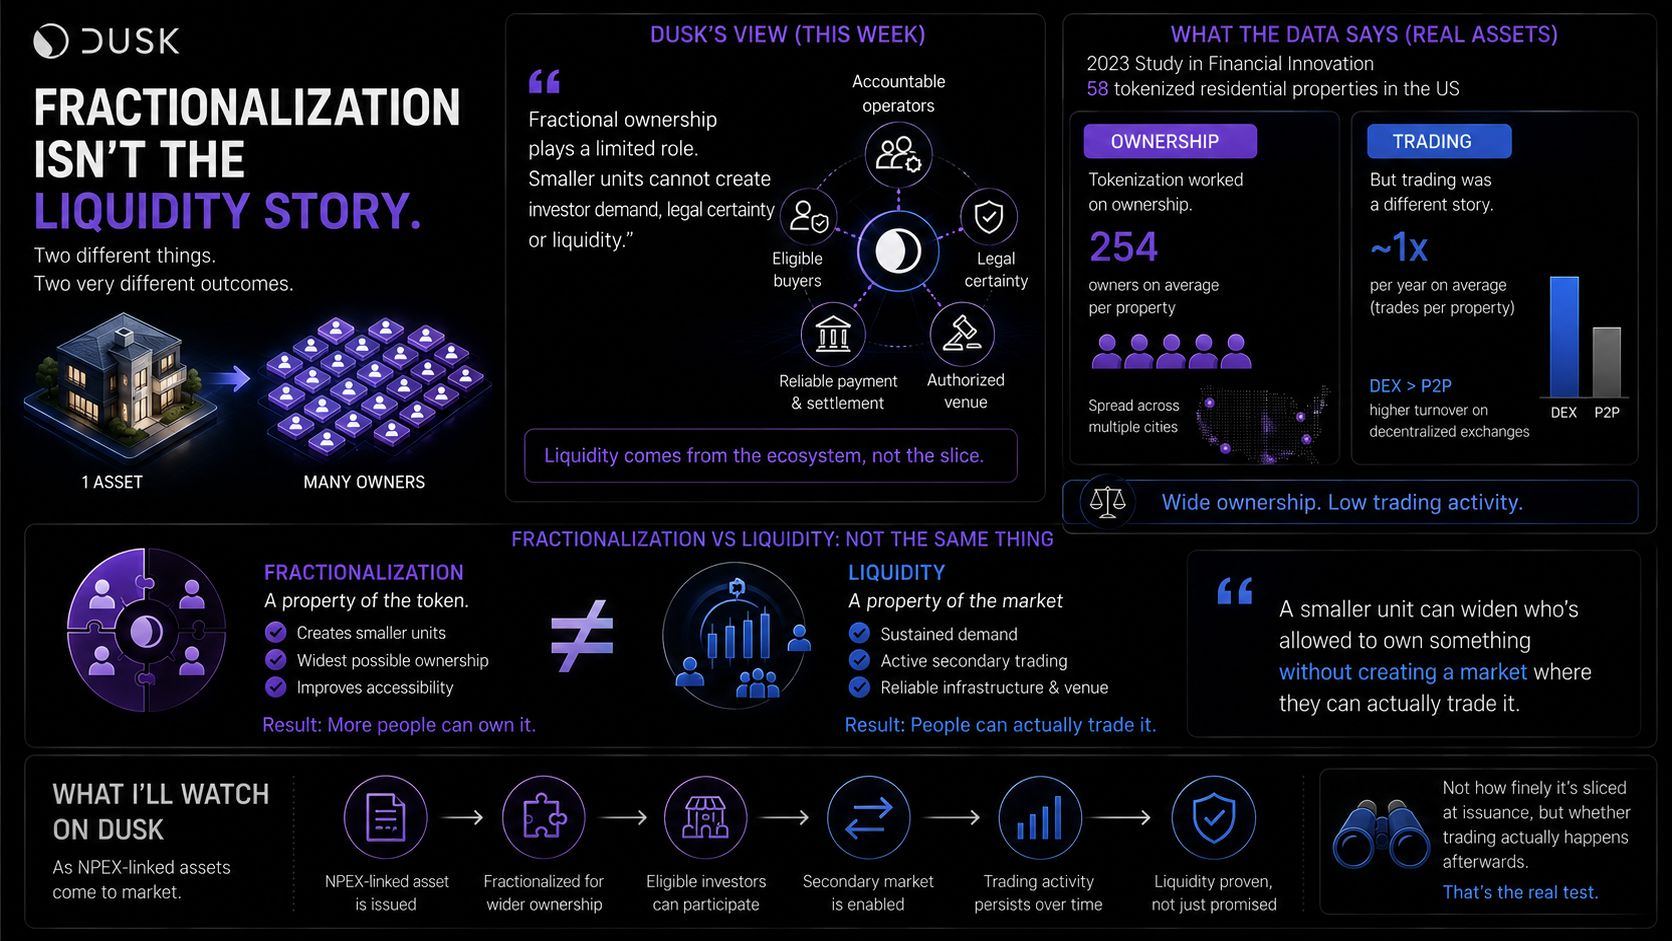
Saya mengira fraksionalisasi adalah sebagian besar cerita likuiditas: memecah sebuah aset menjadi unit-unit yang lebih kecil, sehingga kumpulan calon pemilik menjadi lebih luas. Tulisan Dusk sendiri tentang tokenisasi untuk UMKM, yang dipublikasikan minggu ini, menyatakan itu hanya bagian terbatas dari gambaran, dan sebuah studi akademis independen tentang aset-aset yang benar-benar ditokenisasi menunjukkan mengapa celah tersebut penting.
Dusk mengatakannya dengan gamblang: "kepemilikan terfraksional memainkan peran yang terbatas. Unit yang lebih kecil tidak dapat menciptakan permintaan investor, kepastian hukum, atau likuiditas." Menurut mereka, nilainya berasal dari menghubungkan sekuritas dengan operator yang bertanggung jawab, pembeli yang memenuhi syarat, pembayaran dan penyelesaian yang andal, serta tempat yang berwenang—bukan dari seberapa halus ia dipotong.
Sebuah studi tahun 2023 yang diterbitkan di Financial Innovation menguji sesuatu yang cukup dekat dengan klaim tersebut terhadap 58 properti residensial yang benar-benar ditokenisasi di AS. Untuk kepemilikan, hasilnya jelas: rata-rata properti memiliki 254 pemilik terpisah. Namun untuk perdagangan, gambarnya berbeda. Kepemilikan berpindah tangan sekitar sekali dalam setahun secara rata-rata, dengan properti di bursa terdesentralisasi berputar lebih sering dibandingkan yang diperdagangkan peer-to-peer, meskipun patokan tahunannya tetap rendah dalam kedua kasus.
Artinya, dua klaim yang sering disatukan orang—"aset ini terfraksionalisasi" dan "aset ini likuid"—sebenarnya menggambarkan dua hal yang berbeda. Fraksionalisasi adalah karakteristik dari token. Likuiditas adalah karakteristik dari pasar di sekitarnya.
"Unit yang lebih kecil bisa memperluas siapa yang diizinkan untuk memiliki sesuatu tanpa menciptakan pasar tempat mereka benar-benar bisa memperdagangkannya."
Yang akan saya pantau saat aset-aset yang terhubung dengan NPEX mulai hadir di Dusk: bukan seberapa halus aset tersebut difraksionalisasi pada saat penerbitan, melainkan apakah perdagangan sekunder benar-benar bertahan setelah itu—celah yang sama yang ditemukan studi 58-properti antara kepemilikan yang luas dan perdagangan yang aktif.
#dusk $DUSK @Dusk
Dusk mengatakannya dengan gamblang: "kepemilikan terfraksional memainkan peran yang terbatas. Unit yang lebih kecil tidak dapat menciptakan permintaan investor, kepastian hukum, atau likuiditas." Menurut mereka, nilainya berasal dari menghubungkan sekuritas dengan operator yang bertanggung jawab, pembeli yang memenuhi syarat, pembayaran dan penyelesaian yang andal, serta tempat yang berwenang—bukan dari seberapa halus ia dipotong.
Sebuah studi tahun 2023 yang diterbitkan di Financial Innovation menguji sesuatu yang cukup dekat dengan klaim tersebut terhadap 58 properti residensial yang benar-benar ditokenisasi di AS. Untuk kepemilikan, hasilnya jelas: rata-rata properti memiliki 254 pemilik terpisah. Namun untuk perdagangan, gambarnya berbeda. Kepemilikan berpindah tangan sekitar sekali dalam setahun secara rata-rata, dengan properti di bursa terdesentralisasi berputar lebih sering dibandingkan yang diperdagangkan peer-to-peer, meskipun patokan tahunannya tetap rendah dalam kedua kasus.
Artinya, dua klaim yang sering disatukan orang—"aset ini terfraksionalisasi" dan "aset ini likuid"—sebenarnya menggambarkan dua hal yang berbeda. Fraksionalisasi adalah karakteristik dari token. Likuiditas adalah karakteristik dari pasar di sekitarnya.
"Unit yang lebih kecil bisa memperluas siapa yang diizinkan untuk memiliki sesuatu tanpa menciptakan pasar tempat mereka benar-benar bisa memperdagangkannya."
Yang akan saya pantau saat aset-aset yang terhubung dengan NPEX mulai hadir di Dusk: bukan seberapa halus aset tersebut difraksionalisasi pada saat penerbitan, melainkan apakah perdagangan sekunder benar-benar bertahan setelah itu—celah yang sama yang ditemukan studi 58-properti antara kepemilikan yang luas dan perdagangan yang aktif.
#dusk $DUSK @Dusk