
Mata Uang Digital Bank Sentral (CBDC) dan stablecoin mengubah cara uang digital bekerja dengan menawarkan bentuk uang digital yang didukung negara dan diterbitkan secara pribadi.
Perbedaan utama antara CBDC dan stablecoin adalah:
Penerbit: CBDC adalah yang diterbitkan oleh bank sentral; stablecoin diterbitkan secara pribadi.
Dukungan: CBDC menggunakan cadangan negara; stablecoin menggunakan jaminan atau algoritma.
Tujuan: CBDC mendukung kebijakan; stablecoin memungkinkan pembayaran pribadi.
Dalam panduan ini, Anda akan mempelajari segala sesuatu tentang CBDC dan stablecoin, dan pada akhirnya, Anda akan dapat membedakan antara keduanya dan memahami peran mereka di masa depan uang digital.
Intisari Kunci:
CBDC adalah uang digital dari pemerintah; stablecoin adalah uang digital dari perusahaan swasta.
CBDC didukung oleh bank sentral dan merupakan uang yang sah; stablecoin didukung oleh cadangan atau kode dan dapat membawa risiko lebih.
CBDC bertujuan untuk mendukung pembayaran yang lebih cepat dan inklusi keuangan; stablecoin fokus pada fleksibilitas, penggunaan global, dan transfer biaya rendah.
Risiko berbeda: CBDC menimbulkan kekhawatiran privasi, sementara stablecoin dapat kehilangan nilai (depeg) atau menghadapi aturan yang tidak pasti.
Keduanya menunjukkan bagaimana masa depan uang dapat mencampurkan kontrol pemerintah dengan inovasi swasta.
Apa itu CBDC dan bagaimana cara kerjanya?
CBDC adalah bentuk uang digital yang diterbitkan oleh bank sentral. Mereka adalah kewajiban langsung negara, bukan bank komersial. Mereka dinyatakan 1:1 dengan mata uang nasional, dan diakui sebagai alat pembayaran yang sah (dapat digunakan untuk membayar utang).
Blockchain yang diizinkan atau buku besar terpusat dapat digunakan oleh CBDC. Pengguna mengaksesnya melalui dompet digital, dengan aturan yang ditegakkan oleh bank sentral dan perantara yang diatur.
CBDC dapat mendukung penyelesaian instan, pemrograman, dan batas-batas yang terperinci. Mereka mungkin terintegrasi dengan sistem pembayaran cepat, atau rel baru untuk penyelesaian grosir.
Perbedaan antara CBDC ritel dan grosir
CBDC ritel dirancang untuk masyarakat umum untuk pembayaran sehari-hari (membeli bahan makanan, menerima gaji, dll.). Mereka mencerminkan uang tunai tetapi dalam format digital, dengan ambang dompet dan tingkat privasi.
CBDC grosir ditujukan untuk lembaga keuangan, menyederhanakan penyelesaian dan likuiditas. Mereka bertujuan untuk memodernisasi sistem pembayaran seperti RTGs (Real-Time Gross Settlement) dan DvPs (Delivery-versus-Payment) serta meningkatkan cara perdagangan diselesaikan.
Beberapa yurisdiksi lebih memilih CBDC grosir, karena sistem pembayaran cepat swasta sudah berfungsi dengan baik untuk konsumen. Lainnya mengeksplorasi CBDC ritel untuk inklusi dan ketahanan.
Mengapa pemerintah mengejar mata uang digital
Pemerintah melihat CBDC sebagai alat untuk pembayaran lebih cepat, inklusi keuangan, dan kontrol kebijakan.
Beberapa melihat CBDC sebagai jawaban atas meningkatnya aset digital swasta, meningkatkan kompetisi, menetapkan standar privasi, dan mendapatkan kepercayaan publik untuk melawan stablecoin global.
CBDC dapat mendukung pilot lintas batas (pengujian), menghubungkan bank sentral di seluruh dunia untuk pertukaran dan penyelesaian mata uang asing secara instan (seperti yang terlihat dalam mBridge dan proyek CBDC lainnya).
Implementasi CBDC saat ini di seluruh dunia
Per Juli 2025, 137 negara, mencakup 98% dari PDB global, sedang mengeksplorasi CBDC. 49 saat ini dalam pilot, sementara beberapa telah diluncurkan.
CBDC yang diluncurkan seperti Sand Dollar Bahama, JAM-DEX Jamaika, dan eNaira Nigeria fokus pada jangkauan domestik dan akses untuk populasi setempat.
Pilot CBDC seperti e-CNY China, Euro Digital Uni Eropa, dan Dirham Digital UEA saat ini sedang dirancang dan bekerja menuju peluncuran.
Pandangan ke depan: CBDC dapat membuat pembayaran lebih cepat, dan memberikan pemerintah cara baru untuk mengelola ekonomi, membantu lebih banyak orang mengakses perbankan, sekaligus mengubah cara uang bergerak di seluruh dunia.
Memahami Stablecoin
Apa itu stablecoin dan mekanisme inti mereka
Stablecoin adalah token digital yang dikaitkan dengan nilai stabil melalui fiat, komoditas, atau crypto. Mereka mencari volatilitas rendah untuk pembayaran, perdagangan, dan tabungan, yang disampaikan di blockchain publik.
Mereka dipelihara melalui cadangan jaminan, crypto yang over-collateralized, dan algoritma yang mengelola pasokan. Transparansi bervariasi tergantung pada penerbit dan model.
Jenis-jenis stablecoin
Didukung oleh Fiat
Stablecoin yang didukung fiat dipatok 1:1 ke mata uang tradisional seperti Dolar AS, yang disimpan dalam cadangan oleh penerbit atau trust. Contohnya termasuk USD₮ dan EURC.
Didukung oleh Komoditas
Stablecoin yang didukung oleh komoditas memperoleh nilai mereka dari aset fisik seperti emas atau komoditas lainnya. Meskipun mereka dapat berguna untuk penyelesaian komoditas, mereka membawa risiko utama terkait dengan penyimpanan dan audit. Contohnya termasuk PAXG dan XAUT.
Didukung oleh Crypto
Stablecoin yang didukung oleh crypto dijamin dengan over-collateralization menggunakan cryptocurrency yang volatile melalui kontrak pintar. Stabilitas mereka dipertahankan dengan meminta jaminan tambahan dan menerapkan mekanisme likuidasi. Contohnya termasuk USDS dan LUSD.
Algoritmik
Stablecoin algoritmik bergantung pada kode untuk secara otomatis memperluas atau mengontrak pasokan guna mempertahankan ikatan mereka. Namun, kerapuhan desain ini terungkap oleh runtuhnya Terra pada tahun 2022 (UST).
Hibrida
Stablecoin hibrida menggabungkan cadangan offchain dengan mekanisme onchain untuk menyeimbangkan efisiensi modal dengan ikatan yang kuat. Contohnya adalah FRAX.
Menghasilkan Hasil
Stablecoin yang menghasilkan hasil didukung oleh cadangan yang menghasilkan pengembalian. Tergantung pada modelnya, hasil tersebut dapat diterima oleh penerbit atau didistribusikan kepada pemegang. Contohnya adalah Ondo USDY.
Stablecoin utama di pasar
Kapasitas pasar stablecoin global mencapai lebih dari $287 miliar (per 11 September 2025). Stablecoin terkemuka termasuk USD₮, USDC, dan USDS (sebelumnya DAI). Masing-masing memiliki model dukungan dan pangsa pasar yang berbeda.
USD₮ sendiri memegang ~59% pangsa pasar dan tetap menjadi stablecoin terbesar dengan pangsa yang kuat dalam pasangan perdagangan dan penggunaan pasar yang sedang berkembang. USDC memiliki daya tarik institusional sebagai dolar digital yang diatur dan transparan. USDS memimpin desain yang didukung crypto berdasarkan kapitalisasi pasar.
Kasus penggunaan dunia nyata dan pola adopsi
Volume transfer stablecoin tahunan mencapai $27,6T pada 2024, melampaui volume gabungan Visa dan Mastercard dan menunjukkan penggunaan global yang semakin meningkat di luar perdagangan crypto.
Kasus penggunaan dunia nyata termasuk pembayaran lintas batas, penyelesaian pedagang, faktur B2B, operasi perbendaharaan, dan remitansi dengan penyelesaian hampir instan.
Lembaga-lembaga sedang melakukan pilot penyelesaian onchain dengan deposito tokenized dan stablecoin, sambil tetap menghubungkan dengan sistem perbankan tradisional untuk mempercepat transfer.
Pandangan ke depan: Stablecoin mempermudah pengiriman, pengeluaran, dan penabungan uang secara online dengan memungkinkan pembayaran global yang cepat, transaksi bisnis, dan menghubungkan bank tradisional dengan blockchain, menunjukkan bahwa uang digital dapat menjadi bagian reguler dari keuangan sehari-hari.
Perbandingan Langsung: CBDC vs. Stablecoin
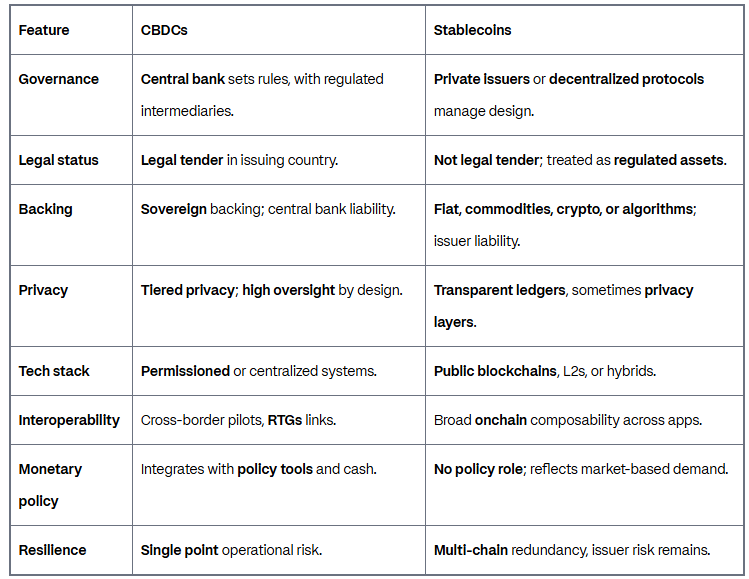
Tata kelola dan kontrol: otoritas terpusat vs. penerbitan swasta
CBDC dikendalikan oleh pemerintah, mendukung pengawasan, aturan anti pencucian uang (AML), dan jaring pengaman keuangan.
Stablecoin dikendalikan oleh perusahaan atau protokol swasta, dengan aturan pasar seperti transparansi, audit, dan arbitrase membantu menjaga mereka tetap terjaga.
Mekanisme dukungan dan stabilitas
CBDC didukung oleh bank sentral. Pemegang dapat selalu menukarnya karena mereka adalah alat pembayaran yang sah (dapat digunakan untuk membayar utang).
Stablecoin didukung oleh cadangan seperti uang tunai, obligasi pemerintah, crypto, atau algoritma. Misalnya, USD₮ sebagian besar memegang T-bills (surat utang pemerintah AS), dan USDC menyediakan laporan cadangan bulanan.
Implikasi privasi dan pengawasan
CBDC dapat memiliki beberapa fitur privasi, tetapi pemerintah dapat melihat transaksi. Orang menukar kenyamanan untuk privasi ketika mereka memilih CBDC dibandingkan stablecoin.
Stablecoin beroperasi di blockchain publik, sehingga transaksi terlihat untuk semua orang, meskipun beberapa berusaha menambahkan teknologi privasi.
Infrastruktur teknologi: blockchain vs. sistem yang diizinkan
CBDC biasanya menggunakan jaringan swasta atau database pusat, memungkinkan transaksi cepat dan akses yang terkontrol.
Stablecoin berjalan di blockchain publik seperti Ethereum, Solana, atau jaringan Layer 2, menggunakan standar terbuka dan keamanan Proof of Stake.
Status regulasi dan pengakuan alat pembayaran yang sah
CBDC adalah mata uang digital yang didukung oleh negara.
Stablecoin mendapatkan aturan yang lebih jelas di EU (MiCA) dan AS (GENIUS Act 2025), mencakup cadangan, pengungkapan, dan anti pencucian uang.
Pandangan ke depan: Meskipun CBDC dan stablecoin memiliki kelebihan dan kekurangan masing-masing, keduanya menunjukkan bagaimana masa depan uang dapat menggabungkan kontrol resmi dengan inovasi swasta, memberikan orang dan bisnis lebih banyak cara untuk membayar, menabung, dan memindahkan uang di seluruh dunia.