Saya menganggap pinjaman fixed-rate pada TermMax berarti satu angka saja: apa pun yang Anda pinjam, itulah jumlah tetap yang akhirnya Anda bayarkan kembali. Itu belum seluruh gambarnya.
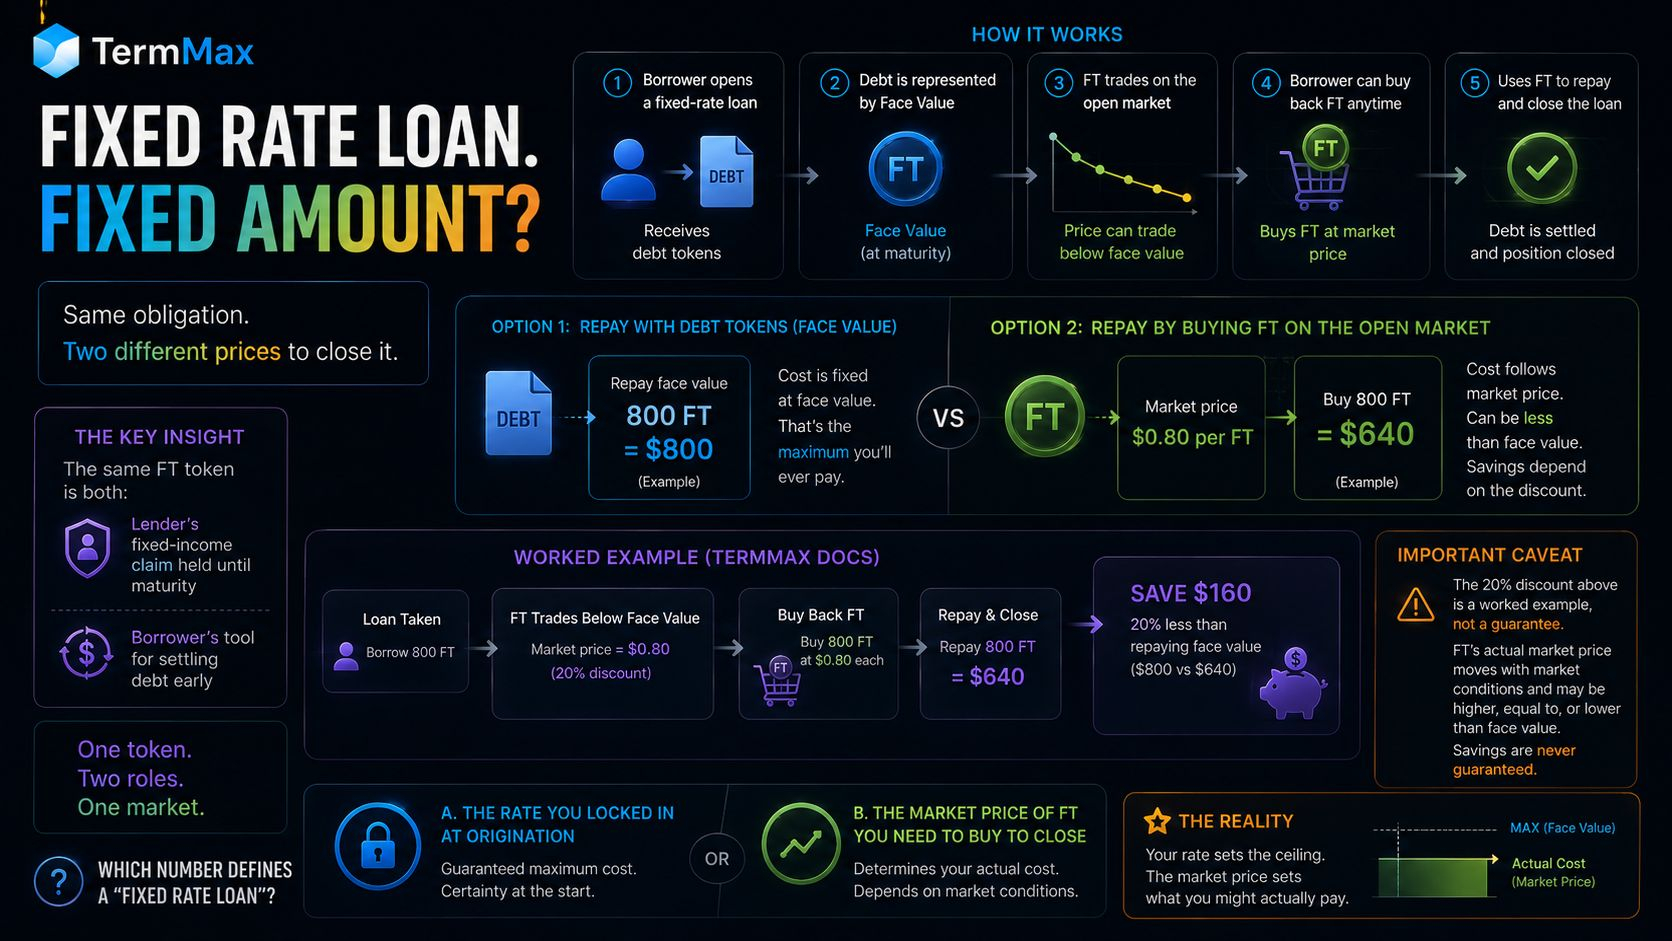
Berikut mekanismenya. Saat seorang peminjam mengambil pinjaman, mereka menerima debt tokens dan bisa melunasi dengan mengembalikan nilai nominal yang persis. Namun TermMax juga memungkinkan mereka membeli kembali FT—token yang mewakili utang yang sama—dari pasar terbuka. FT dapat diperdagangkan di bawah nilai nominal sebelum jatuh tempo, dan contoh kerja TermMax menunjukkan bagaimana hal itu dapat menurunkan biaya pelunasan. Dalam contoh tersebut, seorang peminjam yang memiliki kewajiban 800 FT dapat membelinya kembali dengan harga $0,80 per unit dan melunasi utang sebesar $640, alih-alih membayar $800 secara langsung. Kewajiban yang sama, dua harga berbeda untuk menutupnya.
Ini bukan sekadar perbedaan pembulatan. Ini adalah celah 20% antara jumlah pembayaran menurut kontrak dan biaya aktual untuk menutup posisi—tergantung di mana FT kebetulan diperdagangkan pada hari itu.
Berikut yang terungkap dari hal itu: token FT yang sama secara bersamaan adalah klaim fixed-income milik pemberi pinjaman yang dipegang sampai jatuh tempo, dan alat milik peminjam untuk menyelesaikan utang lebih cepat. Utang bukan angka yang diam saja dari saat penerbitan hingga jatuh tempo. Nilainya bisa memiliki harga pasar sebelum jatuh tempo, dan harga pasar tersebut dapat bergerak secara independen dari tingkat bunga (rate) yang dikutip pada saat origination.
Satu catatan penting untuk disebutkan: dokumentasi TermMax sendiri memakai angka 20% ini sebagai contoh yang dihitung, bukan kondisi pasar yang dijamin. Diskon aktual FT bergerak mengikuti kondisi pasar dan tidak selalu selebar itu.
Jadi, angka mana yang seharusnya mendefinisikan “pinjaman fixed-rate”: tingkat bunga yang Anda kunci saat origination, atau harga pasar dari instrumen yang perlu Anda beli untuk menutupnya?
#termmax @TermMax
Berikut mekanismenya. Saat seorang peminjam mengambil pinjaman, mereka menerima debt tokens dan bisa melunasi dengan mengembalikan nilai nominal yang persis. Namun TermMax juga memungkinkan mereka membeli kembali FT—token yang mewakili utang yang sama—dari pasar terbuka. FT dapat diperdagangkan di bawah nilai nominal sebelum jatuh tempo, dan contoh kerja TermMax menunjukkan bagaimana hal itu dapat menurunkan biaya pelunasan. Dalam contoh tersebut, seorang peminjam yang memiliki kewajiban 800 FT dapat membelinya kembali dengan harga $0,80 per unit dan melunasi utang sebesar $640, alih-alih membayar $800 secara langsung. Kewajiban yang sama, dua harga berbeda untuk menutupnya.
Ini bukan sekadar perbedaan pembulatan. Ini adalah celah 20% antara jumlah pembayaran menurut kontrak dan biaya aktual untuk menutup posisi—tergantung di mana FT kebetulan diperdagangkan pada hari itu.
Berikut yang terungkap dari hal itu: token FT yang sama secara bersamaan adalah klaim fixed-income milik pemberi pinjaman yang dipegang sampai jatuh tempo, dan alat milik peminjam untuk menyelesaikan utang lebih cepat. Utang bukan angka yang diam saja dari saat penerbitan hingga jatuh tempo. Nilainya bisa memiliki harga pasar sebelum jatuh tempo, dan harga pasar tersebut dapat bergerak secara independen dari tingkat bunga (rate) yang dikutip pada saat origination.
Satu catatan penting untuk disebutkan: dokumentasi TermMax sendiri memakai angka 20% ini sebagai contoh yang dihitung, bukan kondisi pasar yang dijamin. Diskon aktual FT bergerak mengikuti kondisi pasar dan tidak selalu selebar itu.
Jadi, angka mana yang seharusnya mendefinisikan “pinjaman fixed-rate”: tingkat bunga yang Anda kunci saat origination, atau harga pasar dari instrumen yang perlu Anda beli untuk menutupnya?
#termmax @TermMax