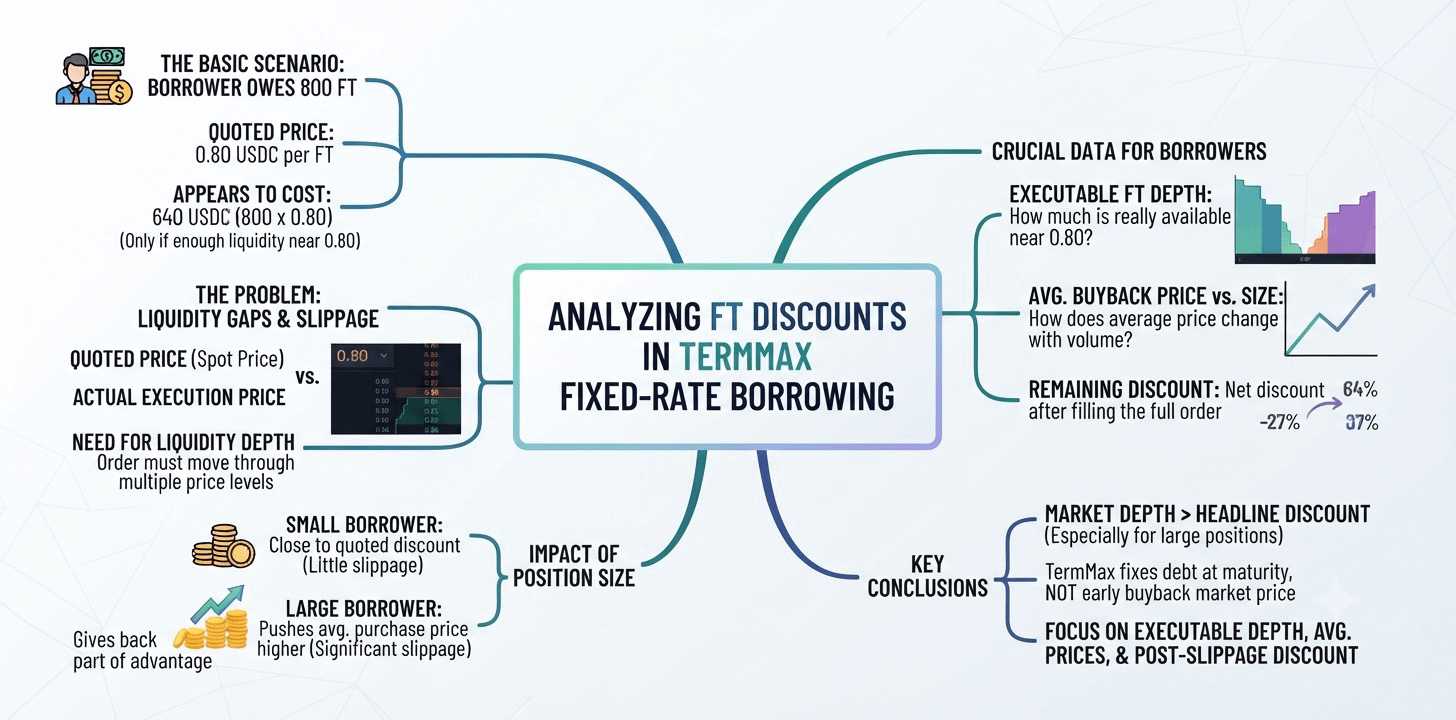
Satu contoh TermMax membuat saya melihat diskon FT di pasar pinjaman suku bunga tetap dengan cara yang sedikit berbeda.
Seorang peminjam mungkin berutang 800 Fixed-rate Tokens (FT). Jika FT diperdagangkan pada 0,80 USDC, membeli kembali seluruh jumlah tampaknya akan menelan biaya 640 USDC.
Namun itu hanya berlaku jika FT yang tersedia cukup banyak di sekitar 0,80.
Harga yang dikutip memberi tahu saya di mana pasar sedang melakukan perdagangan. Harga itu tidak memberi tahu saya berapa sebenarnya biaya untuk membeli 800 FT, terutama jika pesanan harus melewati beberapa tingkat likuiditas.
Kesenjangan itu menjadi lebih penting saat ukuran posisi bertambah. Peminjam kecil mungkin mendekati diskon yang dikutip. Peminjam yang lebih besar bisa mendorong harga beli rata-rata menjadi lebih tinggi dan mengembalikan sebagian keuntungan tersebut melalui slippage.
Yang belum saya ketahui adalah seberapa cepat hal itu terjadi di pasar FT TermMax.
Data yang berguna adalah kedalaman di balik kutipan: berapa banyak FT yang tersedia di dekat 0,80, bagaimana perubahan harga pembelian rata-rata seiring ukuran, dan seberapa besar diskon terhadap nilai nominal yang masih tersisa setelah pesanan penuh terisi.
Itu memberi tahu saya lebih banyak daripada harga spot FT itu sendiri.
TermMax dapat memperbaiki apa yang harus dibayar peminjam saat jatuh tempo. TermMax tidak dapat memperbaiki harga yang akan ditawarkan pasar ketika peminjam tersebut mencoba membeli kembali utangnya lebih awal.
Untuk posisi yang lebih besar, kedalaman pasar menjadi lebih penting daripada diskon headline.
Saya memantau kedalaman FT yang dapat dieksekusi, harga pembelian kembali rata-rata di berbagai ukuran posisi, serta seberapa banyak diskon yang bertahan setelah slippage.
#termmax @TermMax