



Ditulis oleh Gino Mato
Dikompilasi oleh Saoirse, Foresight News
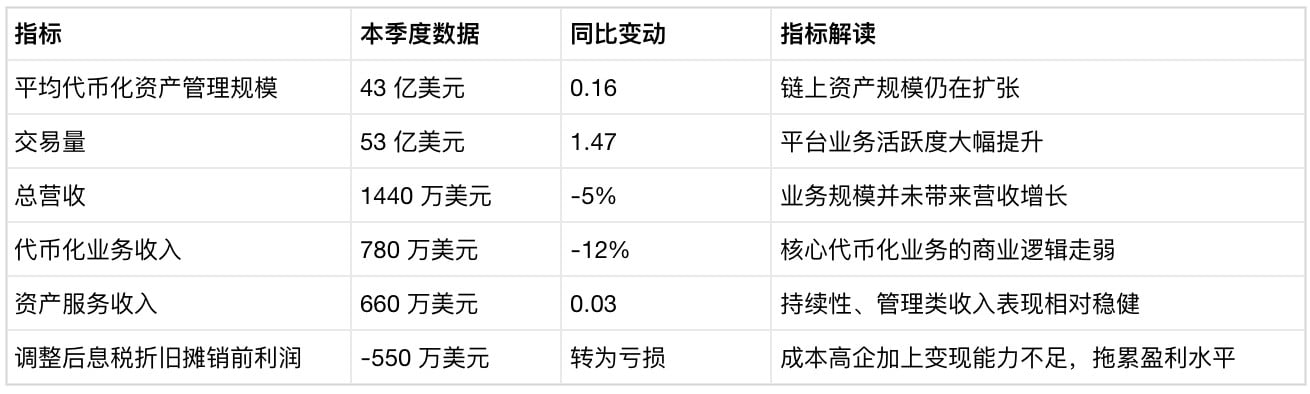
Laporan keuangan kuartal pertama setelah go public Securitize: rata-rata skala pengelolaan aset tokenisasi di platform mencatat rekor tertinggi sepanjang sejarah sebesar 4,3 miliar dolar AS, naik 16% year-on-year; volume transaksi platform melonjak 147%, menjadi 5,3 miliar dolar AS.
Namun, total pendapatan perusahaan turun 5% year-on-year, menjadi hanya 14,4 juta dolar AS; pendapatan bisnis tokenisasi turun sekitar 12%, menjadi 7,8 juta dolar AS; laba rugi sebelum pajak, bunga, penyusutan, dan amortisasi (EBITDA) yang disesuaikan berbalik menjadi rugi 5,5 juta dolar AS.
Dibandingkan periode yang sama tahun lalu, perusahaan memindahkan lebih banyak aset ke blockchain, sehingga volume bisnis yang ditangani meningkat secara signifikan; tetapi uang yang diperoleh justru menjadi lebih sedikit.
Wakil kepala keuangan menafsirkan kesenjangan antara skala dan pendapatan
Kepala keuangan Securitize, Francisco Flores, dalam konferensi telepon laporan keuangan menyatakan bahwa saat ini porsi pendapatan yang berasal dari skala pengelolaan aset sangat kecil; hingga kini, mayoritas volume transaksi platform belum berhasil dikomersialisasikan menjadi arus kas.
Ia menambahkan bahwa sebagian besar pendapatan dari bisnis tokenisasi saat ini tetap berasal dari menghubungkan protokol-protokol baru serta memperluas jaringan bisnis seperti proyek-proyek tersebut.
Sementara itu, pendapatan layanan aset—yakni biaya layanan yang dikenakan atas dana yang masih tersimpan di platform—ternyata jauh lebih baik: naik sedikit 3% year-on-year, menjadi 6,6 juta dolar AS. Flores menyebutkan bahwa pembukuan transaksi (transaction monetization) adalah peluang jangka menengah-panjang, dan model bisnis saat ini belum mampu menggali pendapatan dari bagian tersebut.
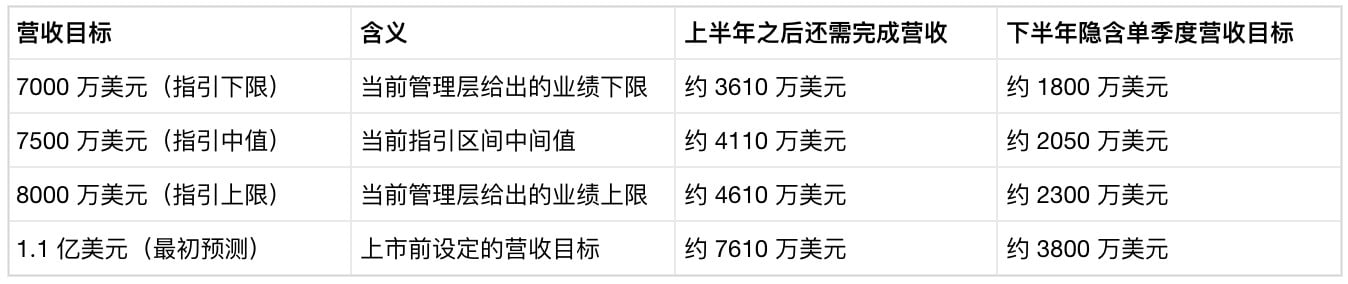
Dokumen sebelum Securitize go public pernah memperkirakan bahwa total pendapatan perusahaan pada 2026 dapat mencapai 110 juta dolar AS, dengan laba rugi sebelum pajak, bunga, penyusutan, dan amortisasi 32 juta dolar AS. Manajemen menyebutkan bahwa dari total tersebut, pendapatan sebesar 85 juta dolar AS memiliki jaminan kontrak, termasuk pendapatan berulang, atau bertumpu pada skala aset yang sudah ada serta relasi kerja sama; karena itu, proyeksi awal dianggap memiliki tingkat keterwujudan yang tinggi.
Kini manajemen menurunkan panduan pendapatan tahunan menjadi 70–80 juta dolar AS. Total pendapatan paruh pertama perusahaan adalah 33,9 juta dolar AS. Jika ingin mencapai batas bawah panduan, pada paruh kedua setiap kuartal perlu menghasilkan sekitar 18 juta dolar AS pendapatan; untuk menyentuh batas atas panduan, pendapatan per kuartal harus mendekati 23 juta dolar AS.
Jika ingin mencapai target awal 110 juta dolar AS, pendapatan per kuartal harus mencapai 38 juta dolar AS, setara lebih dari 2,6 kali pendapatan kuartal ini.
Mengapa terdapat kesenjangan besar antara skala aset tokenisasi dan pendapatan
Edwin Mata, CEO Brickken, platform tokenisasi, mengatakan bahwa kontradiksi yang terungkap dari laporan keuangan Securitize adalah masalah struktural yang dihadapi seluruh industri.
Ia menyebutkan bahwa skala pengelolaan aset tokenisasi dapat terus meningkat, tetapi model keuntungan komersial yang ada di baliknya sulit sekali untuk ikut tereskalasi secara massal; hanya dengan men-chain lebih banyak aset tidak otomatis menghasilkan model bisnis yang dapat tumbuh seiring skala.
Mata menjelaskan, saat ini pelaksanaan tokenisasi sebagian besar bergantung pada proyek kustom skala besar, integrasi sistem khusus, serta penyesuaian untuk yurisdiksi yang berbeda; sekaligus harus menyediakan banyak layanan profesional untuk setiap penerbitan aset baru.
Setiap kali menambah satu jenis aset, masuk ke satu yurisdiksi baru, atau meluncurkan produk baru, pada umumnya itu berarti membuka satu rangkaian proyek implementasi yang sepenuhnya baru. Ketika keuntungan perlu diwujudkan melalui penyesuaian pada setiap proyek satu per satu, kecepatan ekspansi aset tokenisasi akan jauh melampaui pendapatan berulang yang bisa dihasilkannya.
Mata berpendapat bahwa peluang bisnis yang benar-benar besar muncul setelah aset selesai di-chain, bukan pada tahap penerbitan. Perusahaan membutuhkan infrastruktur yang bisa mengelola produk keuangan dalam jangka panjang, mencakup seluruh kemampuan seperti kontrol akses, penilaian kepatuhan (compliance review), pelaporan data, pembagian hasil (revenue/hasil), penanganan aksi korporasi, dan transfer di pasar sekunder.
Inilah perbedaan penerapan pendapatan dan pendapatan infrastruktur: pendapatan implementasi adalah biaya sekali yang dikenakan saat aset dideploy ke blockchain; sedangkan pendapatan infrastruktur adalah biaya berkelanjutan yang timbul dari menjaga aset tetap beroperasi di blockchain.
Menurutnya, agar bisa memperoleh pendapatan dari infrastruktur, industri tokenisasi perlu menyamai perangkat lunak perusahaan: membangun infrastruktur yang distandarkan, menciptakan alur kerja yang bisa digunakan kembali; satu sistem yang sama mampu mendukung berbagai produk keuangan sekaligus, serta menyesuaikan dengan banyak yurisdiksi.
Arsitektur bisnis yang kompleks tetap membutuhkan konsultasi dan layanan profesional, tetapi logika inti menghasilkan laba harus tertanam di dalam infrastruktur itu sendiri.
Mengapa perhitungan sederhana atas tarif platform dapat menimbulkan salah tafsir
Utkarsh Ahuja, pendiri sekaligus managing partner Moon Pursuit Capital, menilai laporan keuangan Securitize ini memiliki makna peringatan yang sangat realistis: kecepatan pelaksanaan industri dan kecepatan komersialisasi serta monetisasi benar-benar tidak berjalan seiring.
Ia mengajukan pertanyaan kepada para investor: ketika skala pengelolaan aset dan volume transaksi terus berkembang, apa yang akan terjadi pada sisi bisnis? Seberapa besar tambahan tersebut dapat diubah menjadi pendapatan yang berkelanjutan? Apakah margin laba bisa membaik? Setelah skala usaha membesar, apakah efisiensi operasional turut meningkat?
Ahuja menyatakan bahwa industri tokenisasi sedang memasuki tahap perkembangan yang rasional. Dalam beberapa tahun terakhir, pasar telah membuktikan bahwa institusi memang bersedia men-chain aset dunia nyata; kini giliran model bisnis dari infrastruktur yang menopang segmen ini untuk diuji.
Seiring masuknya lebih banyak dana institusional ke aset tokenisasi, investor akan semakin memerhatikan kualitas pendapatan, retensi pelanggan, margin laba, serta imbal hasil komersial dari aset operasional jangka panjang. Ini juga menjadi kunci untuk membedakan apakah platform benar-benar memiliki bisnis yang berkelanjutan, atau hanya bercerita soal pertumbuhan.
Jika pendapatan 14,4 juta dolar AS Securitize dibagi langsung dengan volume transaksi 5,3 miliar dolar AS, tampaknya bisa dihitung tarif platform yang cukup bagus; namun algoritma semacam itu sama sekali tidak mencerminkan kondisi profitabilitas perusahaan yang sebenarnya.
Definisi volume transaksi yang digunakan Securitize sangat luas, mencakup investasi, penebusan (redeem), dividen, dan pemindahan aset lintas rantai; sementara kepala keuangan Flores juga mengakui bahwa dari volume transaksi tersebut, hanya sebagian kecil yang benar-benar dapat menghasilkan pendapatan.
Kesimpulan yang paling sesuai dengan kenyataan adalah: hingga kini Securitize belum membangun model matang «aktivitas platform‑bagi hasil pendapatan». Fakta ini jauh lebih layak diperhatikan daripada angka tarif tunggal mana pun.
Bagaimana kontradiksi skala aset tokenisasi vs pendapatan akan berevolusi ke depan
Skenario bullish: Securitize memperkuat bisnis saham publik yang ditokenisasi, mengandalkan penerbit men-tokenisasi saham, kemampuan pialang, dan penyelesaian atomik (atomic settlement) untuk memunculkan perdagangan frekuensi tinggi, sehingga menghasilkan pendapatan dari biaya transaksi. Manajemen menilai, dibanding obligasi negara tokenisasi dan produk kredit, perdagangan saham tokenisasi memiliki karakter transaksi yang lebih kuat. Namun, bisnis ini merupakan tata letak jangka menengah-panjang; dampaknya tidak akan terlihat dalam siklus kinerja tahun ini.
Agar pendapatan sepanjang tahun mendekati bahkan mencapai 80 juta dolar AS, pada paruh kedua setiap kuartal perlu meraih sekitar 23 juta dolar AS pendapatan, jauh lebih cepat dibanding kuartal saat ini.
Skenario bearish: skala pengelolaan aset dan volume transaksi terus mencetak rekor baru, tetapi model bisnis yang mendasarinya tetap bergantung pada satu per satu proyek kustom; pendapatan bisnis tokenisasi bergejolak tajam, pertumbuhan pendapatan layanan aset terlalu lambat, sehingga tidak dapat mengimbangi masalah-masalah di atas.
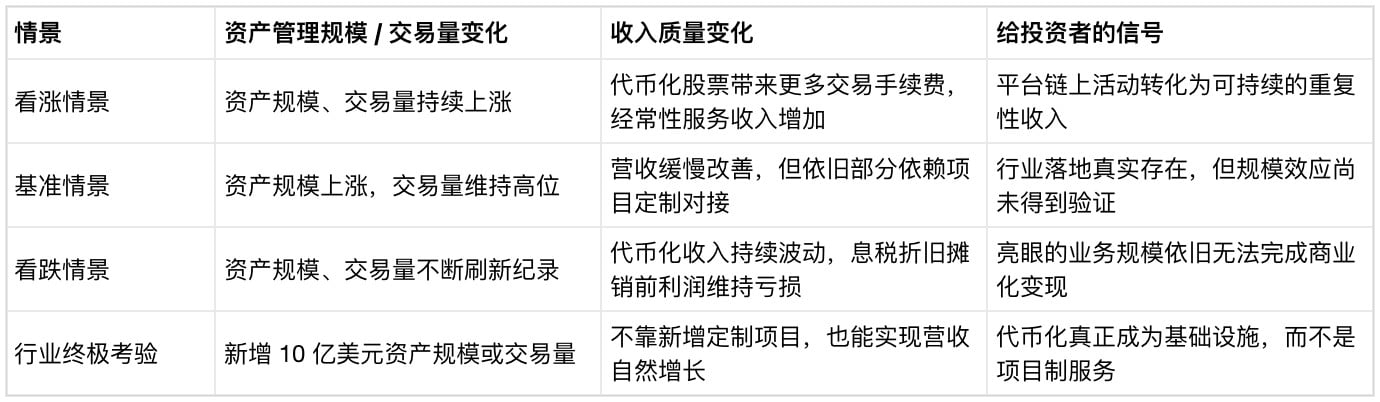
Jika acuan batas bawah pendapatan sepanjang tahun hanya 70 juta dolar AS, maka pendapatan per kuartal cukup sekitar 18 juta dolar AS, sedikit lebih tinggi dari kuartal saat ini saja. Meski skala bisnis yang diumumkan ke publik terus mencetak rekor baru, laba rugi sebelum pajak, bunga, penyusutan, dan amortisasi (EBITDA) yang disesuaikan tetap berpotensi besar untuk bertahan dalam kondisi rugi.
Uji coba utama yang harus dihadapi industri tokenisasi ke depan adalah: ketika platform menambahkan skala aset atau volume transaksi tingkat miliaran lagi, apakah bisa menghasilkan pendapatan berkelanjutan secara mandiri tanpa mengandalkan proyek-proyek baru?