

Awalnya, saya mulai memberi perhatian lebih dekat pada @TermMax karena kampanye Binance Square yang sedang berlangsung.
Tapi setelah menghabiskan waktu menelusuri dokumentasi protokol, pembaruan produk, dan perkembangan terbaru, saya pikir kisah yang lebih menarik bukanlah kampanyenya sendiri.
Ini adalah masalah yang sedang coba dipecahkan oleh TermMax.
DeFi telah membangun pasar yang sangat efisien untuk pertukaran, leverage, dan pinjaman dengan suku bunga variabel. Namun yang masih kurang pada skala yang sama adalah sesuatu yang hampir dianggap remeh oleh keuangan tradisional: biaya pinjaman yang dapat diprediksi dalam periode waktu tertentu.
Di situlah TermMax memposisikan dirinya.
---
Gagasan Inti: Tarif Tetap, Jangka Waktu Tetap
Sebagian besar money market DeFi besar menggunakan suku bunga mengambang.
Jika permintaan pinjaman meningkat atau likuiditas yang tersedia menurun, suku bunga bisa berubah dengan cepat. Fleksibilitas ini berguna, tetapi juga menciptakan ketidakpastian.
Seorang peminjam mungkin mengetahui biaya pinjaman hari ini tanpa mengetahui seperti apa biaya tersebut beberapa minggu ke depan.
TermMax mendekati pinjaman secara berbeda dengan membuat pasar berisi struktur suku bunga yang terdefinisi dan jatuh tempo.
Bagi peminjam, tujuannya adalah biaya pendanaan yang dapat diprediksi.
Bagi pemberi pinjaman, targetnya adalah imbal hasil yang bisa dipahami sebelum jatuh tempo, bukan terus berubah mengikuti pemanfaatan (utilization).
Kedengarannya tidak semenarik narasi high-yield baru, tapi menurut saya itu menjawab kebutuhan finansial yang jauh lebih mendasar.
Utang dengan tarif tetap adalah salah satu fondasi keuangan tradisional. Jika modal yang lebih serius pada akhirnya bergerak on-chain, biaya permodalan yang dapat diprediksi bisa menjadi semakin penting.
---
Cara Kerja Struktur TermMax
Apa yang meyakinkan saya bahwa TermMax lebih dari sekadar protokol pinjaman biasa dengan label “tarif tetap” adalah mekanisme yang mendasarinya.
Protokol berputar di sekitar tiga aset: FT, XT, dan GT.
FT — Token Tarif Tetap
FT mewakili pembayaran utang-tokens di masa depan.
Seorang pemberi pinjaman dapat memperoleh FT dengan diskon lalu menebusnya sesuai nilai wajarnya ketika pasar mencapai jatuh tempo.
Secara sederhana, ini berperilaku agak seperti obligasi zero-coupon on-chain.
Jika harga pembelian dan nilai jatuh tempo diketahui, pemberi pinjaman dapat memahami imbal hasil yang diharapkan saat memasuki posisi.
XT — X Token
XT melengkapi FT dalam struktur utang protokol.
Bersama-sama, FT dan XT membantu merepresentasikan nilai ekonomi saat ini dari pinjaman dan komponen bunganya.
Bagi pengguna biasa, detail teknisnya mungkin terlihat rumit pada awalnya. Yang penting adalah struktur ini memungkinkan protokol memisahkan dan memberi harga nilai waktu utang, bukan hanya mengandalkan tarif pinjaman mengambang.
GT — Token Gearing
GT adalah NFT yang mewakili posisi pinjaman atau leverage, termasuk agunan dan utang.
Ini sangat menarik karena posisi leverage yang kompleks dapat direpresentasikan melalui satu struktur on-chain, alih-alih mengharuskan pengguna mengulang berkali-kali transaksi pinjam-dan-supply secara manual.
Dokumentasi protokol masih menekankan hal penting: pinjaman yang dijamin agunan membawa risiko likuidasi ketika nilai LTV posisi menjadi tidak aman.
Jadi “suku bunga pinjaman tetap” tidak berarti “pinjaman tanpa risiko.”
---
Mengapa App V2 Penting
Protokol yang secara teknis canggih tidak cukup jika pengguna biasa merasa menyulitkan untuk digunakan.
Itulah mengapa App V2 adalah salah satu pengembangan TermMax yang saya anggap lebih penting daripada yang mungkin terlihat pada awalnya.
Antarmuka yang lebih baru menggabungkan:
- Order terpadu
- Banyak chain dalam satu tampilan
- Limit order di seluruh pasar
- Posisi utang
- Kepemilikan FT
- Saham vault
- Open order
- Riwayat transaksi
Gagasan dasarnya adalah “satu aplikasi, setiap chain, setiap order.”
Bagi saya, ini menjawab salah satu masalah praktis terbesar DeFi: fragmentasi.
Pengguna seharusnya tidak perlu terus berpindah antar antarmuka hanya untuk memahami di mana modal mereka ditempatkan.
Jika TermMax terus berkembang melewati berbagai chain, memiliki lapisan produk yang terpadu menjadi semakin penting.
---
Pertumbuhan: Baseline Lama vs Kemajuan Terkini
Whitepaper token Maret 2026 melaporkan baseline lebih dari:
- 837.000 dompet terdaftar
- $64M TVL
- 170.000 pengguna aktif harian puncak
- 7 chain yang didukung
- 20+ kemitraan institusional
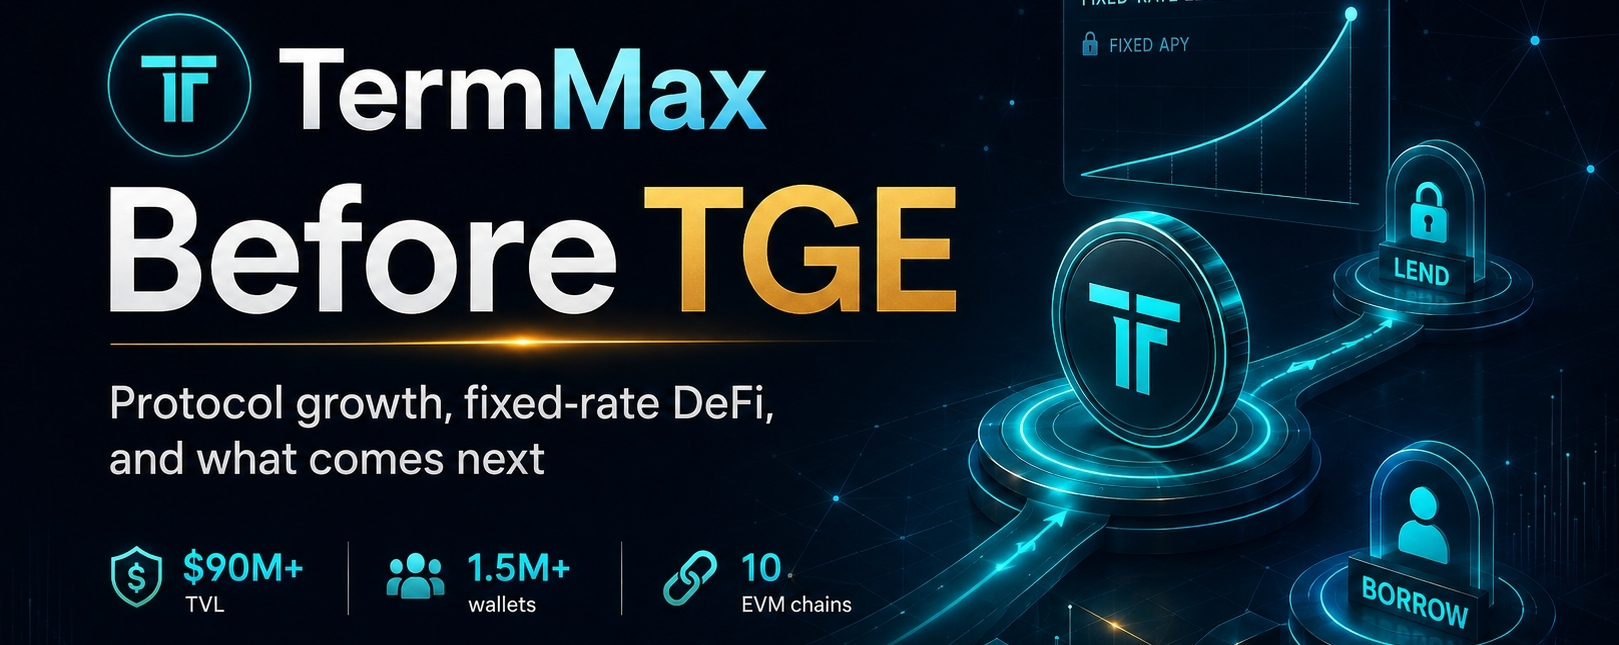
Pembaruan terbaru dari bulan Agustus menunjukkan bahwa protokol telah melampaui baseline awal tersebut, dengan angka yang dilaporkan sekitar $90M+ TVL, 1,5M+ dompet terdaftar, serta deployment di 10 chain EVM.
Arahnya jelas meningkat.
Namun saya tetap akan menghindari penilaian proyek hanya berdasarkan angka-angka headline.
Jumlah wallet dapat terpengaruh oleh kampanye dan insentif. TVL bisa bergerak cepat. Deployment multichain terlihat mengesankan di atas kertas, tetapi juga dapat memecah likuiditas.
Pertanyaan yang lebih penting adalah:
Seberapa besar permintaan pinjaman yang benar-benar terjadi?
Seberapa dalam pasar tarif tetap?
Dan seberapa banyak aktivitas yang tersisa setelah kampanye insentif menjadi kurang penting?
Pertanyaan-pertanyaan itu akan memberi tahu kita lebih banyak tentang product-market fit dibanding satu metrik pertumbuhan saja.
---
Kurator dan Efisiensi Modal
Bagian lain dari TermMax yang layak mendapat perhatian lebih adalah model kuraturnya.
Kurator dapat mengelola modal vault, mengalokasikan likuiditas di berbagai pasar yang telah disetujui, mengatur strategi penetapan harga, serta memantau posisi dalam batas yang ditetapkan protokol.
Ini menciptakan struktur di mana pengguna yang tidak ingin mengelola sendiri setiap posisi tarif tetap dapat mengakses strategi yang dikelola secara profesional.
Ada juga gagasan efisiensi modal yang menarik di balik sistem ini.
Likuiditas yang menunggu peminjam dengan tarif tetap tidak harus tetap sepenuhnya menganggur. Bergantung pada strateginya, modal dapat berinteraksi dengan protokol suku bunga mengambang yang sudah mapan sambil menunggu untuk dipasangkan.
Dari sisi efisiensi, itu masuk akal.
Namun ada trade-off.
Setiap integrasi protokol tambahan menambah satu ketergantungan lagi dan satu sumber risiko tambahan—baik risiko kontrak pintar maupun risiko pasar.
Jadi saya melihat ini sebagai fitur desain yang berguna—tetapi bukan sesuatu yang otomatis harus disebut “free yield”.
---
Arah Institusional
Salah satu perkembangan terbaru yang paling menarik adalah pergerakan TermMax menuju infrastruktur institusional.
Proyek ini telah lulus dari YZi Labs EASY Residency Season 3 dan juga menjadi validator di Canton Network.
Canton sangat relevan karena fokus berat pada infrastruktur keuangan institusional serta membawa aktivitas keuangan yang teregulasi ke on-chain.
Itu membuat keterkaitan dengan TermMax menjadi menarik secara logis.
Pemberian pinjaman dengan tarif tetap, struktur jatuh tempo, dan arus kas yang dapat diprediksi jauh lebih dekat dengan cara pasar fixed-income profesional bekerja dibandingkan kebanyakan produk DeFi dengan volatilitas tinggi.
Apakah ini benar-benar beralih menjadi modal institusional yang bermakna masih harus dibuktikan.
Namun saya pikir arah ini masuk akal.
Akar proyek ini juga sudah ada sebelum TermMax sendiri. Protokol Term Structure sebelumnya menggalang seed round sebesar $4,25 juta yang dipimpin oleh Cumberland DRW, dengan partisipasi dari Decima Fund, HashKey Capital, Longling Capital, dan MZ Web3 Fund.
Riwayat itu penting karena menunjukkan bahwa tesis fixed-income sedang dikembangkan sebelum perhatian CreatorPad saat ini.
---
Keamanan: Penting, tetapi Tidak Pernah Absolut
Analisis DeFi yang serius harus mencakup sisi bawahnya.
Dokumentasi TermMax mencantumkan beberapa ulasan keamanan yang berfokus pada kerentanan smart-contract, serangan ekonomi, kontrol akses, keamanan oracle, serta parameter protokol.
Kerangka keamanan juga mencakup langkah-langkah seperti:
- Kontrol multi-tanda tangan untuk tindakan administratif yang kritis
- Pemisahan aset level pasar
- Mekanisme jeda darurat
- Pemantauan on-chain berkelanjutan melalui Hypernative
- Audit eksternal dan kompetisi keamanan
- Infrastruktur bug bounty
Itu hal-hal positif.
Namun tidak ada yang membuat protokol DeFi bebas risiko.
Pengguna tetap menghadapi risiko kontrak pintar, volatilitas agunan, risiko likuidasi, risiko oracle, risiko likuiditas, dan potensi risiko yang diturunkan dari protokol-protokol terintegrasi.
Saya pikir pembedaan ini penting karena “diaudit” dan “aman” bukanlah hal yang sama.
---
Tokenomics TMX
Whitepaper TermMax mendeskripsikan TMX sebagai token utilitas dan tata kelola protokol.
Kerangka kerja mencakup:
- Pasokan tetap 1 miliar
- Tidak ada inflasi di model yang dipublikasikan
- Sekitar 20% pasokan awal yang direncanakan untuk beredar
- Utilitas tata kelola
- Staking melalui sTMX
- Insentif ekosistem
- Vesting terkontrol untuk beberapa kategori alokasi
Whitepaper awalnya mencantumkan tanggal TGE sebagai “To Be Announced”.
Dokumen itu diterbitkan pada bulan Maret, jadi dokumen tersebut menggambarkan informasi yang tersedia pada saat itu.
Pembaruan TermMax yang lebih baru sekarang menempatkan TGE pada 25 Agustus 2026, sehingga beberapa hari berikutnya menjadi sangat penting bagi komunitas.
Verifikasi alokasi, kondisi vesting, struktur staking, dan perlakuan praktis terhadap imbal hasil rewards ekosistem adalah detail yang paling akan saya perhatikan.
Tanggal peluncuran token menciptakan perhatian.
Struktur distribusi yang sebenarnya jauh lebih menentukan.
---
Apa yang Saya Pantau Setelah TGE
TGE adalah tonggak, tetapi saya tidak melihatnya sebagai uji terakhir bagi TermMax.
Bagi saya, uji yang sesungguhnya dimulai setelah itu.
Ada lima hal yang ingin saya ikuti.
1. Permintaan tarif tetap yang organik
Apakah pengguna terus meminjam dengan tarif tetap ketika insentif kampanye menjadi kurang penting?
2. Likuiditas pasar
Apakah posisi yang bermakna bisa masuk dan keluar tanpa slippage yang berlebihan?
Infrastruktur tarif tetap menjadi jauh lebih berharga ketika kedalaman pasar membaik.
3. Likuiditas multichain
Berkembang ke lebih banyak jaringan meningkatkan jangkauan, tetapi juga bisa membuat likuiditas menjadi terlalu tipis.
Kualitas likuiditas lebih penting daripada jumlah logo chain.
4. Adopsi institusional
Canton Network dan perkembangan institusional lainnya adalah sinyal yang menjanjikan.
Volume pinjaman aktual dan penggunaan institusional yang berulang akan menjadi bukti yang jauh lebih kuat.
5. Retensi pengguna pasca-TGE
Peluncuran token biasanya meningkatkan perhatian.
Metrik yang lebih penting adalah berapa banyak pengguna yang tetap aktif berminggu-minggu dan berbulan-bulan setelahnya.
---
Pandangan Pribadi Saya
Setelah melihat TermMax di luar kampanye, pandangan saya cukup sederhana:
Saya lebih menyukai masalah yang ingin diselesaikan TermMax dibandingkan saya menyukai narasi TGE itu sendiri.
Pinjaman tarif tetap bukan bagian paling ramai dari kripto.
Kemungkinan besar ini tidak akan pernah menghasilkan kegembiraan yang sama seperti tren meme baru atau produk dengan leverage ekstrem.
Tapi ini memecahkan masalah keuangan nyata.
Jika DeFi ingin matang melampaui spekulasi jangka pendek, pengguna pada akhirnya akan membutuhkan alat yang lebih baik untuk mengelola biaya pinjaman, jatuh tempo, dan arus kas yang dapat diprediksi.
Di situlah saya pikir TermMax memiliki posisi yang menarik.
Di saat yang sama, saya belum siap menilai proyek ini hanya dari TVL, jumlah wallet, atau peluncuran token yang akan datang.
Saya ingin melihat likuiditas organik yang lebih dalam.
Saya ingin melihat peminjam secara berulang memilih pasar tarif tetap karena produknya berguna—bukan hanya karena ada poin yang menyertainya.
Dan saya ingin melihat apakah ekspansi institusional berkembang menjadi aktivitas ekonomi yang benar-benar terjadi.
Jadi pandangan saya saat ini tertarik, tetapi terukur.
Infrastrukturnya semakin lengkap. Produk memiliki use case finansial yang jelas. Ekosistem telah bertumbuh secara signifikan.
Fase berikutnya sekarang harus membuktikan bahwa pertumbuhan ini bisa menjadi berkelanjutan.
Bagi saya, 25 Agustus bukanlah akhir dari kisah TermMax.
Di situlah uji berikutnya dimulai.
Menurut Anda, apakah pinjaman tarif tetap bisa menjadi bagian besar dari DeFi saat industri ini matang, atau pasar dengan tarif variabel akan terus mendominasi?