


文|Laboratorium Merek Whale Research untuk Lima Anak
Restoran masakan Thailand favorit pria bermata baja itu—dan dia bahkan “memakannya sampai habis” (saking enaknya). Dari papan penutup toko yang ada di sekitar lokasi, tampaknya sebentar lagi akan dibuka sebuah Yunnan-Guizhou Mountain & Wild Bistro di sini.
Mungkin karena jaraknya cukup dekat, pusat perbelanjaan di Chongqing nyaris dikelilingi oleh masakan Yunnan-Guizhou. Dari tahu berlapis jamur (paomo berlumur), hotpot asam pedas, mie fen “夺夺” hingga daging sapi pedas dengan lada bakar, jamur liar, dan mi kuah panci kecil… semuanya seperti angin yang bertiup, membuat tempat-tempat di mana-mana bermunculan; lalu angin itu juga bertiup lagi, dan secara serempak mereka mengganti papan nama, lalu antrean pun kembali berlanjut.
Dalam dua tahun terakhir, papan nama di lantai restoran bisa dibilang semakin cepat berganti.
Perkiraan Nestlé untuk industri makanan (White Paper 2026 tentang Makanan Tiongkok di Tiongkok) menyebutkan, pada 2025 jumlah gerai restoran nasional sekitar 8,25 juta, dengan tingkat penutupan 48,9%, sementara tingkat pembukaan mencapai 50%.
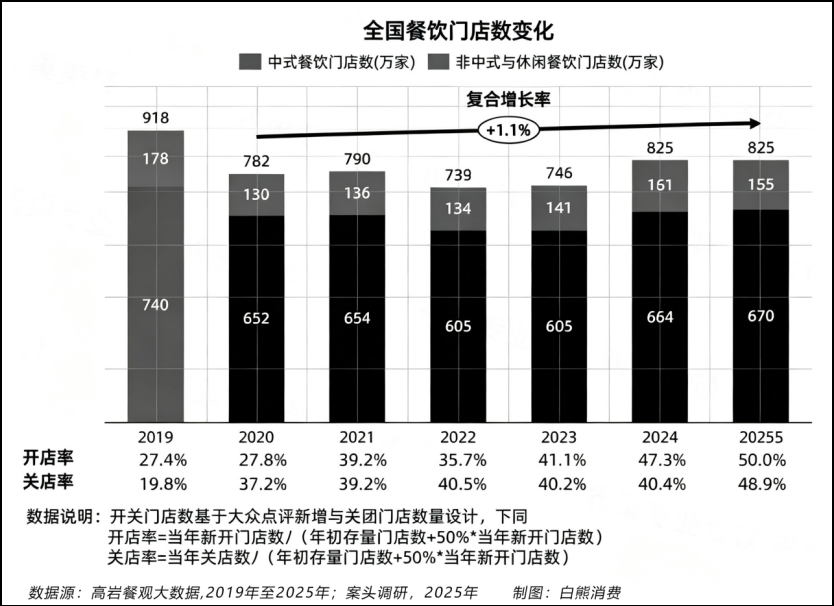
Buka setengah, tutup setengah—jadi sibuk sampai-sampai orang penjaga toko F&B pun pusing.
Iterasi industri yang terlalu sering dan terlalu kejam membuat orang sering merasa iba pada para franchisee yang rugi sampai habis modalnya. Tapi jika dilihat dari sudut pandang lain: anak muda mudah tertarik pada yang baru dan bosan pada yang lama; maka restoran yang enak pada akhirnya akan tergantikan oleh yang lebih enak.
Apalagi, yang mungkin menggantikanmu juga bisa jadi dirimu sendiri.
Seseorang bernama pria bertubuh kokoh yang mengunyah mie instan pernah membagikan kisah nyata. Ia dan sahabat pecinta kulinernya sering datang ke sebuah restoran yakiniku Jepang yang dulu pernah “mereka habiskan”—entah karena terlalu sering makan sampai “kerepotan”.
Tapi tidak lama kemudian, di sini dibuka restoran daging sapi. Ia terkejut: pramuniaga cewek yang dulu pernah membantu mereka memanggang daging, ternyata masih bekerja di toko tersebut.
Di alamat toko yang sama, kategori berbeda dan papan merek berbeda—ternyata pemiliknya adalah orang yang sama.
Kalau digali lebih dalam, ternyata di balik toko ini berdiri grup kuliner yang sama. Bahkan sejak 2017, media industri F&B pernah melaporkan bahwa grup itu adalah “bos besar kuliner di balik layar” wilayah barat daya, dengan pegangan lebih dari 40 brand dan lebih dari 500 gerai.
Sebagai ringkasan, kita sudah sangat dekat dengan sebuah kebenaran tentang industri F&B: kemunculan dan pergantian tren kuliner modern dalam jumlah besar tidak terjadi secara alami.
Terlebih lagi saat ini, kepopuleran yang cepat dan cepat pudar dari masakan khas seperti Yun’nan-Guizhou, masakan Guangxi, masakan Taizhou, dan sejenisnya di balik layar mungkin menyimpan rangkaian rantai industrialisasi membuat ombak yang pembagian tugasnya jelas, saling mengait erat satu sama lain.
Antrian bisa diproduksi
Sebuah restoran buka lalu langsung antri, biasanya disebabkan barangnya enak dan lokasinya bagus.
Namun di dalam industri F&B, antrian lebih mirip hasil yang bisa dirancang secara presisi. Titik mulainya bukan di dapur yang diperhatikan pengunjung, melainkan di feed informasi Douyin dan kantor pemasaran招商 mal.
Standarisasi dalam “membuat ombak” lewat platform sosial
Pengendali arus (traffic) di China kini sudah membentuk ciri khas kelompok (帮派) yang matang. Misalnya, di Xiaohongshu “Zhengzhou Bang” jago tanam benih (water-under-sea sowing/种草) di bawah air (artinya lebih ke penyebaran konten yang halus), sementara Douyin “Xiamen Bang” menguasai dominasi iklan/traffic di Douyin.
Dan di bidang F&B juga muncul “Kelompok Wuhan” yang sangat jago menciptakan arus traffic tinggi. Mereka menginkubasi brand restoran sekaligus melengkapi sistem tanam benih (seed) untuk para kreator/duta lewat konten, mewujudkan operasi terpadu “brand + traffic”.
Satu set standar proses membuat ombak untuk gerai baru biasanya didorong dalam tiga tahap:
Tahap pertama: sekitar satu minggu sebelum pembukaan, 3–5 influencer kuliner top dengan jutaan pengikut lebih dulu datang mengecek (探店) dan memublikasikan konten yang menegaskan seperti “#Raja Antrian Baru di Kota” dan “tempat harta karun yang layak di-revisit N kali”, untuk membangun kredibilitas awal.
Tahap kedua: sebelum dan sesudah pembukaan, pilih 20–30 orang dari 10.000–500.000 pengikut influencer level menengah yang memproduksi catatan secara massal, menonjolkan kata kunci seperti “rekomendasi makanan XX” dan “tempat kencan XX”, untuk menangkap arus pencarian dari konsumen.
Lapisan ketiga: bersamaan dengan itu, 500 lebih pengguna biasa dengan pengikut kecil mem-posting melalui cara tukar lokasi (置换) atau probe murah (低价探店) untuk memenuhi kuota konten, sehingga tercipta rasa nyata bahwa “orang biasa pun sedang melakukan kunjungan dan check-in”.
Tumpang tindih tiga lapis konten, lalu ditambah dorongan berkelanjutan algoritma platform, maka terciptalah kesan kolektif “seisi kota sedang makan ini”.
Brand makan malam/barat kreatif Pick Chill, gerai pertamanya di Shanghai, adalah contoh tipikal dari strategi tersebut.
Menurut pemberitaan terbuka, sebelum toko itu dibuka, dalam jangka waktu yang panjang mereka sudah mengaktifkan Xiaohongshu untuk penanaman reputasi (seed) yang berkelanjutan demi memperbesar rasa kelangkaan. Pada hari pembukaan, antrian di hari kerja lebih dari 700 meja. Akibatnya, banyak konsumen merasa toko itu mendadak menjadi hits.
Dalam beberapa bulan setelah dibuka, Pick Chill terus memimpin papan peringkat teratas Dianping Shanghai untuk kategori restoran barat.
Tentu saja, tidak semua yang menjadi hits adalah hasil pengaturan manusia. Saat itu, barbeque Zibo yang meledak di seluruh negeri termasuk kasus langka dari viral yang tumbuh liar (natural). Dibuat viral oleh mahasiswa, tanpa brand owner, tanpa MCN yang memimpin.
Namun justru karena belum adanya sistem brand yang matang dan dukungan rantai pasokan yang distandarkan, popularitas datang cepat dan cepat juga surut. Setelah puncak lewat, banyak gerai sementara barbekyu khas Zibo juga tak sanggup bertahan.
Mal adalah penyaring yang menghasilkan tren
Saat hype online sudah dipenuhi, implementasi di offline justru sangat penting. Dan yang menentukan kategori mana muncul di mal dekat tempat tinggalmu bukanlah pilihan spontan dari pedagang, melainkan strategi招商 mal.
Pusat perbelanjaan sudah memasuki era persaingan di pasar yang sudah jenuh; era ketika ritel “raja” sudah lama berakhir. Kini, makanan dan minuman (F&B) menjadi pintu masuk arus utama paling inti bagi pengunjung mal.
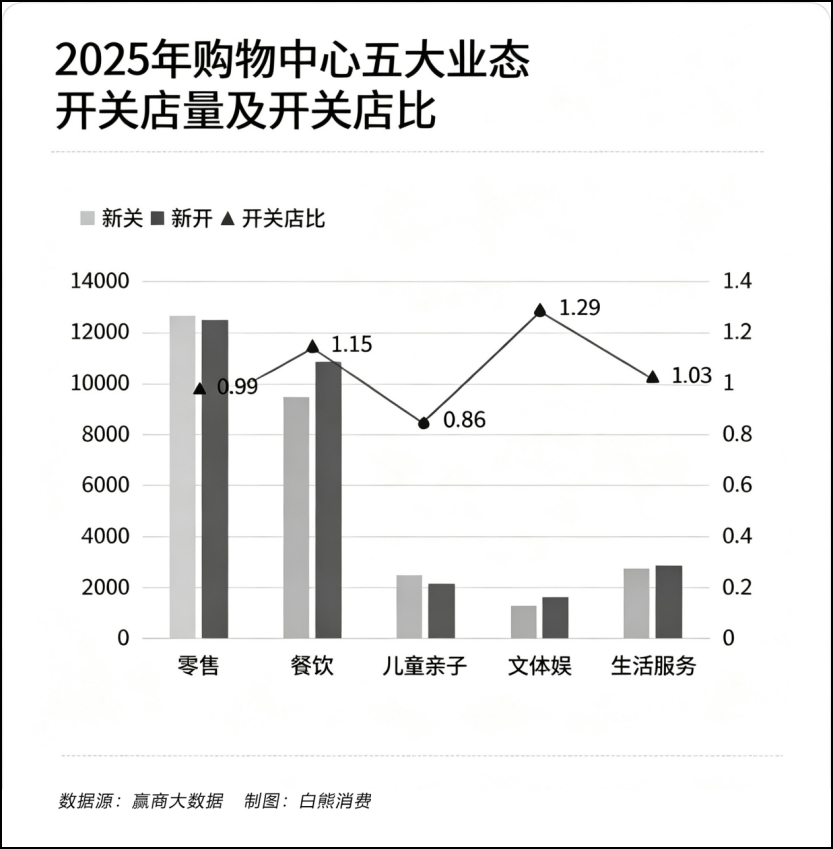
Winning Business Network (Laporan Tahunan Perkembangan Mal 2026) menunjukkan bahwa di China, rasio buka-tutup gerai ritel tradisional di pusat perbelanjaan hanya 0,99—sudah mendekati titik kritis penyusutan.
Sementara itu, dibanding keseluruhan, rasio buka-tutup gerai F&B mencapai 1,15, yang berarti ini adalah kategori yang paling stabil untuk ekspansi di antara semua segmen. Di dalamnya, rasio buka-tutup untuk masakan Yun’nan-Guizhou dan masakan Gan mencapai masing-masing 3,03 dan 7,20—menunjukkan tren pertumbuhan level fenomena.
Jika dilihat dari proporsi jumlah gerai, pada tahun 2025 rata-rata pangsa F&B di pusat perbelanjaan kota-kota utama di China sudah mencapai 31,8%; bahkan beberapa proyek yang berbasis wilayah bisa melampaui 45%.
Bisa dibilang, pusat perbelanjaan sedang perlahan berubah menjadi “kota makanan”, dan semuanya bergantung pada F&B untuk bertahan hidup.
Karena itu, departemen招商 (penjaringan tenant) pusat perbelanjaan kini tidak lagi sekadar menerima permohonan masuk dari brand secara pasif.
Mereka akan secara aktif memantau hype kategori di Xiaohongshu dan Douyin, lalu mendatangkan brand di jalur yang sedang panas secara terarah. Untuk gerai pertama di kota dan brand viral/hot, mal akan secara proaktif menawarkan periode bebas sewa tertentu serta hak prioritas untuk lokasi emas di lantai satu atau dekat pintu masuk stasiun metro.
Bahkan mereka bisa memberikan subsidi sebagian biaya renovasi.
Satu akibat langsungnya adalah kategori menumpuk. IAPM Shanghai sempat melakukan penyesuaian besar di lantai F&B pada 2024–2025, menyisihkan sebagian brand makan siang/makan malam tradisional yang sudah bertahun-tahun beroperasi, lalu mengumpulkan dan mendatangkan gerai pertama untuk jalur viral seperti masakan Yun’nan-Guizhou fusion, bar kecil Thai, creative bistro, dan lainnya.
Menurut ulasan pelaku industri, setelah penyesuaian, arus pengunjung di lantai F&B meningkat secara signifikan.
Selain itu, dari Beijing Changying Tianjie, Chaoyang Joy City, hingga Shangshenghui, juga ramai ada pembaruan (上新) dan kedatangan sejumlah besar toko masakan Jepang.
Menurut statistik dari Career Catering Network, toko spesialis Jepang seperti sushi, tonkatsu, tempura, shabu shabu (寿喜烧), yakitori (烧鳥), teppanyaki (铁板烧)… bermacam-macam toko Jepang terhimpun dalam satu mal; bahkan satu mal bisa punya lebih dari 20 toko masakan Jepang.
Jadi, kamu merasa “akhir-akhir ini di mana-mana ada makanan Jepang”, sebagian besar itu adalah hasil dari perencanaan aktif departemen招商.
Dalam proses ini, mungkin antara mal dan grup kreatif kuliner bisa terbentuk semacam ikatan.
Bagi departemen招商, kerja sama dengan grup kreatif yang sekaligus mengoperasikan 5–6 brand lebih efisien daripada berhubungan dengan puluhan brand kecil independen.
Ketika popularitas sebuah brand menurun, grup bisa langsung memindahkan lokasi gerai ke brand baru milik mereka berikutnya, menghemat biaya negosiasi ulang lokasi. Mal juga terhindar dari risiko gerai kosong.
Jiemian News pernah melaporkan bahwa brand masakan kreatif Guangxi Mran (嬷冉) dan Monon (茉農) yang fokus pada ikan panggang bumbu kulit kayu manis (桂皮烤鱼) berasal dari tim perencana yang sama. Di Shanghai CP Jing’an, di sebelah Mran ada Monon.
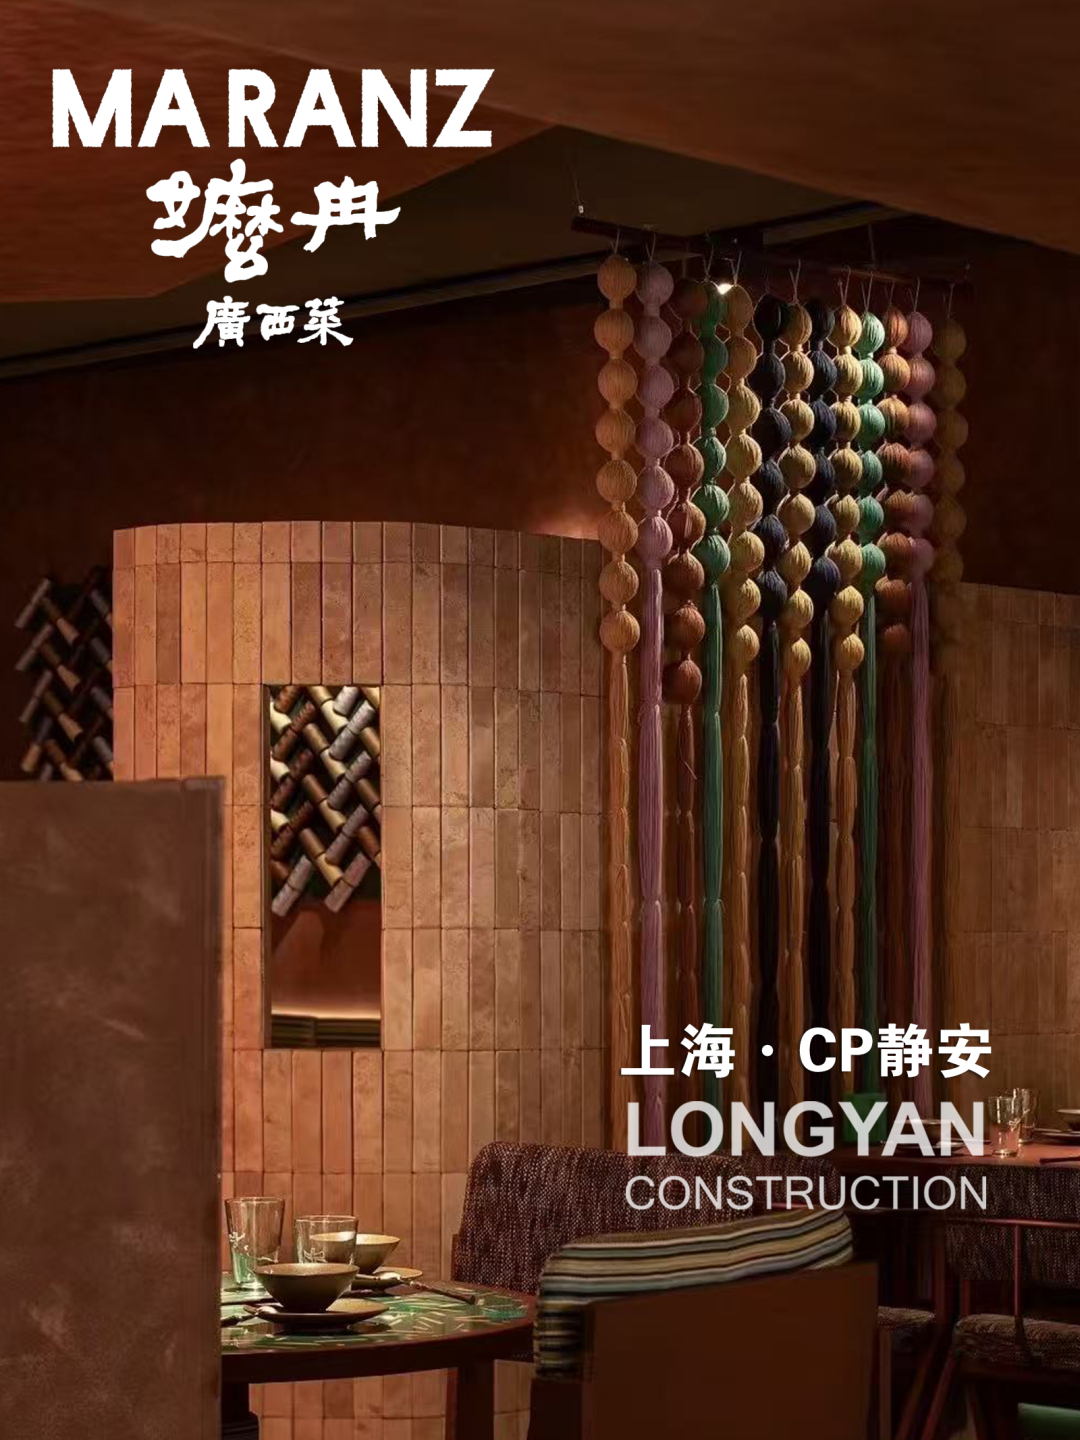
Konon, Shanghai CP Jing’an dioperasikan oleh China Resources Vientiane Life (华润万象生活) melalui skema penugasan. Setelah gerai pertama Mran ditempatkan di sini, gerai ini segera direplikasi ke banyak proyek milik kelompok China Resources, seperti Vientiane City dan Vientiane Tiandi.
Dan menurut seorang sumber yang dekat dengan China Resources Land (华润置地), masakan lokal bisa menarik pengunjung, sedangkan mal butuh arus pengunjung untuk mendorong bisnis. Grup kuliner matang dapat menyediakan brand yang stabil untuk bagian招商, bahkan bisa direplikasi ke berbagai proyek komersial mal yang berbeda. Keduanya saling menjamin, saling mendorong.
Di dunia online, orang “membangun keinginan”; di dunia offline, orang “membuatnya terlihat”. Saat kamu melihat di Xiaohongshu 10 catatan dari toko yang sama, lalu di mal kamu juga melihat gerai tersebut dan antrian pengunjung, kesimpulan “toko ini lagi hits” pun terbentuk sempurna dalam satu putaran yang utuh (close loop).
Dan semua itu tidak terlalu berkorelasi seperti yang kamu kira dengan apakah masakannya benar-benar enak atau tidak.
Restoran viral adalah hasil pembiakan massal
Memainkan arus online dan mengambil petak offline, sampai batas tertentu memang sesuai dengan persepsi publik tentang operasional F&B.
Justru di balik lapisan kebiasaan ini, tersimpan lebih banyak cerita yang mungkin kita semua sudah lihat. Misalnya, logika penyebaran kuliner tradisional pada dasarnya adalah “anak mewarisi pekerjaan orang tua” dan diturunkan dari generasi ke generasi, paling jauh hanya menelusuri sejarah lalu banyak membahas kisah warisan budaya (非遗).
Tapi banyak orang tidak tahu bahwa bentuk produk dan cerita brand dari makanan viral itu hampir semuanya dirancang.
Pabrik “pembuat merek” milik kelompok Wuhan
Di jalur kuliner viral di China ada kekuatan yang tidak bisa diabaikan: “Kelompok Wuhan” yang disebut di atas. Perwakilan yang menonjol adalah lima grup kreatif kuliner yang berbasis di Wuhan—WanShiHeYi, Dechuan, Ganqu Caichuang, Zhuozhi Fangjian, dan FanJia.
Mereka secara massal memproduksi raja-raja antrian di pusat perbelanjaan seluruh negeri, juga disebut “Lima Naga Kecil Kuliner Wuhan”.
Di bawah perusahaan WanShiHeYi, mereka mengoperasikan sekaligus beberapa merek seperti NEED masakan kreatif Korea, Yeego masakan perpaduan Yun’nan-Guizhou Guangxi, Pick Chill, One More Thai (toko bar kecil Thai), Ruangan Mabu (麻布食堂), dan lainnya.
Dechuan menginkubasi O'eat dan masakan Guizhou Guui; Zhuozhi Fangjian membuat produk lumpur sepatu (NIBOO); sedangkan Ganqu Caichuang menghadirkan hotpot “tiga kali berangkat gunung” yang terbakar (三出山火锅).
Mereka biasanya mula-mula mengasah gerai percontohan di area pasar lokal di Wuhan (skala kecil-menengah), memverifikasi model profit dan efek antrian; lalu masuk ke mal-mal percontohan di Beijing, Shanghai, Guangzhou, dan Shenzhen sebagai “gerai pertama di kota” (city first store) dengan memanfaatkan momentum pasar tier-1 sebagai validasi terbalik; terakhir meniru formatnya ke ekosistem komersial teratas di seluruh negeri seperti Wanda City, Longfor Tianjie, dan sejenisnya.
Menurut laporan YiMagazine dari First Finance and Economics, jalur “asal-usul dari kota tier 2 yang baru, meledak di kota tier 1, direplikasi ke seluruh negeri” telah menjadi template ekspansi standar bagi kuliner viral.
Jadi, ketika kita menikmati restoran viral dengan gaya berbeda-beda di kota dan mal yang berbeda, setelah ditelusuri asal-muasal saham, pada umumnya ujungnya mengarah ke perusahaan induk yang sama—kantor pusat di Wuhan.
Konon, dari satu brand mulai dari proyek (立项), perombakan kategori, hingga renovasi gerai percontohan sampai hari pembukaan, waktu tercepat hanya 45 hari. Setelah gerai percontohan berhasil menjalankan model antrian, dalam 6 bulan barulah bisa membuka franchise. Dalam 1 tahun, mereka menyelesaikan tata letak untuk lebih dari 10 kota inti.
Saat popularitas sebuah brand menurun, grup tidak akan menghabiskan tenaga besar untuk mengubahnya. Mereka langsung membiakkan brand baru berikutnya—bahkan bisa “mengganti kulit” pada petak yang sama untuk melanjutkan operasi.
Kalau dinilai dengan manajemen siklus hidup produk, cara operasi ini bisa dibilang seperti “penyimpangan” (邪修). Karena “Kelompok Wuhan” hampir tidak bertaruh pada siklus hidup satu brand saja; mereka mengimbangi risiko dengan matriks brand.
Sebagai contoh, “Liang cantik (漂亮饭)”—menurut laporan China Restaurant老板内参 (referensi pemilik restoran), kategori ini kini sudah diiterasi oleh “Kelompok Wuhan” sampai versi 3.0.
Generasi pertama viral lewat nilai visual gerai perorangan dan nilai transaksi tinggi; contohnya adalah creative western restaurant dengan model gerai besar. Generasi kedua masuk ke sistem inkubasi massal ala MCN: satu grup sekaligus mengoperasikan lebih dari 5 brand untuk menyebar risiko lewat matriks.
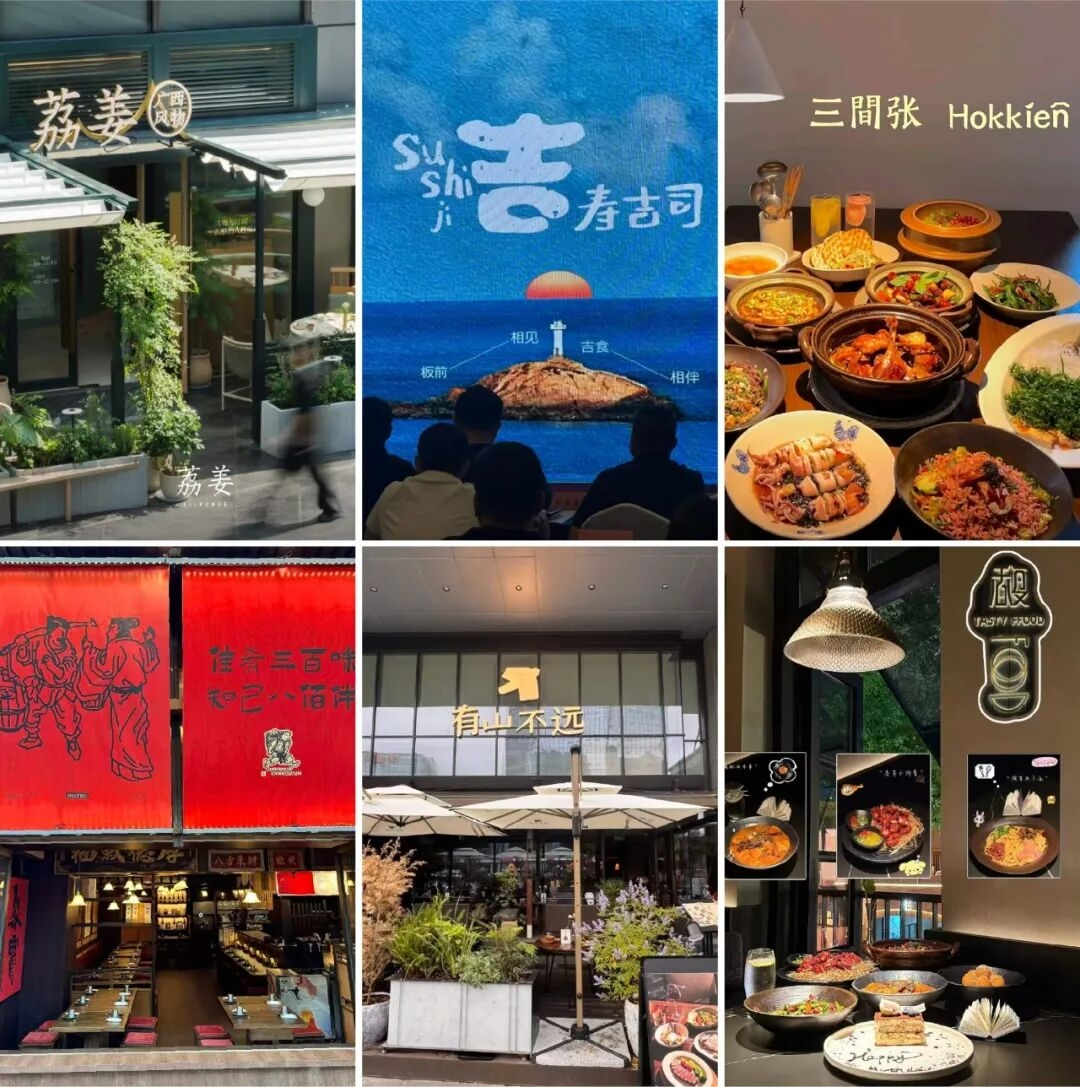
Kini, untuk generasi ketiga—seluruh negeri sedang gencar mempopulerkan makanan khas Guangxi seperti 酸嘢, jajanan Fujian selatan, makanan laut Taizhou, dan lain-lain yang lebih spesifik/relatif niche. Tentu, di baliknya, grup-grup kreatif kuliner itu juga menumpuk narasi budaya secara bertahap untuk memperpanjang umur fase hype.
Namun apa pun sampai iterasi ke generasi mana pun, inti dari pengembangan produk tetap sama: uji kamera.
Menurut sumber industri yang membocorkan ke media, dalam proses riset dan pengembangan hidangan merek “漂亮饭”, prioritas untuk “indikator yang bagus untuk dilihat”—penataan (摆盘), warna, efek saus yang tarik (酱汁拉丝), tinggi tumpukan bahan—sering kali lebih tinggi daripada penyesuaian rasa.
Begitu satu hidangan disajikan, pertama gunakan kamera ponsel untuk mengambil foto, cek apakah warna cukup jenuh dan apakah tampilannya punya daya hantam. Baru kemudian diputuskan apakah perlu penyesuaian.
Ini bukan lelucon, melainkan operasi standar industri. McLuhan dalam (Understanding Media) pernah berkata, bentuk media itu sendiri membentuk cara orang merasakan dan pola perilaku. Dan di era Xiaohongshu, efisiensi penyebaran satu hidangan langsung menentukan apakah hidangan itu bisa jadi produk penarik arus (引流款).
Super franchisee: arbitrase timing untuk menangkap momen (hype)
Setelah brand dibangun dan hype dinyalakan, yang benar-benar mengeluarkan modal untuk mengisi gerai sampai memenuhi jalanan besar dan kecil adalah para franchisee.
Namun di dalam sistem waralaba, ada dua kelompok yang benar-benar berbeda: franchisee kecil biasa dan super franchisee.
Super franchisee benar-benar bukan orang yang sama dengan para franchisee “pasangan suami-istri yang buka satu toko untuk menghidupi keluarga” seperti dulu.
Sebuah artikel di ZhenGu Research Laboratory menyebut bahwa umumnya mereka memegang puluhan hingga ratusan gerai, menguasai sumber daya lokasi terbaik di pusat kota, serta memiliki tim lengkap untuk urusan seleksi lokasi, desain renovasi, dan inspeksi.
Bagi super franchisee, bergabung bukanlah berwirausaha, melainkan investasi—dan mereka bermain game arbitrase yang bisa menghitung timing secara presisi. Mereka akan saat brand masih belum meledak besar, lewat inspeksi diam-diam di lapangan dan pengukuran pendapatan riil dengan “memantau” lintas hari kerja hingga akhir pekan, untuk menilai lebih awal ruang kenaikan sebuah brand; lalu pada fase awal hype, mereka membuka gerai secara masif dan terpusat—mengambil semua keuntungan periode kenaikan tersebut.
Contoh klasik: hanya makan bagian ikan, tidak makan ekor ikan.
Saat para pedagang biasa melihat hype di video pendek, lalu ramai-ramai ikut masuk, sebenarnya jalur itu sudah mulai mengalami persaingan internal (overcrowding), profit menipis. Pada momen ini, super franchisee mungkin akan mundur secara teratur dan beralih ke jalur potensial berikutnya.
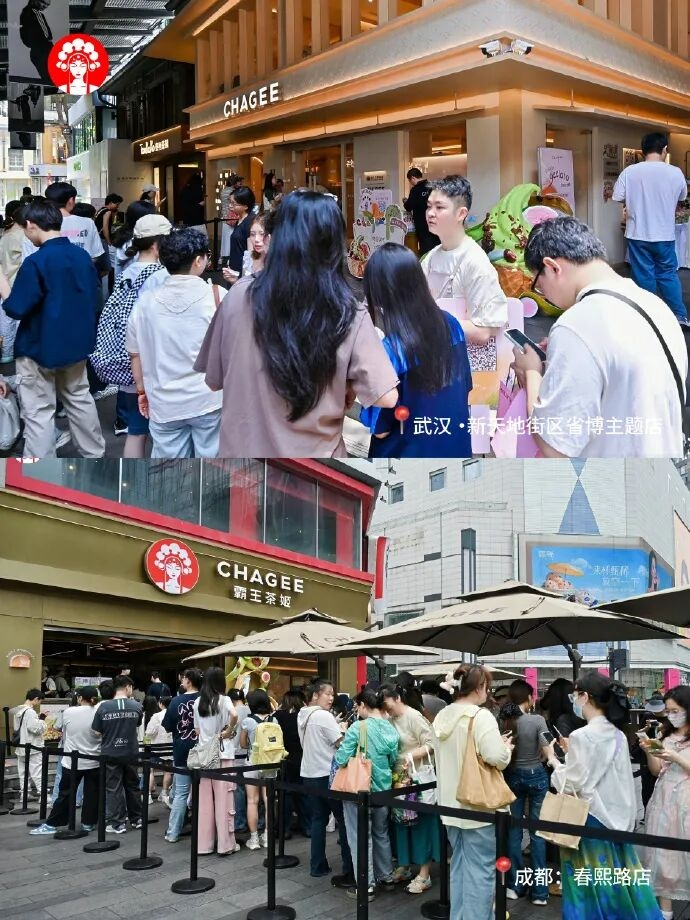
Contoh khas: Bawang Chajiji (霸王茶姬). Menurut laporan di atas, di sebuah komunitas super franchisee, ada hampir seratus franchisee yang sudah menyiapkan posisi untuk Bawang Chajiji terlebih dulu. Pada tahap awal perkembangan brand, investasi per gerai sekitar 600–700 ribu yuan; yang masuk sejak dini paling cepat 8 bulan bisa balik modal, laba tahunan per gerai lebih dari satu juta.
Dan pada tahun 2025, biaya waralaba untuk gerai di kota dan lokasi yang sama sudah mencapai lebih dari 1,5 juta yuan. Periode balik modal memanjang sampai lebih dari 24 bulan, sehingga ruang keuntungan tertekan secara besar.
Super franchisee yang masuk sejak awal dan para franchisee “ikut-ikutan” belakangan mendapatkan uang yang pada dasarnya bukan dari satu kumpulan yang sama.
Inilah pula mengapa seorang super franchisee lain yang banyak diberitakan media, Lao Hei, menggunakan metodologi sederhana namun realistis: inspeksi diam-diam di gerai selama 3 hari berturut-turut, mencatat arus pengunjung dan tingkat pergantian meja berdasarkan jam. Dalam 5 tahun, skala gerainya menembus lebih dari 300.
Standar penilaiannya sangat praktis: apakah suatu brand layak masuk tidak dilihat dari hype Xiaohongshu, melainkan dari apakah pada jam 2 siang hari kerja ada orang yang antri, serta apakah nilai transaksi (客单价) mampu menutup biaya sewa dan biaya tenaga kerja.
Kebangkitan super franchisee juga mengubah hubungan kekuasaan antara pihak brand dan para franchisee.
Dulu brand owner yang menetapkan aturan, franchisee yang menjalankan; sekarang, super franchisee yang memegang lokasi inti dan kemampuan operasional lokal punya lebih banyak “senjata negosiasi” dalam hal seleksi lokasi, penetapan harga, dan aktivitas marketing.
Agar brand rantai bisa melakukan ekspansi nasional, mereka semakin bergantung pada pasukan lokal ini.
Menurut ZhenGu Research Laboratory, super franchisee menciptakan tren viral sekaligus menentukan kapan tren itu akan berakhir. Apa yang kamu makan di mal, beberapa bulan sebelumnya sudah mereka putuskan.
Sementara itu, posisi franchisee kecil biasa jauh lebih sulit.
Data menunjukkan, rata-rata umur hidup gerai F&B viral hanya 8–12 bulan, dan yang bertahan lebih dari 3 tahun kurang dari 10%. Banyak pedagang kecil masuk saat popularitas sedang paling tinggi, menanggung sewa tinggi, biaya renovasi besar, dan kebutuhan investasi marketing yang berkelanjutan. Bahkan sebelum modal kembali, hype sudah lewat.
Yang paling terkenal adalah super franchisee Ameigo MeiGuo.
Ameigo MeiGuo adalah merek rantai masakan Yun’nan-Guizhou-Sichuan yang relatif cepat ekspansinya belakangan ini. Namun ketika franchisee Fan Hui menginvestasikan 4 juta yuan untuk membuka toko, pendapatan hanya turun drastis dalam waktu 4 bulan.
Ditambah lagi gerai terus tidak bisa menerbitkan invoice resmi untuk pelanggan, serta pada lisensi bisnis tertera pelaporan yang tidak normal, Fan Hui pada akhirnya menghancurkan toko sambil mengajukan hak gugat (memperjuangkan hak).
Namun sebenarnya, di jalur kuliner viral, banyak “范辉” berbaring di sana—hanya saja tiap kali mereka mengganti nama kategori.
Tanpa standarisasi, tidak ada tren nasional
Jika mengupas lapisan luar arus (traffic), brand, dan modal, akhirnya kamu akan menyentuh lapisan paling sederhana namun paling “keras kepala” dari kepopuleran F&B: rantai pasokan (supply chain).
Banyak orang mengira cita rasa menentukan apakah suatu makanan bisa viral, tetapi di era rantai restoran, ambang sesungguhnya adalah standarisasi.
Apakah sebuah hidangan bisa direplikasi secara industrial, dan apakah bisa muncul dengan stabil di gerai mana pun di seluruh negeri, menentukan apakah hidangan tersebut layak menjadi peluang besar (hype) tingkat nasional.
Rantai pasokan tidak lagi hanya urusan bagian belakang (back-end)
Dulu, peran rantai pasokan hulu sangat jelas: pihak brand mengajukan kebutuhan, pabrik memproduksi berdasarkan pesanan.
Tapi sekarang, hubungan itu sedang berbalik. Semakin banyak pabrik bahan mentah yang secara proaktif mengembangkan rasa dan produk baru, lalu berbalik mengirimkan solusi ke pihak brand. Bahkan mereka sendiri dulu melakukan uji konsumsi, baru mendorong komersialisasi dan penerapan di pasar.
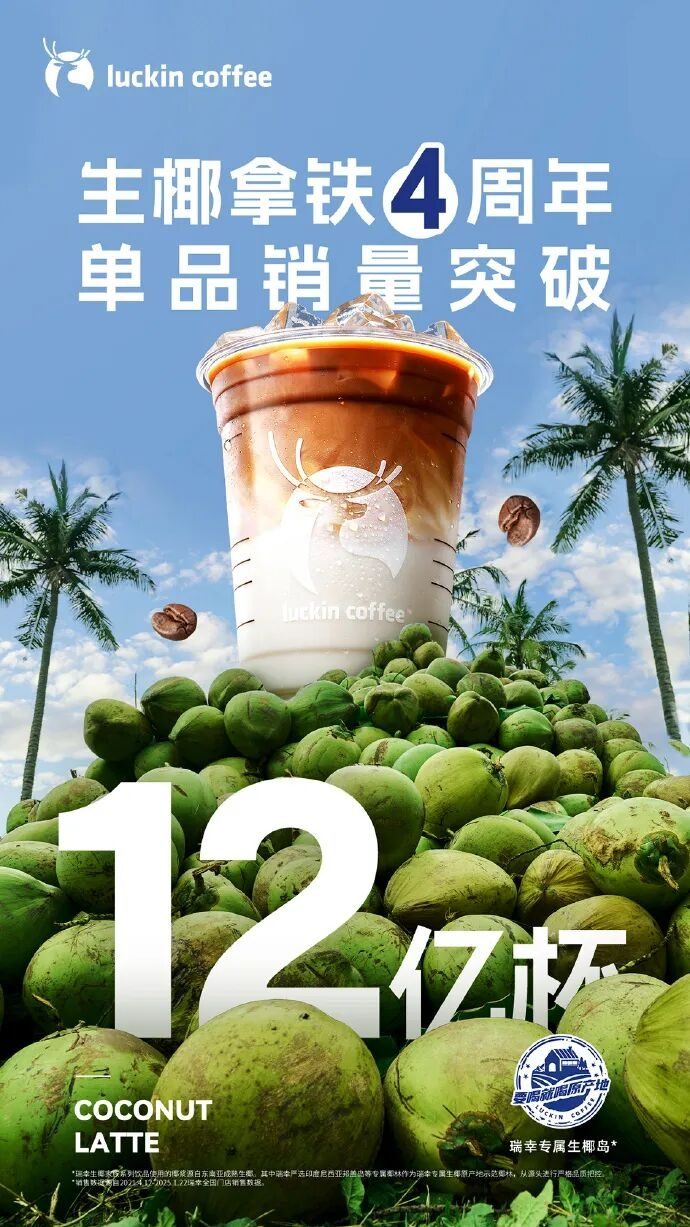
Coconut latte (santan kelapa) adalah kasus paling klasik. Bertahun-tahun lalu, perusahaan Mingliang pernah mewawancarai pendiri Hainan YeeTree (椰萃), Wu Qixing. Baru kemudian publik sadar, penggagas ide untuk produk single paling fenomenal itu bukan Luckin (Luckin Coffee), melainkan pabrik bahan baku di hulu—YeeCui.
YuCui sejak 2017 mengembangkan cold-pressing + pengawetan suhu rendah pasteurisasi untuk membekukan santan kelapa muda. Dengan menggabungkan daging kelapa dan air kelapa, solusi ini mengatasi masalah santan kelapa tradisional yang aromanya banyak hilang akibat pemusnahan steril suhu tinggi, serta rasanya menjadi hambar.
Untuk memverifikasi kelayakan kombinasi santan kelapa muda dengan kopi, YeeCui bahkan menginvestasikan hampir 1 juta yuan di Sanya untuk membuka gerai uji coba. Setelah merangkum feedback pasar, mereka langsung menutup gerai uji tersebut.
Pada Pameran Peralatan Hotel Shanghai tahun 2019, YeeCui secara proaktif mempromosikan santan kelapa muda. Penilaian Wu Qixing adalah rasa santan kelapa lebih lembut, tidak seagresif oat atau almond, sehingga cocok menjadi pasangan ideal untuk kopi.
Setelah pameran, YeeCui secara proaktif menemukan Luckin, menyediakan produk dan ide aplikasi. Kedua pihak terus menyempurnakan formula bersama hingga pada April 2021 Luckin secara resmi meluncurkan Coconut Latte (生椰拿铁).
Dua bulan setelah rilis, Luckin hanya punya 5.200 gerai. Sedangkan penjualan seri santan kelapa per bulan menembus lebih dari 10 juta cup, sekaligus menyegarkan rekor produk baru Luckin.
Setelah itu, hampir semua brand teh/minuman kopi top seperti Heytea, ChatbaiDao, Lele Tea, Tims, dan lain-lain ikut menyusul rangkaian santan kelapa. Pasar bahan kelapa meledak; penjualan online brand seperti Feinno (菲诺) dan Yizi (椰树) melonjak tajam.
Satu bahan mentah dari hulu langsung melahirkan seluruh jalur kompetisi minuman yang menyapu seluruh negeri.
Standarisasi menurunkan ambang membuka gerai
Sebab penyebaran “bebek panggang” ke seluruh negeri beberapa tahun lalu juga tidak lepas dari dukungan fundamental rantai pasokan. Ketika toko-toko kecil di Chengdu mulai muncul panasnya, dalam waktu hanya 1 bulan pabrik bumbu seperti Chuanwaizi dan Tianwei Food sudah menyiapkan bahan dasar hidangan “becek” (冒菜底料) dan paket bumbu marinasi (卤味料包) khusus untuk produk tersebut.
Pemasok setengah jadi bebek panggang di platform 1688 melonjak dari puluhan menjadi ratusan. Biaya bumbu dasar per porsi ditekan hingga sangat rendah. Setengah jadi bebek panggang versi pra-matang juga diproduksi massal bersamaan; di seluruh negeri lebih dari 90% toko “ikut-ikutan” tidak perlu sendiri merebus bumbu bebek atau membuat kuah kaldu—tinggal ambil barang, panaskan, dan produk langsung jadi.
Ini berarti seorang pengusaha yang sama sekali tidak punya pengalaman di bidang restoran pun, jika menyewa tempat, membeli beberapa paket bahan mentah dan setengah jadi, bisa membuka toko bebek panggang ala “冒烤鸭”.
Ambang masuk untuk membuka gerai yang turun drastis secara langsung membuat lintasan kategori ini cepat membesar dan cepat mati.
Logika penyebaran thai milk tea mirip.
Saat Luckin Coffee mempromosikan produk thai milk tea, mereka mengatakan ide produknya didapat ketika tim legal memenangkan gugatan kasus merek dagang di Thailand saat itu.
Namun sebenarnya, di balik itu sudah ada perusahaan rantai pasokan minuman teh yang secara langsung merilis konsentrat teh merah Thai dan bubuk pra-campur topping keju asin. Gerai tidak perlu menyeduh teh merah di tempat, tidak perlu mengocok topping. Waktu rilis produk dipangkas dari 7 hari menjadi 1 hari, sementara biaya bahan turun sekitar 80%.
Akhirnya, thai milk tea menyebar dari toko khusus minuman teh ke toko makanan ringan, minimarket, bahkan pedagang kaki lima pinggir jalan.
Dan kalau dibaca dokumen penjelasan penawaran umum (prospektus) IPO dari Ju Hui Food yang sedang berjalan, sebagai pemasok terbesar di China untuk personalisasi bumbu kompleks Tiongkok pihak ketiga, sejak beberapa tahun sebelum rasa kuah asam Guizhou mendapat pengakuan pasar arus utama, mereka sudah mulai berinvestasi pada riset dan optimasi formula.
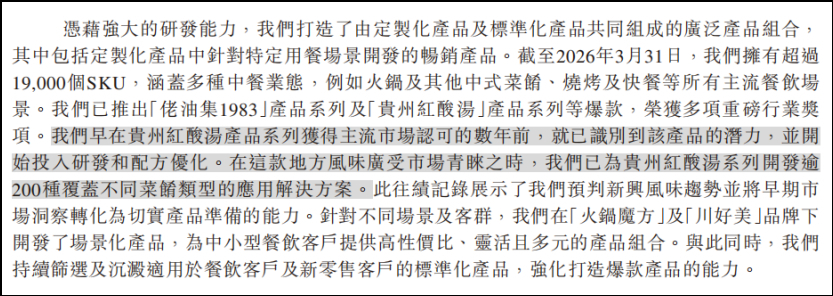
Dan ketika cita rasa lokal ini mendapat sambutan besar dari pasar, Ju Hui Food sudah mengembangkan lebih dari 200 solusi aplikasi untuk rangkaian kuah asam merah Guizhou yang mencakup berbagai jenis hidangan. Bumbu penyedap kuah asam merah Guizhou mereka bahkan dimasukkan ke dalam “Produk Emas Rantai Pasokan Kuliner 2024”.
Produksi massal standarisasi untuk satu bahan mentah vertikal langsung mengkatalisasi lahirnya kategori baru.
Makanan yang tak bisa keluar dari tempat asalnya
Namun jika dibalikkan, China punya tak terhitung banyak jajanan lokal dengan rasa luar biasa, tetapi tetap hanya bisa terbatas di gang-gang setempat, tidak bisa menjadi tren nasional. Penyebab intinya sering bukan karena kurang enak, melainkan karena tidak bisa distandarkan dan tidak bisa diproduksi pra-matang secara industri (industrial preset).
Kategori yang bergantung pada pembuatan manual di tempat, menuntut kesegaran bahan yang sangat tinggi, atau rasanya terlalu terikat pada wilayah tertentu, sulit dipadatkan menjadi satu kantong paket bahan (料包) atau satu bagian setengah jadi. Tanpa standarisasi, artinya produksi tiap gerai bergantung pada kemampuan juru masak masing-masing; ekspansi jadi terhambat, kualitas tidak stabil, dan biaya tetap tinggi.
Kategori seperti ini bisa menjadi kartu nama daerah, tetapi sulit menjadi tren nasional.
Itulah mengapa, kategori F&B yang bisa populer di seluruh negeri hampir semuanya melalui modifikasi rasa. Agar sesuai untuk produksi yang distandarkan dan basis pelanggan yang lebih luas, aroma makanan ringan lokal yang tajam di-perlemah, rasa dibuat lebih lembut, dan proses pembuatan disederhanakan.
Setelah asam makanan Guangxi masuk ke mal, tingkat rasa asam pedasnya disesuaikan; kuah asam ikan (贵州酸汤鱼) diencerkan konsentrasi kuahnya; tingkat pedas untuk 江西小炒 dibuat berjenjang.
Tentu, perubahan ini membuat kategori mendapat pasar yang lebih besar, dan juga membuat sebagian pelanggan lama merasa tidak autentik.
Inilah harga dari tren—dan juga konsekuensi yang pasti dari standarisasi.
Rujukan:
[1] Jiemian News, memproduksi kelaziman/tren dalam kuliner
[2] First Finance and Economics YiMagazine, di balik Yun’nan-Guizhou-Sichuan bistro: memang ada pendorong tren
[3] Operasi Riset (运营研究社), lebih liar dari jalur Zhengzhou Bang—F&B “Kelompok Wuhan” memproduksi massal “raja antrian” di Xiaohongshu
[4] Pemilik restoran/insider F&B, Kelompok Wuhan, menggulirkan “Liang cantik (漂亮饭)” sampai generasi ketiga
[5] Ruang Penelitian ZhenGu, super franchisee—orang yang “memegang kuasa” di era seribu gerai
[6] Weweya Professional Catering Network, gila! 23 toko masakan Jepang masuk ke mal yang sama—ini “medan tempur neraka” baru?