Fixed rate hay floating rate, saya rasa jawaban Anda bergantung pada apa yang ingin Anda kendalikan
Semakin saya melihat TermMax, saya semakin paham bahwa fixed rate lending bukan sekadar “bunga lebih stabil”. Ini adalah pertukaran sebagian fleksibilitas dengan kemampuan mengetahui biaya atau imbal hasil secara pasti sejak awal.
Jika meminjamkan 100.000 USD selama 12 bulan dengan fixed rate, saya tahu hampir dengan tepat berapa laba yang saya kunci, dan kapan dana tersebut berakhir. Ini sangat berguna jika tujuan Anda adalah menyusun rencana arus kas atau menjaga strategi yang stabil tanpa perlu memantau perubahan suku bunga setiap hari.
Namun harganya adalah kesempatan yang mungkin hilang.
Pasar bisa berubah lebih cepat daripada jangka waktu. Suku bunga baru bisa saja lebih tinggi daripada yang sudah Anda kunci. Pool lain bisa jadi lebih menarik. Atau sederhananya, saya ingin menarik modal lebih cepat untuk pindah ke strategi lain.
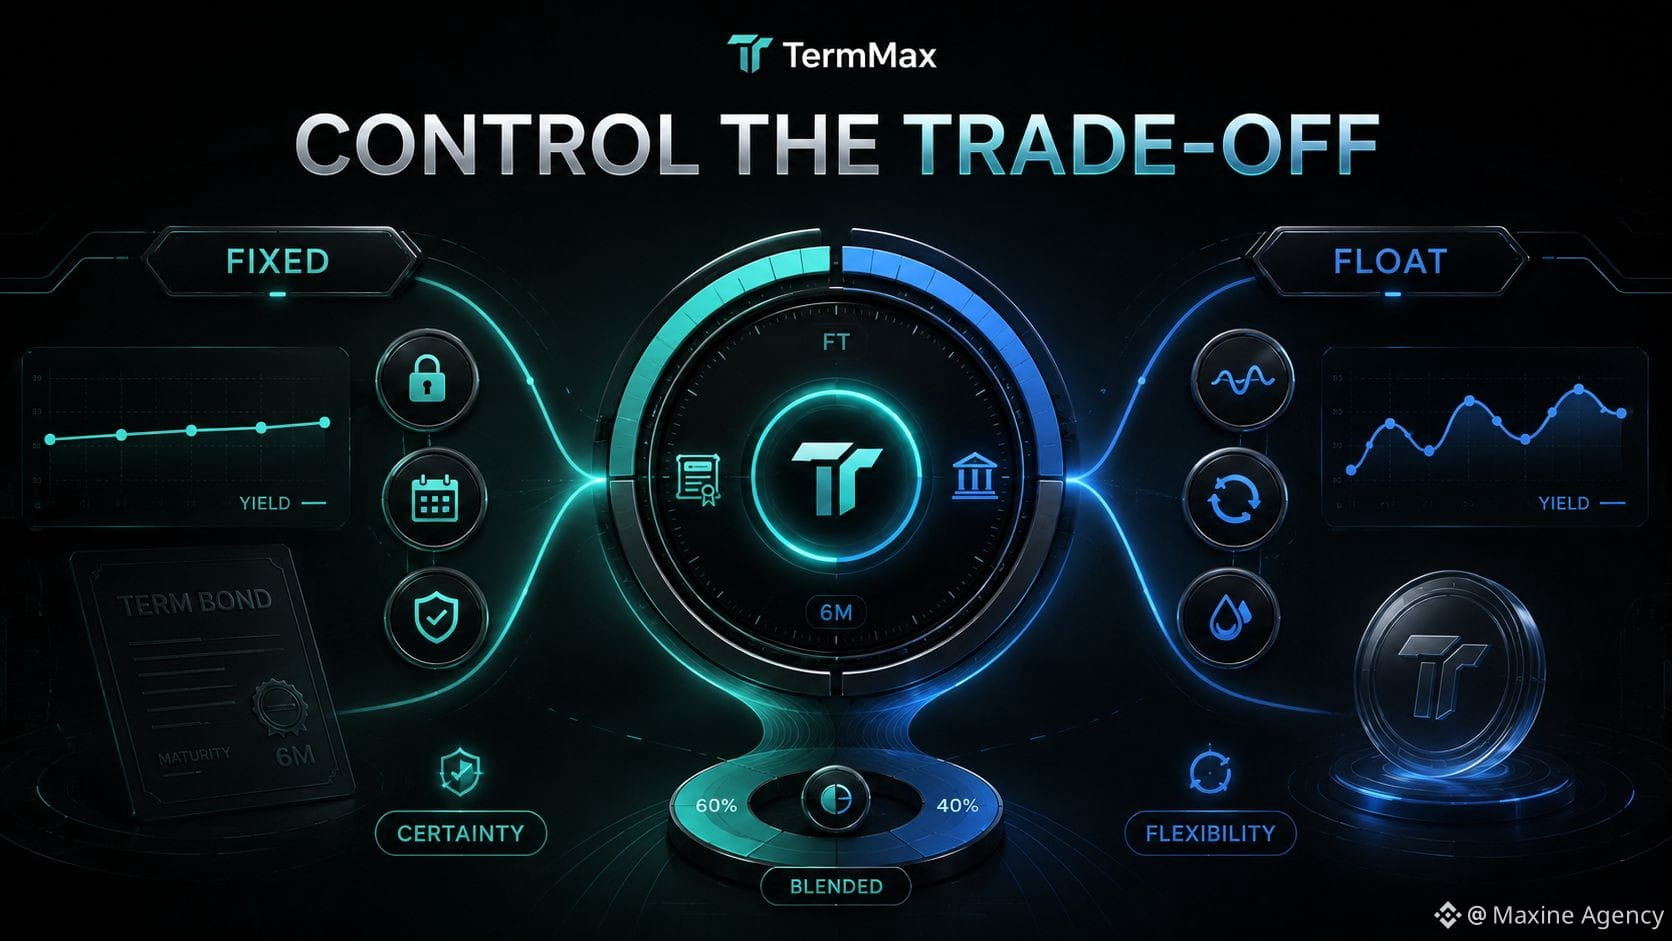
Floating rate justru sebaliknya. Saya mendapatkan fleksibilitas, tetapi harus menerima imbal hasil yang terus berubah dan lebih sulit diprediksi.
Jadi menurut saya, fixed dan floating tidak saling “mengalahkan” dalam arti ada yang mutlak lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda.
Fixed rate cocok jika saya memprioritaskan kepastian dan ingin mengetahui hasil keuangan dari suatu posisi sejak awal.
Floating rate lebih cocok jika saya menempatkan nilai tinggi pada likuiditas dan kemampuan untuk mengubah strategi.
Jika saya punya 100.000 USD untuk dipinjamkan selama 12 bulan, saya mungkin tidak akan memilih salah satu secara total. Saya akan membagi modal: 60k$ untuk mengunci fixed rate guna menciptakan dasar imbal hasil yang mudah diprediksi, sementara sisanya saya pertahankan pada floating agar masih punya ruang untuk bergerak ketika pasar berubah.
Bagi Anda, dalam 12 bulan ke depan, mana yang lebih penting: certainty atau flexibility?
@TermMax #TermMax
$BNB $RICE $APR
Semakin saya melihat TermMax, saya semakin paham bahwa fixed rate lending bukan sekadar “bunga lebih stabil”. Ini adalah pertukaran sebagian fleksibilitas dengan kemampuan mengetahui biaya atau imbal hasil secara pasti sejak awal.
Jika meminjamkan 100.000 USD selama 12 bulan dengan fixed rate, saya tahu hampir dengan tepat berapa laba yang saya kunci, dan kapan dana tersebut berakhir. Ini sangat berguna jika tujuan Anda adalah menyusun rencana arus kas atau menjaga strategi yang stabil tanpa perlu memantau perubahan suku bunga setiap hari.
Namun harganya adalah kesempatan yang mungkin hilang.
Pasar bisa berubah lebih cepat daripada jangka waktu. Suku bunga baru bisa saja lebih tinggi daripada yang sudah Anda kunci. Pool lain bisa jadi lebih menarik. Atau sederhananya, saya ingin menarik modal lebih cepat untuk pindah ke strategi lain.
Floating rate justru sebaliknya. Saya mendapatkan fleksibilitas, tetapi harus menerima imbal hasil yang terus berubah dan lebih sulit diprediksi.
Jadi menurut saya, fixed dan floating tidak saling “mengalahkan” dalam arti ada yang mutlak lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda.
Fixed rate cocok jika saya memprioritaskan kepastian dan ingin mengetahui hasil keuangan dari suatu posisi sejak awal.
Floating rate lebih cocok jika saya menempatkan nilai tinggi pada likuiditas dan kemampuan untuk mengubah strategi.
Jika saya punya 100.000 USD untuk dipinjamkan selama 12 bulan, saya mungkin tidak akan memilih salah satu secara total. Saya akan membagi modal: 60k$ untuk mengunci fixed rate guna menciptakan dasar imbal hasil yang mudah diprediksi, sementara sisanya saya pertahankan pada floating agar masih punya ruang untuk bergerak ketika pasar berubah.
Bagi Anda, dalam 12 bulan ke depan, mana yang lebih penting: certainty atau flexibility?
@TermMax #TermMax
$BNB $RICE $APR