

Untuk analisis pasar saham, andalkan laporan analis Jinqilin – berwibawa, profesional, tepat waktu, dan komprehensif – untuk membantu Anda menemukan peluang investasi potensial!
(Sumber: Lembaga Penelitian Sekuritas Huatai)
Dengan memanfaatkan keunggulan klaster industri dan pesatnya perkembangan saluran online global, e-commerce lintas batas Tiongkok di industri pakaian telah semakin memperkuat rantai pasokan yang fleksibel, pemenuhan pesanan lokal, digitalisasi, dan kemampuan operasional merek dalam beberapa tahun terakhir, menggunakan data untuk mengatur pasokan dan permintaan global. Perusahaan-perusahaan terkemuka seperti SHEIN telah membangun sistem otomatisasi produksi cepat dalam jumlah kecil (LATR) berskala besar, yang menciptakan hambatan masuk yang signifikan. Dengan AS dan Eropa membatalkan atau memperketat kebijakan pembebasan pajak untuk paket bernilai rendah, faktor-faktor kompetitif telah berubah, yang semakin menguji kemampuan komprehensif seperti pembangunan merek dan pemenuhan pesanan lokal. Perusahaan-perusahaan terkemuka juga bergerak menuju pemberdayaan berbasis platform dan ekspansi multi-regional. Kami optimis tentang perluasan pangsa pasar global yang berkelanjutan oleh perusahaan-perusahaan terkemuka Tiongkok dengan kemampuan siklus tertutup pasokan dan permintaan ujung-ke-ujung.
Pasar pakaian dan alas kaki global bernilai triliunan dolar, dan masih ada ruang signifikan untuk peningkatan penetrasi online.
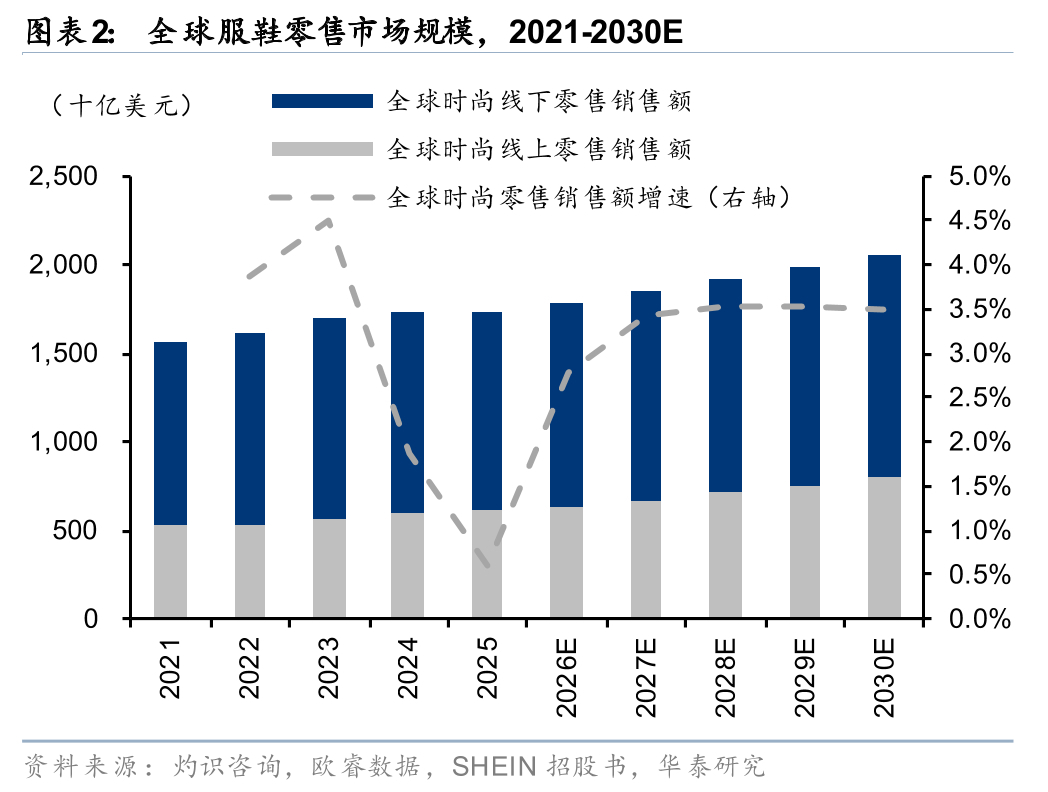
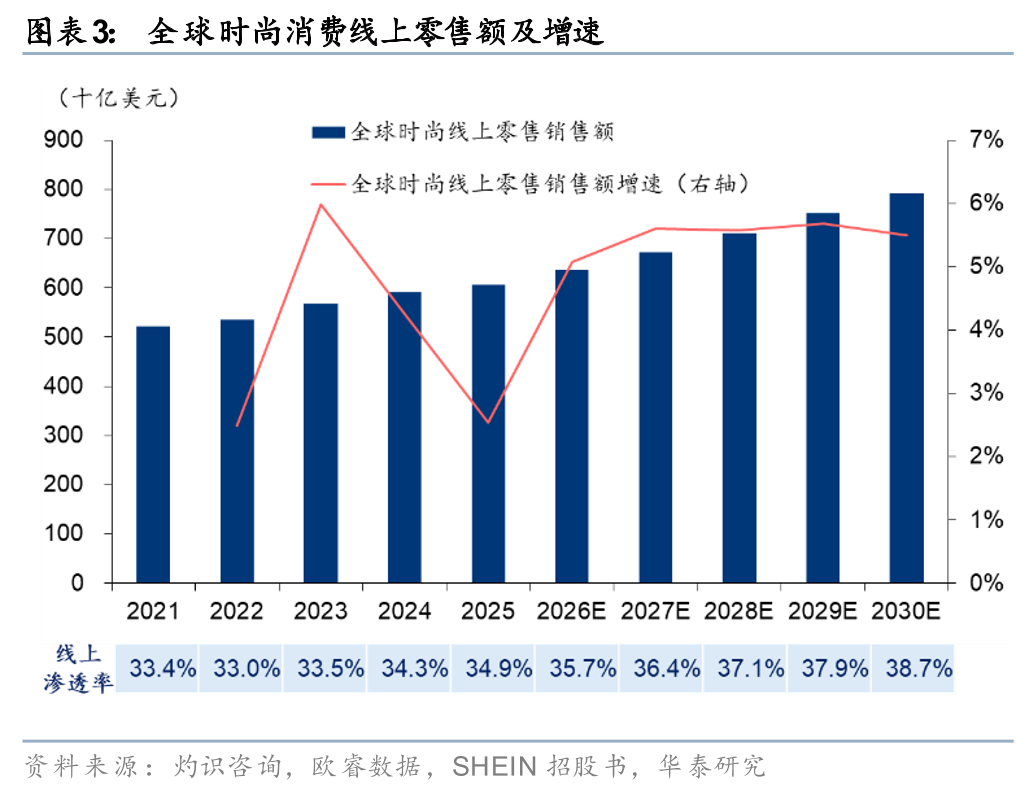
Permintaan pakaian yang beragam dan berkembang pesat memungkinkan klaster industri Tiongkok untuk sepenuhnya memanfaatkan fleksibilitas dan daya tanggapnya. Pada tahun 2025, ekspor e-commerce lintas batas negara saya untuk pakaian mencapai 762 miliar yuan, meningkat 17% dibandingkan tahun sebelumnya, mempertahankan posisinya sebagai kategori terbesar ekspor e-commerce lintas batas dengan pangsa 33,4%. Menurut CIC dan Euromonitor, penjualan ritel pakaian dan alas kaki global akan tumbuh dengan CAGR 2,7% dari tahun 2021 hingga 2025, mencapai $1,7 triliun, dan diproyeksikan mencapai $2 triliun pada tahun 2030, dengan CAGR 3,4%. Penjualan ritel online mencapai $606,4 miliar pada tahun 2025, dengan tingkat penetrasi 34,9%, dan diproyeksikan mencapai $792,1 miliar pada tahun 2030, dengan CAGR 5,4%. Secara regional, Asia Pasifik, Amerika Utara, dan Eropa Barat memiliki tingkat penetrasi online tertinggi, masing-masing mencapai 34%, 38%, dan 32% pada tahun 2025, sementara Amerika Latin, Timur Tengah, dan Afrika berada di bawah 20%. Dengan semakin mendalamnya kemampuan pemenuhan dan operasional platform online serta percepatan diversifikasi regional, tingkat penetrasi diperkirakan akan terus meningkat.
Dengan menembus "tiga kesulitan" industri pakaian mode, perusahaan-perusahaan terkemuka Tiongkok menang dengan "kecerdasan" dan mengandalkan "kecepatan" untuk meraih kesuksesan.
Industri pakaian fashion telah lama menghadapi dilema dalam menyeimbangkan peluncuran produk yang cepat, variasi produk, dan efisiensi perputaran. Dalam model lintas batas, rantai pasokan bahkan lebih panjang, dan perbedaan regional sangat signifikan, yang semakin meningkatkan kompleksitas. Kami percaya bahwa keunggulan kompetitif perusahaan-perusahaan terkemuka Tiongkok tidak hanya terletak pada rantai pasokan mereka yang fleksibel, tetapi juga pada mekanisme yang dibentuk oleh pengujian pesanan kecil, pelacakan penjualan dan umpan balik C2M otomatis, koordinasi digital kapasitas produksi kecil dan menengah, dan jaringan pemenuhan global. Hal ini membutuhkan sampel pengguna yang besar, akumulasi jangka panjang dari sistem yang dikembangkan sendiri, dan konvergensi simultan dari skala ekonomi logistik, menciptakan roda penggerak yang saling memperkuat setelah terbentuk. Misalnya, prospektus SHEIN mengungkapkan bahwa rasio persediaan yang tidak terjual kurang dari 5% (dibandingkan dengan 20-30% di industri), dan hari persediaan selama 25 tahun hanya 36 hari (dibandingkan dengan lebih dari 120 hari untuk pengecer pakaian tradisional), menunjukkan keunggulan yang jelas dalam efisiensi perputaran.
Kepatuhan mengubah lanskap persaingan; ekspor sistem, pencitraan merek, dan lokalisasi merupakan faktor kunci dalam menentukan keberhasilan atau kegagalan.
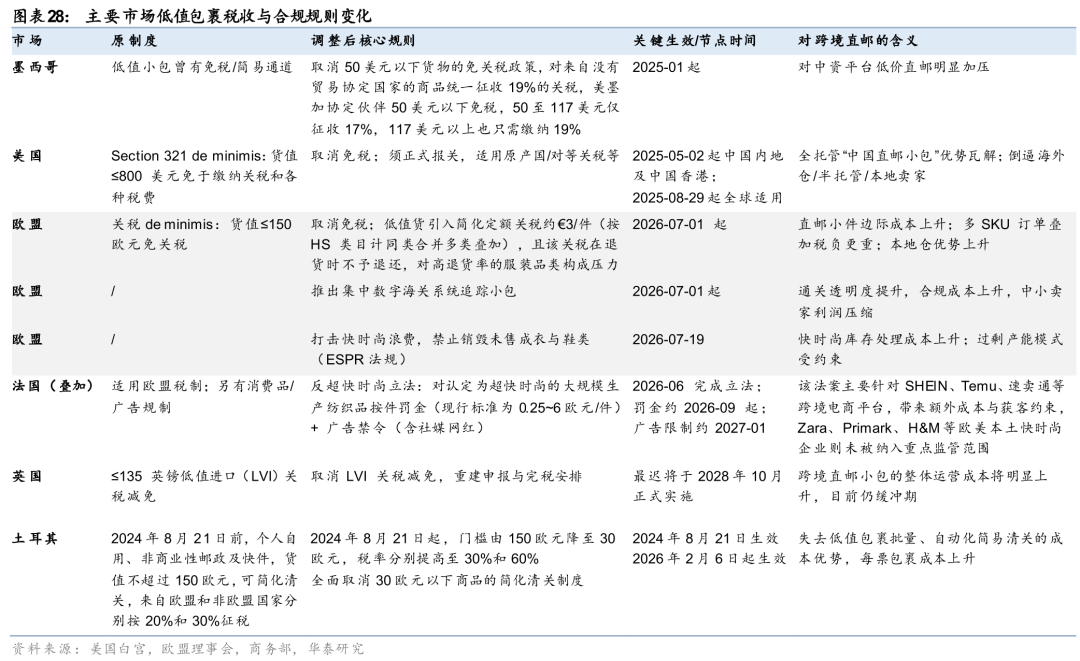
Selama 25 tahun terakhir, AS dan Eropa secara berturut-turut telah membatalkan atau memperketat kebijakan bebas pajak untuk paket kecil. Melihat ke depan pada tren pakaian lintas batas: 1) Output sistem: Mengekspor kemampuan otomatisasi rantai penuh, seperti SHEIN yang membuka rantai pasokan dan jaringan penjualannya kepada merek pihak ketiga, dengan merek yang berpartisipasi mencapai pertumbuhan penjualan rata-rata 190% pada tahun pertama; 2) Branding: Menyediakan merek unggulan dengan matriks merek sendiri untuk mendorong pembelian berulang dan penetapan harga premium; 3) Memperdalam lokalisasi: Gudang di luar negeri telah berubah dari opsional menjadi wajib, dengan pusat distribusi lokal berskala besar dan infrastruktur pemenuhan regional membantu meningkatkan efisiensi dan mengurangi biaya.
Perspektif berbeda dari pasar
Kekhawatiran pasar bahwa pengetatan kebijakan bebas pajak untuk paket bernilai rendah di Eropa dan AS dapat mengikis keunggulan biaya e-commerce lintas batas pakaian Tiongkok. Kami percaya akan ada beberapa gangguan biaya bagi beberapa perusahaan dalam jangka pendek, tetapi perusahaan-perusahaan terkemuka Tiongkok telah membangun siklus tertutup pasokan-permintaan ujung-ke-ujung yang mencakup wawasan permintaan, produksi fleksibel, manajemen inventaris, dan pemenuhan global, menciptakan keunggulan kompetitif yang kuat. Lebih lanjut, biaya kepatuhan terutama akan berdampak pada UKM dengan rantai pasokan yang tidak efisien dan skala ekonomi yang terbatas, sementara perusahaan-perusahaan terkemuka dengan rantai pasokan yang terdigitalisasi, sistem data pengguna siklus tertutup, dan kemampuan pemenuhan global diharapkan dapat meningkatkan pangsa pasar mereka.
Kesimpulan Investasi
Perusahaan e-commerce lintas batas terkemuka di Tiongkok dalam industri pakaian memiliki hambatan masuk yang kuat di bidang-bidang seperti rantai pasokan yang fleksibel, siklus data, dan pemenuhan global. Seiring pasar pakaian dan alas kaki global bergerak menuju operasi online, patuh, dan terlokalisasi, kami optimis bahwa perusahaan-perusahaan terkemuka dengan kemampuan siklus tertutup ujung-ke-ujung dan keunggulan skala akan menang dalam jangka panjang.
Peringatan Risiko: Perubahan kebijakan perdagangan, fluktuasi makroekonomi global, persaingan pasar yang semakin ketat, dan perubahan aturan platform. Informasi mengenai saham yang tidak terdaftar atau tidak tercakup yang disebutkan dalam laporan riset ini merupakan kompilasi informasi objektif dan bukan merupakan rekomendasi atau liputan perusahaan atau saham oleh tim.
Pasar pakaian dan alas kaki global senilai triliunan dolar sedang mengalami restrukturisasi pasokan. Dengan memanfaatkan klaster industri pakaian lengkap di Tiongkok, transformasi rantai pasokan digital, dan pengalaman selama satu dekade di saluran lintas batas, perusahaan e-commerce lintas batas pakaian Tiongkok telah mencapai peningkatan pesat dari distribusi produk berbasis lalu lintas dan produksi harga rendah menjadi pencocokan penawaran dan permintaan global berbasis data, membangun penghalang efisiensi yang unik dalam persaingan ritel mode global. Dengan penghapusan total atau pengetatan kebijakan bebas pajak untuk paket bernilai rendah di AS dan Eropa, dan implementasi intensif peraturan kepatuhan perdagangan di berbagai negara, elemen kompetitif mendasar dari industri ini sedang dirombak. Ruang bertahan hidup bagi penjual kecil dan menengah dengan efisiensi rantai pasokan rendah dan skala ekonomi yang tidak memadai terus menyusut. Perusahaan-perusahaan terkemuka dengan rantai pasokan fleksibel ujung-ke-ujung, pemenuhan lokal global, dan kemampuan untuk mengoperasikan merek mereka sendiri diharapkan dapat mengkonsolidasikan pangsa pasar, dengan potensi pertumbuhan jangka panjang yang jelas.
Dari sisi permintaan: Perdagangan elektronik lintas batas global untuk pakaian memasuki fase baru, dengan transformasi online dan keunggulan rantai pasokan Tiongkok mendorong pertumbuhan jangka panjang.
Pasar pakaian dan alas kaki global telah melampaui satu triliun dolar AS, dengan permintaan akan estetika, kebiasaan belanja yang berkembang, dan peningkatan efisiensi pasokan mendorong pertumbuhan yang stabil. Menurut data dari Frost & Sullivan dan Euromonitor, ukuran pasar ritel pakaian dan alas kaki global diperkirakan mencapai sekitar 1,7 triliun dolar AS pada tahun 2025 dan diproyeksikan mencapai sekitar 2 triliun dolar AS pada tahun 2030. Penjualan ritel pakaian dan alas kaki online diproyeksikan mencapai sekitar 606,4 miliar dolar AS pada tahun 2025 dan 792,1 miliar dolar AS pada tahun 2030, dengan penetrasi online meningkat dari 34,9% menjadi 38,7%. Permintaan didorong oleh meningkatnya permintaan konsumen akan produk berkualitas tinggi dan terjangkau, berbagai macam SKU, dan peluncuran produk baru yang cepat. Pakaian secara alami memiliki banyak gaya, siklus hidup produk yang pendek, dan permintaan yang berfluktuasi. Merek-merek tradisional, yang bergantung pada perkiraan triwulanan dan pembelian massal, kesulitan untuk secara bersamaan memenuhi persyaratan variasi, kecepatan peluncuran produk baru, dan harga. Perdagangan elektronik lintas batas, dengan menjangkau konsumen secara langsung melalui internet, dapat mengatasi keterbatasan geografis dan ketersediaan produk di toko fisik yang ada pada saluran distribusi tradisional. Sebagai contoh, SHEIN, dengan jumlah pelanggan aktif meningkat dari 186 juta menjadi 273 juta antara tahun 2023 dan 2025, dengan tingkat pertumbuhan tahunan gabungan (CAGR) sekitar 21%; selama periode yang sama, volume pesanan meningkat dari 715 juta menjadi 1,078 miliar, dan pendapatan mencapai US$41,85 miliar pada tahun 2025. Kami percaya bahwa pertumbuhan konsumsi pakaian global yang stabil, ditambah dengan tren belanja online dan segmentasi konsumen, memberikan landasan bagi perusahaan pakaian Tiongkok untuk lebih meningkatkan pangsa pasar global mereka.
Dari sisi penawaran: keunggulan kompetitif telah bergeser dari sekadar biaya manufaktur ke kemampuan organisasi ujung-ke-ujung yang mencakup "data + kapasitas produksi yang fleksibel + pemenuhan kontrak".
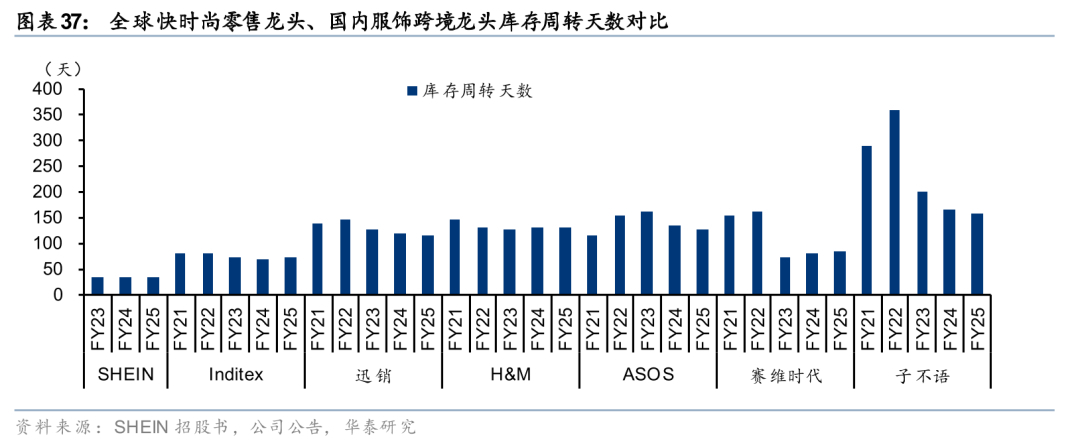
Industri pakaian telah lama menghadapi dilema rangkap tiga: menyeimbangkan peluncuran produk baru yang cepat, variasi produk, dan efisiensi perputaran. Semakin beragam gaya dan semakin cepat peluncuran produk baru, semakin tinggi kesalahan peramalan dan risiko persediaan. Meskipun produksi massal tradisional dapat mengurangi biaya per unit, metode ini kesulitan beradaptasi dengan perubahan permintaan mode yang cepat. Terobosan bagi perusahaan pakaian lintas batas terkemuka di Tiongkok terletak pada pemanfaatan klaster industri dan kemampuan digital untuk menggeser produksi dari persiapan persediaan prediktif ke produksi batch kecil dengan pengembalian cepat berdasarkan pengujian, umpan balik, dan pengisian ulang. Model LTR (Latest-to-Trend), yang dicontohkan oleh SHEIN, biasanya menggunakan 100-200 potong sebagai pesanan uji coba awal, menggunakan umpan balik penjualan secara real-time untuk menentukan produksi selanjutnya. Barang-barang terlaris dapat diisi ulang hanya dalam waktu 5 hari, secara langsung memberikan umpan balik permintaan konsumen ke pihak manufaktur. Hasilnya adalah efisiensi persediaan yang melampaui perusahaan fast-fashion tradisional: pada tahun 2025, hari perputaran persediaan SHEIN hanya 36 hari, jauh lebih rendah daripada lebih dari 120 hari yang dimiliki pengecer pakaian tradisional (36Kr); persediaan yang tidak terjual juga dijaga di bawah 5%, jauh lebih rendah daripada rata-rata industri sebesar 20%-30%.
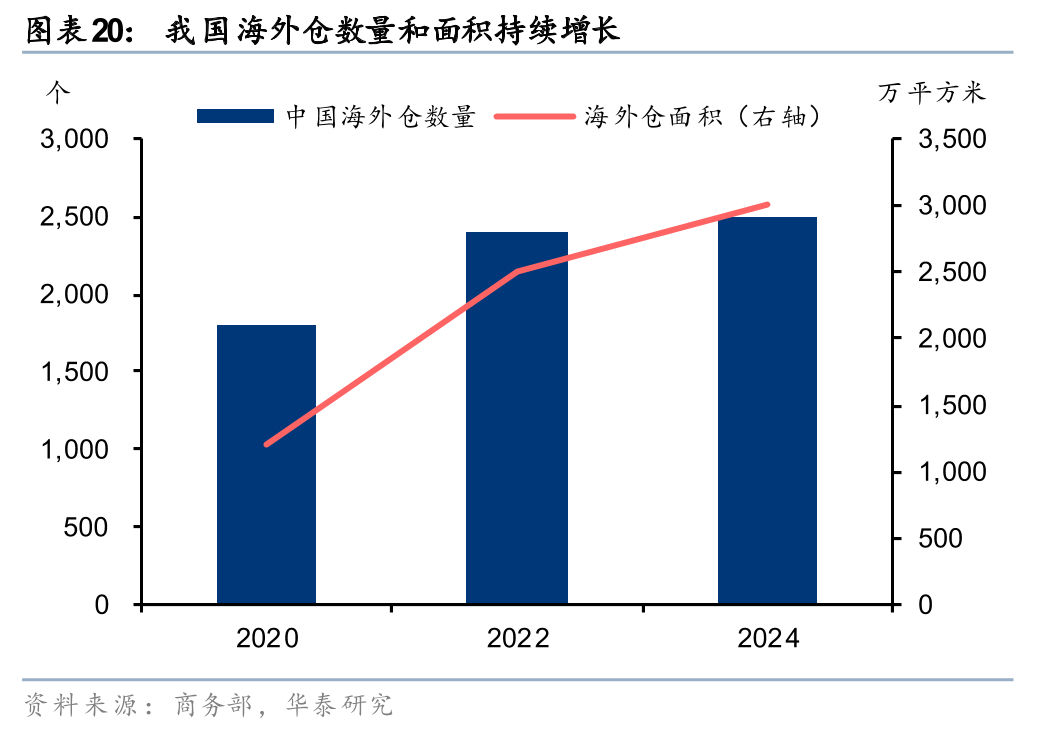
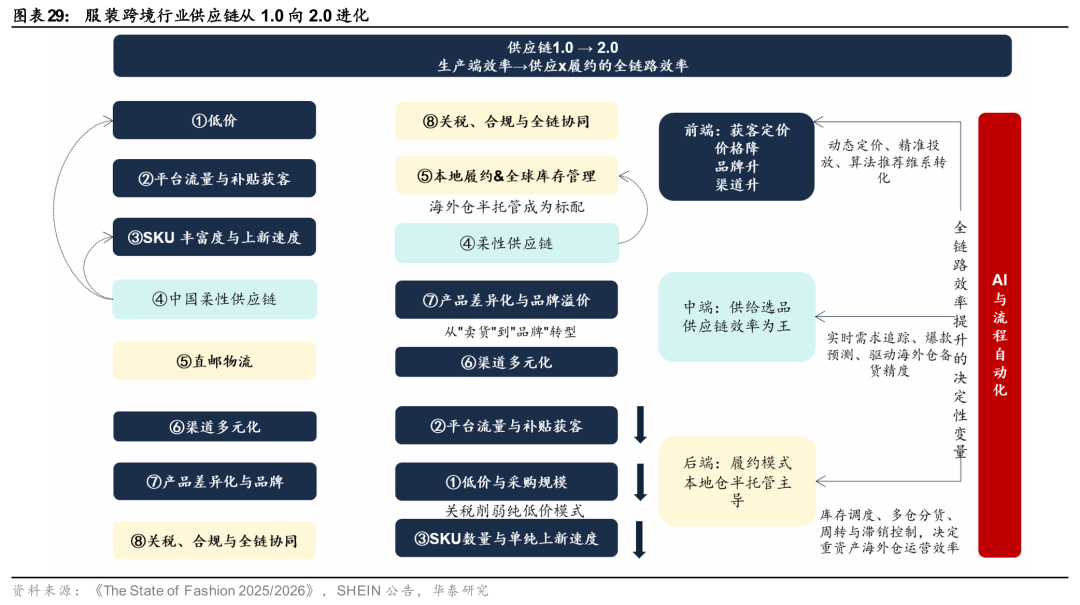
Rantai pasokan fleksibel di negara saya saat ini sedang berkembang menuju kecerdasan dan globalisasi yang lebih besar. Di satu sisi, AI semakin banyak digunakan untuk peramalan permintaan, desain produk, rekomendasi, dan manajemen rantai pasokan. Di sisi lain, gudang di luar negeri dan jaringan pemenuhan lokal berkembang pesat. Jumlah gudang di luar negeri di negara saya telah meningkat dari 1.800 pada tahun 2020 menjadi lebih dari 2.500 pada pertengahan tahun 2024, dan luasnya telah meningkat dari 12 juta meter persegi menjadi lebih dari 30 juta meter persegi. Seiring dengan pengetatan kebijakan bebas pajak untuk paket bernilai rendah di Eropa dan Amerika Serikat, nilai rantai pasokan fleksibel bergeser dari mendukung pengiriman langsung berbiaya rendah ke penyimpanan yang tepat dan perputaran inventaris global. Perusahaan dengan rantai pasokan yang kuat, digitalisasi, dan kemampuan pemenuhan lokal lebih mungkin untuk mendapatkan keunggulan jangka panjang.
Model Bisnis: Beralih dari "Menjual Barang" menjadi "Mengorganisasi Pasokan dan Permintaan Global"
Pada tahap awalnya, e-commerce lintas batas Tiongkok di industri pakaian terutama bergantung pada platform pihak ketiga atau situs web independen, dengan cepat memperoleh konsumen luar negeri melalui akuisisi trafik dan barang-barang berharga rendah. Seiring meningkatnya biaya trafik dan intensifikasi persaingan platform, model bisnis secara bertahap bergeser ke arah pengendalian langsung data konsumen dan memasukkan data tersebut kembali ke desain, pengadaan, produksi, dan pengisian ulang. SHEIN memulai dengan model DTC (Direct-to-Consumer) yang dioperasikan sendiri, mengumpulkan data perilaku pengguna global melalui aplikasi, situs web, dan media sosialnya. Berdasarkan hal ini, SHEIN kemudian membuka Marketplace-nya, memperkenalkan merek dan pedagang pihak ketiga, dan memberdayakan mereka melalui rantai pasokan, wawasan konsumen, pemenuhan logistik, dan kemampuan pemasaran. Pendapatan SHEIN dari layanan marketplace-nya meningkat dari 2,7% pada tahun 2023 menjadi 14,3% pada kuartal pertama tahun 2026, menunjukkan perluasan model bisnis dari ritel produk tunggal menjadi model "produk + layanan platform". Model 1P (Produk, Merek, Rantai Pasokan) memperkuat kendali atas produk, merek, dan rantai pasokan, sementara model 3P (Produk, Merek, Rantai Pasokan) mengurangi beban SKU baru pada persediaan dan dana pengadaan, serta memperluas aliran pendapatan melalui komisi platform, pergudangan, dan layanan logistik. Bagi perusahaan terkemuka, hambatan sebenarnya bukan lagi saluran penjualan tunggal, melainkan kemampuan untuk mengorganisir konsumen, merek, pemasok, logistik, dan ekosistem platform ke dalam jaringan penawaran dan permintaan yang efisien.
Perbedaan kami dari pasar:
Pasar secara umum berfokus pada dampak pengetatan kebijakan pengiriman paket bernilai rendah di Eropa dan AS terhadap keunggulan harga rendah e-commerce pakaian lintas batas Tiongkok. Namun, kami percaya bahwa memudarnya manfaat kebijakan tidak sama dengan melemahnya daya saing perusahaan-perusahaan terkemuka Tiongkok. Sebaliknya, hal itu diharapkan dapat membantu menggeser persaingan industri dari keunggulan harga ke kemampuan sistemik, mempercepat konsolidasi industri, dan menguntungkan konsentrasi persaingan di antara perusahaan-perusahaan terkemuka. Kekhawatiran utama pasar saat ini adalah bahwa setelah AS dan Eropa membatalkan atau memperketat kebijakan bebas pajak untuk paket bernilai rendah, tarif dan biaya kepatuhan model pengiriman langsung lintas batas akan meningkat, sehingga menekan keunggulan harga dan margin keuntungan e-commerce pakaian lintas batas Tiongkok. Kami percaya bahwa perubahan kebijakan akan membawa beberapa peningkatan biaya dalam jangka pendek, tetapi setelah bertahun-tahun akumulasi, perusahaan-perusahaan terkemuka Tiongkok secara bertahap telah mengembangkan keunggulan kompetitif mereka dari keunggulan biaya manufaktur tunggal menjadi siklus tertutup pasokan dan permintaan ujung-ke-ujung yang mencakup wawasan permintaan, pengembangan produk, produksi fleksibel, manajemen inventaris, operasi pengguna, dan pemenuhan global. Mengambil SHEIN sebagai contoh, perusahaan ini menangkap permintaan secara real-time melalui data konsumen yang besar, dengan cepat mengirimkan permintaan ke pemasok melalui pengujian pesanan kecil dan pengisian ulang otomatis, mengendalikan risiko inventaris melalui rantai pasokan digital, dan secara bertahap memperluas ke gudang di luar negeri dan pemenuhan pesanan lokal. Pada tahun 2025, perputaran inventaris SHEIN hanya 36 hari, jauh lebih rendah daripada Inditex, Fast Retailing, ASOS, dan H&M yang masing-masing mencapai 72/114/128/130 hari, menunjukkan bahwa keunggulan intinya telah berevolusi dari "menjual dengan harga murah" menjadi lebih akurat dalam mengetahui kebutuhan konsumen dan mengatur produksi serta pemenuhan pesanan dengan inventaris yang lebih rendah dan kecepatan yang lebih cepat.
Kami percaya bahwa kenaikan tarif, kepatuhan, dan biaya pemenuhan pesanan di luar negeri akan secara signifikan meningkatkan hambatan masuk bagi industri ini. Usaha kecil dan menengah (UKM) yang sebelumnya mengandalkan distribusi produk berharga rendah, akuisisi trafik, dan manfaat bebas pajak, kekurangan skala ekonomi dan kemampuan integrasi rantai pasokan, sehingga sulit untuk menyerap peningkatan biaya. Model keuntungan untuk beberapa SKU berharga rendah mungkin akan langsung terganggu. Sementara itu, platform terkemuka dapat memanfaatkan pengadaan skala besar, rantai pasokan digital, dan jaringan pemenuhan pesanan global untuk mengamortisasi peningkatan biaya dan memperluas pasokan melalui gudang di luar negeri, pemenuhan pesanan lokal, dan platformisasi. Oleh karena itu, meskipun perubahan kebijakan dapat menekan margin keuntungan industri secara keseluruhan dalam jangka pendek, perubahan tersebut diperkirakan akan mendorong keluarnya penjual kecil dan menengah dan konsentrasi pasokan berkualitas tinggi pada platform terkemuka dalam jangka menengah hingga panjang. Persaingan industri akan bergeser dari perbandingan harga sederhana menjadi persaingan rantai pasokan dan kemampuan operasional global, dengan perusahaan terkemuka siap untuk lebih meningkatkan pangsa pasar mereka.
Gambaran Umum Perdagangan Elektronik Lintas Batas di Industri Pakaian: Pasar Bernilai Triliunan Dolar Memasuki Tahap Perkembangan Baru
Industri pakaian dan alas kaki global, yang bernilai triliunan dolar, masih memiliki ruang pertumbuhan yang signifikan dalam penjualan online.
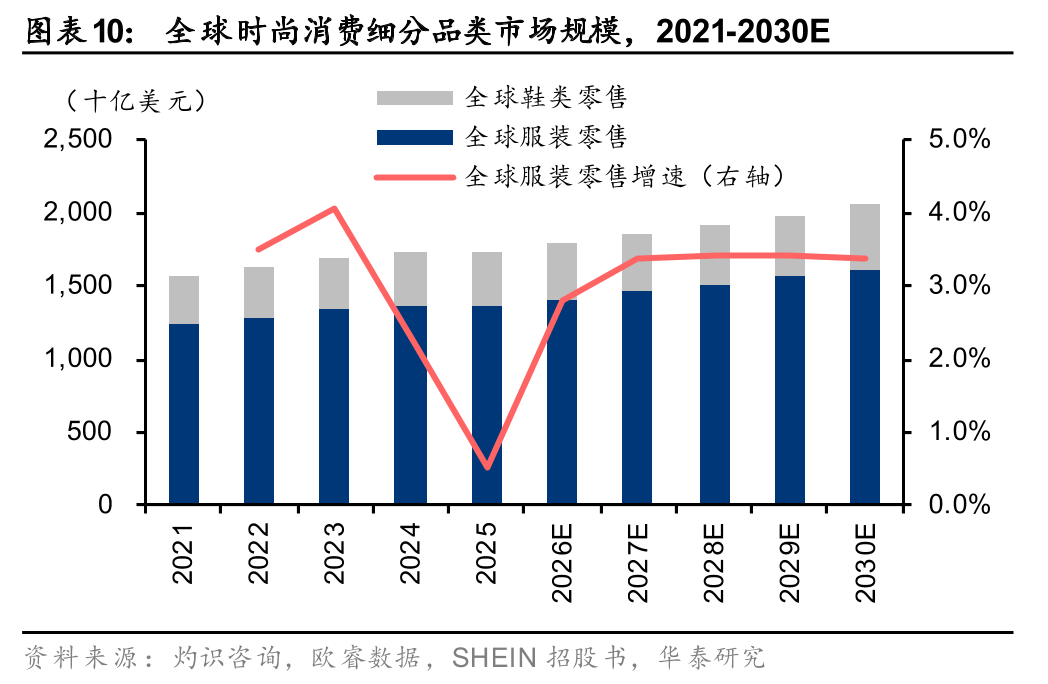
Pasar pakaian dan alas kaki global telah melampaui satu triliun dolar AS, dengan permintaan akan estetika, kebiasaan belanja yang berkembang, dan peningkatan efisiensi pasokan mendorong pertumbuhan yang stabil. Menurut data dari Frost & Sullivan dan Euromonitor, penjualan ritel pakaian dan alas kaki global akan tumbuh dengan CAGR 2,7% dari tahun 2021 hingga 2025 untuk mencapai 1,7 triliun dolar AS, mempertahankan pertumbuhan yang stabil, dan diperkirakan akan mencapai 2 triliun dolar AS pada tahun 2030, dengan CAGR 3,4%.
Berdasarkan saluran distribusi, penjualan offline tetap menjadi sumber utama konsumsi pakaian dan alas kaki global, sementara saluran online terus menembus pasar karena kebiasaan pengguna yang terus berkembang, pembayaran seluler, rekomendasi media sosial, dan proses pemenuhan pesanan global yang semakin matang. Saluran offline memiliki nilai signifikan dalam menampilkan merek, pengalaman mencoba produk, pembelian instan, dan layanan lokal, sementara saluran online lebih efisien memenuhi beragam permintaan melalui jangkauan konten, rekomendasi pencarian, dan umpan balik pengguna. Menurut data dari Frost & Sullivan dan Euromonitor, penjualan ritel online terus tumbuh lebih cepat daripada pasar secara keseluruhan, meningkat menjadi $606,4 miliar dari tahun 2021-2025 dengan CAGR 3,8%, dengan pangsa pasarnya meningkat dari 33,4% menjadi 34,9%, mempertahankan tingkat penetrasinya bahkan di tengah pemulihan ritel offline pasca-pandemi. Diperkirakan penjualan ritel alas kaki dan pakaian online akan mencapai $792,1 miliar dari tahun 2025-2030, dengan CAGR 5,4% selama periode ini, dan pangsa pasarnya meningkat menjadi 38,7%.
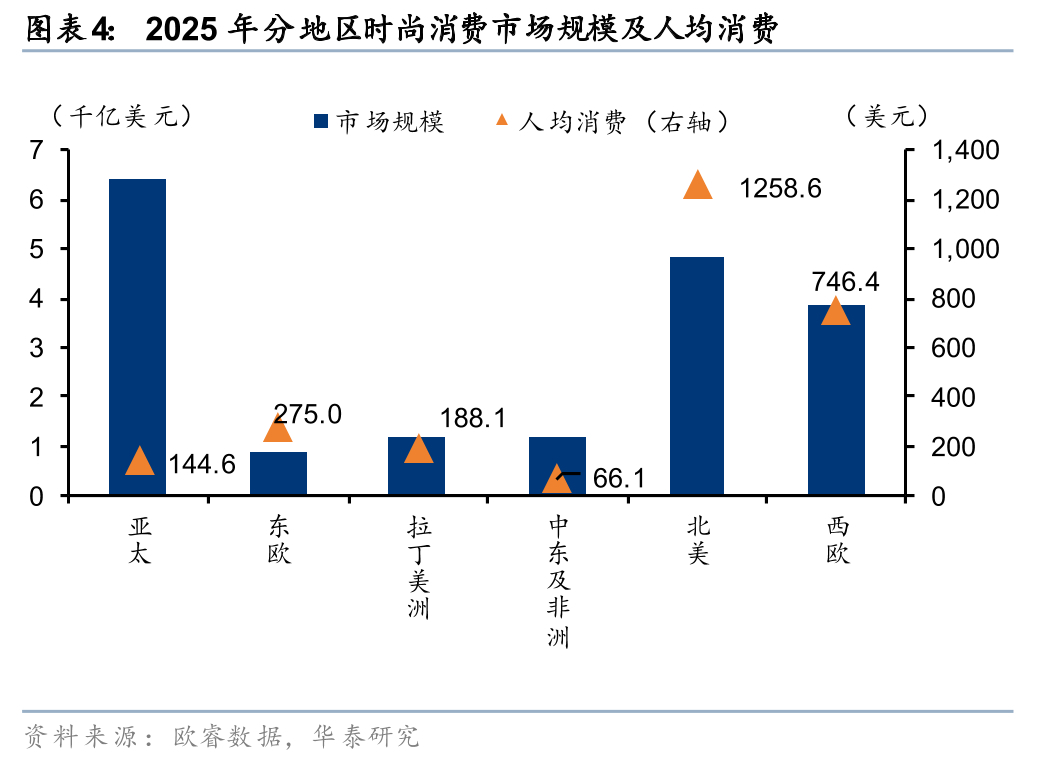
Secara regional, konsumsi pakaian dan alas kaki global sangat terkonsentrasi, dengan Asia Pasifik dan Eropa/Amerika memegang pangsa mayoritas. 1) Ukuran Pasar: Menurut data Euromonitor, pada tahun 2025, pasar Asia Pasifik/Amerika Utara/Eropa Barat akan menyumbang masing-masing 37%/28%/22% dari pasar konsumsi pakaian dan alas kaki global, mempertahankan ukuran yang relatif stabil antara tahun 2021 dan 2025. Eropa Timur, Amerika Latin, Timur Tengah, dan Afrika akan mengalami tingkat pertumbuhan yang relatif lebih tinggi. Amerika Utara dan Eropa Barat memiliki keunggulan ARPU yang signifikan, dengan pengeluaran per kapita mencapai $1.259/$746 masing-masing pada tahun 2025, menjadikannya cocok untuk merek pakaian lintas batas kelas menengah hingga atas untuk difokuskan. Pengeluaran per kapita keseluruhan di Eropa Timur/Amerika Latin/Asia Pasifik sekitar $200, sedangkan Timur Tengah dan Afrika hanya memiliki pengeluaran per kapita sebesar $66,1. 2) Tingkat Penetrasi Online: Asia Pasifik/Amerika Utara/Eropa Timur/Eropa Barat memimpin, mencapai masing-masing 34%/38%/44%/32% pada tahun 2025. Tingkat penetrasi online Asia Pasifik terutama disebabkan oleh skala ekonomi yang dihasilkan dari kepadatan penduduk yang lebih tinggi, sementara Amerika Utara dan Eropa mendapat manfaat dari inovasi digitalisasi ritel terkemuka. Di Amerika Latin, Timur Tengah, dan Afrika, penetrasi online umumnya rendah karena keterbatasan infrastruktur digital dan kebiasaan konsumen, sehingga masih ada ruang yang cukup besar untuk menumbuhkan kebiasaan konsumsi online.
Lanskap persaingan: Pangsa pasar terfragmentasi, dengan lalu lintas online sebagai pendorong utama pertumbuhan; peningkatan konsentrasi lalu lintas mungkin menjadi tren.
Pasar ritel alas kaki dan pakaian global telah lama terfragmentasi. "Trilema" industri pakaian (kesulitan untuk secara bersamaan mencapai peluncuran produk yang cepat, variasi produk, dan efisiensi perputaran) membatasi kemampuan perusahaan pakaian tradisional untuk mereplikasi skala mereka di berbagai wilayah dan gaya. Ini juga merupakan alasan utama mengapa perusahaan individual kesulitan mencapai pangsa pasar global yang tinggi, sehingga menghasilkan struktur pasar yang relatif terfragmentasi. Menurut data Euromonitor, lima pengecer alas kaki dan pakaian global teratas (CR5) diproyeksikan akan menyumbang kurang dari 10% (berdasarkan grup) dari tahun 2016 hingga 2025, dengan Nike, Adidas, dan Inditex (perusahaan induk Zara) mempertahankan posisi tiga besar yang relatif stabil. SHEIN telah mengalami pertumbuhan pangsa pasar yang pesat sejak 2019 dan diperkirakan akan masuk ke dalam lima pengecer alas kaki dan pakaian global teratas pada tahun 2024.
Platform e-commerce lintas batas Tiongkok telah menjadi salah satu kontributor paling signifikan terhadap redistribusi pangsa pasar online. Menurut IPC, pangsa Tiongkok dalam belanja online lintas batas global meningkat sebesar 7 poin persentase pada tahun 2023 dan 3 poin persentase pada tahun 2024, terutama didorong oleh Temu dan SHEIN. Secara khusus, pangsa Temu dari pesanan lintas batas terbaru konsumen yang disurvei meningkat dari 7% pada tahun 2023 menjadi 21% pada tahun 2024, dan diproyeksikan akan mencapai 24% pada tahun 2025, setara dengan Amazon. Sementara itu, pangsa pasar pesanan lintas batas untuk Wish, eBay, dan AliExpress menurun masing-masing sebesar 95%, 68%, dan 33% dibandingkan dengan tahun 2018. Platform-platform baru ini tidak hanya memperluas permintaan belanja online lintas batas tetapi juga terus menyerap pangsa pengguna dari platform lintas batas tradisional. Menurut ECDB, pada tahun 2025, SHEIN dan Temu sudah termasuk di antara sepuluh peritel global teratas berdasarkan GMV di Eropa, Amerika, Australia & Oseania, dan Afrika.
Keunggulan skala rantai pasokan Tiongkok memberikan landasan bagi platform untuk berekspansi lintas wilayah. Menurut perkiraan ECDB, nilai bruto ekspor e-commerce lintas batas Tiongkok akan mencapai sekitar US$250,1 miliar pada tahun 2025, lebih dari 12 kali lipat dari pasar ekspor tunggal lainnya dalam cakupan statistik yang sama. Di pasar e-commerce lintas batas AS, SHEIN dan Temu masing-masing memiliki nilai bruto sekitar US$24,3 miliar dan US$22,6 miliar, yang telah mencapai skala terdepan yang serupa. Dari segi struktur produk, barang-barang fesyen menyumbang 78%, 41%, 24%, dan 8% dari nilai bruto di platform SHEIN, Temu, AliExpress, dan Amazon, masing-masing, yang menyoroti kekuatan platform Tiongkok dalam kategori dengan jumlah SKU tinggi dan sangat sensitif terhadap harga seperti pakaian. Kami percaya bahwa platform e-commerce lintas batas Tiongkok mengintegrasikan produsen domestik yang tersebar, gaya produk yang beragam, dan kapasitas produksi yang fleksibel ke dalam rantai pasokan digital yang menargetkan konsumen global, sehingga menurunkan hambatan bagi pemasok skala kecil untuk menjangkau konsumen di berbagai wilayah.
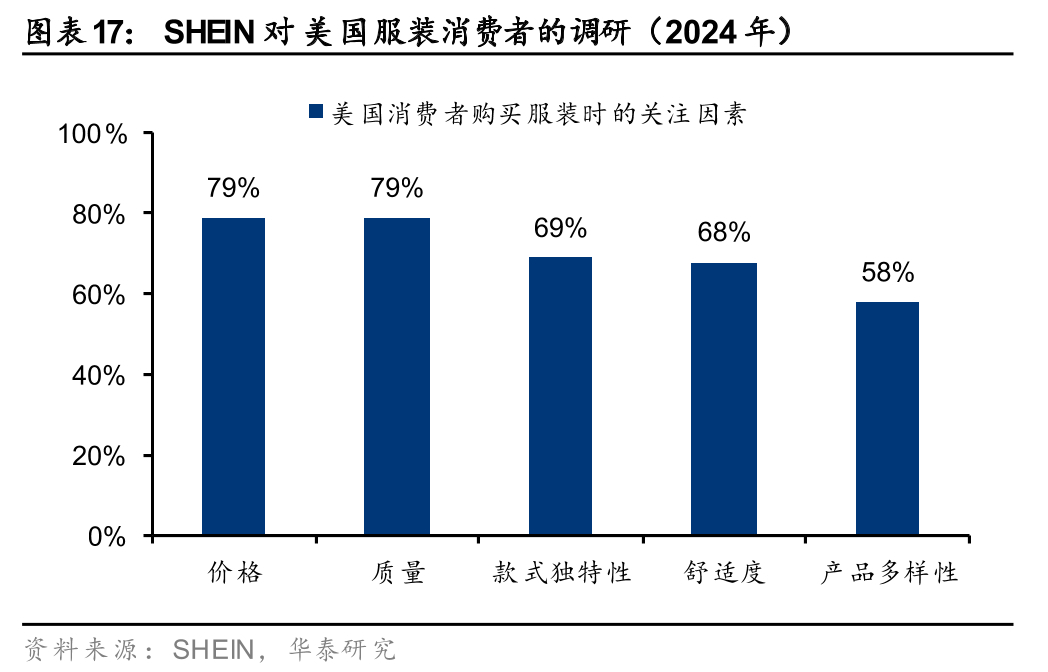
Daya saing harga, variasi produk, dan pencocokan digital yang efisien adalah pendorong utama bagi platform Tiongkok untuk mendapatkan pelanggan di luar negeri. Survei Bank Sentral Eropa pada April 2026 menunjukkan bahwa lebih dari setengah responden Zona Euro telah menggunakan platform e-commerce Tiongkok, dengan tingkat penggunaan melebihi 70% di Yunani, Portugal, dan Spanyol. Harga rendah dan beragamnya barang adalah alasan utama konsumen memilih platform Tiongkok, dengan pakaian, perlengkapan rumah tangga, dan elektronik menjadi kategori yang paling sering dibeli. Hampir dua pertiga pesanan berada di bawah €25, dan sekitar 90% di bawah €50, menunjukkan bahwa platform Tiongkok pada awalnya unggul dalam penawaran produk yang berfrekuensi tinggi, berharga rendah, dan terfragmentasi. Karakteristik serupa juga terlihat pada lalu lintas: data Similarweb menunjukkan bahwa pada kuartal kedua tahun 2024, SHEIN menyumbang sekitar 20% dari kunjungan global ke situs web fesyen terjangkau, sekitar 5 poin persentase lebih tinggi daripada situs peringkat kedua. Dengan demikian, platform-platform Tiongkok telah mencapai siklus positif berupa perluasan jangkauan penawaran → peningkatan lalu lintas pengguna → umpan balik penjualan yang positif → perluasan penawaran lebih lanjut.
Konsentrasi platform dan fragmentasi merek kemungkinan akan tetap ada untuk waktu yang lama, dengan fokus persaingan industri bergeser dari kekuatan merek individual ke efisiensi organisasi berbasis platform. Platform online belum mengubah sifat mendasar dari permintaan pakaian—sifatnya yang tidak standar dan gaya yang berubah dengan cepat—tetapi mereka dapat meningkatkan efisiensi pencocokan antara produk-produk yang kurang populer (long-tail products) dan kebutuhan konsumen melalui umpan balik cepat dari sisi penjualan dan rantai pasokan yang fleksibel. Kami percaya model ini mengurangi kontradiksi tradisional antara pilihan produk yang kaya, peluncuran produk baru yang cepat, dan efisiensi inventaris dengan mengelola SKU yang kurang populer melalui pengujian skala besar dan umpan balik yang cepat. Konsentrasi persaingan pakaian global di masa depan kemungkinan akan lebih tercermin dalam konsentrasi lalu lintas, data, dan kemampuan organisasi rantai pasokan dari platform-platform terkemuka.
Mengapa pakaian? — Kategori pilihan untuk barang konsumsi Tiongkok yang mendunia.
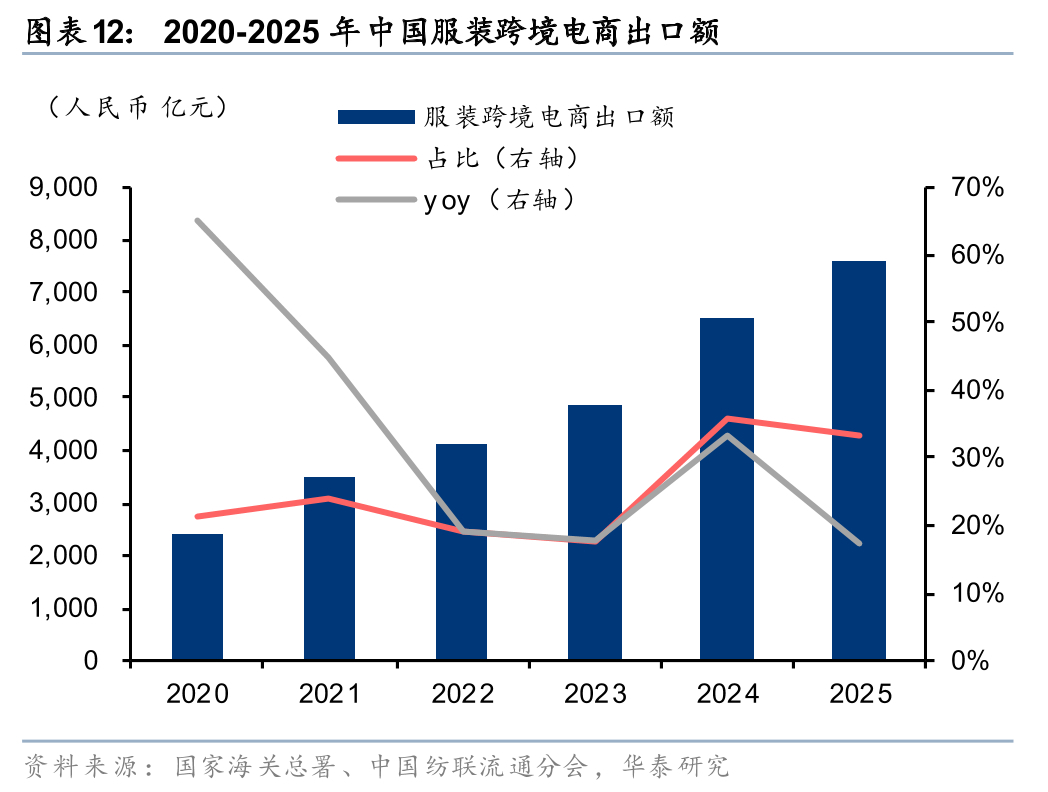
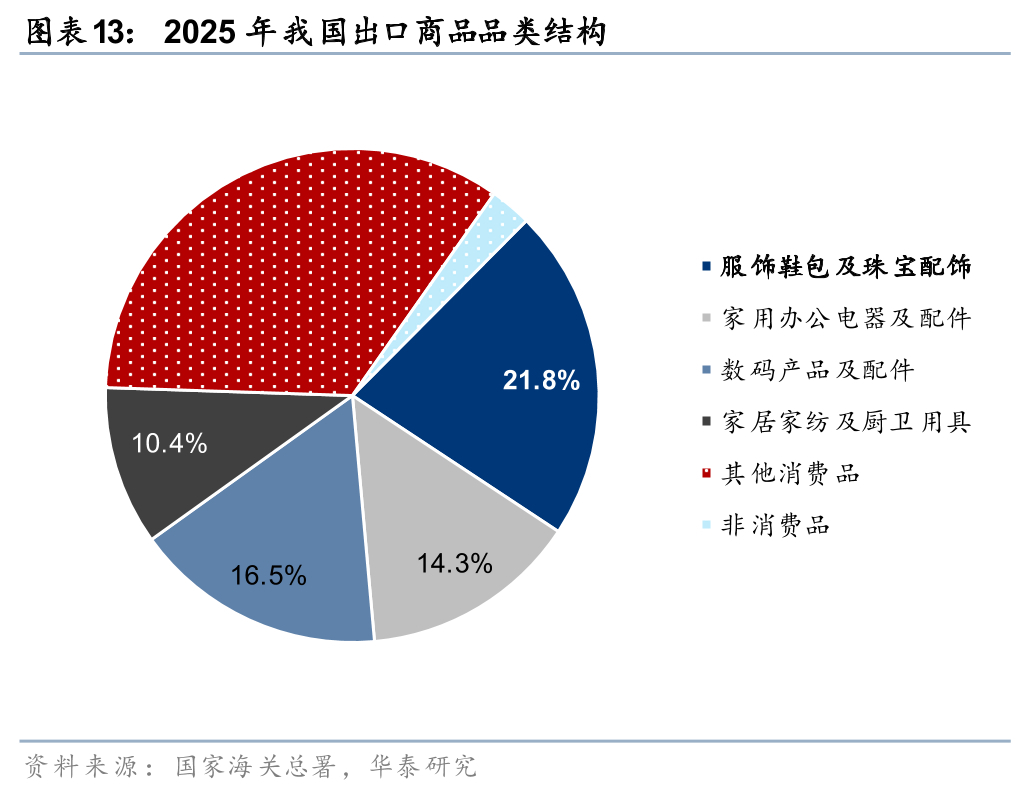
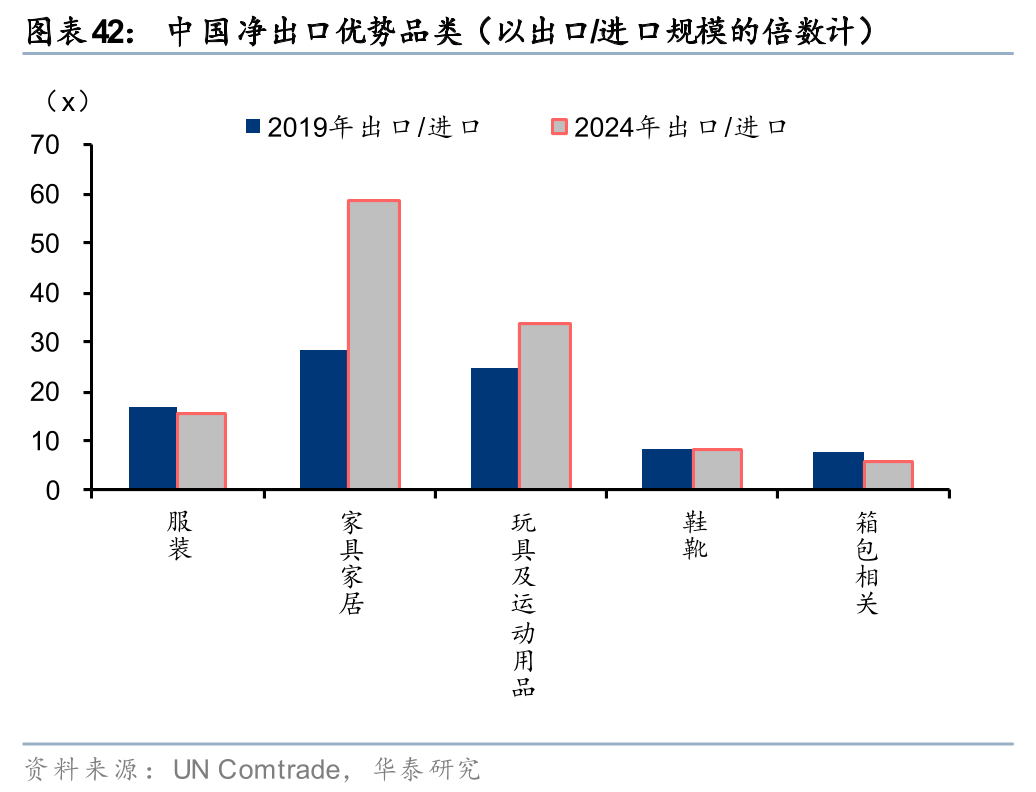
Pakaian merupakan kategori ekspor e-commerce lintas batas terbesar, dengan pangsa pasar yang luas dan potensi yang signifikan. Sektor pakaian dan alas kaki cukup besar dan terus tumbuh dengan stabil, memberikan peluang pasar yang cukup besar bagi e-commerce lintas batas di bidang fesyen yang berfokus pada pakaian. Menurut Dewan Tekstil dan Pakaian Nasional Tiongkok (berdasarkan data dari Administrasi Umum Bea Cukai), pada tahun 2025, nilai ekspor pakaian melalui e-commerce lintas batas mencapai 762 miliar yuan (dibandingkan dengan total ekspor e-commerce lintas batas Tiongkok sebesar 2,27 triliun yuan), meningkat 17% dari tahun sebelumnya, dengan pangsa pasarnya naik dari 21,4% pada tahun 2020 menjadi 33,4% pada tahun 2025. Data dari Administrasi Umum Bea Cukai juga menunjukkan bahwa pada tahun 2025, pakaian, alas kaki, tas, dan perhiasan menyumbang 21,8% dari barang ekspor, yang secara tegas menjadikan pakaian sebagai kategori terbesar dalam ekspor e-commerce lintas batas negara kita.
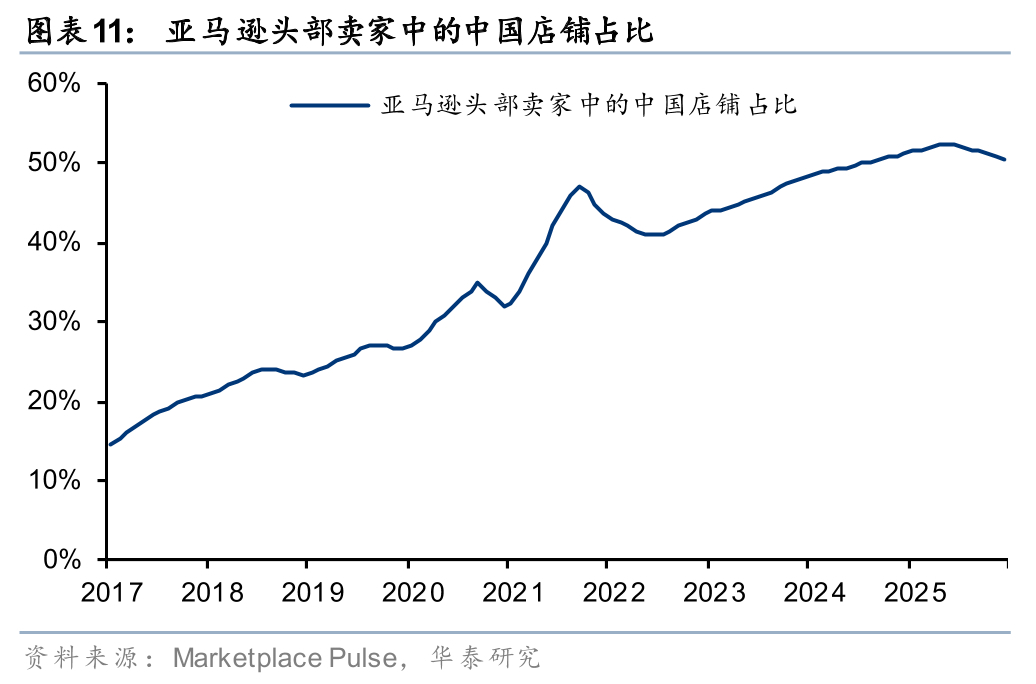
Keunggulan klaster industri mendukung perusahaan pakaian Tiongkok dalam mempercepat penetrasi saluran global mereka. Setelah bertahun-tahun berkembang, industri pakaian Tiongkok telah membentuk rantai industri yang lengkap dan klaster industri yang sangat terkonsentrasi, meliputi kain, aksesori, desain, produksi, dan logistik. Hal ini memberikan perusahaan kemampuan pengendalian biaya yang kuat, yang diterjemahkan menjadi keunggulan kompetitif di saluran e-commerce lintas batas. Misalnya, data Marketplace Pulse menunjukkan bahwa proporsi penjual Tiongkok di antara penjual aktif global Amazon telah meningkat dari kurang dari 20% pada tahun 2017 menjadi 50% pada tahun 2025. Kami memperkirakan tren serupa di kategori pakaian, dengan penjual Tiongkok memanfaatkan keunggulan klaster industri untuk terus meningkatkan pangsa saluran mereka.
Sebagai bentuk konsumsi fesyen, pakaian secara alami memiliki karakteristik permintaan yang beragam dan berubah dengan cepat, yang menyoroti kelemahan model tradisional. Hal ini terutama berlaku untuk pakaian fast fashion, yang menawarkan produk bernilai tinggi dengan harga rendah dan mengalami perubahan tren yang cepat. Di bawah model ritel pakaian tradisional, menawarkan berbagai macam SKU berarti risiko depresiasi persediaan yang lebih tinggi dan juga dibatasi oleh biaya yang kaku seperti ruang toko, pemesanan musiman, dan sewa toko, sehingga sulit untuk mencapai tujuan produk "lebih banyak, lebih cepat, lebih baik, dan lebih murah".
Perdagangan elektronik lintas batas untuk pakaian jadi: Berdasarkan efisiensi rantai pasokan, hal ini dimulai dengan keunggulan saluran dan manfaat kebijakan, dan berkembang melalui rantai pasokan tertutup. Inti dari perkembangan ekspor industri pakaian jadi Tiongkok yang pesat melalui model perdagangan elektronik lintas batas langsung ke konsumen (2C) terletak pada:
1) Klaster industri garmen skala besar di Tiongkok telah membentuk rantai pasokan tangkas yang terkemuka di dunia; misalnya, SHEIN dan LDK Solar bergantung pada klaster industri yang berpusat di Delta Sungai Mutiara, dengan kota dan kabupaten Panyu, Foshan, Zhongshan, Dongguan, Jiangmen, dan Zhaoqing masing-masing menjalankan pabrik respons cepat dan perluasan pendukung di sekitarnya.
2) Dengan perkembangan industri e-commerce Tiongkok yang memimpin dunia, perusahaan domestik memanfaatkan keuntungan dari saluran online lebih awal dan memimpin dalam mengembangkan strategi untuk beradaptasi dengan algoritma platform, pencocokan penawaran dan permintaan online, e-commerce konten, dan pemasaran influencer.
3) Dari segi waktu spesifik, kami memanfaatkan keuntungan kebijakan bebas pajak untuk paket kecil luar negeri, mengembangkan model surat langsung dengan risiko persediaan rendah, dan secara bertahap meningkatkan otomatisasi proses penuh dan kemampuan pemenuhan lokal gudang luar negeri selama perkembangan pesat, sehingga membangun rantai tertutup.
Tinjauan Perkembangan: Dari Keuntungan Lalu Lintas hingga Ekosistem yang Patuh, Fokus Persaingan Terus Bergeser ke Atas
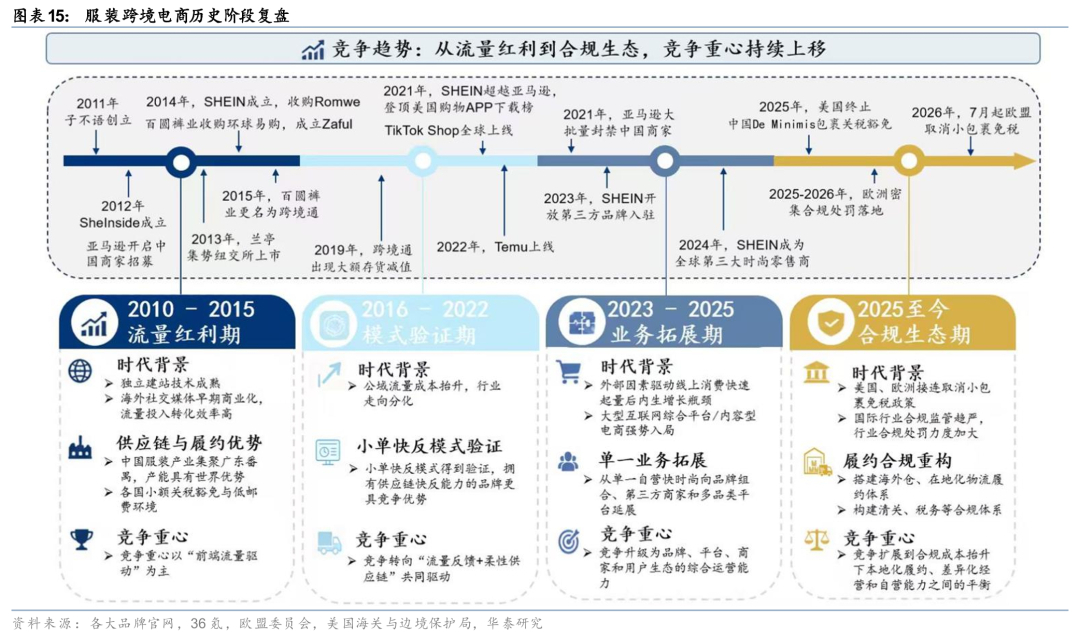
Perdagangan elektronik lintas batas Tiongkok untuk pakaian telah melalui empat tahap: keuntungan daring, operasi rantai pasokan yang cepat, perluasan ekosistem platform, dan restrukturisasi kepatuhan. Fokus persaingan secara bertahap bergeser dari akuisisi trafik di sisi depan ke efisiensi rantai pasokan, operasi platform, dan kemampuan lokalisasi.
1) Tahap pertama, 2010-2015, menyaksikan pembangunan situs web DTC dan manfaat lalu lintas domain publik mendorong validasi awal model e-commerce lintas batas pakaian Tiongkok. Alat pembangunan situs web seperti Shopify, iklan pencarian Google, dan iklan media sosial seperti Facebook/Instagram menurunkan hambatan bagi penjual Tiongkok untuk menjangkau konsumen luar negeri secara langsung. Situs web independen, yang diwakili oleh LightInTheBox, Romwe, Zaful, dan SHEIN, memasuki pasar luar negeri satu demi satu, berevolusi dari model perdagangan luar negeri B2B tradisional ke model DTC. Fokus persaingan pada tahap ini adalah pada akuisisi lalu lintas, konversi halaman, efisiensi pemilihan produk, dan pemenuhan paket lintas batas. Industri ini masih terutama didorong oleh "lalu lintas front-end".
2) Pada fase kedua, dari tahun 2016 hingga 2022, meningkatnya biaya lalu lintas membuat respons rantai pasokan yang cepat menjadi sangat penting untuk mencapai skalabilitas. Meningkatnya biaya lalu lintas domain publik memberi tekanan pada model situs web independen yang bergantung pada pencarian dan iklan media sosial. Industri ini bergeser dari membeli lalu lintas untuk menjual barang menjadi menggunakan data untuk mengatur pasokan, meningkatkan efisiensi pencocokan penawaran-permintaan melalui pengujian pesanan kecil dan pemesanan ulang yang cepat. SHEIN secara bertahap membangun model pemesanan ulang cepat pesanan kecil (LATR) otomatis skala besar. E-commerce pakaian lintas batas bergeser dari yang didorong oleh dividen lalu lintas menjadi didorong oleh kombinasi "umpan balik lalu lintas + rantai pasokan yang fleksibel."
3) Pada fase ketiga, dari tahun 2023 hingga 2025, persaingan platform semakin intensif, dan e-commerce lintas batas di industri pakaian berkembang ke arah portofolio merek, pedagang pihak ketiga, dan platform multi-kategori. Pada tahun 2022, Temu memasuki pasar Amerika Utara, dengan cepat memperoleh pelanggan dengan layanan yang dikelola sepenuhnya, harga rendah, dan penawaran produk yang komprehensif; TikTok Shop mempelopori model e-commerce berbasis minat. Menurut Momentum Works dan Tabcut, GMV global TikTok Shop mencapai $26,2 miliar pada paruh pertama tahun 2025, meningkat dua kali lipat dari tahun sebelumnya. E-commerce lintas batas di industri pakaian melakukan diversifikasi saluran, dengan situs web independen terkemuka seperti SHEIN memperluas jangkauannya melalui Marketplace, merek pihak ketiga, ekosistem desainer, dan kategori gaya hidup untuk meningkatkan keterlibatan pengguna, frekuensi pembelian, dan pangsa dompet. Pendapatan layanan pasar SHEIN meningkat dari 2,7% pada tahun 2023 menjadi 14,3% pada kuartal pertama tahun 2026. Persaingan industri meningkat menjadi kemampuan operasional komprehensif yang mencakup merek, platform, pedagang, dan ekosistem pengguna.
4) Pada tahap keempat, dari tahun 2025 hingga saat ini, pengetatan manfaat bebas pajak untuk paket kecil dan peningkatan biaya kepatuhan telah menimbulkan tantangan bagi kemampuan pemenuhan lokal e-commerce lintas batas di industri pakaian. Sejak tahun 2025, kebijakan bebas pajak untuk paket kecil di AS dan Eropa telah diperketat, yang berdampak pada sebagian e-commerce lintas batas di industri pakaian yang bergantung pada pengiriman langsung melalui paket kecil. Di pasar ini, model untuk melewati pergudangan dan distribusi serta mengurangi risiko persediaan melalui pengiriman langsung melalui paket kecil telah menghadapi tantangan yang signifikan. Mengurangi biaya bea cukai melalui gudang lokal di luar negeri menjadi sangat penting, dan hal ini juga meningkatkan persyaratan operasional bagi perusahaan e-commerce lintas batas dalam hal bea cukai, perpajakan, pergudangan dan distribusi, pengembalian dan penukaran, keamanan produk, dan perlindungan konsumen di negara tujuan. Pada tahap saat ini, ambang batas persaingan di industri telah meluas lebih jauh dari lalu lintas front-end + rantai pasokan back-end menjadi siklus tertutup yang mencakup seluruh rantai, termasuk infrastruktur pemenuhan lokal.
Pembangunan merek, inovasi teknologi, dan kemampuan operasional global mendorong pertumbuhan e-commerce lintas batas di industri pakaian.
Setelah lebih dari satu dekade perkembangan pesat, e-commerce lintas batas di industri pakaian secara bertahap memasuki fase baru yang berpusat pada pembangunan merek, inovasi teknologi, dan kemampuan operasional global. Industri ini berevolusi dari model penjualan yang didorong oleh trafik menjadi model kompetitif komprehensif yang mengintegrasikan merek, teknologi, rantai pasokan, dan operasi global. Perusahaan dengan kemampuan yang kuat dalam wawasan pengguna, kolaborasi rantai pasokan, dan alokasi sumber daya global diharapkan dapat mempertahankan keunggulan kompetitif.
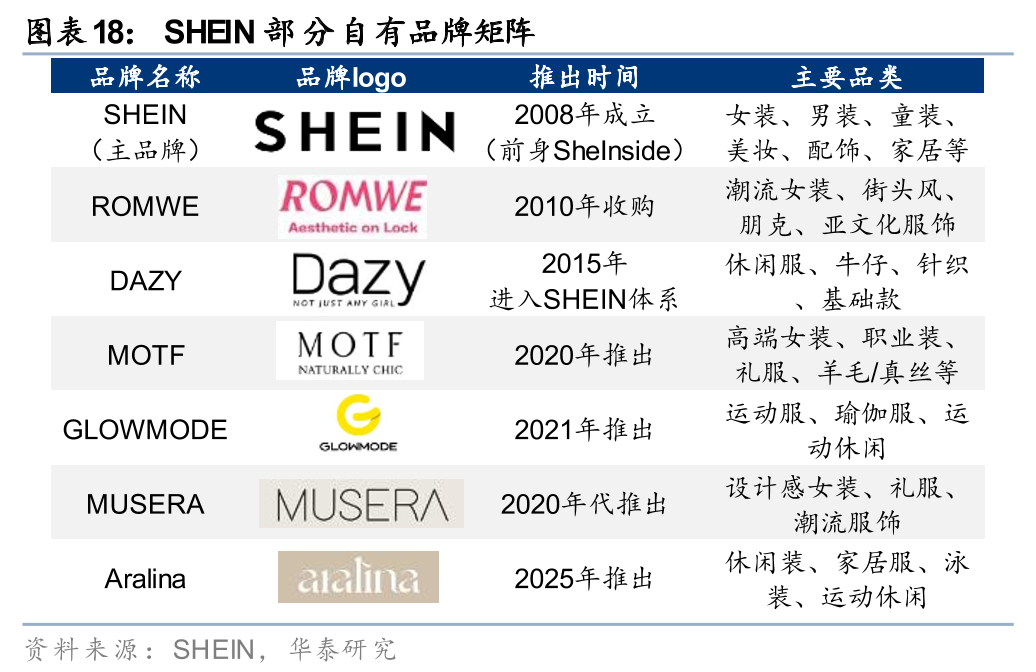
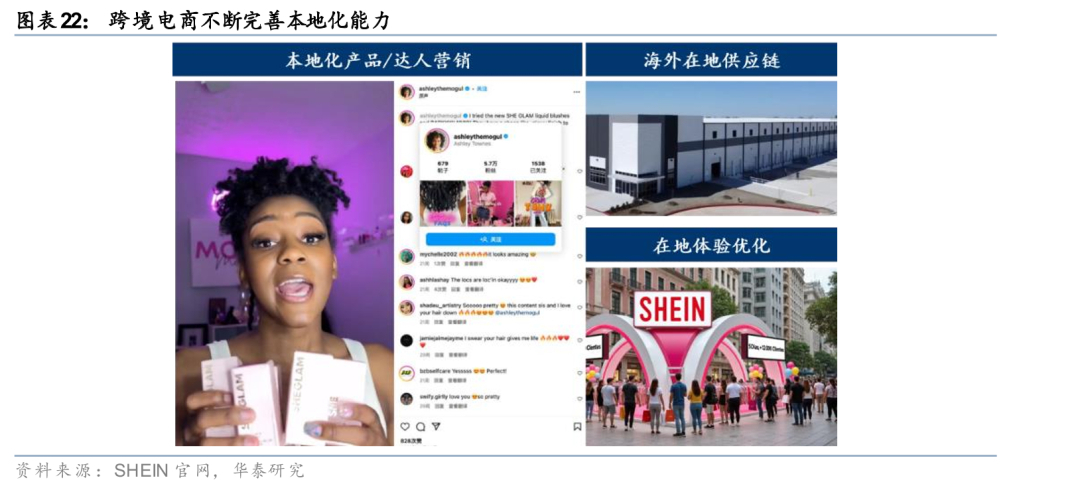
Tren 1: Dari Transformasi Berbasis Trafik Menjadi Berbasis Merek – E-commerce Lintas Batas Pakaian Memasuki Tahap Persaingan Merek dan Personalisasi. Perkembangan awal e-commerce lintas batas pakaian sangat bergantung pada keuntungan trafik luar negeri dan keunggulan rantai pasokan Tiongkok, mencapai ekspansi cepat melalui harga rendah dan beragam SKU. Namun, dengan terus meningkatnya biaya trafik online global, aturan platform yang lebih ketat, dan peningkatan kesadaran merek konsumen, model pertumbuhan yang hanya mengandalkan harga rendah dan akuisisi trafik secara bertahap menghadapi hambatan. Pembatalan atau pengetatan kebijakan bebas bea untuk paket kecil di Eropa dan AS juga secara signifikan menantang model biaya produk berharga rendah, sehingga semakin sulit untuk memperoleh dan mempertahankan pengguna melalui harga rendah. Meskipun efektivitas biaya tetap menjadi medan pertempuran yang krusial, diferensiasi produk dan pembangunan merek merupakan tren yang tak terhindarkan. SHEIN menyediakan produk yang berbeda kepada konsumen dengan membangun mereknya sendiri di berbagai kategori khusus, menggunakan merek-merek ini untuk menyediakan jangkar gaya yang memfasilitasi ingatan konsumen dan pembelian berulang.
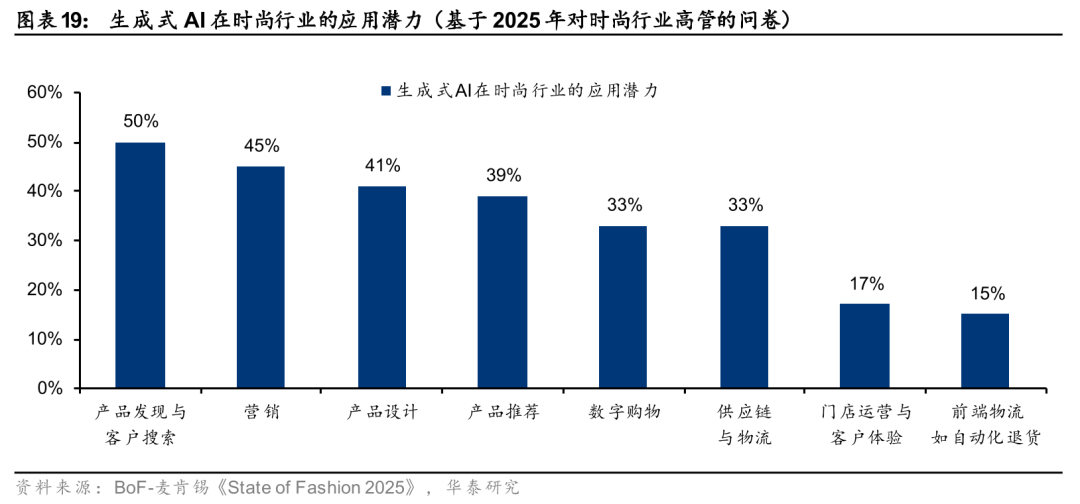
Tren Kedua: Inovasi Berkelanjutan di Sisi Pasokan, dengan AI Mendorong Peningkatan Efisiensi dalam Rantai Pasokan Fleksibel. Menurut perkiraan McKinsey tahun 2023, AI generatif akan memberikan kontribusi laba operasional tambahan sebesar $150-275 miliar kepada industri pakaian, mode, dan barang mewah dalam 3-5 tahun, terutama dari peningkatan efisiensi desain, optimalisasi pemasaran, dan peningkatan manajemen rantai pasokan dan inventaris. Mengambil Xiyin sebagai contoh, perusahaan ini terus menganalisis data perilaku konsumen global melalui algoritma AI untuk lebih cepat menangkap permintaan pasar yang tersegmentasi dan membimbing tim desainnya dalam mengembangkan produk baru, mencapai prediksi produk unggulan dan mendukung model respons cepat skala besar otomatis dalam jumlah kecil.
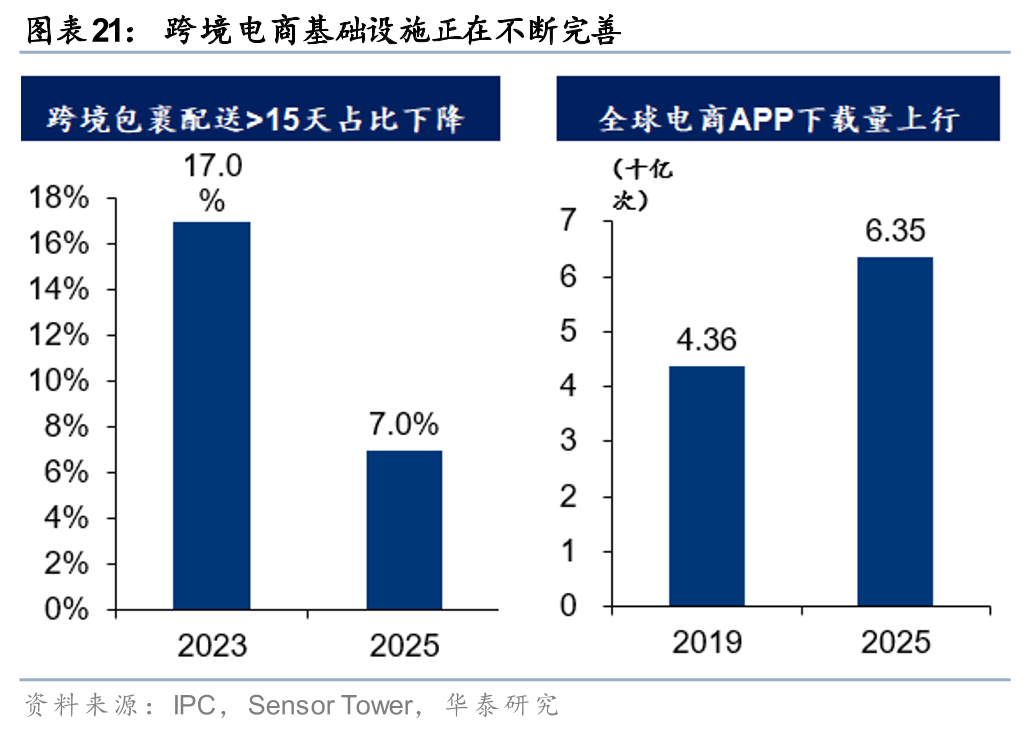
Tren Ketiga: Peningkatan Efisiensi Pemenuhan Lintas Batas dan Pendalaman Kemampuan Operasional Lokal. Menurut IPC, proporsi paket lintas batas dengan waktu pengiriman melebihi 15 hari akan menurun dari 29% pada tahun 2020 menjadi 7% pada tahun 2025. Menurut data dari Kementerian Perdagangan, jumlah gudang di luar negeri di negara kita akan meningkat dari 1.800 pada tahun 2020 (total luas 12 juta meter persegi) menjadi lebih dari 2.500 pada pertengahan tahun 2024 (total luas lebih dari 30 juta meter persegi), di mana lebih dari 1.800 di antaranya dikhususkan untuk melayani e-commerce lintas batas (total luas lebih dari 22 juta meter persegi). Kami percaya bahwa peningkatan waktu pengiriman paket lintas batas dan perluasan jaringan gudang di luar negeri akan terus mengurangi ketidakpastian transaksi lintas batas, memungkinkan platform untuk menerjemahkan variasi produk dan daya saing harga menjadi pertumbuhan pesanan secara lebih stabil.
Membangun kemampuan operasional lokal mendorong e-commerce lintas batas di industri pakaian, dari sekadar menghasilkan trafik menjadi mendorong pembelian berulang. Konsumen pakaian memiliki persyaratan tinggi untuk pengembalian, penukaran, dan layanan purna jual. Menurut National Retail Federation (NRF), proyeksi tingkat pengembalian untuk penjualan online di AS adalah 19,3% pada tahun 2025. Mengambil SHEIN sebagai contoh, perusahaan telah meluncurkan Marketplace-nya dan membuka platformnya untuk penjual lokal di Eropa. Pendapatan layanan marketplace-nya meningkat dari 2,7% pada tahun 2023 menjadi 14,3% pada kuartal pertama tahun 2026. Pusat logistiknya di Polandia telah mengumumkan rencana untuk mendukung penjual di Polandia dan Eropa, yang menguntungkan lebih dari 170 UKM lokal dalam hal logistik, operasional, dan layanan di tempat. Kami percaya bahwa pertumbuhan kemampuan operasional lokal sangat penting dalam meningkatkan pengalaman pengembalian, layanan pelanggan, pergudangan dan logistik, serta kolaborasi konten, sehingga mendorong e-commerce lintas batas di industri pakaian dari sekadar menghasilkan trafik menjadi mendorong pembelian berulang.
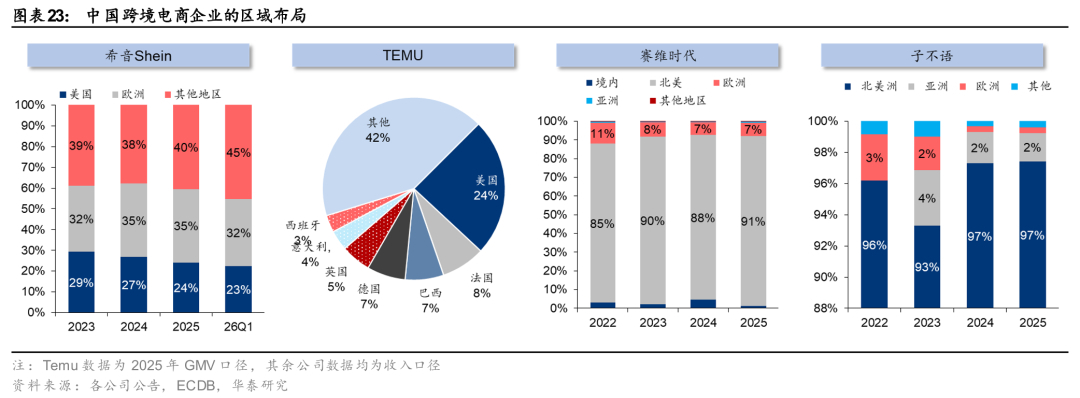
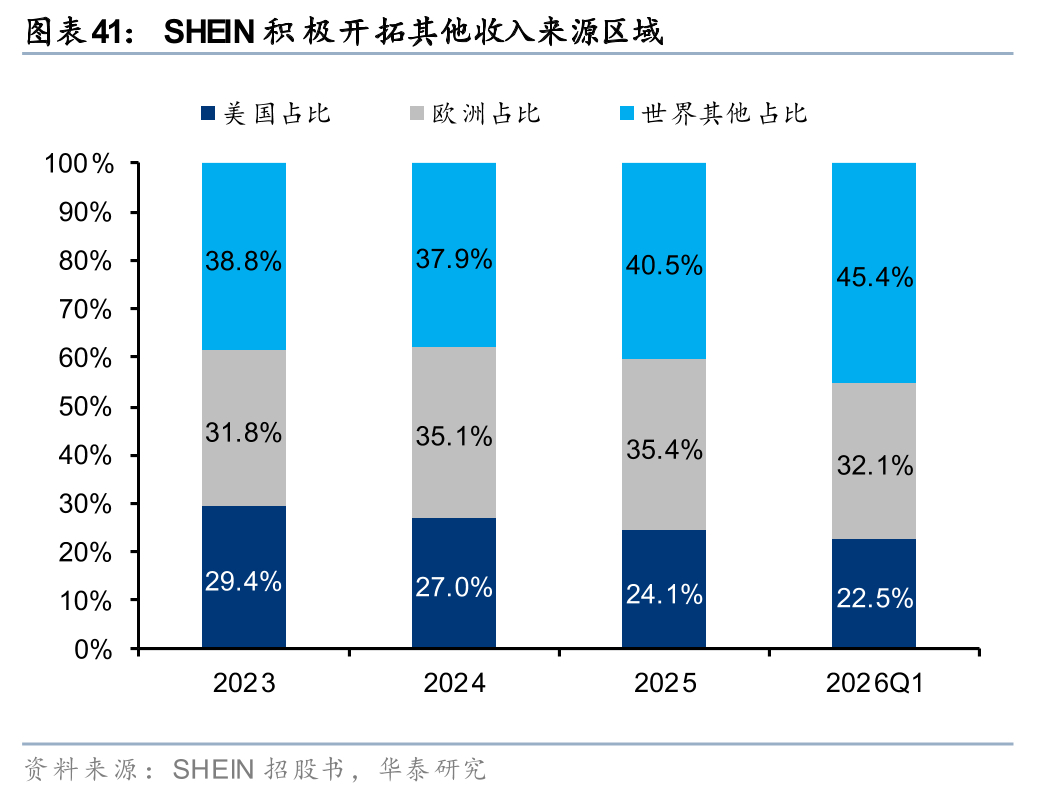
Tren Keempat: Diversifikasi Regional yang Dipercepat, Ekspansi dari Amerika Utara ke Pasar Global. Pada tahun-tahun awal, pertumbuhan e-commerce pakaian lintas batas Tiongkok terutama bergantung pada pasar AS. Namun, dengan persaingan yang semakin ketat di pasar Amerika Utara, perubahan kebijakan perdagangan, dan peraturan yang lebih ketat, perusahaan-perusahaan mempercepat ekspansi mereka ke Eropa dan pasar negara berkembang. Misalnya, perusahaan seperti Xiyin dan Temu terus meningkatkan investasi mereka di Jepang, Asia Tenggara, dan Timur Tengah, mencapai tata letak regional yang lebih seimbang. Pendapatan Xiyin dari wilayah di luar Eropa dan AS meningkat dari 38,8% pada tahun 2023 menjadi 45,4% pada kuartal pertama tahun 2026, peningkatan sebesar 6,6 poin persentase. Perusahaan seperti LDK Solar dan Zibuyu terutama bergantung pada Amazon untuk bisnis mereka, dengan proporsi pendapatan yang tinggi dari pasar Amerika Utara. Dalam beberapa tahun terakhir, mereka juga telah berekspansi ke pasar seperti Eropa. Mengambil contoh LDK Solar, bisnis perusahaan di Eropa sebelumnya mengalami kontraksi karena lingkungan makroekonomi. Pada awal tahun 2024, LDK Solar membangun kembali tim Eropanya, bekerja sama erat dengan strategi Amazon untuk mempercepat ekspansi di pasar Eropa, dengan fokus pada Inggris dan Jerman. Pasar Asia masih dalam tahap awal. Pada tahun 2025, pendapatan LDK Solar dari bisnis Eropa dan Asia meningkat masing-masing sebesar 21,5% dan 127,1% dari tahun ke tahun, mencapai pertumbuhan yang pesat.
Analisis Model Bisnis Perdagangan Pakaian Lintas Batas: Menang dengan Kecerdasan, Kecepatan adalah yang Terpenting
Analisis lengkap rantai pasokan: Rantai yang panjang menghadirkan tantangan operasional, tetapi juga menciptakan hambatan signifikan untuk memasuki pasar.
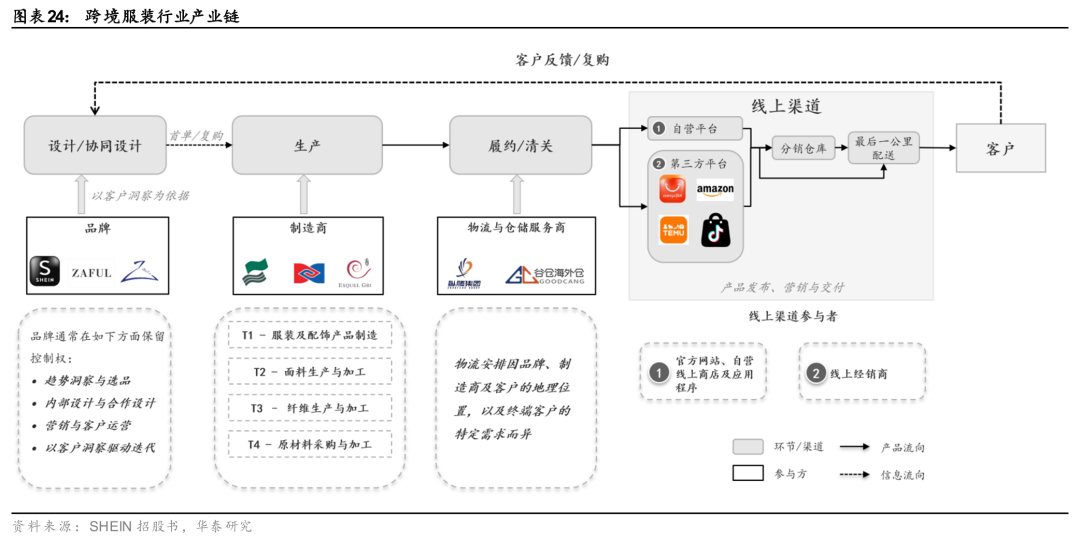
Perdagangan elektronik lintas batas di industri pakaian mencakup empat tahap utama: desain, produksi, pemenuhan pesanan, dan saluran distribusi. Perdagangan lintas batas meningkatkan kompleksitas seluruh rantai pasokan. 1) Merek pakaian lintas batas: Menyeimbangkan desain sumber dan wawasan permintaan pengguna akhir. Merek pakaian lintas batas pada dasarnya berada di kedua ujung rantai pasokan, bertindak sebagai penghubung yang efisien antara penawaran dan permintaan. Merek perlu segera memahami perubahan tren mode, menerjemahkannya ke dalam iterasi desain yang cepat, dan memberikan umpan balik ke pabrik melalui mekanisme C2M. Mereka juga perlu bertanggung jawab atas kampanye pemasaran. 2) Manufaktur hulu: Terutama ditangani oleh produsen kontrak dalam klaster industri. Merek pakaian lintas batas biasanya tidak memiliki pabrik sendiri, atau hanya memiliki beberapa pabrik untuk mendapatkan pengetahuan hulu untuk negosiasi pengadaan. 3) Pemenuhan pesanan tengah: Dalam logistik tahap pertama, merek pakaian lintas batas terkemuka biasanya mengekspor melalui angkutan laut dan angkutan udara. Yang pertama menawarkan pengiriman berbiaya rendah dan bervolume tinggi, memungkinkan untuk mengurangi fluktuasi biaya melalui kontrak pelanggan langsung; Yang terakhir menangani produk-produk yang sensitif terhadap waktu dan memiliki margin tinggi. Dalam pergudangan luar negeri, merek pakaian lintas batas biasanya menggunakan layanan logistik yang disediakan oleh platform e-commerce luar negeri (seperti FBA Amazon) atau membangun gudang luar negeri mereka sendiri untuk mengurangi biaya dan meningkatkan ketepatan waktu pemenuhan pesanan. Logistik pengiriman terakhir (last-mile logistics) menggunakan penyedia layanan ekspres dan pos lokal untuk pengiriman akhir.
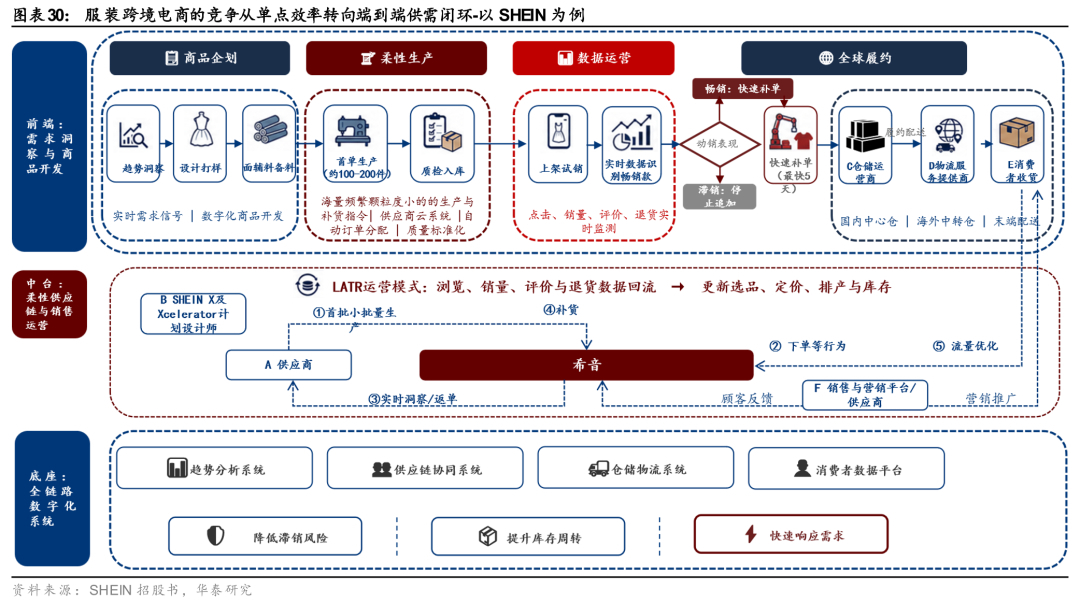
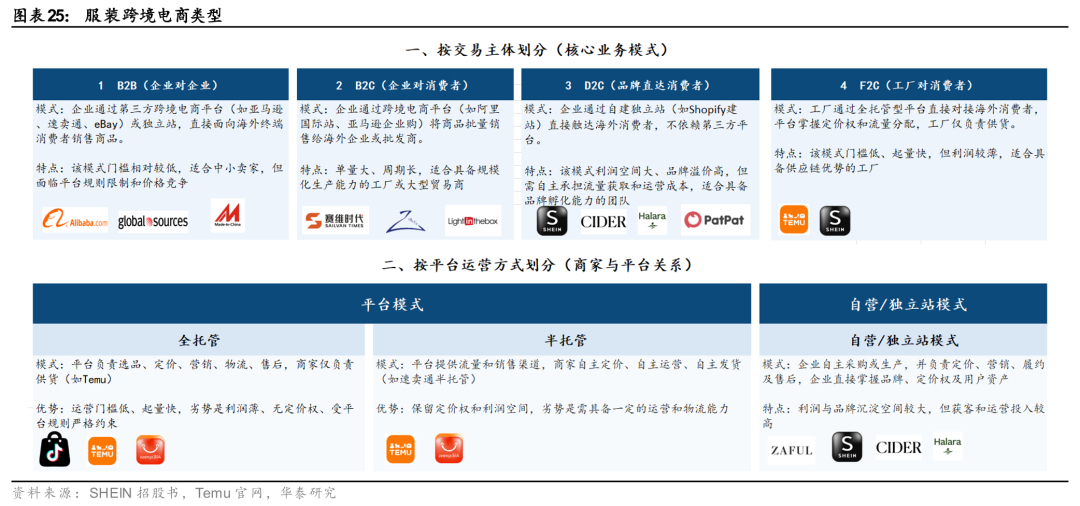
Model B2C dan DTC telah menjadi dua pilihan utama bagi generasi baru e-commerce lintas batas di industri pakaian. Tidak seperti ekspor pakaian tradisional, yang terutama bergantung pada distributor luar negeri untuk pengadaan, e-commerce lintas batas langsung menjangkau konsumen, mencapai pencocokan penawaran dan permintaan secara langsung dan cepat. Namun, hal ini juga menimbulkan komisi platform (atau biaya operasional untuk membangun platform sendiri), biaya pemasaran/pergudangan/pemenuhan pesanan di luar negeri, dan banyak lagi. Di antaranya:
1) Model B2C: Menjangkau konsumen melalui platform e-commerce pihak ketiga seperti Amazon (seperti Saiwei Times dan Zibuyu), model ini mempersingkat rantai transaksi, mengurangi margin keuntungan dibandingkan model distribusi tradisional, dan menawarkan nilai yang lebih baik bagi konsumen. Amazon dan platform pihak ketiga lainnya menyediakan infrastruktur trafik, transaksi, dan pemenuhan pesanan, memungkinkan penjual untuk berkembang pesat dengan investasi awal yang lebih rendah. Namun, model ini mudah terpengaruh oleh perubahan kebijakan platform e-commerce pihak ketiga (seperti gelombang penangguhan akun Amazon tahun 2021 dan perubahan tarif komisi platform), dan kurangnya akses langsung ke data konsumen akhir C, menghambat kemampuan untuk mengembangkan respons digital dengan cepat. Seiring meningkatnya persaingan untuk mendapatkan trafik, margin keuntungan bagi penjual yang hanya mengandalkan daftar produk dan iklan semakin menyempit. Efisiensi pemilihan produk, perputaran inventaris, dan peringkat merek menjadi pembeda utama, dan pangsa pasar diperkirakan akan semakin terkonsentrasi pada penjual terkemuka dengan pengembangan produk dan kemampuan operasional yang lebih baik.
2) Model DTC/Situs Web Independen: Membangun situs web independen lebih lanjut menyederhanakan tautan perantara (diwakili oleh SHEIN), yang membantu mengurangi tingkat markup di seluruh rantai. Model ini mengintegrasikan fungsi-fungsi seperti akuisisi pelanggan, transaksi, pemenuhan pesanan, dan layanan purna jual secara internal. Dalam jangka pendek, model ini membutuhkan investasi yang lebih tinggi dalam pemasaran, teknologi, dan pergudangan, serta menuntut kemampuan akuisisi pelanggan dan operasional ujung-ke-ujung yang lebih tinggi. Namun, model ini dapat secara langsung mengumpulkan data konsumen dan memberikan umpan balik ke desain, pengadaan, produksi, dan pengisian ulang. Selain itu, model ini juga membantu perusahaan untuk lebih mengontrol merek, harga, dan data pengguna, sehingga menghasilkan nilai jangka panjang yang lebih tinggi. Model yang dioperasikan sendiri membutuhkan investasi awal yang lebih besar; namun, setelah tingkat pembelian kembali meningkat, perputaran meningkat, dan biaya pemenuhan pesanan menurun, kontrol saluran menghasilkan peningkatan keuntungan dan hambatan masuk yang kuat. SHEIN didasarkan pada bisnis DTC yang dioperasikan sendiri dan secara bertahap berkembang ke bisnis platform pihak ketiga.
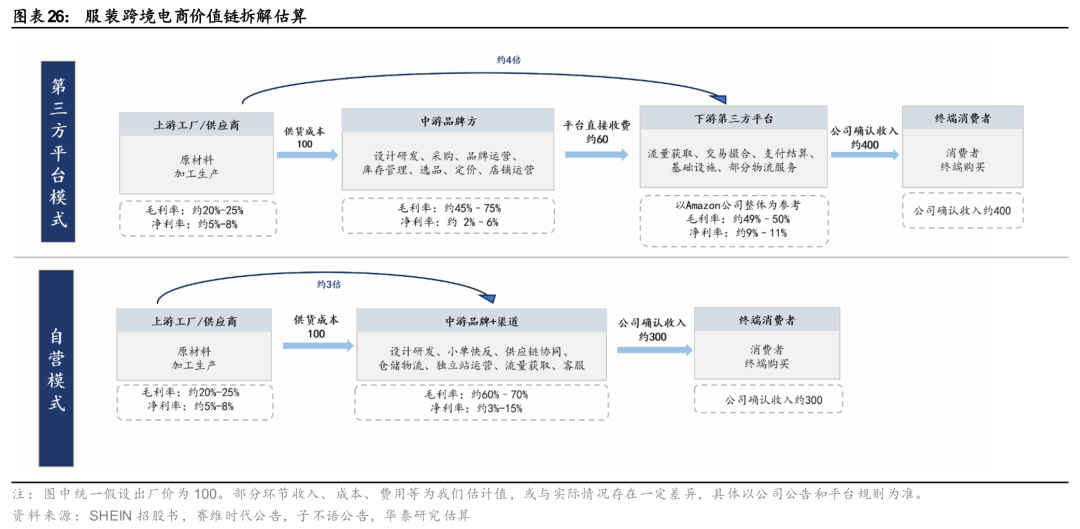
Dari perspektif rantai nilai industri, merek-merek midstream mencakup tautan perantara yang kompleks dengan margin laba kotor tertinggi, dan laba bersih mereka dipengaruhi oleh berbagai faktor. Melihat rantai industri e-commerce lintas batas pakaian: 1) Pasokan hulu melimpah, dan daya tawar relatif rendah. Perusahaan OEM/ODM memiliki margin laba kotor sekitar 20-25%, tetapi karena kehadiran mereka yang kuat di luar negeri, prediktabilitas pesanan tinggi setelah memasuki rantai pasokan penjual pakaian utama, sehingga menghasilkan margin laba bersih satu digit menengah hingga tinggi. 2) Platform e-commerce hilir memiliki konsentrasi tinggi dan daya tawar yang kuat, dengan margin laba bersih mencapai dua digit (Amazon, dll.), tertinggi dalam rantai nilai. Dalam beberapa tahun terakhir, platform e-commerce lintas batas Tiongkok seperti Temu, TikTok Shop, dan SHEIN telah membawa lebih banyak persaingan ke pasar luar negeri, sehingga tingkat komisi yang dikenakan oleh platform ini kepada merek pakaian lintas batas disesuaikan secara dinamis sebagai respons terhadap perubahan lanskap persaingan. 3) Bagi merek pakaian lintas batas di sektor menengah, margin laba kotor mereka adalah yang tertinggi di seluruh rantai, mencakup biaya di berbagai mata rantai seperti desain dan pengembangan, pengadaan, operasi merek, dan manajemen persediaan. Mereka juga mudah terpengaruh oleh faktor-faktor kompleks seperti biaya pengiriman, kebijakan tarif, dan perubahan kebijakan platform, yang mengakibatkan fluktuasi margin laba yang relatif besar. Di antara mereka, margin laba bersih perusahaan pakaian lintas batas terkemuka yang beroperasi melalui platform pihak ketiga dapat mencapai 2-6% (seperti Saiwei Times dan Zibuyu), sementara margin laba bersih perusahaan fesyen cepat terkemuka yang beroperasi melalui model merek + saluran yang dioperasikan sendiri dapat mencapai 3-15% (seperti Inditex).
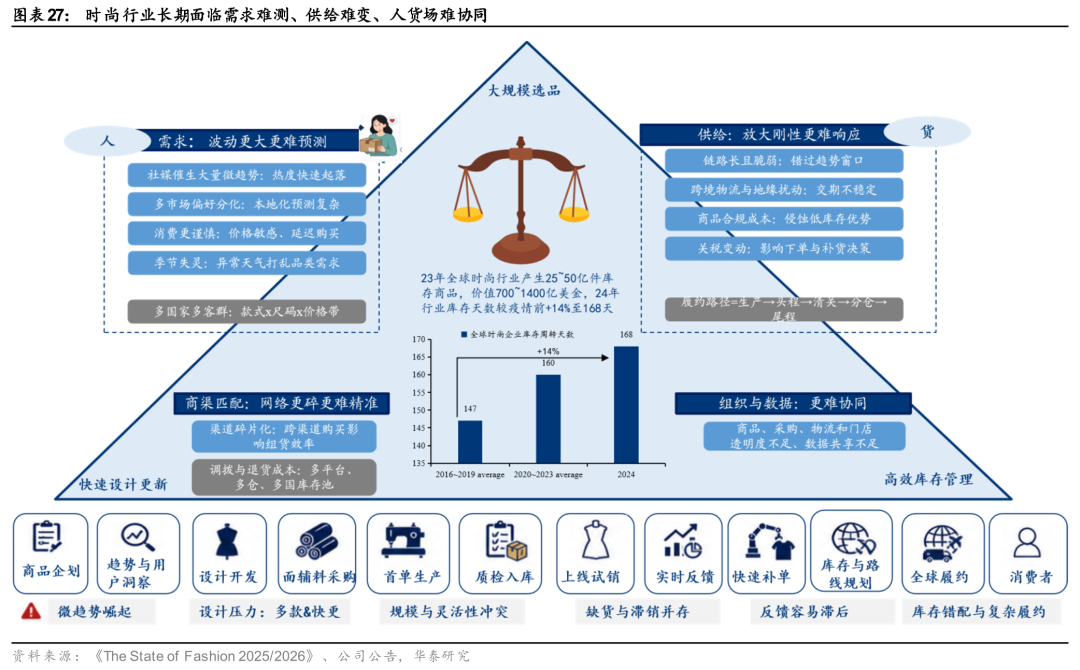
Poin permasalahan utama: Menyeimbangkan kecepatan peluncuran produk baru, variasi produk, dan efisiensi inventaris.
Industri fesyen (terutama pakaian dan alas kaki) menghadapi tiga tantangan utama: kecepatan peluncuran produk baru, kekayaan produk, dan efisiensi perputaran. Tren fesyen cepat lintas batas semakin rumit dengan semakin banyaknya pasar dan SKU, rantai pemenuhan pesanan yang lebih panjang, dan kumpulan inventaris yang lebih terfragmentasi.
1) Pemilihan produk skala besar: Permintaan mode sangat beragam dan berubah dengan cepat, dengan peningkatan jumlah tren mikro. Hal ini membuat sinyal permintaan lebih cepat, lebih terfragmentasi, dan lebih rentan terhadap pembalikan, sehingga menyulitkan merek fesyen tradisional untuk memprediksi permintaan pasar. Perusahaan perlu menyediakan berbagai macam gaya yang cukup luas, tetapi sulit untuk memprediksi secara akurat gaya mana yang akan laku sebelum produksi. Pemilihan produk yang salah dapat dengan mudah menyebabkan penumpukan stok dan penjualan dengan harga diskon.
2) Pembaruan Desain yang Cepat: Tren memiliki siklus hidup yang pendek, sehingga perusahaan perlu terus-menerus dan sering mengidentifikasi tren, merencanakan produk, mendesain dan mengembangkan produk baru, serta meluncurkan item baru. Namun, semakin banyak gaya dan semakin cepat pembaruannya, semakin tinggi kompleksitas kolaborasi desain dan manajemen rantai pasokan.
3) Manajemen Persediaan yang Efisien: Penyimpanan dalam jumlah besar membantu mengurangi biaya per unit, sementara penyimpanan dalam jumlah kecil membantu mengurangi risiko persediaan; sulit untuk mencapai keduanya secara bersamaan. Model pakaian tradisional biasanya bergantung pada peramalan dan produksi dalam jumlah besar. Produksi berlebih menyebabkan persediaan yang tidak terjual, stok yang terbuang, dan kerugian akibat penurunan harga, sementara produksi yang kurang mengakibatkan hilangnya peluang penjualan. Alasan produksi yang kurang meliputi tingkat pengiriman pemasok yang tepat waktu dan memadai, peramalan yang tidak akurat, dan ukuran yang salah. McKinsey memperkirakan bahwa ukuran yang tidak akurat dapat menyebabkan kerugian laba rata-rata hingga 20%.
Meskipun beberapa perusahaan mode luar negeri telah menerapkan praktik lokal, hal itu belum mengubah keseluruhan permasalahan persediaan di industri ini. Zara telah lama mengandalkan pengisian ulang siklus pendek, ASOS mengusulkan perluasan proses "uji-respons" ke lebih dari 20% merek label pribadinya pada tahun fiskal 2025, dan Nike sedang bereksperimen dengan pra-penjualan dan pasca-produksi melalui SNKRS Reserve. McKinsey memperkirakan bahwa pada tahun 2023, nilai penjualan kelebihan persediaan industri mode global sekitar $70-140 miliar, yang melibatkan sekitar 2,5-5 miliar pakaian, dan pada tahun 2024, hari persediaan industri diproyeksikan meningkat sebesar 14% menjadi 168 hari dibandingkan dengan tingkat sebelum pandemi.
Mode cepat lintas batas: Kontradiksi rantai pasokan yang panjang × Guncangan kebijakan = Penataan ulang faktor produksi
Rantai pasokan yang panjang secara inheren memperkuat fragmentasi permintaan, ketidaksesuaian jeda waktu, dan kompleksitas inventaris multi-titik. 1) Menilai sinyal permintaan pasar global menjadi lebih sulit. Preferensi konsumen sangat bervariasi di berbagai negara dan wilayah, dan persiapan inventaris global tidak dapat dipandu oleh pengalaman dari satu pasar; jika tidak, hal itu dengan mudah memperkuat kemungkinan ketidaksesuaian dan proporsi pasokan yang tidak efektif. 2) Rantai pasokan dan rantai logistik lintas batas menyebabkan tumpang tindih jeda waktu pengambilan keputusan, yang memperkuat ketidaksesuaian. Rantai terbalik dari penyelesaian produksi → transportasi tahap pertama → bea cukai → distribusi/gudang luar negeri → pengiriman tahap akhir → pengembalian sangat panjang. Jendela tren berubah setiap hari atau setiap minggu, tetapi pengadaan tradisional dan pemenuhan lintas batas seringkali memiliki siklus bulanan. Jika pemilihan produk di bagian depan, pengisian ulang manufaktur, dan inventaris regional tidak berbagi data waktu nyata, percepatan di satu titik dapat berubah menjadi kekurangan stok atau penundaan di tautan lain. 3) Lebih banyak unit pengambilan keputusan persediaan, dari "satu gudang pusat" menjadi "jaringan persediaan global." Karena fesyen cepat lintas batas biasanya mencakup banyak pasar, persediaan didistribusikan di gudang pusat, dalam perjalanan, dan pasar yang berbeda, sehingga kekurangan stok regional dan ketidaksesuaian persediaan rentan terjadi. Hal ini juga membutuhkan penanganan tata letak persediaan strategis, kombinasi pengiriman, perencanaan rute, dan ketepatan waktu pemenuhan secara bersamaan, yang mengakibatkan kompleksitas operasional yang lebih tinggi.
Para pelaku pasar sebelumnya telah memanfaatkan pembebasan pajak bernilai rendah dan tarif rendah untuk sebagian mengimbangi kontradiksi yang disebutkan di atas melalui model "pengujian surat langsung yang lebih sederhana". Dibandingkan dengan model pengecer pakaian tradisional yang menyiapkan inventaris dalam kontainer dan deklarasi bea cukai massal serta pembayaran tarif, di bawah kebijakan pembebasan pajak paket kecil di Eropa dan Amerika Serikat, pengiriman surat langsung lintas batas menikmati: 1) pembebasan tarif dan pembebasan deposit bea cukai; 2) prosedur deklarasi impor yang jauh lebih sederhana, menghemat biaya tenaga kerja terkait; dan 3) efisiensi bea cukai yang jauh lebih baik. Dengan premis ini, pabrik dapat dengan cepat memproduksi dan mengirimkan barang segera setelah pelanggan memesan, mengurangi risiko inventaris; karena prosedur bea cukai yang disederhanakan, biaya marginal pengujian sangat rendah, sehingga model peluncuran produk baru SKU massal + pengujian batch kecil + produksi lanjutan yang efisien dari produk terlaris menjadi layak. Oleh karena itu, karakteristik khas produksi pakaian fast fashion lintas batas pada tahun 2024 dan sebelumnya adalah fokus pada lalu lintas, harga rendah, dan peluncuran produk baru yang cepat. Namun, untuk kategori pakaian non-fast fashion (seperti pakaian santai, pakaian pria, dan pakaian anak-anak), ketergantungan pada pengiriman langsung lintas batas lebih rendah. Sebaliknya, pendekatan utama masih berupa ekspor massal tahap pertama pengiriman ditambah pemenuhan pesanan lokal di luar negeri. Hal ini terutama karena tren mode berubah lebih lambat, dan konflik antara kecepatan peluncuran produk baru dan risiko persediaan tidak seakut pada pakaian fast fashion.
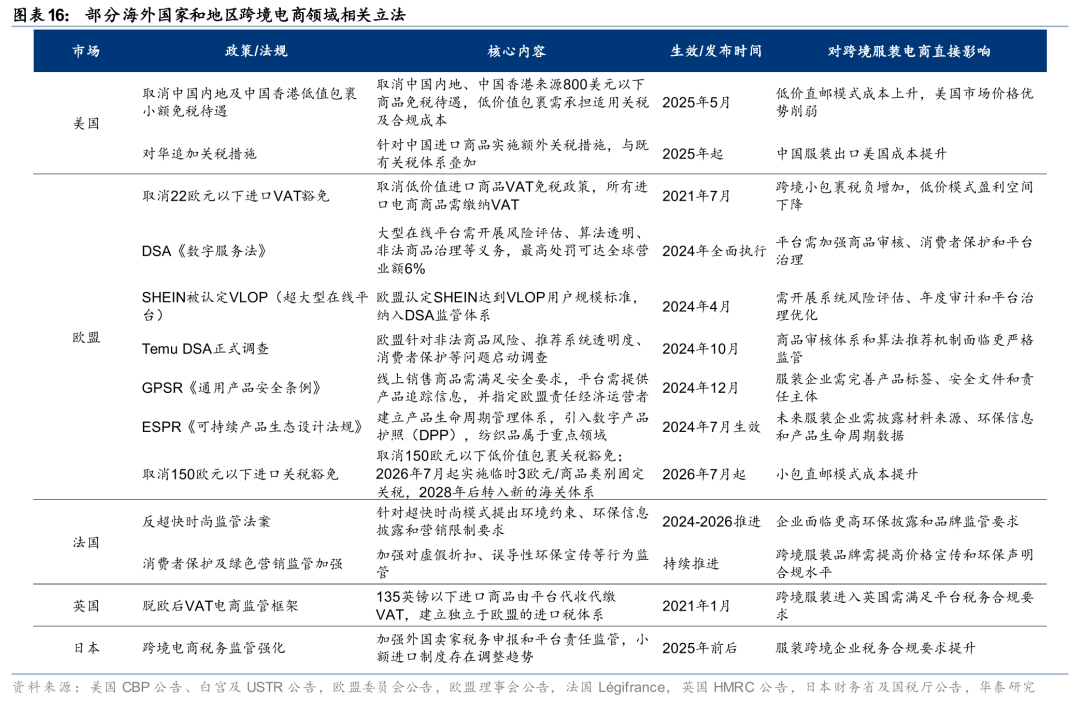
Pembatalan atau pengetatan pembebasan pajak untuk paket bernilai rendah di Eropa dan AS, tarif perdagangan, dan peningkatan kepatuhan mendorong pergeseran faktor-faktor kompetitif. Dengan sinyal pemerintahan Biden tentang pengetatan pembebasan pajak untuk paket bernilai rendah pada September 2024, kerentanan layanan surat langsung yang dikelola sepenuhnya telah terungkap, bobot model semi-terkelola telah meningkat pesat, pemenuhan gudang di luar negeri telah berubah dari pilihan menjadi kebutuhan, pangsa pasar non-AS telah menjadi alat lindung nilai, dan pengembangan ekosistem penjual lokal telah dipercepat. Dengan implementasi intensif kebijakan seperti pembatalan pembebasan pajak untuk paket bernilai rendah di AS (Mei/Agustus 2025) dan penarikan pembebasan pajak €150 dari Uni Eropa (Juli 2026), kepatuhan dan manajemen pajak menjadi sangat penting. Kemampuan pemenuhan gudang lokal telah menjadi keunggulan kompetitif inti, kombinasi multi-pasar, merek dan kepercayaan telah mendapatkan bobot, dan pemilihan produk serta manajemen inventaris menjadi semakin penting.
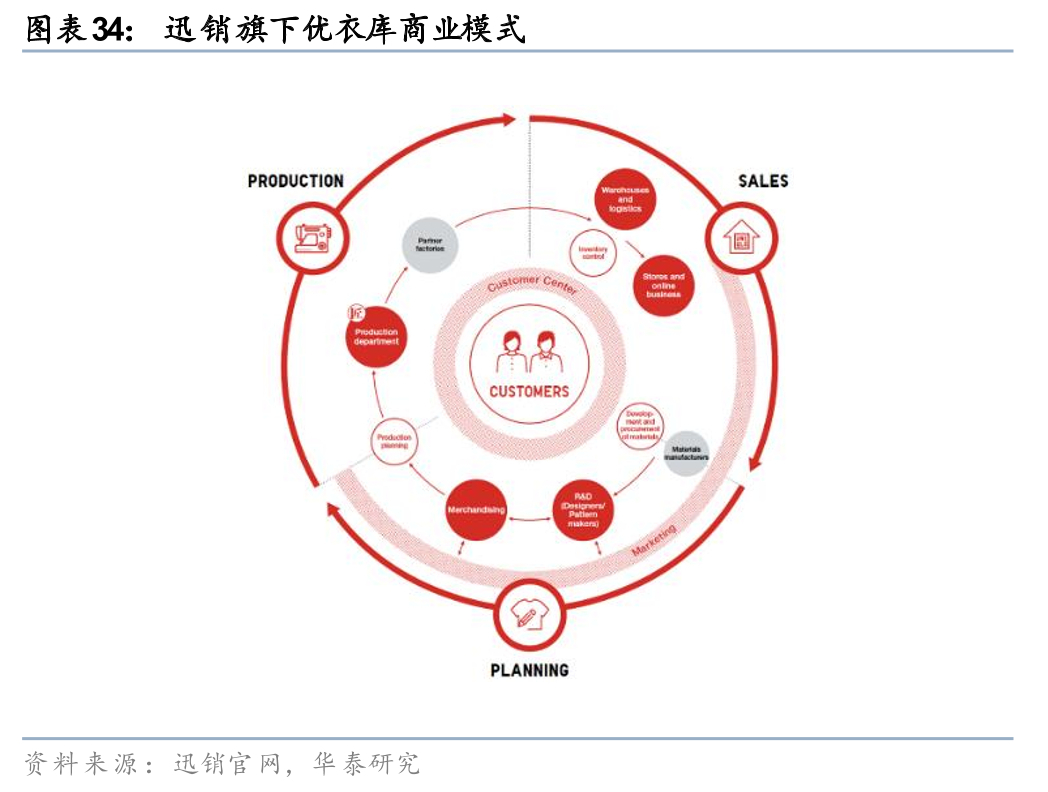
Dengan peraturan dan regulasi yang telah direvisi, apa yang paling penting selama periode restrukturisasi faktor kompetitif ini, yang mencakup akuisisi pelanggan di lini depan, pasokan di lini tengah, dan pemenuhan di lini belakang? Bobot faktor-faktor ini telah meningkat: beban pajak dan kepatuhan, serta kemampuan ujung-ke-ujung, model pemenuhan, nilai merek, dan portofolio multi-pasar. Bobot faktor yang telah menurun adalah ketergantungan pada penjualan volume harga rendah dan subsidi murni untuk akuisisi pelanggan. Fleksibilitas rantai pasokan tetap penting, tetapi keuntungannya telah bergeser dari "mendukung pengiriman langsung harga rendah" menjadi "mendukung pemilihan produk dan manajemen inventaris di gudang luar negeri." Mengandalkan semata-mata pada respons cepat dalam jumlah kecil tidak lagi cukup untuk mengurangi risiko inventaris; perlu juga untuk meningkatkan akurasi persiapan inventaris gudang luar negeri.
Sisi depan (front-end) dapat direplikasi, mengandalkan kebijakan bebas pajak, dengan harga rendah/pembelian volume tinggi yang menyebabkan penurunan peringkat; sementara kepercayaan merek dan diversifikasi geografis sulit direplikasi dan lebih bersifat siklikal, yang menyebabkan peningkatan peringkat. 1) Persaingan harga: Kami percaya bahwa pengejaran efektivitas biaya oleh konsumen tetap menjadi faktor inti yang mendorong pertumbuhan e-commerce lintas batas, tetapi e-commerce lintas batas tidak dapat hanya mengandalkan harga rendah untuk menang. Setelah pembatalan atau pengetatan belanja bebas bea untuk paket kecil, SHEIN/Temu menaikkan harga di AS. Kemampuan sisi depan (harga rendah + pembelian volume tinggi) menarik pengguna yang sensitif terhadap harga dengan loyalitas rendah, sehingga platform secara aktif mengurangi pembelian volume tinggi, mengalihkan bobot kemenangan ke faktor lain. 2) Kekuatan premium merek: Selama periode pertumbuhan pesat, harga rendah + pemasaran viral media sosial adalah kuncinya, dan faktor merek memiliki bobot yang relatif rendah. Pada tahap pengembangan lanjutan, konsensus industri bergeser dari "berorientasi harga ke penciptaan nilai," dan kepercayaan merek menjadi kunci untuk retensi dan penetapan harga premium. 3) Diversifikasi multi-pasar/non-AS: Setelah risiko kebijakan menjadi jelas, diversifikasi dan lindung nilai menjadi kebutuhan mendesak.
Rantai pasokan menengah: Di bawah model pemenuhan pesanan yang baru, fokus bergeser dari "lebih banyak dan lebih cepat" ke "persiapan inventaris yang tepat + perputaran global." 1) Kekayaan SKU dan frekuensi produk baru: Selama periode booming, SKU yang masif dan peluncuran produk baru dengan frekuensi tinggi digunakan sebagai pendorong trafik. Di bawah model gudang luar negeri, setiap SKU membutuhkan penyimpanan dan menanggung risiko inventaris dan tarif. "Besar dan komprehensif" menjadi beban biaya, dan fokus platform pada pengujian produk bergeser dari cakupan yang luas ke pemilihan produk yang laris untuk pengisian ulang. 2) Rantai pasokan yang fleksibel: Di bawah model gudang luar negeri, pemenuhan pesanan bergeser dari "pembersihan bea cukai gaya ritel per pesanan" ke "persiapan inventaris gaya grosir berdasarkan nilai." Respons cepat pesanan kecil bukan lagi titik akhir (penjualan surat langsung), tetapi menjadi alat peramalan ke depan untuk persiapan inventaris gudang luar negeri. Nilai dari respons cepat bergeser dari memperpendek siklus "pengujian produk → pesanan berulang" untuk menarik pelanggan, menjadi memperpendek siklus "perkiraan → pengisian ulang", mengurangi persediaan yang lambat terjual, dan meningkatkan perputaran.
Pemenuhan Pesanan di Sisi Belakang: Pemenuhan pesanan yang terlokalisasi telah menjadi hambatan yang sulit untuk replikasi. 1) Gudang luar negeri/gudang semi-terkelola telah menjadi salah satu dari sedikit saluran yang dapat mencapai pengurangan pajak, pengurangan kerugian, dan waktu pengiriman yang terjamin. SHEIN telah membuka pusat distribusi di California dan Indiana, dan Temu terus memperkenalkan penjual dengan kemampuan pergudangan lokal. Selain itu, pengiriman dari gudang lokal dapat dianggap sebagai pengiriman lokal. 2) Ekosistem penjual lokal: Transformasi menuju pemenuhan pesanan lokal membutuhkan dukungan dari penjual lokal/inventaris lokal. Temu sedang merekrut penjual lokal dan memperluas pemasok lokal di Amerika Serikat.
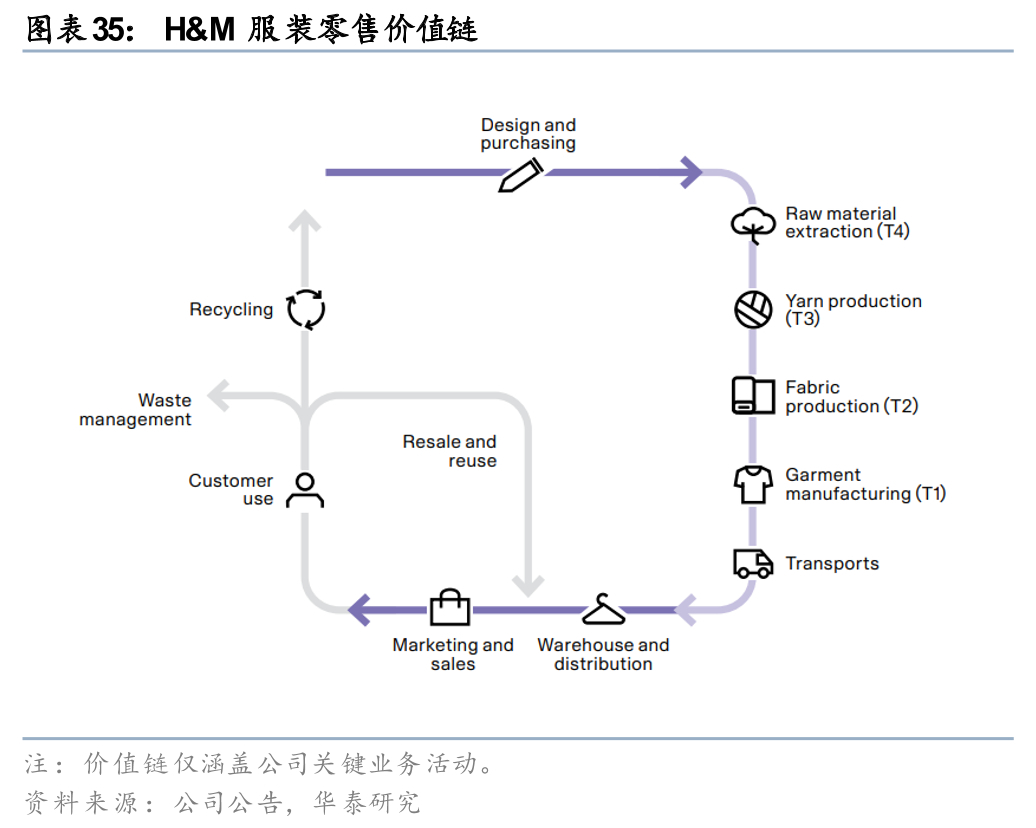
Kunci untuk memenangkan persaingan: beralih dari efisiensi satu titik ke siklus tertutup pasokan dan permintaan ujung-ke-ujung.
Dihadapi dengan tiga tantangan sekaligus, perusahaan pakaian lintas batas terkemuka memiliki langkah-langkah umum seperti memperkuat digitalisasi dan membangun rantai pasokan yang fleksibel, sementara merek lintas batas yang berbeda menggunakan solusi yang berbeda pula. Misalnya, Saiwei Times memasuki pasar dengan kategori seperti pakaian santai dan pakaian pria, di mana tren berubah lebih lambat dan lebih mudah diprediksi, memungkinkan mereka untuk sepenuhnya memanfaatkan efektivitas biaya manufaktur Tiongkok. Zibuyu berfokus pada kisaran harga menengah hingga atas, menggunakan premi merek untuk menutupi fluktuasi biaya. SHEIN, di sisi lain, telah memasuki sektor pakaian fast fashion yang paling menantang, membangun model respons cepat batch kecil otomatis skala besar (LATR), terus berinvestasi dalam digitalisasi dan otomatisasi untuk meningkatkan kemampuan respons cepat batch kecilnya. Mereka tidak hanya mengejar peluncuran produk baru yang cepat, tetapi juga mendorong pengisian ulang, alokasi inventaris global, dan umpan balik konsumen melalui eksperimen permintaan berbiaya rendah dan frekuensi tinggi.
Secara spesifik, LATR adalah sistem waktu nyata yang secara langsung mengubah sinyal konsumen berbiaya rendah dan berfrekuensi tinggi menjadi pesanan, alokasi inventaris, dan pengiriman global. Sistem ini menghindari penumpukan inventaris skala besar melalui sistem digital, kolaborasi pemasok, dan jaringan pemenuhan pesanan. Sistem ini pertama-tama menguji permintaan riil dengan batch kecil sekitar 100-200 potong, dan memutuskan apakah akan melakukan pemesanan tambahan berdasarkan kinerja penjualan. Barang-barang populer diisi ulang hanya dalam waktu 5 hari, sehingga menggantikan taruhan inventaris sekali waktu dengan pengujian berkelanjutan. Menurut prospektus SHEIN, pada kuartal pertama tahun 2026, perusahaan menawarkan lebih dari 2 juta gaya pakaian untuk dipilih konsumen, dengan rata-rata 4.700 gaya baru diluncurkan setiap hari pada kuartal pertama tahun 2026.
Setelah terbentuk, mekanisme LATR menciptakan penghalang roda penggerak yang saling memperkuat. Wawasan tren dan desain yang dikombinasikan dengan produksi dalam jumlah kecil dan respons cepat membentuk siklus positif "lebih banyak, lebih cepat, lebih akurat, dan lebih ekonomis." Bagian depan menggunakan sinyal penjualan, klik, tambah ke keranjang, dan pengembalian, bersama dengan wawasan tren, untuk menghasilkan produk kandidat. Sumber daya desain terdiri dari desainer internal, desain kolaboratif dengan produsen kontrak, dan desainer independen dari SHEIN X/Xcelerator yang bekerja dengan merek. Menurut prospektus, per 30 Juni 2026, perusahaan memiliki lebih dari 370 desainer internal, dengan sebagian besar produk merek sendiri dirancang sepenuhnya secara internal. Pengujian paralel dengan pesanan pertama dalam jumlah kecil meningkatkan kemungkinan menciptakan produk terlaris, mengurangi biaya kesalahan tunggal, dan kemudian menggunakan pesanan berulang untuk mengamortisasi biaya produk yang sukses. Fase pengujian produk menggunakan tingkat konversi nyata untuk memandu retensi dan redistribusi lalu lintas, bukan berdasarkan perkiraan pesanan jangka panjang. Sistem ini secara otomatis memilih produsen kontrak berdasarkan kapasitas, waktu pengiriman, kualitas, dan kapasitas yang tersedia, dengan produk-produk populer yang dapat diisi ulang hanya dalam waktu 5 hari.
Mekanisme LATR memiliki hambatan masuk yang tinggi, yang mengharuskan keempat kurva skala konsumen, pemasok, otomatisasi, dan logistik untuk bertemu secara bersamaan pada sistem operasi yang sama. 1) Ukuran sampel yang besar: Jika pengguna aktif tidak mencukupi, pengujian produk dapat dengan mudah berubah menjadi penumpukan persediaan baru. SHEIN memiliki sekitar 270 juta konsumen aktif pada tahun 2025. 2) Integrasi mendalam dengan kapasitas produksi paralel UKM: Pendatang baru kesulitan membangun jaringan pasokan terdesentralisasi yang dapat dikelola dalam jangka pendek. SHEIN, dengan klaster industrinya yang berpusat di Panyu, telah mengumpulkan pengetahuan melalui pembangunan sistem digital selama bertahun-tahun. Pada tahun 2025, SHEIN memiliki sekitar 7.500 produsen kontrak, masing-masing menangani kategori produk, proses, dan siklus pengiriman yang berbeda, memungkinkan pesanan ratusan unit dieksekusi pada jaringan UKM terdesentralisasi. 3) Penggabungan aset data: Lebih dari 1.700 sistem perangkat lunak yang dikembangkan sendiri mencakup perencanaan hingga pemenuhan, secara otomatis mengalokasikan/melacak pesanan, dan penetrasi digital membuat pesanan kecil dapat dikelola. Menurut McKinsey, transformasi ujung-ke-ujung diharapkan dapat menghemat 10%-15% biaya ritel, lebih tinggi daripada 5%-10% dari solusi satu titik. Algoritma harus tertanam dalam siklus tertutup di berbagai tahapan untuk menghasilkan nilai tambah. 4) Logistik mencapai skala ekonomi: Volume pesanan harian rata-rata SHEIN sekitar 2,95 juta (pada tahun 2025) dapat mendukung otomatisasi gudang, pengadaan terpusat jalur utama, optimasi rute, konsolidasi paket, dan negosiasi pengiriman jarak terakhir. Hingga akhir Juni 2026, perusahaan memiliki sekitar 37/6/18/11 gudang sewaan di Tiongkok/Amerika Serikat/Eropa/wilayah lain. Biaya pemenuhan per pesanan pada tahun 2025 adalah US$17,7.
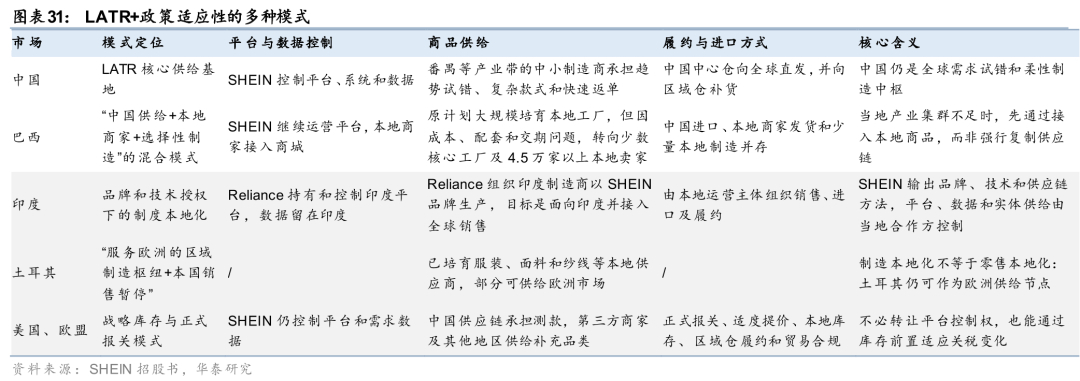
Perubahan kebijakan bebas pajak untuk paket kecil di Eropa dan Amerika Serikat telah berdampak pada model LATRM (Local Direct Mail) tradisional. 1) Keunggulan tarif dari model direct mail sebelumnya telah hilang, sehingga menekan margin keuntungan SKU berharga rendah yang digunakan untuk menarik pelanggan. Beberapa SKU berharga rendah telah dihapus dari platform, menyebabkan penurunan efisiensi dalam memperoleh pengguna baru melalui barang-barang populer berharga rendah. 2) Peraturan tarif baru telah merestrukturisasi rantai pengiriman, beralih dari pemenuhan pesanan langsung dari pabrik domestik ke penyimpanan stok di gudang luar negeri. Hal ini memperpanjang siklus perputaran produk, sehingga pemasok harus menanggung tekanan persediaan selama periode pengiriman laut dan penyimpanan di gudang luar negeri. 3) Di masa lalu, model direct mail memiliki ambang batas bea cukai yang rendah dan biaya marginal yang rendah untuk pengujian produk dalam jumlah kecil. Sekarang, penyimpanan stok pengiriman laut skala besar diperlukan terlebih dahulu, dan kesalahan penilaian gaya produk atau perubahan tren pasar luar negeri dapat menyebabkan persediaan yang tidak terjual dan kerugian.
Di bawah kendala tarif, inventaris luar negeri, dan kepatuhan, model SHEIN telah berevolusi menjadi lingkaran tertutup lokal "LATR + kemampuan adaptasi kebijakan," yang mengkonsolidasikan keunggulan pangsa pasarnya. 1) Output berlapis dari kemampuan LATR: SHEIN dapat mereplikasi secara global kemampuan organisasi pasokan dan permintaan digitalnya, seperti mengintegrasikan pasokan lokal di Brasil. 2) Sistem logistik yang ditingkatkan, meningkatkan jaringan pergudangan global dan perencanaan jalur utama. 3) Ekspansi pasokan berbasis platform: Selain merek LATR miliknya sendiri, SHEIN mengintegrasikan pedagang, desainer independen, dan merek, menghubungkan pasokan ekor panjang dengan serangkaian sinyal permintaan dan kemampuan pemenuhan yang sama. Pendapatan layanan telah meningkat dari 2,7% pada tahun 2023 menjadi 11,3% pada tahun 2025. 4) Otomatisasi ujung-ke-ujung yang lebih mendalam: Lebih dari 1.700 sistem yang dikembangkan sendiri mendukung identifikasi tren, pencocokan pesanan, visibilitas kapasitas, dan pemicuan pesanan berulang, memungkinkan operasi "skala besar" meskipun terjadi ekspansi tenaga kerja yang tidak linier, dan menanamkan audit kepatuhan (seperti SRS) ke dalam tata kelola pemasok.
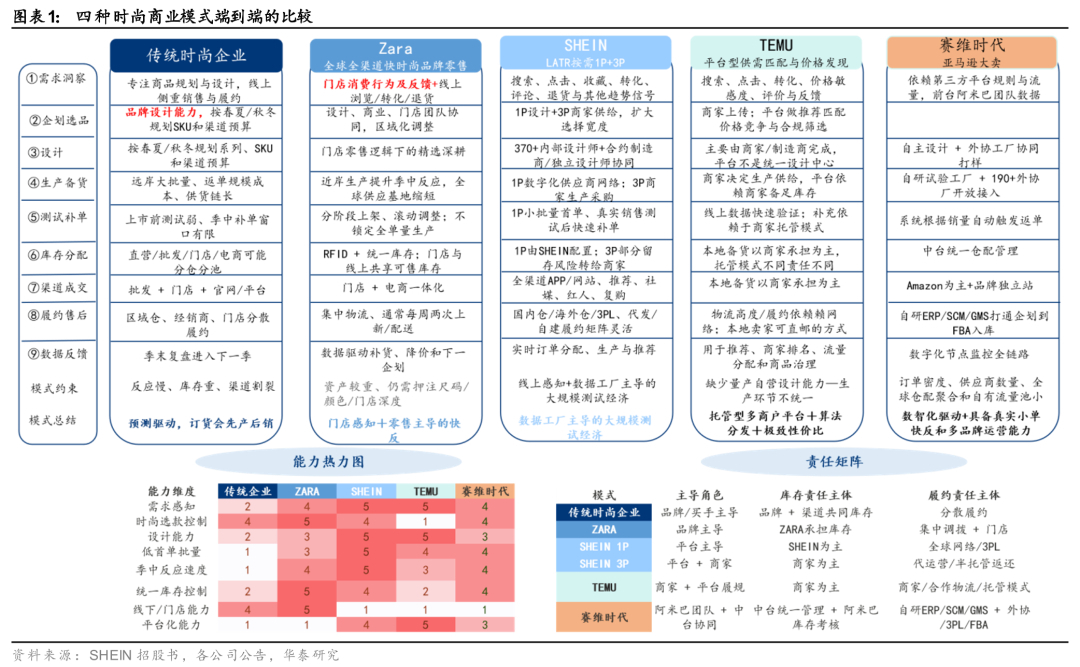
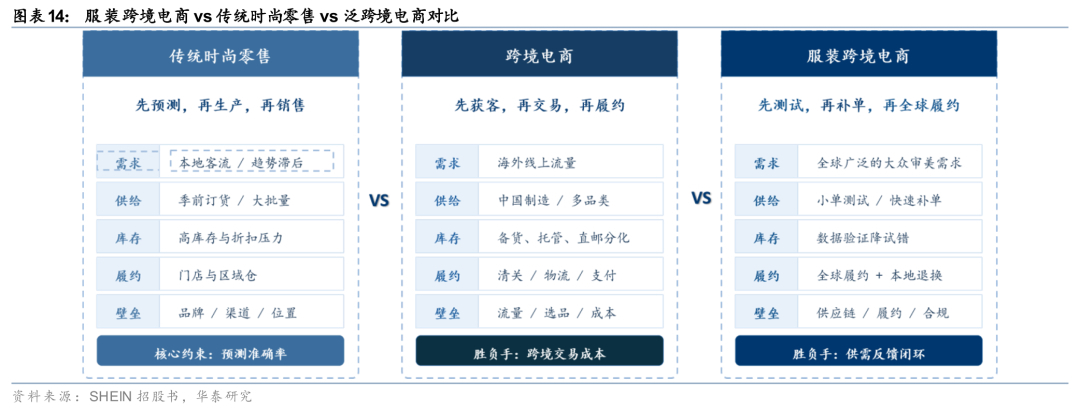
Dibandingkan dengan ritel pakaian tradisional dan model platform pihak ketiga murni, kelengkapan siklus tertutup ujung-ke-ujung menentukan potensi pangsa pasar. Ritel pakaian tradisional kurang memiliki kecepatan pemenuhan dan siklus umpan balik waktu nyata; Zara memiliki kemampuan respons cepat, mengoptimalkan pilihan toko dan pengalaman mereknya, tetapi relatif kurang berpengalaman dalam produksi percobaan yang terperinci; Temu unggul dalam memperluas lalu lintas sisi permintaan dan rentang harga, dan kendali terpadunya atas proses produksi fesyen masih dalam tahap pengembangan kemampuan. Kami percaya bahwa semakin dalam tata letak rantai pasokan ujung-ke-ujung, semakin besar potensi pangsa pasar jangka menengah hingga panjang, oleh karena itu kami optimis tentang perluasan pangsa pasar yang berkelanjutan dari perusahaan e-commerce pakaian lintas batas terkemuka Tiongkok secara global. Berdasarkan kategori produk:
1) Di pasar pakaian fashion bernilai tinggi, tiga tantangan utama sulit diatasi. Kami percaya model LATUR SHEIN adalah solusi efektif untuk mengatasi masalah-masalah ini. Terutama di era kepatuhan, kunci keberhasilan dalam persaingan pakaian fashion telah bergeser dari harga rendah, penjualan volume tinggi, dan keunggulan pengiriman langsung ke siklus tertutup pasokan dan permintaan ujung-ke-ujung. Perusahaan yang mampu mengintegrasikan wawasan permintaan, pengambilan sampel desain, respons cepat batch kecil, inventaris global, pemenuhan kepatuhan, dan umpan balik konsumen ke dalam satu sistem real-time diharapkan dapat meningkatkan omset dengan biaya coba-coba yang lebih rendah dan terus mendapatkan pangsa pasar dalam rantai pasokan yang lebih panjang dan kumpulan inventaris yang lebih terfragmentasi.
2) Di sub-sektor pakaian lainnya, kami juga optimistis terhadap perluasan pangsa pasar yang berkelanjutan oleh perusahaan pakaian lintas batas terkemuka yang telah mengadopsi strategi branding.
Perbandingan Model Bisnis: Perusahaan E-commerce Lintas Batas Terkemuka di Tiongkok Meraih Efisiensi Operasional Terbaik di Dunia
Ekosistem platform ritel dan e-commerce alas kaki dan pakaian lintas batas mengalami integrasi yang pesat.
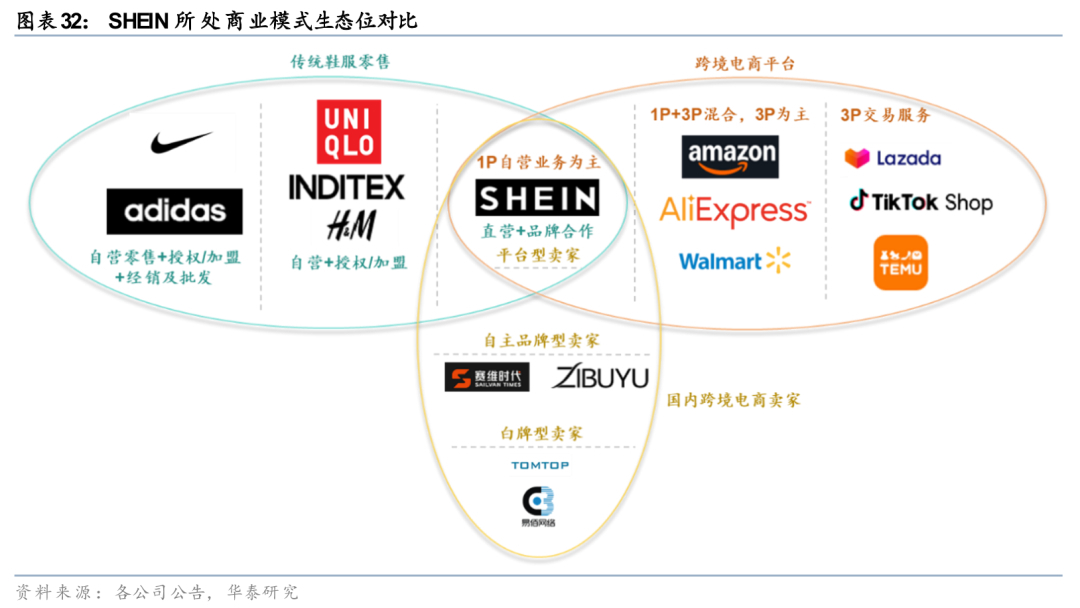
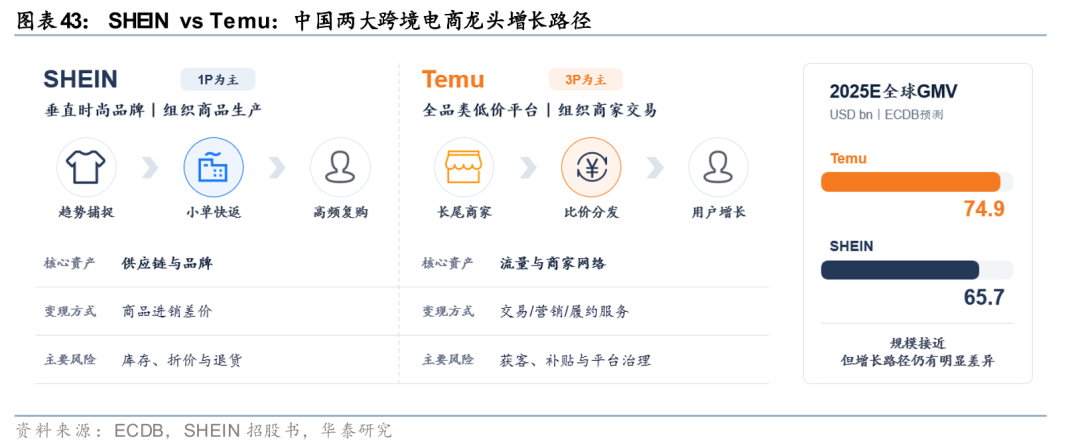
Spektrum Ekosistem Ritel Pakaian Global/E-commerce Lintas Batas: SHEIN berada di persimpangan tiga segmen bisnis utama, memimpin transisi ritel dari operasi berbasis produk ke model berbasis platform. Merek ritel pakaian tradisional seperti Nike dan Adidas fokus pada merek mereka sendiri dan memperluas jaringan penjualan mereka melalui operasi langsung, distribusi grosir, dan waralaba resmi. Uniqlo, Inditex, dan H&M terutama mengandalkan ritel langsung, ditambah dengan sejumlah saluran resmi atau waralaba. Penjual e-commerce lintas batas domestik seperti Saiwei Times dan Zibuyu berada di sisi pemasok pedagang dan merek dari platform e-commerce lintas batas, memiliki kemampuan desain dan operasi merek independen tertentu, dan secara aktif terhubung dengan berbagai platform ritel lintas batas luar negeri untuk bisnis 3P (Produk, Layanan, Platform). Amazon, TikTok Shop, AliExpress, dan Temu adalah entitas platform, yang terutama mengumpulkan pedagang pihak ketiga dan memonetisasi melalui lalu lintas, transaksi, dan layanan pemenuhan pesanan. SHEIN berada di persimpangan ketiga model ini: terutama mengoperasikan bisnis berbasis merek sendiri, sekaligus memperkenalkan pasokan merek eksternal melalui kerja sama merek dan model pusat perbelanjaan.
Perdagangan elektronik lintas batas pakaian Tiongkok vs. raksasa fesyen cepat luar negeri: Perputaran inventaris yang lebih cepat, pergeseran penanggung biaya.
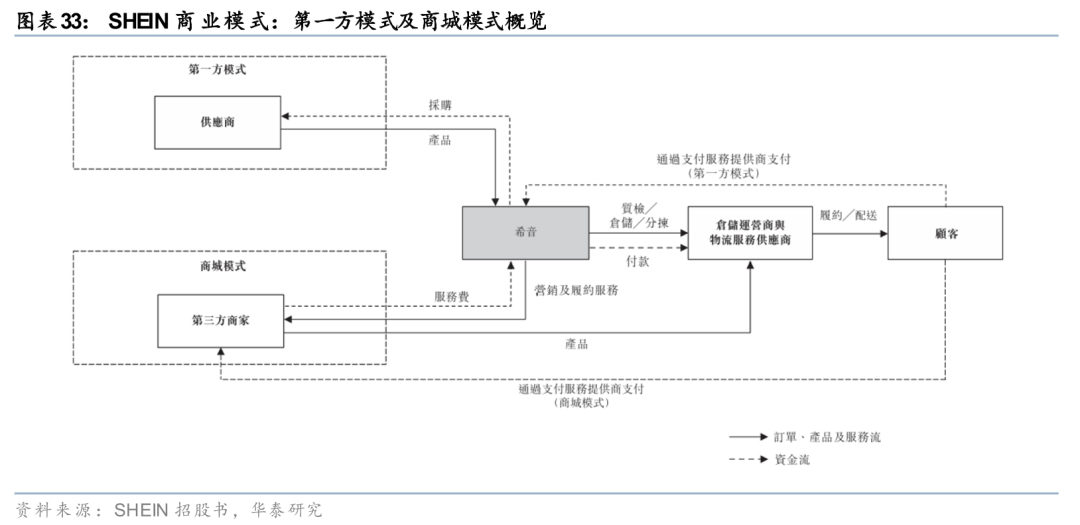
Dari ritel tradisional ke "Model SHEIN": Sistem pasokan telah berevolusi dari ritel pihak pertama yang didominasi oleh merek sendiri menjadi model ganda pihak pertama + e-commerce. Model platform SHEIN mempertahankan kendali atas produk pihak pertama sambil mengurangi ketergantungan pada pengadaan dan inventaris sendiri melalui model e-commerce. 1) Dalam model pihak pertama (1P), perusahaan membeli merek sendiri dan beberapa produk non-merek sendiri dari pemasok, bertanggung jawab atas pemilihan produk, organisasi rantai pasokan dan penjualan, serta menyimpan inventaris, menanggung risiko barang yang tidak terjual dan penurunan nilai; portofolio merek juga relatif kaya. 2) Dalam model e-commerce, pedagang pihak ketiga memproduksi atau membeli barang sendiri (3P). SHEIN menyediakan jangkauan pelanggan, pembayaran, dan operasi platform, dan dapat menyediakan pergudangan dan pemenuhan logistik sesuai kebutuhan, dengan mengenakan komisi dan biaya layanan pemenuhan masing-masing.
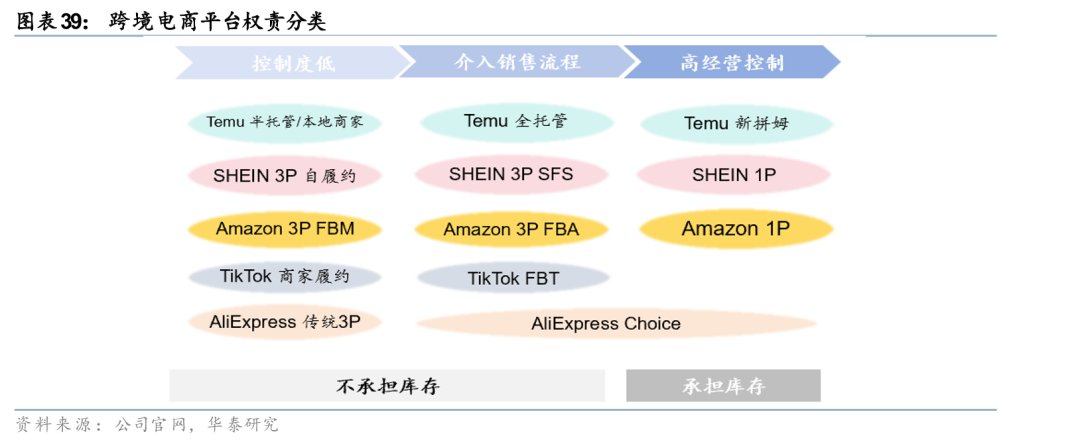
Sebaliknya, Inditex, Fast Retailing, dan H&M masih fokus pada merek mereka sendiri, dengan kerja sama eksternal terutama terkonsentrasi pada pengadaan produksi dan distribusi waralaba di beberapa pasar; ASOS menjual mereknya sendiri dan merek mitra pihak ketiga, dengan tingkat keterbukaan pasokan yang relatif lebih tinggi, yang lebih mirip dengan model bisnis SHEIN, tetapi profitabilitasnya saat ini masih perlu ditingkatkan.
SHEIN juga mewujudkan lompatan kemampuan ritel pakaian lintas batas Tiongkok dari "penjual lintas batas berorientasi merek" menjadi "operator ekosistem rantai pasokan berbasis platform." Kami percaya pergeseran posisi rantai nilai ini memberikan kekuatan tawar-menawar yang lebih kuat dan waktu respons yang lebih cepat kepada peritel lintas batas Tiongkok. Peritel pakaian lintas batas Tiongkok terkemuka seperti SHEIN dan Zibuyu terutama berkontribusi pada nilai tengah melalui perencanaan produk, operasi merek, dan manajemen inventaris, menjangkau konsumen melalui platform pihak ketiga seperti Amazon. SHEIN, di sisi lain, meluas lebih jauh ke kedua ujung rantai industri: di satu sisi, ia secara langsung memantau lalu lintas pengguna global dan data permintaan melalui aplikasi dan situs webnya sendiri; di sisi lain, ia mengatur produsen untuk produksi batch kecil dan pesanan berulang yang cepat melalui sistem digital, dan secara bertahap membuka kemampuan pemenuhan lalu lintas dan rantai pasokannya kepada merek/pedagang pihak ketiga, menghasilkan rantai transmisi yang lebih pendek dan lebih efisien dari manufaktur hulu ke penjualan hilir.
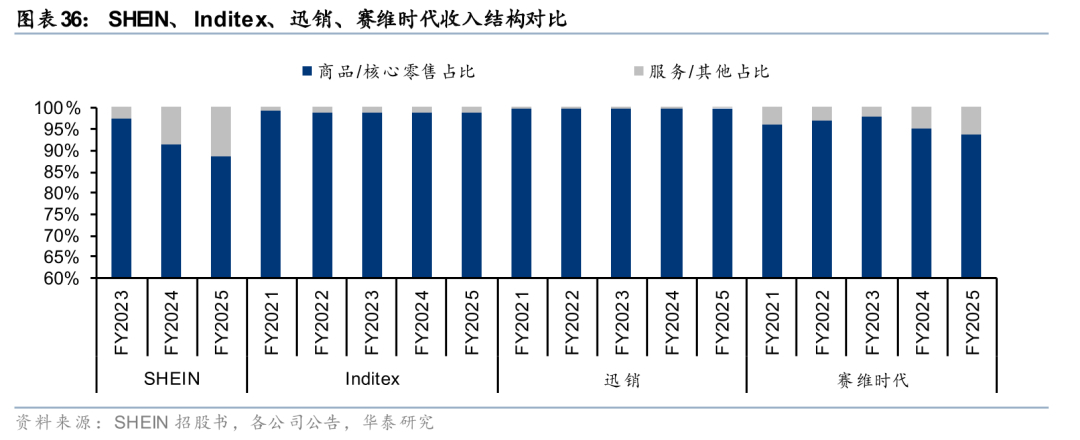
Karena perbedaan model bisnis, perusahaan pakaian lintas batas Tiongkok memiliki aliran pendapatan yang lebih beragam. SHEIN, berdasarkan permintaan online secara real-time, semakin mengurangi ukuran pesanan awal dan granularitas pengujian, serta secara bertahap memperkenalkan pedagang pihak ketiga dan layanan pemberdayaan merek. Pada tahun 2025, pendapatan produk SHEIN mencapai 88,7% dan pendapatan layanan mencapai 11,3% (SHEIN menyediakan layanan lalu lintas dan jangkauan pelanggan kepada pedagang pihak ketiga, dengan mengenakan komisi 10-20% dari transaksi dan mengenakan biaya terpisah untuk pergudangan dan pemenuhan logistik). Sementara itu, LDK Solar, selain menjual produk, juga menyediakan layanan logistik berdasarkan sistem pergudangan dan logistik lintas batas yang telah mapan, dengan pendapatan layanan logistik meningkat dari tahun ke tahun dari tahun fiskal 2021 hingga 2025. Sebaliknya, para pemimpin fast fashion tradisional masih terutama memperoleh pendapatan dari penjualan pakaian dan barang dagangan terkait: pada tahun 2025, penjualan yang dioperasikan sendiri, online, dan waralaba Inditex menyumbang 98,6% dari pendapatannya, sementara segmen merek pakaian Fast Retailing menyumbang 99,9%.
Dibandingkan dengan merek fesyen cepat terkemuka di luar negeri, raksasa pakaian lintas batas Tiongkok seperti SHEIN menunjukkan keunggulan yang jelas dalam efisiensi operasional. Dengan mekanisme respons cepat batch kecil otomatis yang matang, SHEIN dapat menguji permintaan dengan pesanan awal sekitar 100-200 potong, mencapai pemesanan ulang hanya dalam 5 hari, dan mempersingkat interval pengisian ulang melalui kolaborasi pemasok digital. Perputaran persediaannya pada tahun 2025 diproyeksikan hanya 36 hari, sementara Inditex, Fast Retailing, ASOS, dan H&M masing-masing akan memiliki 72, 114, 128, dan 130 hari. Fleksibilitas manufaktur SHEIN dan kemampuan pemesanan ulang online yang cepat menyoroti keunggulan signifikannya.
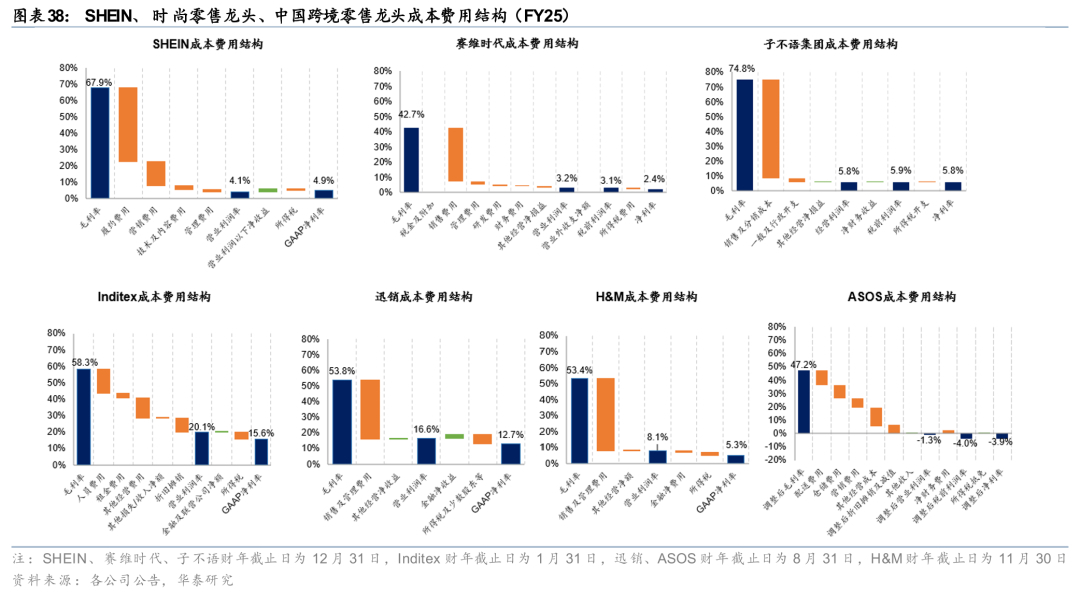
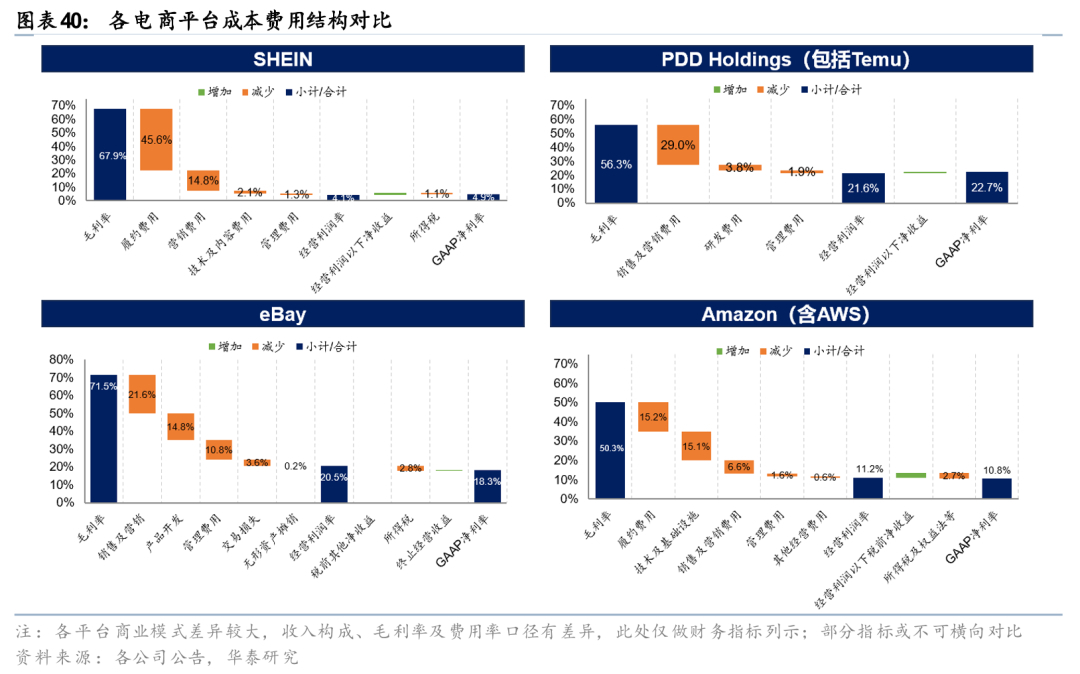
Dalam model persediaan ringan dan toko minimalis, biaya bergeser dari persediaan ke biaya pemenuhan pesanan dan penjualan. Pada tahun 2025, biaya pemenuhan pesanan/pemasaran SHEIN masing-masing mencapai 45,6% dan 14,8% dari pendapatan, yang sesuai dengan OPM sebesar 4,1% dan margin laba bersih yang dapat diatribusikan kepada perusahaan induk sebesar 4,9% (termasuk pendapatan bunga, insentif ekuitas, dll.). Pada tahun fiskal 2025, OPM Inditex, Fast Retailing, dan H&M masing-masing mencapai 20,1%, 16,6%, dan 8,1%, dengan margin laba bersih masing-masing sebesar 15,6%, 12,7%, dan 5,3%. ASOS, yang modelnya sedikit lebih mirip dengan SHEIN, mencatat kerugian operasional yang disesuaikan. Model pemenuhan pesanan online lintas batas mengubah biaya saluran tetap dalam ritel fesyen tradisional, seperti sewa toko dan tenaga kerja, menjadi biaya pemenuhan yang terjadi pada setiap pesanan, seperti pergudangan dan pengambilan barang, pengemasan, transportasi lintas batas, bea cukai, dan pengiriman tahap akhir. Biaya pertama sebagian besar merupakan biaya tetap, dan rasio biaya lebih sensitif terhadap volume penjualan dan efisiensi toko. Biaya kedua memiliki biaya per pesanan yang relatif stabil. Ketika nilai pesanan rata-rata rendah atau pesanan lebih tersebar, rasio biaya pemenuhan yang sesuai dengan volume penjualan mungkin relatif tinggi. Namun, kami percaya bahwa dengan pemenuhan pesanan yang terlokalisasi dan diversifikasi struktur geografis pendapatan, rasio biaya pemenuhan diperkirakan akan menurun secara stabil.
Menghadapi dampak perdagangan elektronik lintas batas Tiongkok untuk pakaian jadi, perusahaan pakaian dan alas kaki terkemuka di luar negeri sebagian besar telah mengadopsi langkah-langkah penanggulangan berikut:
1) Memperkuat rantai pasokan respons cepat, terus berinvestasi dalam otomatisasi gudang dan platform online, serta mengintegrasikan toko fisik dengan inventaris online secara mendalam; sambil meningkatkan daya tarik skenario toko offline. Misalnya, Inditex sebelumnya berencana untuk menginvestasikan sekitar €900 juta setiap tahunnya pada tahun fiskal 2024-2025 untuk memperluas kemampuan logistiknya, dan menyelesaikan lebih dari 400 tindakan optimasi toko pada tahun fiskal 2025. Langkah-langkah ini memungkinkan Inditex untuk mencapai pertumbuhan yang stabil meskipun ada persaingan, mencatat pertumbuhan pendapatan menjadi €39,9 miliar (YoY +3,2%) dan penjualan online sebesar €10,7 miliar (YoY +4,8%) pada tahun fiskal 2025.
2) Persaingan yang terdiferensiasi untuk memperkuat daya saing kategorinya. Misalnya, Fast Retailing memperkuat posisi LifeWear Uniqlo, memperkuat produk inti seperti HEATTECH dan AIRism yang dapat dijual dalam jangka panjang dan terus ditingkatkan, membedakan dirinya dari merek fast fashion seperti Zara dan SHEIN. Berkat peningkatan dukungan dan pengakuan konsumen terhadap produk intinya serta peningkatan kesadaran merek LifeWear, Uniqlo International mencapai pendapatan sebesar 1,83 triliun yen pada FY9M26, meningkat 25,9% dibandingkan tahun sebelumnya, dengan margin laba bisnis sebesar 18,8%, meningkat 2,5 poin persentase dibandingkan tahun sebelumnya.
Jelas terlihat bahwa perusahaan pakaian dan alas kaki terkemuka di luar negeri berfokus pada peningkatan keunggulan pengalaman dari saluran offline dan membedakan diri melalui fungsionalitas, sementara perusahaan pakaian lintas batas terkemuka Tiongkok masih memiliki keunggulan kompetitif yang jelas di sektor fesyen cepat online karena rantai pasokan mereka yang gesit.
Perdagangan Elektronik Lintas Batas Pakaian Cina vs. Platform Perdagangan Elektronik Luar Negeri: Perbedaan Tanggung Jawab Operasional, Perusahaan Cina Menulis Paradigma Baru
Perbedaan mendasar antara berbagai platform e-commerce lintas batas terletak pada kedalaman keterlibatan mereka dalam manajemen produk dan pemenuhan pesanan. Berdasarkan tingkat kepemilikan dan tanggung jawab atas barang, industri ini secara luas dapat dikategorikan menjadi tiga jenis: Pengecer Pihak Pertama (1P), Pasar Terbuka (3P), dan Pemenuhan Pesanan dengan Bantuan Platform. Dalam model 1P, pengecer membeli barang dan menyimpan persediaan, memperoleh keuntungan dari selisih harga antara pembelian dan penjualan. Dalam model 3P, kepemilikan barang tetap berada di tangan pedagang, dan platform terutama menyediakan eksposur lalu lintas dan pencocokan transaksi, menghasilkan pendapatan melalui komisi dan iklan. Model Pemenuhan Pesanan dengan Bantuan Platform menambahkan layanan pergudangan, logistik, dan pengembalian ke model 3P. Beberapa platform mungkin juga ikut campur dan memimpin layanan operasional seperti pemilihan produk dan penetapan harga, tetapi pedagang tetap bertanggung jawab atas persediaan. Saat ini, platform e-commerce lintas batas dengan 1P sebagai bisnis inti mereka masih relatif sedikit.
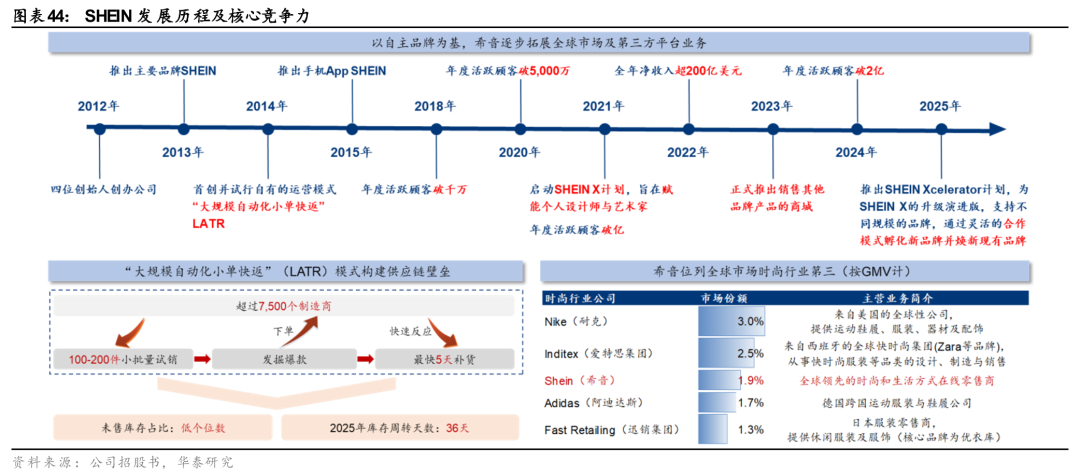
Karena perbedaan tanggung jawab dan hak yang terkait dengan model bisnis mereka, platform yang terutama berfokus pada transaksi 1P (Pembelian Satu-Pengiriman Satu) memiliki kendali yang lebih kuat atas rantai pasokan, sementara platform yang terutama berfokus pada transaksi 3P (Pembelian Tiga-Pengiriman Satu) memiliki margin keuntungan yang sedikit lebih tinggi. Platform yang terutama berfokus pada transaksi 1P memiliki kendali yang lebih kuat atas rantai pasokan produk, menggunakan daya tawar di kedua sisi, sekaligus menanggung tekanan pengadaan, inventaris, diskon, dan modal kerja. Profitabilitas mereka bergantung pada tingkat keberhasilan pemilihan produk, manajemen perputaran inventaris, dan efisiensi rantai pasokan. Platform pemenuhan yang matang yang terutama berfokus pada transaksi 3P biasanya memiliki margin keuntungan yang lebih tinggi, mengandalkan ekosistem pedagang-pengguna dan kemampuan monetisasi. Mereka lebih sensitif terhadap perubahan retensi pedagang, biaya lalu lintas, dan aturan platform.
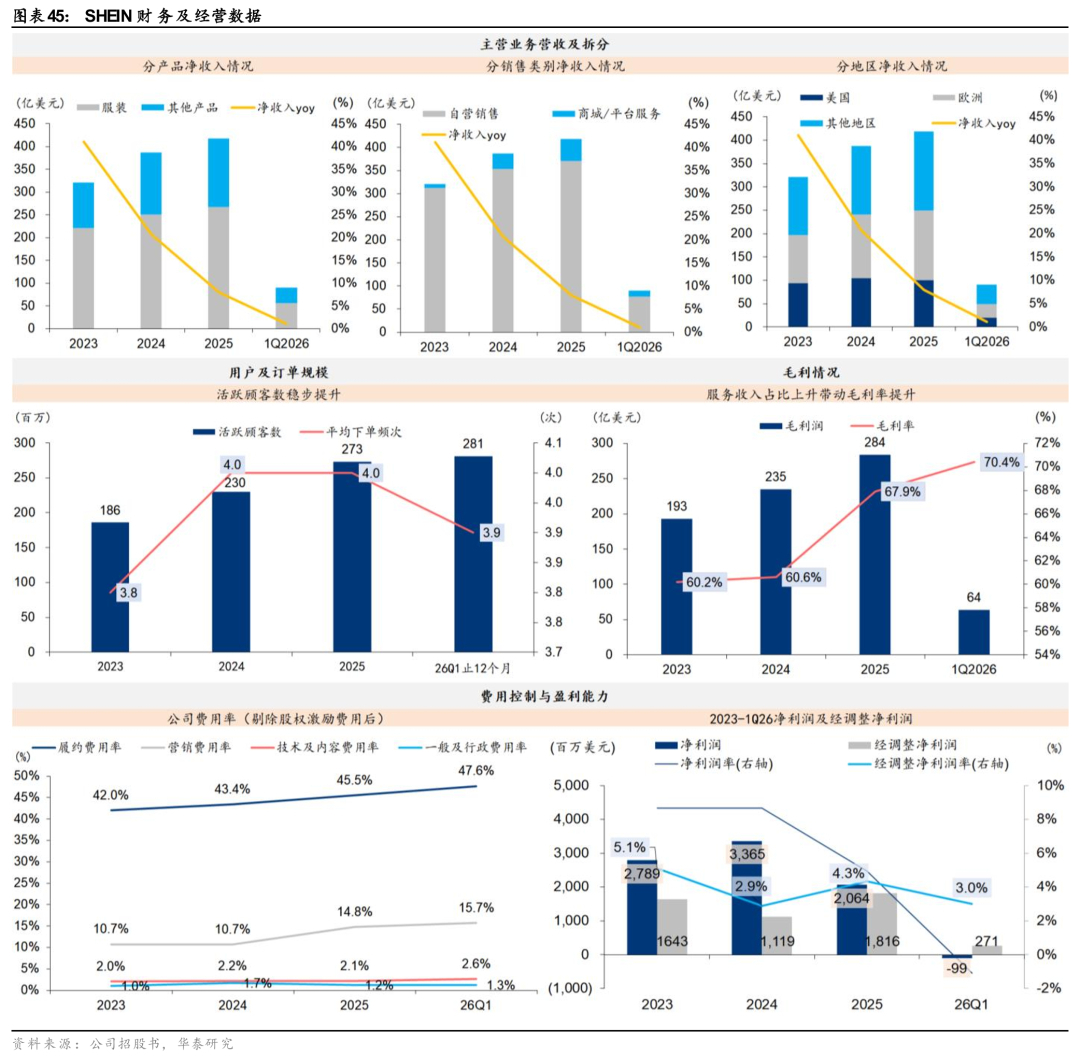
Platform lintas batas Tiongkok: Didukung oleh infrastruktur yang kuat, mereka secara efektif menghubungkan pasokan domestik yang beragam dengan kemampuan pengorganisasian barang di luar negeri. Sementara platform luar negeri seperti Amazon awalnya tumbuh terutama berdasarkan konsumen dan pedagang lokal, secara bertahap memperluas pendapatan melalui pemenuhan transaksi lintas batas, platform lintas batas Tiongkok dimulai dengan klaster industri domestik dan pasokan pedagang. Melalui pemilihan produk digital dan penyaringan kepatuhan, didukung oleh logistik lintas batas yang kuat dan infrastruktur pergudangan di luar negeri, mereka mengirimkan sejumlah besar barang yang tersebar langsung ke konsumen di luar negeri, menghasilkan titik awal operasi yang relatif tinggi. Platform seperti Temu dan SHEIN memanfaatkan keseimbangan yang luas antara pasokan dan permintaan domestik dalam berbagai kategori produk, dikombinasikan dengan permintaan luar negeri untuk harga rendah, untuk membangun rantai pasokan yang fleksibel dengan mengintegrasikan pasokan dan permintaan yang beragam. Perusahaan-perusahaan terkemuka juga secara aktif mengembangkan pemenuhan lokal. SHEIN akan meluncurkan pusat logistik Eropa di Wrocław, Polandia pada Desember 2025, dengan area pergudangan berkapasitas penuh seluas 740.000 meter persegi, yang mencakup lebih dari 100 juta konsumen di Eropa. Melalui inventaris lokal dan operasi otomatis, hal ini meningkatkan ketepatan waktu pemenuhan pesanan dan membuka potensi pengurangan biaya melalui skala ekonomi. Temu berkolaborasi dengan DHL untuk mempromosikan model lokal-ke-lokal dan pemenuhan pesanan lokal di Eropa. SHEIN juga secara aktif menjajaki sumber pendapatan regional baru. Pada kuartal pertama tahun 2026, pendapatan dari wilayah di luar Amerika Serikat dan Eropa mencapai 45,4% dari total pendapatan, meningkat 4,9 poin persentase dibandingkan dengan akhir tahun 2025. Diversifikasi wilayah geografis ini juga membantu mengurangi risiko kebijakan yang terkait dengan ketergantungan pada satu wilayah saja.
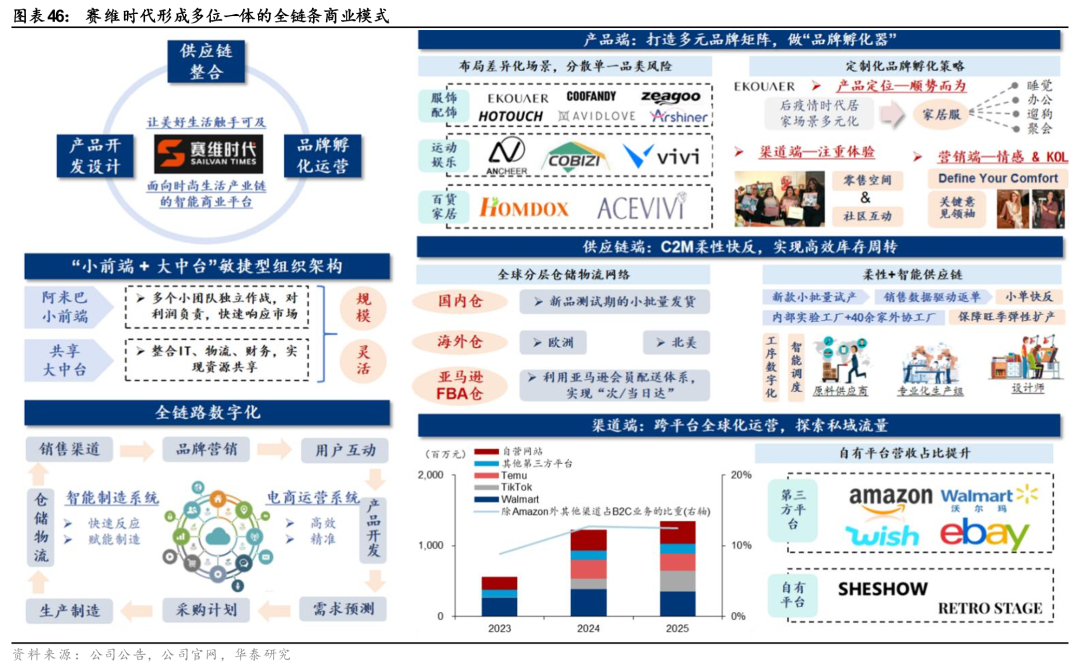
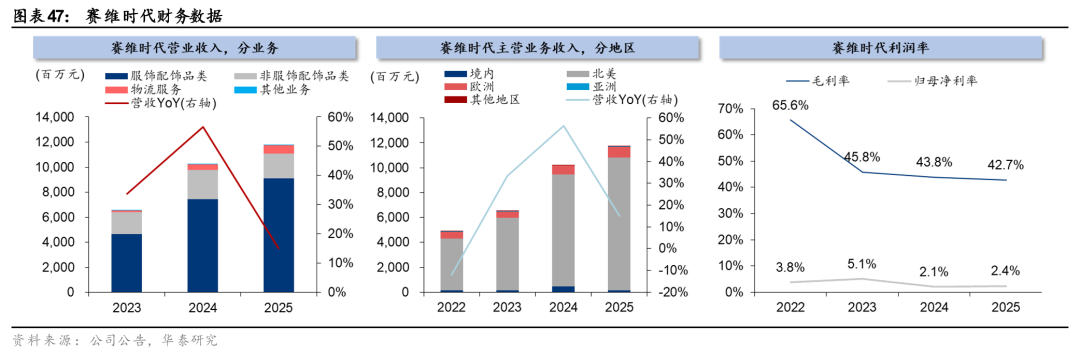
Kami percaya bahwa SHEIN dan Temu, dua perusahaan terkemuka, mewakili dua paradigma pertumbuhan dalam e-commerce lintas batas Tiongkok: yang pertama mengoperasikan barang dengan mengintegrasikan rantai pasokan secara vertikal; yang kedua menggabungkan penawaran dan permintaan, serta mengoperasikan lalu lintas dan transaksi melalui sebuah platform.
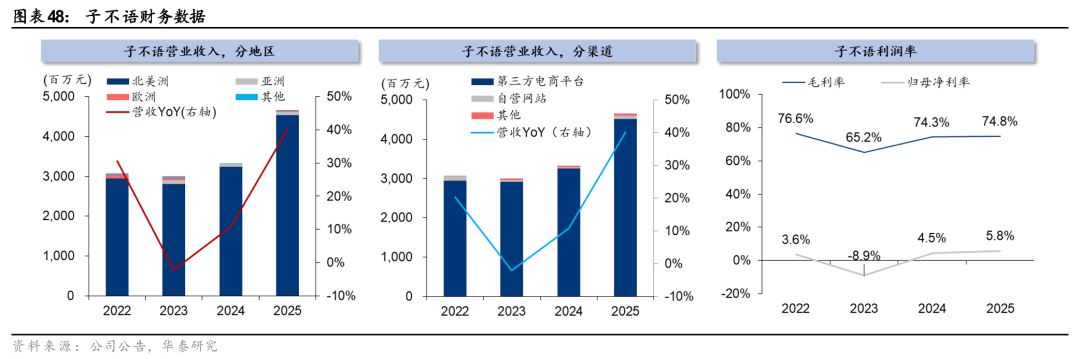
1) Kategori Produk dan Pola Pikir Pengguna: SHEIN membangun merek fesyen vertikal, sementara Temu membangun platform harga rendah dengan berbagai kategori. SHEIN menangkap tren fesyen untuk mencapai peluncuran produk baru dengan frekuensi tinggi, mengumpulkan data pilihan pengguna, dan membangun siklus tertutup antara merek dan rantai pasokan. Perusahaan membangun pola pikir pengguna dengan pakaian dan kemudian secara bertahap meluas ke produk kecantikan, perlengkapan rumah, dan gaya hidup. Pada tahun 2025, pakaian menyumbang 63,8% dari pendapatan SHEIN; selama periode yang sama, platform tersebut memiliki sekitar 273 juta konsumen aktif, menyelesaikan 1,078 miliar pesanan sepanjang tahun, dengan frekuensi pesanan rata-rata sekitar 4 kali, menunjukkan loyalitas pengguna yang tinggi. Temu, di sisi lain, menyediakan pasokan dengan harga rendah, beragam, dan multi-kategori untuk mendorong pertumbuhan lalu lintas pengguna, sehingga menarik pedagang untuk bergabung; di bawah efek jaringan dua sisi yang kuat, kekayaan SKU dan daya saing harga terus ditingkatkan. Jika dilihat dari skala pengguna Eropa saat ini, keduanya telah mencapai jangkauan konsumen Eropa yang besar: per Juli 2026, situs web resmi Komisi Eropa menunjukkan bahwa SHEIN/Temu masing-masing memiliki sekitar 108 juta dan 75 juta pengguna aktif bulanan.
2) Perbedaan Posisi: SHEIN mengatur produksi produk, sedangkan Temu mengatur transaksi pedagang. SHEIN terutama berfokus pada ritel pihak pertama (1P), memperluas rantai pasokan ke hulu dan memproduksi berdasarkan permintaan. Temu terutama memfasilitasi transaksi pihak ketiga (3P), dengan fungsi intinya menghubungkan pedagang, produsen, dan merek yang tersebar ke konsumen global, menghasilkan pendapatan melalui layanan bernilai tambah distribusi/pemenuhan lalu lintas, dll., tetapi memiliki kendali yang relatif lemah atas ritme iterasi/produksi produk di hulu; namun, Temu juga mengumumkan masuknya ke bisnis 1P pada Maret 2026, mendirikan mereknya sendiri "New Pinmu," mengintegrasikan kapasitas produksi domestik berkualitas tinggi, dan berencana untuk memanfaatkan sumber daya rantai pasokan Pinduoduo + Temu untuk meluncurkan mereknya sendiri di pasar global.
3) Perbedaan Model Keuntungan: SHEIN memperoleh keuntungan dari penjualan produk, sedangkan Temu memperoleh keuntungan dari layanan platform. Bisnis pihak pertama SHEIN melibatkan pembelian barang dan penyimpanan persediaan. Akibatnya, perusahaan menanggung risiko kesalahan penilaian tren, barang yang tidak terjual dengan harga diskon, penurunan nilai persediaan, dan pengembalian barang. LATR merupakan ukuran yang efektif untuk mengurangi bias peramalan. Temu, di sisi lain, terutama memonetisasi melalui layanan seperti transaksi, pemasaran, dan pemenuhan pesanan, dengan sebagian besar risiko produksi produk dan persediaan dibebankan kepada pedagang pihak ketiga. Profitabilitas bergantung pada volume transaksi dan tingkat monetisasi, dan perusahaan juga perlu menjaga keseimbangan dinamis antara harga rendah untuk konsumen, keuntungan untuk bisnis, dan kemampuan monetisasi platform.
Dengan mempertimbangkan fleksibilitas dan profitabilitas operasional bisnis, kami percaya bahwa model operasi hibrida 1P+3P dapat menjadi tren perkembangan e-commerce lintas batas di Tiongkok di masa mendatang, dan perusahaan-perusahaan terkemuka dengan hambatan rantai pasokan dan kemampuan pemenuhan yang lebih kuat diharapkan akan terus menarik kapasitas produksi berkualitas tinggi.
Gambaran umum perusahaan-perusahaan besar
SHEIN: Membangun Destinasi Fesyen Online Terbesar di Dunia dengan Model LATTR
SHEIN adalah destinasi fesyen online terbesar di dunia (berdasarkan penjualan ritel pakaian dan alas kaki pada tahun 2025), dengan 273 juta pelanggan aktif di sekitar 160 pasar pada tahun 2025. Didirikan pada tahun 2012, SHEIN awalnya memperoleh pelanggan terutama melalui SEO dan iklan mesin pencari luar negeri. Menghadapi tantangan seperti gaya yang ketinggalan zaman, siklus produksi yang panjang, dan penumpukan stok, perusahaan meluncurkan strategi merek sendiri pada tahun 2014 dan pindah ke kawasan industri garmen Guangzhou, menerapkan model "pesanan kecil, pengembalian cepat". Pada tahun 2015, perusahaan secara resmi mengubah namanya menjadi SHEIN, dan rantai pasokan fleksibelnya secara bertahap terbentuk, memasuki periode perkembangan pesat. Pada tahun 2020, dengan memanfaatkan operasinya yang sepenuhnya online dan rantai pasokan Tiongkok yang stabil, perusahaan mencapai pertumbuhan signifikan melawan tren di tahap awal pandemi. Setelah menyelesaikan beberapa putaran pendanaan pada tahun 2022, perusahaan mempercepat pembangunan infrastruktur rantai pasokannya dan berekspansi ke pasar seperti Eropa dan Amerika Latin. Pada tahun 2023, perusahaan ini meluncurkan pusat perbelanjaan daring yang menjual barang-barang bermerek pihak ketiga, memperluas bisnis platformnya, dan pada tahun 2025, meluncurkan program SHEIN Xcelerator untuk lebih mendukung pengembangan merek dan pedagang pihak ketiga. Menurut Frost & Sullivan, pada tahun 2025, SHEIN akan menempati peringkat ketiga di pasar ritel fesyen global senilai $1,73 triliun dengan pangsa pasar 1,9%.
Kami percaya bahwa Xiyin, sebagai "pemimpin rantai pasokan," telah merestrukturisasi rantai industri mode dengan mengandalkan wawasan pengguna yang tajam dan sumber daya pabrik hulu melalui model "Pengembalian Cepat Pesanan Kecil Otomatis Skala Besar" (LATR).
1) Dengan model LATR, Xiyin menyediakan produk berkualitas tinggi dan hemat biaya kepada konsumen dengan kecepatan peluncuran produk baru yang cepat, memimpin secara global dalam variasi produk dan efisiensi perputaran. Model LATR menggunakan penjualan percobaan dalam jumlah kecil (100-200 unit), mengandalkan rantai pasokan cerdas ujung-ke-ujung untuk menganalisis umpan balik pasar secara real-time. Sinyal dari sisi permintaan (C) langsung mencapai sisi produksi (M), membentuk siklus tertutup C2M. Barang terlaris dapat diisi ulang hanya dalam waktu 5 hari, secara efektif menyeimbangkan tiga masalah utama industri yaitu pasokan gaya, kecepatan iterasi, dan pengendalian persediaan. Berdasarkan LATR, Xiyin telah mengurangi tingkat persediaannya hingga di bawah 5% (rata-rata industri adalah 20%-30%), dengan perputaran persediaan hanya 36 hari pada tahun 2025 (dibandingkan dengan Inditex dan Fast Retailing: masing-masing 72/114 hari).
2) Meraih wawasan mendalam tentang pengguna melalui model DTC. Xiyin adalah salah satu perusahaan e-commerce lintas batas pertama yang beralih dari distribusi platform pihak ketiga ke model DTC. Melalui aplikasi sendiri, situs web independen, dan akun media sosial resmi, perusahaan ini telah menjangkau dan mengumpulkan pola perilaku ratusan juta pengguna aktif. Dengan memanfaatkan sejumlah besar data, perusahaan telah membangun profil pengguna dan model prediksi tren, memecah preferensi konsumen ke dalam tag terstruktur seperti gaya, bahan, warna, dan kisaran harga. Hal ini memungkinkan pembuatan produk baru secara massal berdasarkan preferensi konsumen, meningkatkan kemungkinan terciptanya barang terlaris.
3) Memperluas ekosistem platform dan memberdayakan merek pihak ketiga melalui sumber daya rantai pasokan untuk melepaskan potensi pertumbuhan mereka. Pada tahun 2023, SHEIN meluncurkan model platformnya, SHEIN Marketplace, yang membukanya untuk merek pihak ketiga global. Pada tahun 2025, mereka meningkatkan dan meluncurkan program inkubasi merek Xcelerator, membuka sistem rantai pasokan yang fleksibel, wawasan konsumen secara real-time, jaringan penjualan global, dan kemampuan pemasaran omnichannel kepada merek yang berpartisipasi. Produk baru dapat diluncurkan dari tahap desain hingga penjualan di toko hanya dalam 5 hingga 7 hari. Secara bersamaan, "Rencana Globalisasi Kawasan Industri 500 Kota" dipromosikan, mencakup hampir 400 kawasan industri pada Juni 2025. Berkat pemberdayaan rantai pasokan secara menyeluruh, merek yang berpartisipasi dalam program Xcelerator mengalami peningkatan penjualan rata-rata sebesar 190% pada tahun pertama mereka, dengan hampir 20 merek mencapai pendapatan hampir 3 miliar yuan (Kantor Berita Xinhua, November 2025). Dengan demikian, SHEIN telah bertransformasi dari pengecer fesyen yang dikelola sendiri menjadi platform pemberdayaan industri, membangun ekosistem global di mana merek, pedagang, dan pemasok dapat hidup berdampingan dan berkembang.
Pendapatan tumbuh stabil, dengan pendapatan layanan yang dihasilkan oleh model pedagang pihak ketiga membuka kurva pertumbuhan baru. Dari tahun 2023 hingga 2025, pendapatan bersih perusahaan meningkat dari $32,1 miliar menjadi $41,8 miliar, mewakili tingkat pertumbuhan tahunan gabungan sebesar 14,2%. Pendapatan produk meningkat dari $31,2 miliar menjadi $37,1 miliar, mempertahankan bisnis inti yang solid; sementara pendapatan layanan mal dan platform berkembang pesat dari $870 juta menjadi $4,74 miliar, meningkatkan pangsa pasarnya dari 2,7% menjadi 11,3%, menjadi sumber pertumbuhan yang penting. Selama periode yang sama, pelanggan aktif meningkat dari 186 juta menjadi 273 juta, mewakili tingkat pertumbuhan tahunan gabungan sebesar 21,2%, dan total pesanan meningkat dari 715 juta menjadi 1,078 miliar, dengan frekuensi pesanan 3,8–4,0 kali. Struktur pendapatan global seimbang, dengan Eropa dan Amerika Serikat menyumbang sekitar 60% dari pendapatan, sementara pasar lain menyumbang 40,5%.
Model platform mendorong peningkatan margin laba kotor, sementara gangguan eksternal seperti perubahan kebijakan menyebabkan fluktuasi margin laba bersih. Dari tahun 2023 hingga 2025, meskipun ada tekanan eksternal dari penyesuaian tarif AS dan Uni Eropa serta persaingan industri yang semakin ketat, margin laba kotor perusahaan meningkat dari 60,2% menjadi 67,9%, dan selanjutnya menjadi 70,4% pada kuartal pertama tahun 2026, didorong oleh model platform pihak ketiga. Margin laba bersih yang disesuaikan tetap sekitar 3%-5%. Dari sisi pengeluaran, efisiensi pemenuhan pesanan terus meningkat, dengan biaya pemenuhan per pesanan menurun menjadi US$17,7 pada tahun 2025. Perusahaan mempertahankan investasinya dalam pemasaran dan digitalisasi, yang mengakibatkan sedikit peningkatan rasio pengeluaran terkait. Rasio pengeluaran umum dan administrasi tetap rendah dan stabil. Dengan mengandalkan model LATR, hari perputaran persediaan hanya 36 hari pada tahun 2025, dan proporsi persediaan yang tidak terjual tetap berada di angka satu digit rendah. Operasi yang minim aset dan rantai pasokan yang efisien secara bersama-sama mendukung ketahanan profitabilitas.
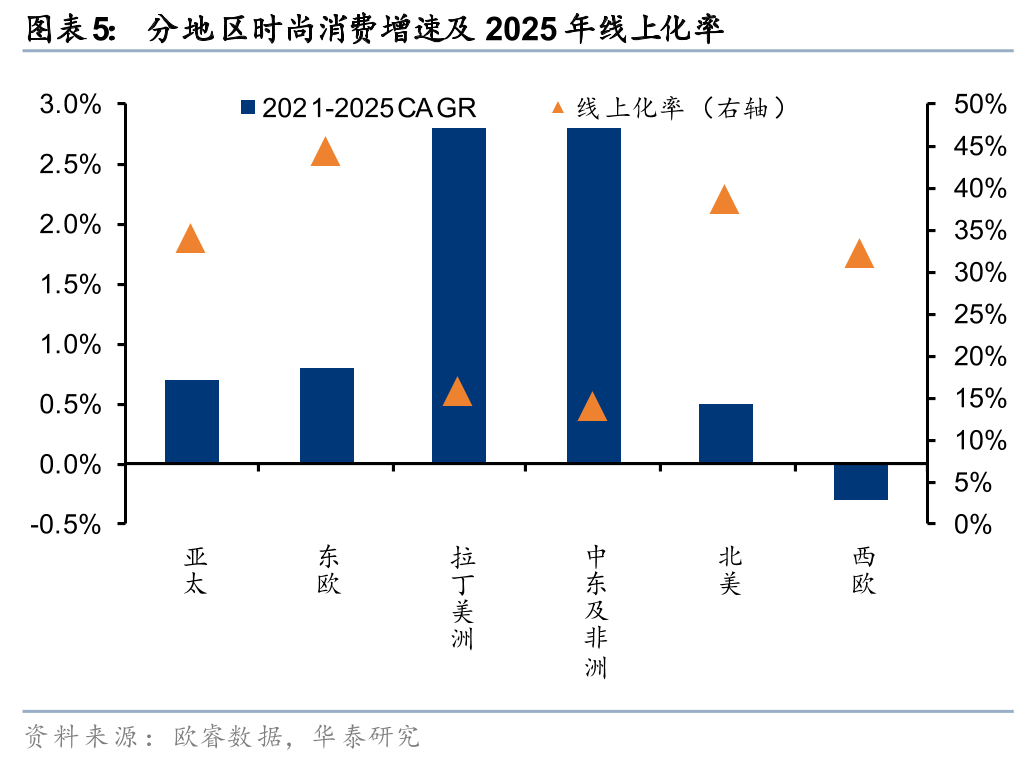
Saiwei Times: Perusahaan E-commerce Pakaian Lintas Batas Terkemuka yang Diberdayakan oleh Digitalisasi
Saiwei Times adalah merek pakaian e-commerce lintas batas terkemuka di negara saya, yang berfokus pada operasi mendalam merek-merek kelas menengah hingga atas. Dengan berpegang pada visi "membuat kehidupan yang lebih baik dapat diakses," perusahaan ini menjual pakaian dan aksesoris, perlengkapan rumah tangga, serta produk olahraga dan hiburan di platform B2C-nya. Berbeda dengan model "distribusi produk" tradisional e-commerce lintas batas, perusahaan ini telah membentuk model rantai lengkap yang mengintegrasikan pengembangan dan desain produk, integrasi rantai pasokan yang fleksibel, inkubasi merek, dan operasi. Merek pakaian pria Coofandy telah menjadi salah satu merek online terkemuka di pasar Amerika Utara, sementara merek pakaian santai Ekouaer dan merek pakaian dalam Avidlove sama-sama memegang posisi terdepan di pasar niche masing-masing di Amerika Utara.
Dari segi daya saing inti, perusahaan telah membentuk keunggulan berupa "digitalisasi ujung-ke-ujung berbasis AI + rantai pasokan fleksibel global + matriks multi-merek". Di sisi pengembangan produk, perusahaan telah mengembangkan sistem kecerdasan data domain penuh yang dikembangkan sendiri, mengintegrasikan data multimodal AI untuk menangkap tren mode global secara real-time, dan telah membangun basis data pola eksklusif dengan presisi tinggi. Di sisi rantai pasokan, perusahaan telah mengembangkan sistem rantai pasokan pakaian fleksibel yang dikembangkan sendiri, mewujudkan penjadwalan produksi cerdas untuk produksi dalam jumlah kecil, respons cepat, dan meningkatkan efisiensi pemenuhan melalui sistem pergudangan dan logistik cerdas. Di sisi merek, struktur organisasi yang fleksibel telah membangun matriks merek berjenjang, dengan 12 merek mencapai penjualan tahunan melebihi 100 juta yuan pada tahun 2025, dan terus meningkatkan nilai premium merek melalui jalur yang beragam seperti sponsor acara dan kolaborasi dengan selebriti. Terkait diversifikasi saluran, sambil memperkuat keunggulannya di saluran Amazon (menyumbang 80% pendapatan pada tahun 2025), perusahaan ini berekspansi ke saluran-saluran baru seperti TikTok (dengan pendapatan meningkat sebesar 93,5% dari tahun ke tahun pada tahun 2025), sementara saluran-saluran pelanggan utama seperti Walmart diharapkan akan membawa peluang pertumbuhan baru.
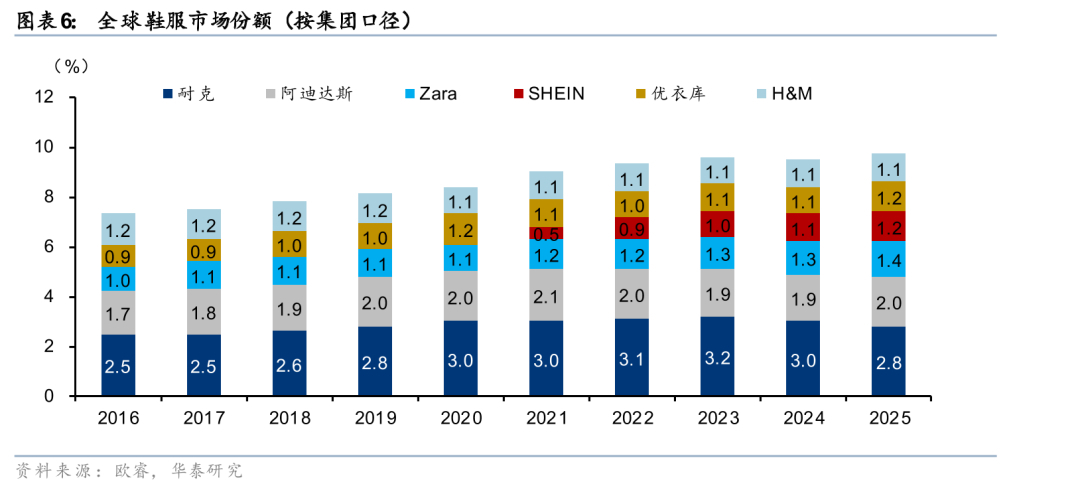
Dari perspektif keuangan, perusahaan mencapai pertumbuhan pendapatan yang stabil dan peningkatan profitabilitas, yang menunjukkan efektivitas transformasi mereknya. Pada tahun 2025, pendapatan mencapai RMB 11,817 miliar, meningkat 15,0% dibandingkan tahun sebelumnya; laba bersih yang dapat diatribusikan kepada pemegang saham adalah RMB 283 juta, meningkat 32,2% dibandingkan tahun sebelumnya, dengan pertumbuhan laba melampaui pertumbuhan pendapatan, yang mencerminkan efektivitas pengendalian biaya. Pendapatan pada kuartal pertama tahun 2026 meningkat 10,7% dibandingkan tahun sebelumnya, melanjutkan tren pertumbuhan yang stabil.
Saat ini, LDK Solar berfokus pada kategori produk, pasar regional, saluran distribusi, dan rantai pasokan, dengan tujuan sebagai berikut: 1) Memperluas kategori produk: meniru pengalaman sukses merek-merek terkemuka ke kategori dengan pertumbuhan tinggi seperti pakaian olahraga dan pakaian anak-anak, membuka potensi pertumbuhan baru; 2) Memperluas wilayah dan saluran distribusi: berekspansi ke pasar berkembang seperti Eropa dan Asia Tenggara, sekaligus memperdalam kehadirannya di saluran-saluran baru seperti Temu dan TikTok, serta saluran pelanggan utama seperti Walmart, mengurangi ketergantungan pada pasar dan platform tunggal; 3) Meningkatkan efisiensi rantai pasokan: menyempurnakan sistem logistik internal, meningkatkan efisiensi pemenuhan pesanan global, dan mencapai pengurangan biaya serta peningkatan efisiensi; 4) Meningkatkan efisiensi: secara aktif berinvestasi dalam teknologi AI untuk meningkatkan efisiensi pemasaran dan promosi, meningkatkan tingkat konversi pelanggan, dan mengurangi kebutuhan tenaga kerja di bidang layanan pelanggan dan bidang lainnya, yang diharapkan dapat membantu meningkatkan elastisitas keuntungan.
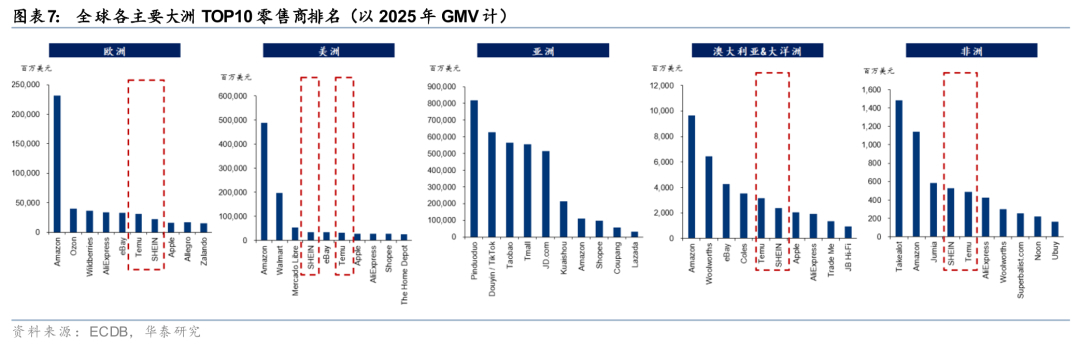
Zibuyu Group: Mengembangkan Pasar Kelas Menengah hingga Atas yang Terdiferensiasi
Zibuyu Group adalah perusahaan e-commerce lintas batas berskala besar yang mengkhususkan diri dalam alas kaki dan pakaian di Tiongkok. Perusahaan ini menjual pakaian, alas kaki, dan produk gaya hidup rancangan sendiri ke pasar global termasuk Amerika Utara, Eropa, dan Asia Tenggara melalui platform pihak ketiga seperti Amazon, Temu, dan TikTok, serta situs web independennya sendiri. 1) Dari segi struktur geografis, pendapatan perusahaan sangat bergantung pada pasar Amerika Utara. Pendapatan dari Amerika Utara terus meningkat dari 96,2% pada tahun 2022 menjadi 97,4% pada tahun 2025, menunjukkan konsentrasi yang jelas di satu wilayah dalam strategi pasar luar negerinya. 1) Secara keseluruhan, pendapatan mengalami fluktuasi naik, tumbuh dari RMB 1,32 miliar pada tahun 2018 menjadi RMB 4,66 miliar pada tahun 2025. 2) Dari segi struktur saluran, platform e-commerce pihak ketiga seperti Amazon merupakan saluran penjualan utama perusahaan, yang menyumbang sebagian besar pendapatan dari tahun 2022 hingga 2025. Bisnis situs web yang dioperasikan sendiri relatif kecil. Berdasarkan platform, Amazon adalah saluran inti perusahaan, yang menyumbang 91,5% pendapatan pada tahun 2025.
Strategi penyederhanaan merek dan premiumisasi telah diimplementasikan, mengoptimalkan struktur keuntungan. Sejak tahun 2023, perusahaan telah memulai reformasi arsitektur merek, menghilangkan SKU yang tidak efisien dan merek yang lemah, mengurangi jumlah merek dari 300 menjadi 10 merek inti. Melalui alokasi sumber daya yang terkonsentrasi, perusahaan telah memperkuat kekuatan produk dan citra merek dari merek-merek intinya, terus mempromosikan premiumisasi produknya dan meningkatkan profitabilitas secara keseluruhan.
Perusahaan ini memajukan strategi multi-channel untuk mengurangi risiko yang terkait dengan ketergantungan pada satu platform. Perusahaan terus memperluas kehadirannya di platform pihak ketiga seperti TikTok dan Temu, sekaligus memperkuat situs web yang dikelola sendiri. Penjualan melalui saluran yang dikelola sendiri meningkat dari 0,8% pada tahun 2024 menjadi 1,7% pada tahun 2025. Ekspansi awal strategi multi-channel ini akan membantu mengurangi ketergantungan pada satu platform dan memperluas saluran pertumbuhan dalam jangka panjang.
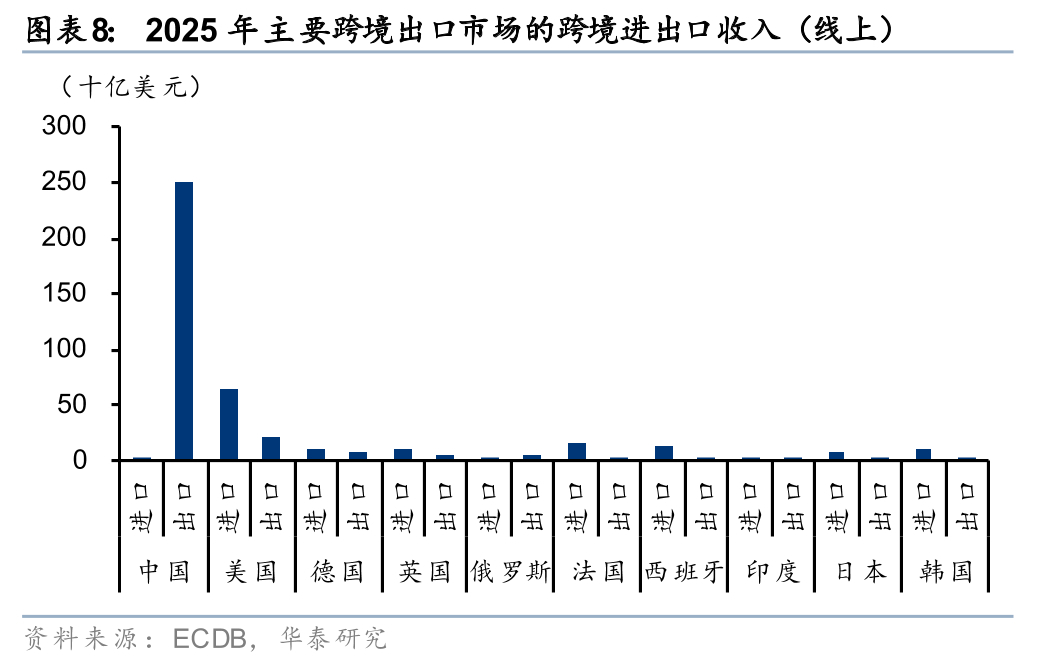
Risiko terkait kebijakan perdagangan luar negeri dan konflik geopolitik. Perdagangan elektronik lintas batas untuk pakaian sangat bergantung pada rantai pasokan global dan pasar luar negeri. Konflik geopolitik, perubahan dalam hubungan internasional, dan peningkatan kebijakan proteksi perdagangan dapat menyebabkan kenaikan tarif, penyesuaian kebijakan bebas pajak untuk paket kecil, peninjauan impor yang lebih ketat, dan gangguan pada rute pengiriman. Pada tahun 2025, Amerika Utara dan Eropa Barat masing-masing akan menyumbang sekitar 28% dan 22% dari pasar konsumsi pakaian dan alas kaki global, dengan total sekitar 50%. Jika pasar utama di Eropa dan Amerika Serikat meningkatkan pajak impor atau membatasi pengiriman langsung lintas batas, hal itu dapat melemahkan keunggulan harga industri dan berdampak buruk pada pertumbuhan pendapatan dan profitabilitas.
Risiko yang terkait dengan fluktuasi harga bahan baku dan transportasi. Sejak tahun 2026, harga minyak internasional terus meningkat akibat konflik geopolitik dan perubahan penawaran dan permintaan, yang menyebabkan peningkatan simultan pada biaya bahan bakar dan transportasi. Biaya tambahan bahan bakar untuk perusahaan pengiriman ekspres utama telah mencapai rekor tertinggi, dan harga pada beberapa rute pengiriman udara telah meningkat secara signifikan. Di sisi bahan baku, harga PVC dan bahan baku serat kimia lainnya, serta paduan aluminium dan bahan pembantu lainnya, semuanya meningkat dalam berbagai tingkat. Selain itu, terdapat jeda waktu tertentu dalam transmisi harga produk jadi, yang dapat menyebabkan penyempitan sementara margin keuntungan industri.
Kepatuhan dan kenaikan biaya persediaan merupakan risiko. Mulai Juli 2026, peraturan ESPR Uni Eropa akan melarang perusahaan besar untuk memusnahkan pakaian dan alas kaki yang tidak terjual, dan mengharuskan perusahaan untuk menanggung biaya pembuangan alternatif seperti perbaikan dan penjualan kembali persediaan yang lambat terjual. Rencana EPR Inggris, yang mengenakan biaya per unit, akan semakin meningkatkan biaya pengiriman. Langkah-langkah ini akan mendorong peningkatan struktural dalam kepatuhan industri dan biaya pergudangan, sehingga menuntut kemampuan manajemen persediaan perusahaan yang lebih tinggi.
Ketidakpastian makroekonomi dan permintaan konsumen menimbulkan risiko. Kepercayaan konsumen di pasar konsumen utama tetap lemah karena faktor-faktor seperti inflasi dan harga energi. Ekspor tekstil Tiongkok berada di bawah tekanan sementara, dan pertumbuhan permintaan luar negeri mungkin melambat. Jika pertumbuhan ekonomi global tidak mencapai ekspektasi, kesediaan konsumen untuk berbelanja barang-barang non-esensial akan semakin melemah, sehingga menurunkan kemakmuran keseluruhan industri e-commerce lintas batas.
Informasi mengenai saham yang tidak terdaftar atau tidak terliput yang disebutkan dalam laporan riset ini merupakan kompilasi informasi objektif dan bukan merupakan rekomendasi atau liputan terhadap perusahaan atau saham tersebut oleh tim.
Laporan Penelitian (Laporan Seri Konsumsi Baru 4: E-commerce Lintas Batas di Industri Pakaian: Membentuk Kembali Lanskap Mode Global dengan Efisiensi Tiongkok) 17 Agustus 2026
Fan Junhao, Analis S0570524050001 | BDO986
Shi Di, Analis S0570524090003 | BVO045
Zhang Shuangning, Analis S0570525070015 | BXW007
Zeng Jun, Analis, S0570523120004 | BTM417
Hong Yang, Kontak Person: S0570125070021 | BXP979
Shi Yihan, Kontak Person: S057012607019
Gambar sampul dihasilkan menggunakan teknologi AIGC.
Ikuti kami
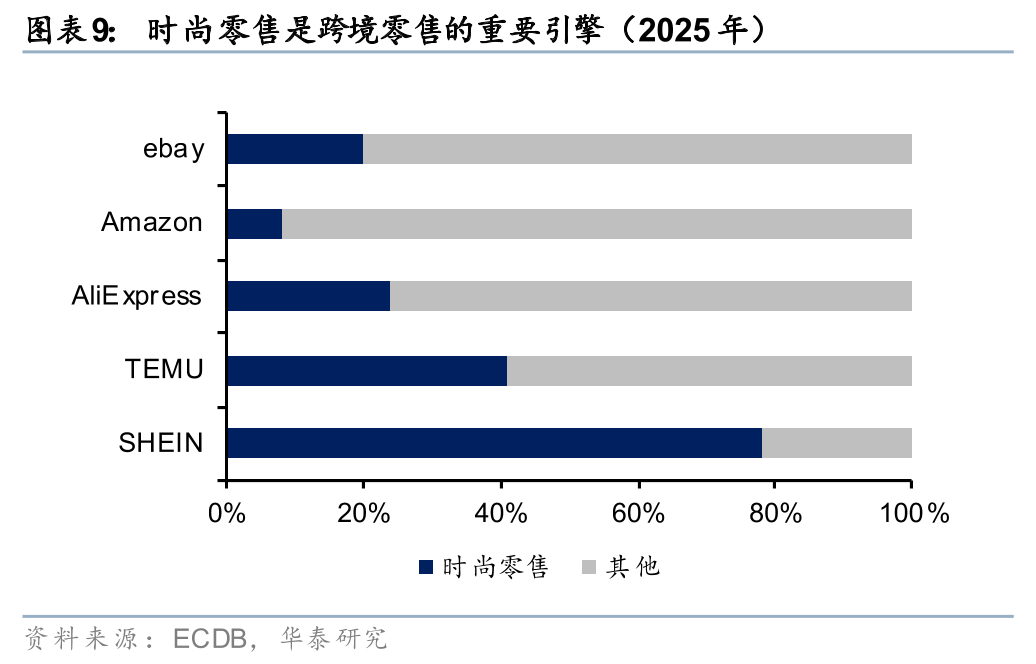
https://inst.htsc.com/penelitian
Izin akses: Klien institusional domestik
https://intl.inst.htsc.com/research?
Izin akses: Klien perusahaan induk keuangan di Amerika Serikat dan Hong Kong, Tiongkok.
Silakan hubungi pengelola akun Huatai Anda untuk menambahkan izin.
▲Geser ke atas untuk membaca
Akun WeChat resmi ini bukanlah platform untuk menerbitkan laporan riset Huatai Securities Co., Ltd. (selanjutnya disebut sebagai "Huatai Securities"). Akun ini hanya untuk referensi bagi klien layanan riset Huatai Securities di Tiongkok daratan. Pembaca lain harus menilai kesesuaian menerima konten terkait sebelum berlangganan akun ini, dan jika mereka menggunakan konten yang terdapat dalam akun ini, mereka harus mencari bimbingan dan interpretasi dari penasihat investasi profesional. Huatai Securities tidak menganggap pelanggan akun ini sebagai kliennya hanya karena mereka berlangganan.
Akun publik ini meneruskan dan mengutip sebagian dari laporan riset yang diterbitkan oleh Huatai Securities kepada kliennya. Saran dan analisis investasi lengkap harus didasarkan pada laporan riset lengkap yang diterbitkan pada tanggal rilisnya. Pelanggan yang hanya menggunakan konten akun publik ini mungkin mengalami kesalahpahaman karena kurangnya pemahaman atau interpretasi terhadap laporan lengkap tersebut. Untuk informasi lengkap, silakan merujuk ke laporan lengkap yang diterbitkan oleh Huatai Securities.
Isi laporan publik ini disusun berdasarkan informasi yang diyakini Huatai Securities dapat diandalkan. Namun, Huatai Securities tidak memberikan jaminan atas keakuratan, kelengkapan, atau ketepatan waktu informasi tersebut, dan juga tidak membuat penilaian pasti tentang naik turunnya harga sekuritas atau tren pasar. Opini, penilaian, dan perkiraan yang terkandung dalam laporan publik ini hanya mencerminkan pandangan dan penilaian pada tanggal publikasi. Pada waktu yang berbeda, Huatai Securities dapat menerbitkan laporan riset yang tidak konsisten dengan opini, penilaian, dan perkiraan yang terkandung dalam laporan publik ini.
Dalam keadaan apa pun, informasi atau pendapat yang diungkapkan dalam laporan publik ini tidak boleh ditafsirkan sebagai nasihat investasi kepada individu mana pun. Pelanggan tidak boleh hanya bergantung pada isi laporan publik ini dan harus membuat keputusan investasi independen mereka sendiri serta menanggung risiko investasi mereka sendiri. Pelanggan yang menggunakan materi ini mungkin mengalami kesalahpahaman karena kurangnya layanan penerjemahan, yang berpotensi menyebabkan kerugian investasi. Huatai Securities dan penulis tidak bertanggung jawab secara hukum atas konsekuensi apa pun yang timbul dari ketergantungan atau penggunaan isi laporan publik ini.
Hak cipta akun WeChat resmi ini sepenuhnya milik Huatai Securities. Tanpa izin tertulis dari Huatai Securities, tidak ada organisasi atau individu yang boleh melanggar hak cipta atas konten apa pun yang dipublikasikan di akun resmi ini dalam bentuk apa pun, termasuk tetapi tidak terbatas pada reproduksi, penyalinan, publikasi, kutipan, atau pendistribusian ulang kepada pihak lain. Huatai Securities berhak untuk menuntut semua tanggung jawab hukum atas kerugian langsung atau tidak langsung yang disebabkan oleh pelanggaran tersebut. Huatai Securities memenuhi syarat untuk melakukan bisnis "konsultasi investasi sekuritas" sebagaimana disetujui oleh Komisi Regulasi Sekuritas Tiongkok, dengan nomor izin usaha 91320000704041011J.