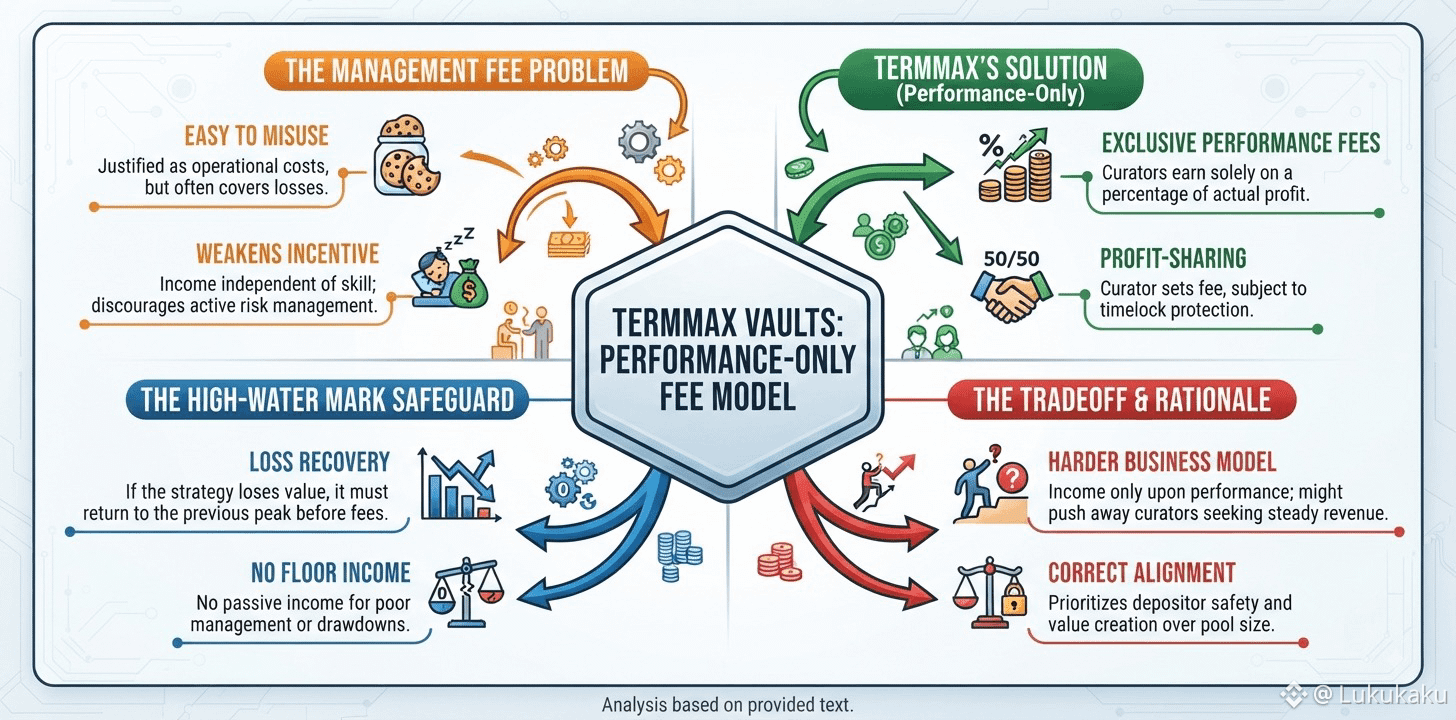
Biaya manajemen adalah salah satu hal paling mudah dalam keuangan untuk dibenarkan dan juga salah satu yang paling mudah disalahgunakan. Biaya ini sering dibingkai sebagai untuk menutup biaya operasional, dan pada banyak produk vault, pada akhirnya dibayarkan terlepas dari apakah depositor meraih keuntungan pada kuartal tersebut atau justru rugi. Vault TermMax sepenuhnya menghindari struktur biaya seperti itu, dan menurut saya keputusan tersebut layak untuk ditelaah, bukan sekadar dicatat sambil lalu.
Kurator di TermMax memperoleh pendapatan secara eksklusif melalui performance fee, yaitu persentase dari keuntungan aktual yang dihasilkan strategi mereka bagi depositor. Persentase ini ditetapkan oleh kurator, namun tunduk pada perlindungan timelock sebelum perubahan mulai berlaku. Di atas itu, ada persyaratan high-water mark: jika strategi kurator mengalami penurunan nilai pada satu periode, mereka harus mengembalikan nilai depositor ke puncak sebelumnya sebelum performance fee baru dapat dikumpulkan. Tidak ada penghasilan minimum bagi kurator yang hanya memarkir modal secara pasif atau mengelolanya dengan buruk, dan tidak ada cara untuk mengumpulkan biaya secara diam-diam selama periode penurunan.
Masalah yang diselesaikan ini spesifik. Biaya manajemen menciptakan pendapatan bagi kurator yang independen dari keterampilan, sehingga melemahkan insentif untuk secara aktif mengelola risiko ketika aset di bawah manajemen sudah mencapai ukuran yang nyaman. Kompensasi berbasis performance saja dengan high-water mark mengaitkan setiap dolar yang diterima kurator dengan nilai baru yang benar-benar diciptakan bagi depositor, bukan dengan ukuran kumpulan dana yang sedang dikelola.
Komprominya adalah bisnis kurator TermMax merupakan tantangan yang lebih sulit dijalankan dibanding vault berbiaya manajemen khas, karena pendapatan hanya datang ketika kinerjanya membenarkan. Hal ini bisa mengusir kurator yang menginginkan pendapatan yang lebih stabil apa pun hasil strateginya. Saya pikir kompromi yang demikian adalah pilihan yang tepat untuk protokol pinjaman yang menangani modal orang lain, meskipun itu mempersempit kumpulan kurator yang bersedia beroperasi dengan cara tersebut.
@TermMax #TermMax $TUT $GPS