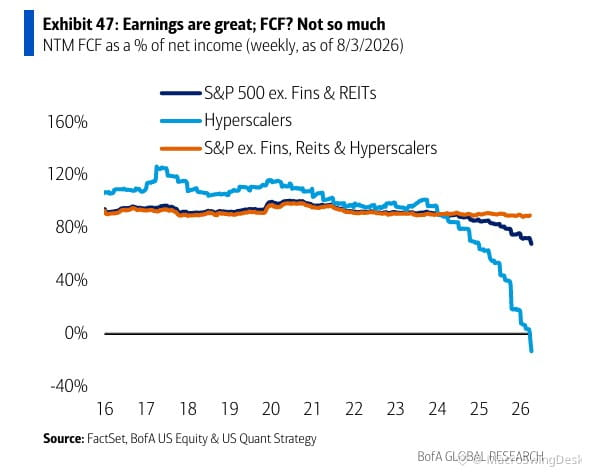
Rahasia kotor Amerika korporat saat ini: laba yang dilaporkan terlihat sangat mengesankan, tetapi ketika Anda benar-benar melacak arus kas yang masuk dan keluar? Angkanya justru menceritakan kisah yang sangat berbeda.
Ini adalah celah yang tidak ada yang mau bahas. Perusahaan bisa “mengakali” laba melalui keajaiban akuntansi — jadwal depresiasi, penyesuaian kompensasi berbasis saham, permainan pengakuan pendapatan. Tapi arus kas bebas? Itulah uang yang sesungguhnya. Itu yang tersisa setelah Anda membayar tagihan, mendanai operasional, dan berinvestasi dalam bisnis.
Ketika laba melonjak tetapi FCF tertinggal atau bahkan menyusut, itu adalah sinyal bahaya. Itu menunjukkan:
• Kualitas pendapatan diragukan
• Modal kerja memburuk
• Capex menggerogoti kemampuan menghasilkan kas
• Buyback dan dividen mungkin tidak berkelanjutan
Perbedaan ini sering muncul sebelum pasar yang lebih luas melakukan penilaian ulang (repricing). Jika Anda mengejar momentum pada saham-saham dengan lonjakan EPS yang brilian tetapi kemampuan menghasilkan kas lemah, Anda mungkin sedang membeli puncak dari reli yang tidak berkelanjutan.
Perhatikan neraca. Perhatikan laporan arus kas. Laporan laba rugi adalah tempat perusahaan menyampaikan ceritanya. Laporan arus kas adalah tempat kebenaran berada.
Ini adalah celah yang tidak ada yang mau bahas. Perusahaan bisa “mengakali” laba melalui keajaiban akuntansi — jadwal depresiasi, penyesuaian kompensasi berbasis saham, permainan pengakuan pendapatan. Tapi arus kas bebas? Itulah uang yang sesungguhnya. Itu yang tersisa setelah Anda membayar tagihan, mendanai operasional, dan berinvestasi dalam bisnis.
Ketika laba melonjak tetapi FCF tertinggal atau bahkan menyusut, itu adalah sinyal bahaya. Itu menunjukkan:
• Kualitas pendapatan diragukan
• Modal kerja memburuk
• Capex menggerogoti kemampuan menghasilkan kas
• Buyback dan dividen mungkin tidak berkelanjutan
Perbedaan ini sering muncul sebelum pasar yang lebih luas melakukan penilaian ulang (repricing). Jika Anda mengejar momentum pada saham-saham dengan lonjakan EPS yang brilian tetapi kemampuan menghasilkan kas lemah, Anda mungkin sedang membeli puncak dari reli yang tidak berkelanjutan.
Perhatikan neraca. Perhatikan laporan arus kas. Laporan laba rugi adalah tempat perusahaan menyampaikan ceritanya. Laporan arus kas adalah tempat kebenaran berada.