


Tulisan oleh | Red Can Network Guo Jiaha
Editor | Jing Xue
Pada tahun 2013, Teh Yan Yue Se membuka gerai pertamanya di Changsha. Seiring dengan meledaknya industri minuman teh kekinian, ia perlahan menjadi simbol konsumsi khas Changsha, dan banyak konsumen dari luar kota bahkan sengaja datang ke Changsha untuk berkunjung dan mengabadikan momen.
Pada beberapa tahun itu, pasar menunggunya keluar dari Hunan.
Tapi karena yang dianggap "gagal" oleh Teh Yan Yue Se di Changsha berlangsung tujuh atau delapan tahun, bahkan sampai tahun 2020 baru keluar dari Hunan dan membuka gerai pertamanya di Wuhan. Dari Wuhan ke Chongqing lalu ke Nanjing, Wuxi, kecepatan ekspansi Teh Yan Yue Se selalu terkendali. Di industri minuman teh kekinian di Tiongkok, bahkan bisa dibilang agak lambat.
Namun, tahun ini perusahaan yang bergeraknya pelan itu tiba-tiba mulai dipercepat.
Dari pembukaan di Shenzhen pada bulan April hingga pengumuman resmi Guangzhou pada bulan Juli, jaraknya hanya 99 hari. Dan dua kota ini—kebetulan—adalah laut merah paling sengit persaingan minuman teh di seluruh negeri.
Di antara lima kota teratas dalam peringkat jumlah gerai minuman teh nasional, Guangzhou nomor satu dan Shenzhen nomor dua. Brand lokal sudah berpengalaman bertahun-tahun menanamkan diri; brand papan atas semuanya sudah hadir penuh. Bagaimanapun cara melihatnya, ini bukan pasar yang mudah ditangani.
Seorang netizen generasi awal yang pernah membangun pengenalan nasional dengan memanfaatkan kelangkaan wilayah, secara proaktif masuk ke kota inti dengan tingkat persaingan tertinggi. TeaYanYueSe sedang meninggalkan zona nyamannya. Ketika mulai menghadapi lawan secara aktif, apakah peluangnya besar?
Pilihan konservatif di bawah ‘laut merah’
Mari lihat dulu gerai pertama Guangzhou yang diumumkan terbaru.
Kedai ini dikabarkan akan menempatkan lokasinya di Bai’e Tan (白鹅潭) Wanda Plaza (万象城), dan diperkirakan akan dibuka pada akhir September. Saat membahas alasan masuk ke Guangzhou, pihak TeaYanYueSe menyatakan: “Guangzhou adalah pusat persaingan minuman teh terkemuka di seluruh negeri. Kami ingin melemparkan diri ke ‘arena para ahli’ yang ramai ini untuk melihat sampai sejauh apa kekuatan produk dan kemampuan organisasi kami.”
Laut merah dengan jumlah gerai nasional nomor satu—merek lokal berakar kuat, dan pendatang papan atas semuanya sudah duduk di tempatnya. Dari mana pun melihatnya, ini bukanlah zona nyaman untuk ekspansi. Namun, ‘laut merah penawaran’ tidak sama dengan ‘laut mati permintaan’.
Menurut data Guangzhou Daily, pada 2025 omzet kategori “layanan minuman dan minuman dingin” di Guangzhou tumbuh 22,8% year-on-year. Ini adalah segmen yang tumbuh paling cepat dalam konsumsi restoran, dengan laju pertumbuhan yang jauh lebih tinggi dibanding rata-rata total penjualan ritel barang konsumsi sosial.
Ini berarti Guangzhou bukan hanya ‘kue’ pasar yang stagnan untuk permainan nol (zero-sum), tetapi juga pasar yang sudah matang—penawaran dan permintaan sama-sama berkembang menggelembung secara bersamaan.
Basis permintaan di pasar Shenzhen juga cukup kuat. Dalam arti tertentu, Guangzhou dan Shenzhen adalah ‘batu uji nilai merek’ tertinggi bagi industri minuman teh.
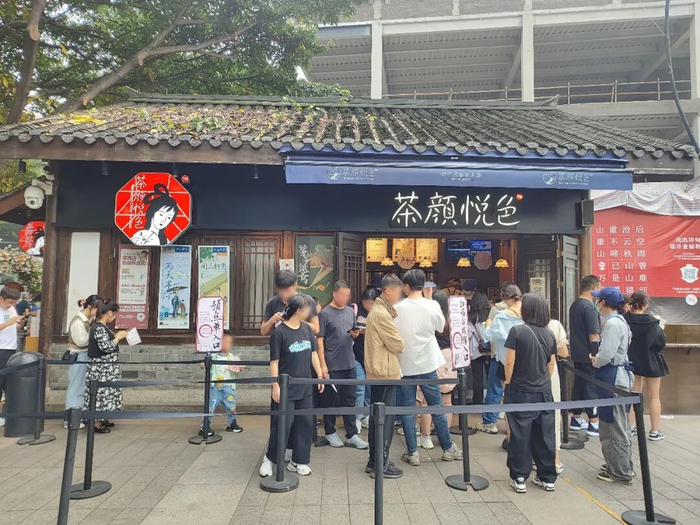
Pasokan kategori minuman teh di dua kota ini sangat melimpah. Jalur-jalur spesifik seperti teh buah segar, teh susu segar, teh lemon, dan minuman teh dengan ciri khas wilayah memiliki pemain yang sudah matang. Ruang pilihan bagi konsumen cukup besar, dan ketergantungan pada satu merek tertentu sangat rendah. Kecepatan memudarnya sensasi ‘viral’ jauh lebih cepat daripada di pasar yang lebih dalam (tier bawah) dengan perbedaan informasi yang lebih besar.
Mengandalkan sensasi kelangkaan untuk meledak di pasar tunggal tidaklah hebat. Agar TeaYanYueSe membuktikan diri, hanya ada satu cara: menguji apakah tingkat popularitas merek yang mereka bangun di Changsha bisa bertahan dan melanjutkan nilai merek di kota-kota lini atas yang sudah matang—di pasar yang kompetisinya sudah matang dan informasinya transparan. Kesimpulan yang diperoleh baru akan memiliki penerapan yang umum di seluruh negeri.
Selain itu, tahun ini pada bulan Januari—bahkan ketika TeaYanYueSe belum mengumumkan pembukaan gerai di Shenzhen secara resmi—platform rekrutmen sudah menampilkan posisi manajer gudang Shenzhen. Jelas, merek yang bersikeras full owned ini telah menanamkan sumber daya gudang dan manajemen kota di Guangdong.
Shenzhen dan Guangzhou sama-sama berada di Greater Bay Area. Jangkauan logistik relatif pendek, dan sistem rantai pasok bisa langsung digunakan ulang. Fluktuasi kontrol kualitas dan biaya logistik jauh lebih rendah dibanding membuka provinsi baru sepenuhnya.
Adapun soal lokasi, TeaYanYueSe juga punya logika sendiri. Sebagai contoh, gerai pertama di Guangzhou kabarnya saat ini berada di Bai’e Tan Wanda City (白鹅潭万象城). Bai’e Tan Wanda City adalah pusat mal Wanda pertama di Guangzhou, diposisikan sebagai bisnis mewah kelas M1 (M1级重奢) dan merupakan proyek andalan tingkat kota yang dibangun China Resources di Guangzhou. Mal itu direncanakan dibuka pada akhir September, yang hampir bertepatan dengan jadwal pembukaan gerai Guangzhou yang diumumkan TeaYanYueSe.
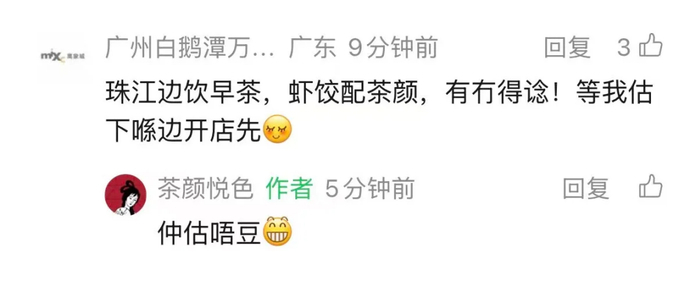
Banyak netizen mengeluhkan lokasi tempat itu “terpencil”. Padahal, sebenarnya mereka mengukur pasar baru itu dengan patokan pusat bisnis Tianhe (天河) yang inti.
Dari sudut pandang operasional, proyek komersial di pusat bisnis inti Tianhe sudah memiliki arus pengunjung yang stabil. Tarif sewa juga sudah mencerminkan nilai lokasi yang matang. Merek seperti HeyTea, Nayuki’s Tea (奈雪的茶), dan Tyrant Tea (霸王茶姬) sudah bertahun-tahun beroperasi; lokasi berkualitas dan kebiasaan konsumen sudah terbentuk. Saat TeaYanYueSe masuk ke sana, mereka perlu menggunakan biaya yang lebih tinggi untuk merebut sekelompok pelanggan yang sebenarnya sudah terdistribusi dengan baik.
Bai’e Tan Wanda City sendiri sedang berada pada periode rekrutmen tenant (pemasaran/penjualan ruang) sebelum dibuka. Efek gerai pertama dan arus pembukaan mal akan terkonsentrasi dilepaskan. Di satu sisi, TeaYanYueSe dapat mengurangi pengeluaran akuisisi pelanggan pada tahap awal masuk ke Guangzhou. Di sisi lain, hal ini juga membantu menghindari persaingan titik paling langsung di pusat bisnis matang Tianhe.
Logika yang lebih dalam adalah: TeaYanYueSe terikat pada sistem bisnis China Resources, sehingga bisa dilakukan replikasi.
Dua gerai pertama TeaYanYueSe yang dibuka di Shenzhen masing-masing masuk ke Shenzhen Bay Mixc (深圳湾万象城) dan Nanshan Mixc (南山万象天地). Setelah itu, mereka membuka gerai juga di Buji Mixc (布吉万象汇).
Tiga proyek bisnis tersebut semuanya berada di bawah (atau dioperasikan oleh) Grup Pengembangan Real Estat China Resources (华润置地). Sementara itu, Bai’e Tan Wanda Plaza juga berada dalam ekosistem bisnis China Resources.
Setelah masuk secara berurutan ke beberapa proyek China Resources, TeaYanYueSe sudah membentuk dasar kerja sama dengan sistem bisnis ini. Pengalaman untuk proyek konstruksi gerai, koordinasi saat pembukaan, dan pengelolaan mal bisa direplikasi. Biaya komunikasi dan eksekusi juga akan lebih rendah daripada harus mencari mitra kerja sama bisnis lain dari awal.
Persaingan di Guangzhou dan Shenzhen sengit. Namun kebutuhan konsumsi juga sudah berkali-kali terbukti lewat pengalaman dari lebih dari 10 ribu gerai minuman teh. Bagi TeaYanYueSe, ini adalah pasar yang mahal tetapi relatif mudah dihitung.
Sudah tidak ada ruang untuk melambat lagi
“Saya lebih pesimis: entah ekspansi sampai mati, atau tidak ekspansi sampai mati. Cara mati karena tidak ekspansi seperti itu, menurut kami, lebih bermartabat.” Lü Liang pernah menggambarkan dilema yang dihadapi TeaYanYueSe saat harus melakukan ekspansi seperti ini.
Dalam kurun waktu yang cukup lama, TeaYanYueSe memang lebih bersedia memilih opsi yang kedua.
Tapi beberapa tahun terakhir, TeaYanYueSe sudah berubah.
Pada 3 Agustus, TeaYanYueSe membuka dua gerai sekaligus di Hefei. Dua toko bertema pameran taman (游园会) itu, saat antre, durasinya sempat mendekati 5 jam. Merek ini juga menyebutkan rencana untuk menambah jumlah gerai lokal menjadi 5 toko pada tahun ini.
Lebih jauh lagi, sejak akhir Desember 2024, Yichang, Huanggang, Changzhou, Ezhou, Yangzhou, Jingzhou, Taizhou, dan Nantong sudah bertahap masuk ke peta ekspansi TeaYanYueSe.
Ritme seperti ini tidak terlalu sering terlihat dalam sejarah ekspansi TeaYanYueSe selama lebih dari sepuluh tahun.
Setelah didirikan pada 2013, butuh 7 tahun agar ia keluar dari Hunan. Setelah masuk ke Wuhan, mereka juga menunggu hampir dua tahun untuk akhirnya membuka gerai di Chongqing dan Nanjing. Dulu, untuk mendorong ekspansi ke luar biasanya butuh satu atau dua tahun per kota; sekarang mereka mulai mengembangkan beberapa wilayah sekaligus.
Di balik percepatan ekspansi, ruang yang diberikan Hunan untuk TeaYanYueSe sudah semakin terbatas.
Tak bisa dipungkiri, Changsha tetap menjadi pasar dengan toko TeaYanYueSe paling padat dan pengenalan merek paling kuat. Namun TeaYanYueSe sudah bertahap menutupi seluruh 14 kota di Hunan. Jika ingin menambah gerai di Hunan lagi, artinya harus memilih: menambah kepadatan di pusat-pusat komersial yang sudah ada, atau masuk ke pasar wilayah kabupaten yang kapasitasnya lebih kecil.
Pilihan yang pertama akan menyebabkan pengalihan arus pelanggan antartoko, sedangkan pilihan yang kedua sulit menyediakan batas atas omzet yang cukup tinggi untuk mendukung model operasional serba milik sendiri (full owned) sepenuhnya.
Selain itu, beberapa tahun terakhir TeaYanYueSe juga terus mencoba membuat pasar Changsha menjadi lebih ‘padat’ (lebih tebal).
Pada 2022, mereka meluncurkan Yuyan Coffee. Setelah itu, mereka juga membuka Gudemo Ning dan Diye Shijiu Tea. Kopi, teh lemon, dan teh anggur beralkohol rendah hampir mencakup beberapa arah minuman yang paling populer di industri pada saat itu.
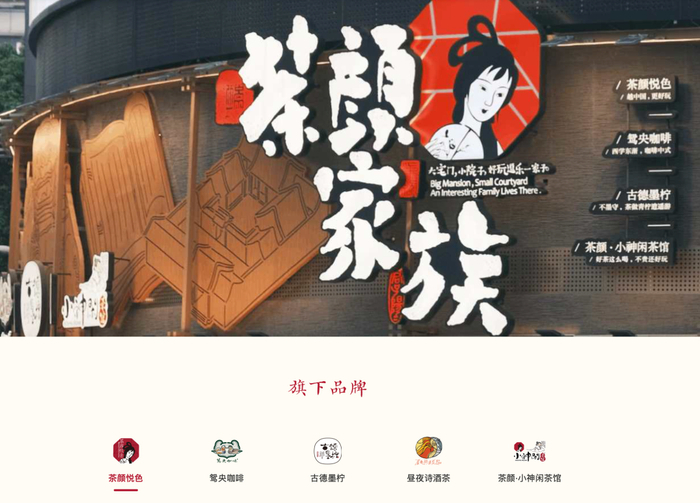
Sub-merek meminjam sistem keanggotaan dan arus merek TeaYanYueSe; kecepatan awalnya tidak lambat. Namun hingga saat ini, hanya Gudemo Ning (古德墨柠) yang sudah melewati 100 gerai; skala Yuyan Coffee (鸳央咖啡) dan Diye Shijiu Tea (昼夜诗酒茶) masih terbatas, dan ketiganya sampai sekarang belum keluar dari pasar Changsha.
Sub-merek tidak mampu mengambil alih tugas pertumbuhan; sementara merek utama merambah lebih banyak provinsi. Akhirnya pilihan itu menjadi sesuatu yang sulit dihindari.
Selain itu, persaingan minuman teh berbasis teh di Hunan terus meningkat. Merek seperti Gu Ming dan Tyrant Tea (霸王茶姬) dalam beberapa tahun terakhir terus memperbanyak titik di Hunan. Jangkauan mereka meluas dari pusat perbelanjaan utama hingga pasar komunitas dan wilayah kabupaten, sehingga langsung mengalihkan basis pelanggan konsumsi harian lokal.
Beberapa tahun lalu, “Pergi wisata ke Changsha lalu antre minum TeaYanYueSe” masih menjadi daftar wajib tur banyak orang. Kelangkaan wilayah ditambah sorotan selebritas internet membuat TeaYanYueSe benar-benar menjadi “kekhasan kota” yang nyata. Belakangan, pembelian lintas kota dan membantu antre sempat menjadi hal yang lumrah. Namun, sekarang seiring titik-titik kompetitor terus merembes, keunggulan ini perlahan mulai diencerkan.
Dari sisi produk, teh susu murni dari daun asli (原叶茶) dulu adalah keunggulan terbesar TeaYanYueSe dalam membangun pembentukan merek pada tahap awal—bahan teh yang baru diseduh, kombinasi susu segar dan topping krim dengan serpihan kacang, serta bentuk produk yang dipadukan dengan sistem penamaan untuk memperkuat gaya Tiongkok, sehingga menghasilkan daya identifikasi pasar yang sangat tinggi. Namun dalam beberapa tahun ketika mereka mencoba kopi, teh lemon, dan makanan ringan, pasar untuk teh susu dari daun asli sudah berganti ‘tokoh utama’.
Pesaing sejalur, Tyrant Tea (霸王茶姬), melantai di Nasdaq pada 2025. Pada kuartal pertama 2026, total ukuran gerai global merek tersebut mencapai 7.531 gerai; di antaranya, gerai luar negeri sudah 374 gerai.
Merek yang berdiri 4 tahun lebih lambat dari TeaYanYueSe ini, dalam hal skala dan bisnis luar negeri, sudah melampaui TeaYanYueSe.
Pesaing sejalur terus menyerang dari depan. Waktu dan ruang yang tersisa bagi TeaYanYueSe pun hanya akan semakin sempit.
Jalan yang dihadapi TeaYanYueSe tidak semudah itu untuk dilalui.
Pesaing di Guangzhou banyak, dan bisnis yang sudah tersedia juga cukup banyak. Saat mal baru dibuka, pembawa berkah arus pengunjung sudah otomatis ada; ditambah efek gerai pertama (brand first store), antrean saat pembukaan hampir pasti terjadi.
Namun titik pembeda yang sebenarnya adalah: setelah tren ‘check-in’ mereda, apakah konsumsi harian di sekitarnya bisa menopang operasional gerai yang stabil—itulah yang akan menjadi pengujian akhir.
Kesenjangan performa antar-kota dari brand minuman teh baru memang tidak jarang. A'MaN (阿嫲手作) sudah lama berada dalam kondisi sulit mendapat satu gelas di Shenzhen. Setelah masuk Guangzhou, meski topik pembahasannya stabil, tak pernah mencapai level ledakan yang setara.
Perbedaan kebiasaan konsumsi juga akan lebih lanjut meningkatkan ambang batas operasional. Di pasar minuman teh Guangzhou, kebutuhan harian (just-needed) jauh lebih kuat; tingkat penetrasi layanan pesan antar berada pada level yang lebih tinggi dari rata-rata nasional. Konsumen lokal cenderung membeli di dekat rumah atau memesan secara online. Keinginan untuk sengaja datang dari wilayah lain untuk ‘check-in’ atau antre dalam waktu lama relatif lebih rendah.
Di masa lalu, TeaYanYueSe lebih menitikberatkan pada model operasional: pergi ke gerai (offline) dan penjualan ringan lewat pesan antar. Di Changsha, hal itu bisa menjadi bagian dari pengalaman ‘check-in’. Namun ketika dipindahkan ke pasar dengan atribut konsumsi harian yang lebih kuat, malah akan meningkatkan biaya keputusan konsumen.
Perlu dicatat bahwa meskipun memilih Bai’e Tan Wanda Plaza yang masih berada pada masa pembinaan bisnis (commercial incubation), TeaYanYueSe tetap tidak bisa menghindari persaingan langsung. Ada kabar pasar yang mengatakan HeyTea (喜茶) akan masuk proyek yang sama dengan bentuk gerai lab. Dari informasi platform rekrutmen, posisi pembuat/pengolahan bakery terkait sudah mulai dibuka perekrutannya pada akhir Juli.
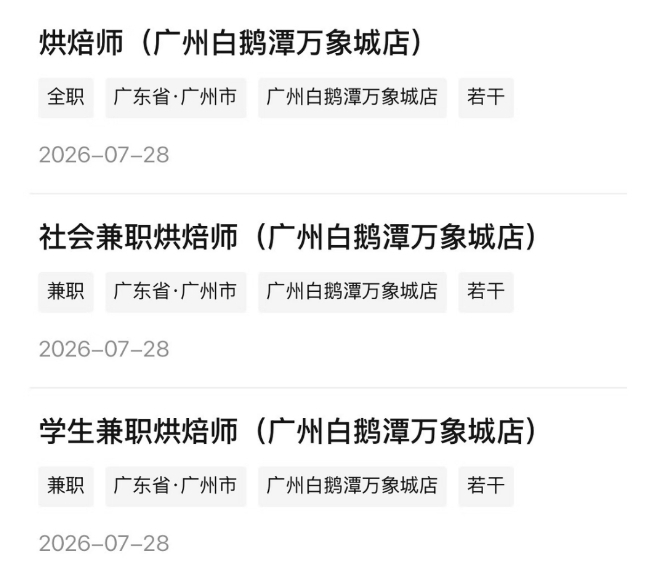
Tantangan yang lebih dalam ada pada restrukturisasi nilai merek.
Premium merek TeaYanYueSe sejak awal, sebagian besar dibangun di atas kelangkaan wilayah. Perilaku konsumen yang sengaja datang untuk ‘check-in’ pada dasarnya sudah memberikan nilai emosional tambahan kepada merek itu sendiri. Ketika gerai di seluruh negeri terus dibuka, rasa langka ini akan terus diencerkan, dan momentum topik merek pun ikut menurun.
Panduan rantai pasok Red餐 mengamati bahwa kota-kota seperti Chongqing dan Wuhan yang masuk lebih awal saat ini mengalami penurunan tingkat kepopuleran toko yang berbeda-beda. Namun, produk andalan utama inti dari merek TeaYanYueSe masih didominasi oleh beberapa produk dari awal pendirian, dan kerangka produknya belum mengalami perubahan mendasar.
Ketika teh susu dari daun asli menjadi kategori yang digunakan secara umum di industri, keunggulan diferensiasi di level produk terus menyempit. Merek sulit lagi membangun penghalang jangka panjang hanya lewat bentuk produknya.
Belum lagi model serba dimiliki sendiri yang selalu dipertahankan TeaYanYueSe.
Model operasional satu gerai di pusat bisnis inti Changsha dibangun berdasarkan arus pelanggan yang sangat padat. Pola bisnis di Guangzhou relatif lebih terpecah; arus pelanggan tersebar di beberapa pusat komersial dan node bisnis komunitas. Jika TeaYanYueSe ingin meningkatkan tingkat jangkauan konsumen, maka mereka perlu terus menambah titik di berbagai area.
Dalam model direct-run (serba dimiliki sendiri), biaya tetap seperti sewa dan tenaga kerja harus ditanggung penuh oleh merek. Kesulitan mencapai titik impas untung-rugi gerai juga jauh lebih tinggi dibanding merek dengan skema waralaba. Jika jumlah gerai tidak bisa naik, biaya gudang dan tim manajemen lokal juga tidak dapat dengan cepat ditekan. Ritme ekspansi pun mudah terjebak dalam situasi pasif.
Bagi TeaYanYueSe, ‘batas’ di Guangzhou tidak pernah menilai mereka dari besarnya gaung pembukaan. Yang diuji adalah kemampuan hidup nyata merek setelah lepas dari tanah Changsha. Nasionalisasi TeaYanYueSe tidak punya jalan pulang. ‘Arena para ahli’ di Guangzhou adalah tempat yang mau tidak mau harus mereka hadapi, sekaligus ujian kunci untuk membuktikan apakah model mereka bisa bertahan di luar tanah regional.