Perhitungan cepat tentang biaya apa yang sebenarnya terjadi pada T+2.
Ambil buku 300M EUR. Di bawah settlement T+2, modal terkunci selama dua hari. Biaya pendanaan konservatif - 3% per tahun:
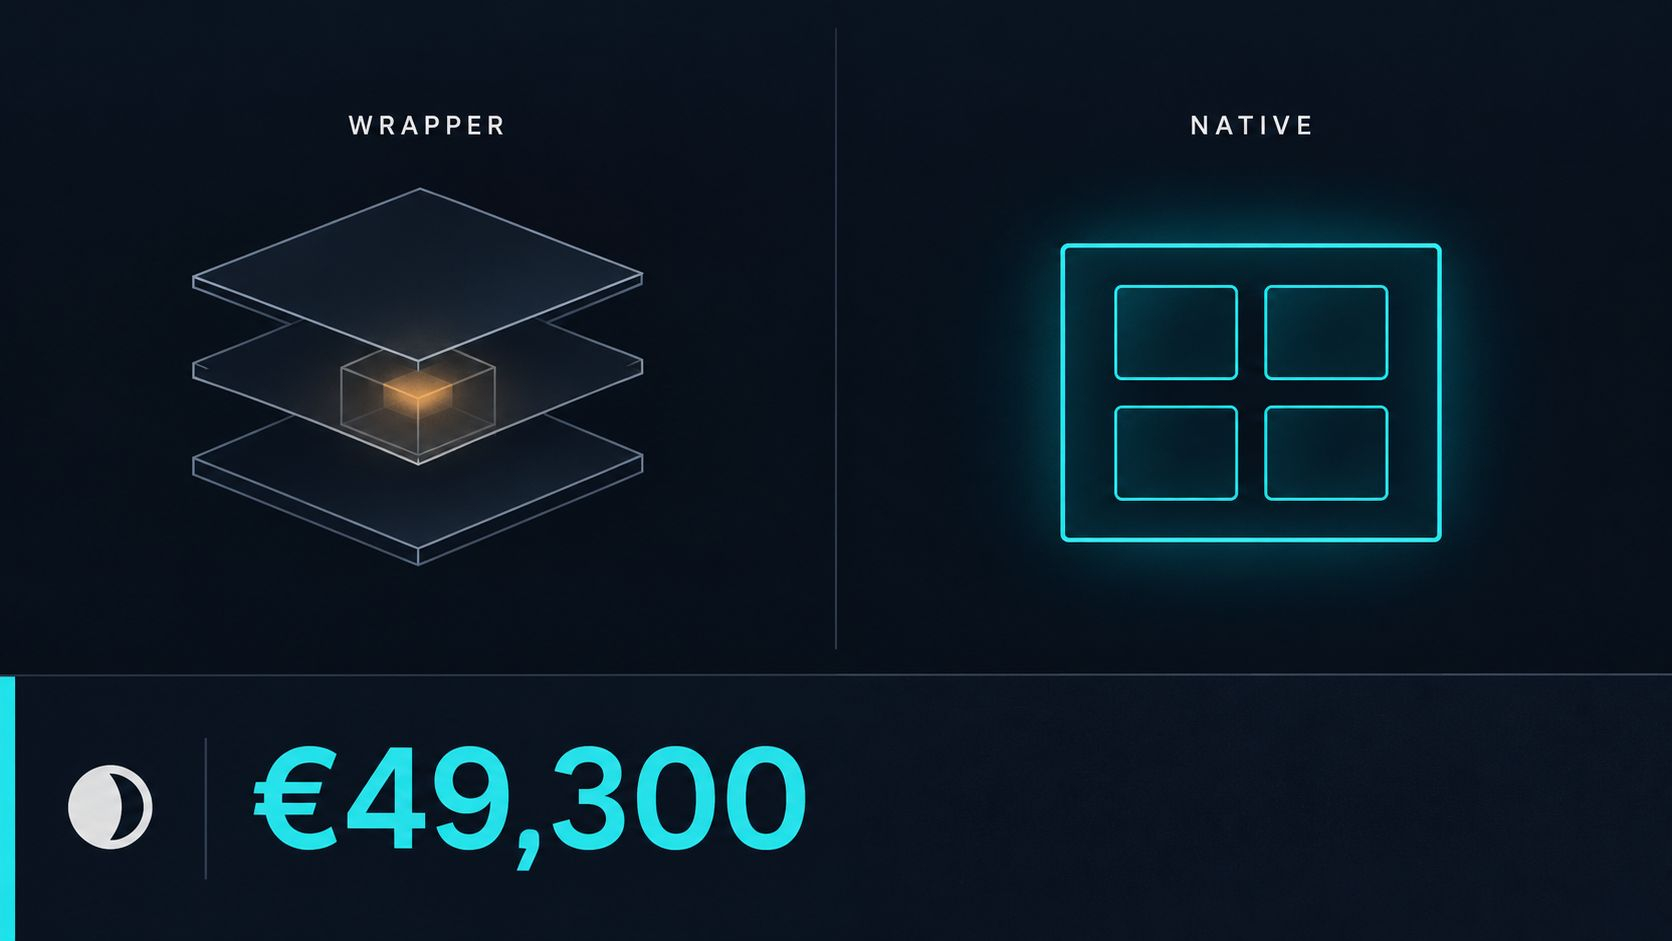
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
Itu satu siklus. Bukan setahun. Hanya biaya menjalankan infrastruktur yang dirancang pada era 90-an.
Kenapa 300M: NPEX, bursa yang diatur AFM, berlisensi sebagai MTF, Broker, dan ECSP, berencana membawa 300M+ EUR aset ke onchain melalui @Dusk
Sekarang bagian yang paling banyak orang lewati.
Tokenisasi ≠ penerbitan native.
Tokenisasi obligasi berarti membuat pembungkus digital. Asetnya tetap berada di CSD, dengan perantara yang sama dan T+2 yang sama. Kamu mendapat token. Kamu tidak mendapatkan sistem baru.
Penerbitan native berarti aset sudah ada di onchain sejak hari pertama—penerbitan, kustodi, settlement, penebusan. Tidak ada pembungkus, karena tidak ada lagi yang perlu dibungkus.
Jadi kenapa ini belum terjadi sejak dulu? Privasi. Tidak ada dana yang akan mengekspos posisinya di buku besar yang transparan. Dan anonimitas penuh tidak otomatis menghapus kewajiban kepatuhan.
Dusk mengincar celah persis itu. Hedger menggabungkan homomorphic encryption dengan zero-knowledge proofs: posisi tetap tersembunyi, sementara pihak yang berwenang melihat secara tepat apa yang perlu dilihat. Disclosuare selektif, bukan memilih antara "semuanya terlihat" dan "tidak ada yang terlihat".
Di atasnya ada DuskEVM - Solidity dan tooling yang familiar, jadi para pembangun tidak perlu bahasa baru untuk menyentuh aset yang teregulasi. Dan Dusk Trade sebagai neobroker untuk MMF, ETF, obligasi, dan RWA.
Pendapat saya: 90% dari yang disebut pasar sebagai "tokenisasi RWA" adalah wrappers. Perubahan sesungguhnya dimulai ketika penerbit berlisensi beralih ke penerbitan native. Jaringan yang akan menang adalah yang kepatuhannya dibangun ke dalam protokol, bukan sekadar ditempel di atasnya.
Tidak setuju dengan €49,300? Jalankan dengan suku pendanaan versi kamu sendiri dan posting angkanya di bawah
$DUSK #dusk
Ambil buku 300M EUR. Di bawah settlement T+2, modal terkunci selama dua hari. Biaya pendanaan konservatif - 3% per tahun:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
Itu satu siklus. Bukan setahun. Hanya biaya menjalankan infrastruktur yang dirancang pada era 90-an.
Kenapa 300M: NPEX, bursa yang diatur AFM, berlisensi sebagai MTF, Broker, dan ECSP, berencana membawa 300M+ EUR aset ke onchain melalui @Dusk
Sekarang bagian yang paling banyak orang lewati.
Tokenisasi ≠ penerbitan native.
Tokenisasi obligasi berarti membuat pembungkus digital. Asetnya tetap berada di CSD, dengan perantara yang sama dan T+2 yang sama. Kamu mendapat token. Kamu tidak mendapatkan sistem baru.
Penerbitan native berarti aset sudah ada di onchain sejak hari pertama—penerbitan, kustodi, settlement, penebusan. Tidak ada pembungkus, karena tidak ada lagi yang perlu dibungkus.
Jadi kenapa ini belum terjadi sejak dulu? Privasi. Tidak ada dana yang akan mengekspos posisinya di buku besar yang transparan. Dan anonimitas penuh tidak otomatis menghapus kewajiban kepatuhan.
Dusk mengincar celah persis itu. Hedger menggabungkan homomorphic encryption dengan zero-knowledge proofs: posisi tetap tersembunyi, sementara pihak yang berwenang melihat secara tepat apa yang perlu dilihat. Disclosuare selektif, bukan memilih antara "semuanya terlihat" dan "tidak ada yang terlihat".
Di atasnya ada DuskEVM - Solidity dan tooling yang familiar, jadi para pembangun tidak perlu bahasa baru untuk menyentuh aset yang teregulasi. Dan Dusk Trade sebagai neobroker untuk MMF, ETF, obligasi, dan RWA.
Pendapat saya: 90% dari yang disebut pasar sebagai "tokenisasi RWA" adalah wrappers. Perubahan sesungguhnya dimulai ketika penerbit berlisensi beralih ke penerbitan native. Jaringan yang akan menang adalah yang kepatuhannya dibangun ke dalam protokol, bukan sekadar ditempel di atasnya.
Tidak setuju dengan €49,300? Jalankan dengan suku pendanaan versi kamu sendiri dan posting angkanya di bawah
$DUSK #dusk