

$COHR Laporan keuangan FY2026 Q4 ini, jika dilihat sekilas, tampak bahwa kinerja dan panduan (guidance) keduanya melampaui ekspektasi. Namun, yang benar-benar perlu diperhatikan adalah bahwa kebutuhan untuk interkoneksi optik pusat data AI telah secara bersamaan mendorong pendapatan, margin laba, dan prospek untuk kuartal berikutnya. Tetapi setelah harga saham naik jauh lebih cepat dari jadwal, pasar juga jelas mengangkat standar yang dituntut dari sesuatu yang disebut “melampaui ekspektasi”.
Lihat data inti dulu
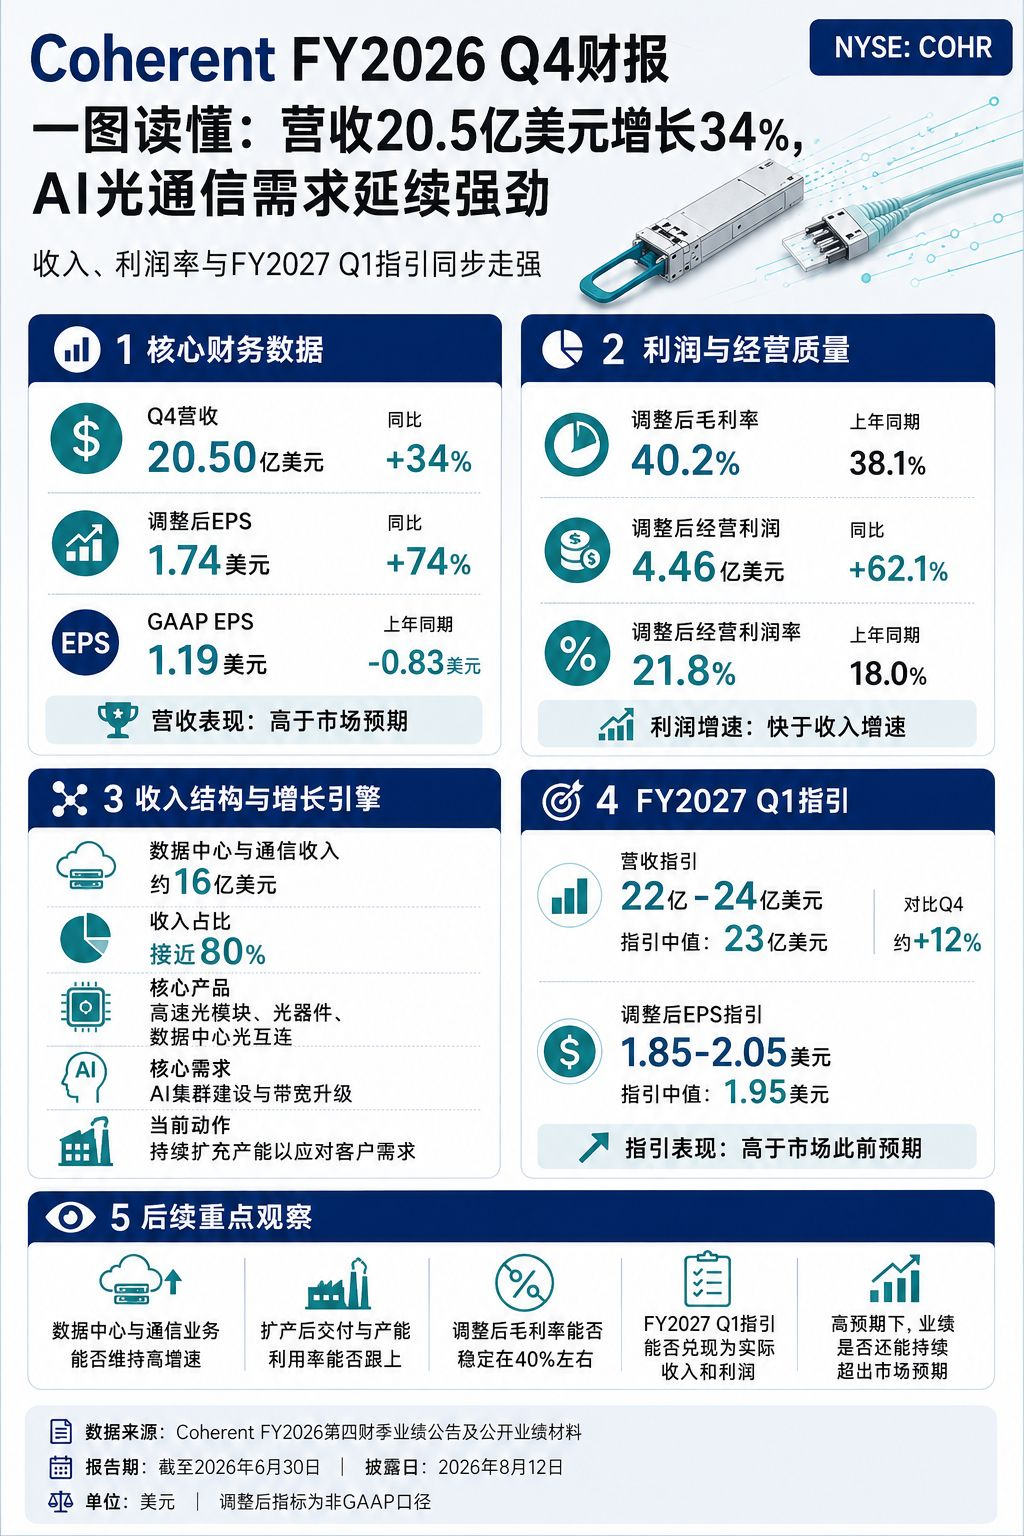
Hingga 30 Juni 2026 untuk FY2026 Q4, pendapatan Coherent mencapai 2,05 miliar dolar AS, naik 34% year-over-year; EPS yang disesuaikan sebesar 1,74 dolar AS, naik 74%, lebih tinggi dari ekspektasi pasar. EPS GAAP adalah 1,19 dolar AS, sedangkan pada periode yang sama tahun lalu adalah rugi 0,83 dolar AS. Dilihat dari laporan laba rugi saja, ini adalah laporan yang menunjukkan perbaikan sekaligus pada pertumbuhan dan profitabilitas.
Perbaikan margin keuntungan lebih penting daripada sekadar pertumbuhan pendapatan
Margin kotor setelah penyesuaian pada kuartal ini sebesar 40,2%, naik 2,15% YoY; laba operasi setelah penyesuaian sebesar 464 juta dolar AS, naik 62,1% YoY. Margin laba operasi setelah penyesuaian mencapai 21,8%, naik 3,81% YoY. Ini menunjukkan bahwa pertumbuhan pendapatan tidak hanya berasal dari memperbesar volume semata; struktur produk dan leverage operasional juga membaik. Bagi perusahaan komunikasi optik, apakah margin kotor bisa dipertahankan merupakan indikator penting untuk menilai apakah prospek bisa bergeser dari sekadar panasnya pesanan menjadi realisasi profitabilitas.
Pusat data dan komunikasi masih menjadi benang utama
Pendapatan dari bisnis pusat data dan komunikasi sekitar 1,6 miliar dolar AS, atau hampir 80% dari total pendapatan; ini masih menjadi sumber pertumbuhan utama pada kuartal ini. Ekspansi berkelanjutan klaster AI mendorong kenaikan permintaan modul optik berkecepatan tinggi, komponen optik, dan interkoneksi pusat data. Coherent diuntungkan dari penempatannya di tahap komunikasi optik, material, dan manufaktur.
Namun, ini juga berarti kinerja perusahaan ke depannya akan lebih bergantung pada ritme belanja modal untuk infrastruktur AI. Saat permintaan kuat, pemasok interkoneksi optik dapat menikmati peningkatan pesanan dan utilisasi kapasitas; begitu ritme pembelian pelanggan berubah, pasar akan segera menilai ulang persediaan, pengiriman, dan margin kotor.
Panduan untuk kuartal berikutnya terus memberikan sinyal positif
Perusahaan memperkirakan pendapatan FY2027 Q1 sebesar 2,2 miliar hingga 2,4 miliar dolar AS, dengan nilai tengah 2,3 miliar dolar AS; EPS setelah penyesuaian sebesar 1,85 hingga 2,05 dolar AS, semuanya lebih tinggi daripada estimasi pasar sebelumnya. Manajemen tetap optimistis mengenai permintaan dan menyatakan sedang memperluas kapasitas untuk memenuhi kebutuhan pelanggan.
Panduan lebih tinggi dari ekspektasi, yang mengindikasikan pesanan dan ritme pengiriman saat ini masih kuat. Namun dari sudut pandang investasi, panduan itu sendiri bukanlah titik akhir. Pasar berikutnya akan melihat apakah ekspansi kapasitas berjalan lancar, apakah pertumbuhan masih dapat didorong oleh produk dengan margin kotor tinggi, serta apakah margin kotor sekitar 40% dapat dipertahankan.
Mengapa laporan keuangan kuat, tetapi respons pasar belum tentu kuat
Setelah rilis laporan keuangan, harga saham melemah pada perdagangan pasca-jam kerja; ini tidak berarti kinerjanya buruk—lebih mungkin mencerminkan bahwa ekspektasi pasar sebelumnya sudah sangat tinggi. Dalam beberapa waktu terakhir, saham di sektor komunikasi optik untuk AI mengalami kenaikan yang signifikan. Investor memperdagangkan sesuatu yang bukan lagi sekadar “permintaan meningkat”, tetapi “kinerja harus berkelanjutan dan secara nyata melampaui ekspektasi”.
Ini juga merupakan karakteristik bersama dari rantai infrastruktur AI saat ini: fundamental tetap penting, tetapi valuasi sudah lebih dulu mengantisipasi banyak ekspektasi optimistis. Performa harga saham ke depannya akan lebih bergantung pada seberapa cepat realisasi kinerja terus melampaui ekspektasi yang sudah dinaikkan oleh pasar, bukan pada pertumbuhan YoY yang hanya tinggi secara sederhana.
Selanjutnya, hal apa yang perlu diperhatikan?
Tiga hal yang paling layak dipantau ke depannya: apakah bisnis pusat data dan komunikasi dapat mempertahankan pertumbuhan yang tinggi; apakah margin kotor bisa stabil setelah ekspansi kapasitas; dan apakah panduan FY2027 Q1 dapat terus diwujudkan oleh pendapatan dan laba yang benar-benar terealisasi.
Ringkasannya: Laporan keuangan FY2026 Q4 Coherent membuktikan bahwa permintaan interkoneksi optik untuk AI masih sangat kuat. Namun, di tengah ekspektasi yang tinggi dan valuasi yang tinggi, yang lebih diperhatikan pasar adalah margin keuntungan, kepastian realisasi kapasitas, dan kejutan positif berikutnya.
Ikuti saya; setelah ini saya akan terus memperbarui cara membaca laporan keuangan perusahaan-perusahaan unggulan di saham Hong Kong dan AS secara ringkas dalam satu gambar.