
Pagi membeli martabak, siang memesan makanan lewat aplikasi, malam naik taksi pulang—semuanya cukup dengan satu ponsel. Hari-hari seperti ini terlalu lancar, sampai kita lupa bertanya: siapa pertama kali yang mengutak-atik kode QR dan pembayaran bergerak (mobile payment)? Jawabannya agak mengejutkan.
Kode QR berasal dari Jepang, sementara cikal bakal pembayaran bergerak lahir di Amerika. Tapi dua hal ini dibawa ke Tiongkok, dan ternyata dimainkan sampai menghasilkan dunia yang lain.
Penemunya tidak menikmati keuntungan terbesar, justru para pendatang belakangan yang melangkah paling jauh. Cerita di balik ini lebih menarik daripada teknologi itu sendiri.
Kita mulai dari kode QR. Pada 1994, di Jepang—prefektur Aichi—di gudang perusahaan Denso, tumpukan suku cadang mobil memenuhi tempat. Seorang insinyur bernama Haruhiro Hara tiap hari pusing memikirkan barcode.
Barcode hanya bisa menyimpan beberapa puluh karakter; saat memindai harus juga menjaga sudut. Seharian kerja, pergelangan tangan para pekerja sampai pegal. Pada tahun itu, Hara Haruaki berusia 37 tahun. Ia lulus dari jurusan teknik listrik di Universitas Hosei, dan sudah lebih dari sepuluh tahun bekerja di pabrik. Ia ingin membuat sesuatu yang baru—yang mampu memuat lebih banyak informasi, dan bisa dibaca dari segala arah.
Inspirasi datang dari jam istirahat siang. Saat media Jepang kemudian mewawancarainya, ia berkata bahwa ia suka bermain Go. Suatu hari ia menatap papan dan melamun, lalu tiba-tiba merasa susunan batu hitam-putih itu seperti sebuah sandi. Ia pun memindahkan ide tersebut ke atas kertas.
Tambahkan tiga sudut penentu pada bentuk kotak—pemindai bisa mengenali dari arah mana pun ia dilihat. Inilah QR code: Quick Response, singkatan dari respons cepat.
Riset dan pengembangan menghabiskan satu setengah tahun, dan timnya hanya terdiri dari dua orang. Dentsu membuat keputusan yang membuat orang kagum: paten dibuka untuk semua orang, siapa pun bisa menggunakannya tanpa biaya.
Langkah ini dimainkan dengan sangat indah, memberi kemungkinan besar bagi QR code untuk menyebar ke seluruh dunia. Namun bagi Dentsu sendiri, itu juga berarti melepaskan salah satu jalur penghasil uang terbesar.
Sedangkan di Jepang sendiri, mereka lebih menyukai solusi berbasis chip seperti RFID dan FeliCa; QR code justru diabaikan dan dalam waktu lama hanya berputar di kalangan industri serta logistik.
Mari bicara seberang Samudra Pasifik. Pada tahun 1998, di Silicon Valley muncul sebuah perusahaan kecil bernama Confinity. Pada tahun 1999, seorang pemuda dari Afrika Selatan—Musk—membuat layanan perbankan online bernama X.com.
Pada Maret 2000, keduanya bergabung; pada Februari 2001, namanya diganti menjadi PayPal. Inilah salah satu platform pembayaran internet awal yang paling berpengaruh di dunia.
Pada saat itu, internet di Amerika sedang lepas landas; e-commerce baru mulai muncul. Pembayaran online umumnya mengandalkan cek yang dikirim lewat pos—lambatnya membuat orang kesal. PayPal mengatasi titik sakit itu.
Pada 2002, perusahaan itu diakuisisi eBay, lalu kemudian menjadi perusahaan independen dan go public. Di masa pandemi 2021, nilai pasar PayPal sempat menembus lebih dari 360 miliar dolar AS—sungguh gemilang. Tetapi beberapa tahun terakhir, gaya ceritanya berubah.
Sampai tahun 2026, nilai pasar PayPal yang sempat mencapai puncak menyusut hampir 80%. Di pasar, sesekali terdengar kabar bahwa perusahaan akan dipecah atau dijual. Adapun Musk—setelah merger, hanya setengah tahun ia sudah disingkirkan dari kursi CEO oleh dewan direksi.
Ia membawa uang dividen untuk mengurus SpaceX dan Tesla; malah jadi berkah yang datang lewat musibah. Di jalan-jalan Amerika, cara pembayaran arus utama selama ini adalah menggesek kartu, Apple Pay, dan Google Wallet.
Semua itu berbasis pada rekening kartu kredit, jadi pemindaian hampir tak terlihat. Untuk tip di restoran, masih harus menulis sendiri pada struk; sementara taksi masih harus menggesek kartu.
Mengapa jalur scan tidak bisa ditempuh? Intinya ada pada kepentingan. Industri kartu kredit Amerika menghasilkan pendapatan lebih dari 80 miliar dolar AS per tahun; dan biaya transaksi saat menggesek kartu menyumbang hampir setengahnya.
Visa, Mastercard, American Express, dan beberapa bank besar sudah lama tergabung dalam satu “tali”. Untuk setiap transaksi, pedagang dipotong biaya sekitar 2% sampai 3%; kue ini tebal dan stabil.
Kalau cara untuk masuk dengan ambang batas perangkat keras pemindaian dibuat sangat rendah, seluruh tatanan akan runtuh. Kepentingan yang sudah mapan terlalu berat—dorongan reform pun jadi lemah.
Inilah juga salah satu hal yang sering dirasakan teman-teman asing setelah berwisata ke Tiongkok: setelah mereka pulang dan melihat kembali cara pembayaran mereka sendiri, justru merasa tertinggal.
Kekhawatiran privasi juga tak bisa dihindari. Orang Amerika sangat sensitif terhadap data pribadi, dan Eropa membangun contoh yang ketat—(General Data Protection Regulation). Pada musim gugur 2024, sebuah platform pembayaran pihak ketiga di dalam Uni Eropa dibongkar mengalami kebocoran data; informasi identitas lebih dari 1,2 juta pengguna diambil oleh peretas. Platform itu menerima denda sebesar 120 juta—atau tepatnya satu ratus dua puluh juta—euro.
Begitu hal semacam ini terjadi, konsumen biasa akan semakin tidak yakin untuk mengikatkan nomor ponsel, kartu identitas, dan kartu bank ke aplikasi pembayaran.
Hambatan teknis memang nyata. Amerika itu luas dan jarang penduduk; di banyak tempat sinyal 4G pun tidak stabil. Pembayaran mobile memerlukan konfirmasi jaringan secara real-time—begitu kecepatan turun, pengalaman pengguna langsung runtuh.
Ditambah lagi, orang Amerika sejak dekade 80-an sudah terbiasa menggesek kartu; mengubah kebiasaan puluhan tahun itu sulit. Kondisi di Jepang juga canggung. QR code adalah ciptaan mereka, tetapi promosi di Jepang berjalan sangat lambat.
Sampai sekarang, orang Jepang masih terbiasa menyimpan uang tunai di saku. Banyak toko kecil bahkan hanya menerima uang tunai.
Masalah lain di Jepang adalah perselisihan standar. PayPay, Rakuten Pay, dan d払い masing-masing platform tidak saling kompatibel; QR code dibagi menjadi beberapa jenis: statis, dinamis, dan barcode. Papan dinding di toko kecil biasanya ditempeli deretan QR code yang warna-warni—melihatnya saja sudah bikin pusing.
Kementerian Ekonomi, Perdagangan, dan Industri Jepang sejak beberapa tahun lalu sudah mendorong “wawasan tanpa uang tunai” (cashless vision), targetnya pada 2025 porsi pembayaran tanpa uang tunai mencapai 40%. Namun pada 2026, data itu baru sedikit melewati 58%—jauh tak bisa dibandingkan dengan Tiongkok yang tingkat adopsinya cepat melewati 90%.
Ada satu hal yang cukup ironis. Buku pelajaran sekolah menengah di Jepang sekarang hampir setiap buku mencetak QR code; scan sekali bisa mendengar pelafalan bahasa Inggris dan menonton video eksperimen fisika.
QR code bermekaran di dunia pendidikan, namun saat tiba di tahap membayar, banyak toko masih menerima hanya koin dan uang kertas. Orang yang menemukan tidak berhasil membuatnya tumbuh di tanah sendiri; tempat yang paling kuat justru tumbuhnya di luar negeri.
Kontras seperti ini jarang terlihat dalam sejarah teknologi.
Sekitar awal tahun 2000-an, QR code diam-diam masuk ke Tiongkok. Awalnya hanya muncul sesekali di belakang resi pengiriman ekspres atau tiket kereta, tanpa banyak perhatian. Yang benar-benar mengubah segalanya adalah perang pembayaran mobile pada tahun 2013.
Sekitar masa itu, WeChat Pay baru saja diluncurkan, sementara Alipay juga mencari terobosan agar bisa melompat dari sisi komputer ke sisi ponsel. Dua tim menghadapi masalah yang sama: bagaimana membuat ibu-ibu di pasar sayur dan pemilik warung bakpao di sudut jalan pun bisa menerima pembayaran elektronik?
Kalau memasang mesin POS terlalu mahal—sebuah mesin bisa beberapa ribu—toko kecil pun benar-benar tidak mampu. Pada saat itulah, QR code yang “disembunyikan” oleh orang Jepang selama hampir dua puluh tahun menjadi jawaban yang sempurna.
Satu lembar kertas A4, sebuah printer, sebuah ponsel cerdas—biaya set lengkapnya kurang dari sepuluh yuan.
Maka perang subsidi pun dimulai. Pada perayaan Tahun Baru Imlek 2014, dalam satu malam WeChat Red Packet membuat jutaan orang mengikatkan kartu bank; Alipay menyusul dengan memperkenalkan program “Lima Kartu Keberuntungan” (Wu Fu), sehingga pedagang offline ikut masuk. Lalu Didi dan KuaiDi semakin menghanguskan subsidi besar ke industri taksi, memaksa para sopir generasi tua menjadi “ahli scan” lewat pelatihan—dipaksa belajar begitu saja.
Di sekelilingnya, para bibi yang usianya sudah lebih dari enam puluh tahun pun sudah belajar membuka kode pembayaran; tinggal menggerakkan jari di layar dua kali—beres, bahkan lebih cepat daripada berurusan dengan uang receh. Sekitar tahun 2016, pembayaran dengan scan pada dasarnya sudah menguasai setiap sudut di Tiongkok.
Di samping jalan putaran sutra (terinspirasi jalur doa) di Tibet, ada bapak penjual teh mentega (suyou cha) yang menempel QR code; di pasar Kashi (Kashi, Xinjiang), para lansia penjual roti naan juga menggantung kode pembayaran. Beberapa tahun lalu ke desa pegunungan di wilayah Anhui Selatan, saya bertemu seorang nenek penjual barang hasil pegunungan; usianya lebih dari delapan puluh, tidak bisa membaca, tapi ia bisa dengan terampil menyerahkan QR code agar kami memindainya.
Cukup satu kalimat “dinh-dong” saat uang masuk, ia menyipitkan mata dan tersenyum seperti menerima uang sungguhan. Gambaran seperti ini jauh lebih langsung daripada data mana pun.
Angka juga bisa menjelaskan. Pada libur Tahun Baru Imlek 2026—yakni sembilan hari dari 15 Februari sampai 23—UnionPay dan Web Union (网联) memproses total 39,302 miliar transaksi, dengan nilai mencapai 13,12 triliun yuan. Rata-rata transaksi per hari naik 37,45% dibanding periode yang sama tahun lalu.
Pada libur Hari Buruh 1 Mei tahun ini, jumlah transaksi pembayaran dari tenaga kerja atau pengunjung luar negeri yang berada di Tiongkok meningkat lebih dari 45% dibanding periode yang sama tahun lalu.
Beberapa tahun lalu, turis yang masuk ke negara itu dan tidak bisa memakai pembayaran mobile domestik memang jadi masalah besar. Pada tahun 2024, bank sentral mendorong “bind kartu luar negeri di dalam negeri” (external card bound domestically) dan konektivitas dompet luar negeri. Visa dan Mastercard bisa langsung diikat ke Alipay; AlipayHK di Hong Kong, serta Kakao Pay di Korea Selatan, juga bisa dipindai di daratan Tiongkok.
Bagaimana pendapat asli Hara Haruaki tentang masalah ini? Pria tua ini kini hampir tujuh puluh tahun, namun masih bekerja di Dentsu.
Pada tahun 2025, ia datang ke Tiongkok untuk ikut kegiatan edukasi. Ia secara terbuka mengatakan bahwa Tiongkok memakai QR code dengan kedalaman dan keluasan yang sama sekali tidak ia perkirakan pada waktu itu—terutama penerapan berskala pada pembayaran bernominal kecil dengan frekuensi tinggi, yaitu “implementasi tingkat buku pelajaran”. Ia juga menyebut bahwa QR code sebagai wadah data berbiaya rendah namun sangat andal, di masa depan masih punya ruang besar untuk Internet of Things, pelacakan industri, dan arsip medis.
Ada satu detail yang patut direnungkan. QR code beralih dari kotak-kotak di gudang industri menjadi pintu masuk kehidupan bagi lebih dari satu miliar orang. Di antaranya bukanlah sebuah penemuan tunggal, melainkan hasil dari pengasahan di tak terhitung banyak skenario, pendidikan bagi tak terhitung banyak pedagang, dan sederet subsidi yang ditumpahkan terus-menerus.
Di balik itu ada hasil dari seluruh ekosistem industri internet, pengawasan regulasi keuangan, dan infrastruktur komunikasi yang saling bekerja sama. Base station 4G dan 5G dibangun lebih awal dan lebih padat, ponsel cerdas harganya seperti barang murah meriah, dan rekening bank dengan sistem identitas terverifikasi terhubung secara nasional.
Kalau ada satu saja mata rantai yang bermasalah, “scan” ini tidak akan bisa berjalan. Jika dilihat dari titik waktu 2026, ceritanya masih terus maju.
Tahun ini, bank sentral Tiongkok mendorong renminbi digital yang sudah melakukan uji coba mendalam di Delta Sungai Yangtze dan Kawasan Teluk Guangdong-Hong Kong-Macao; dompet perangkat keras, pembayaran yang bisa dikenakan, dan penyelesaian lintas negara juga sedang didorong. Sepuluh negara ASEAN baru saja menandatangani perjanjian pengakuan QR code lintas negara dengan Tiongkok.
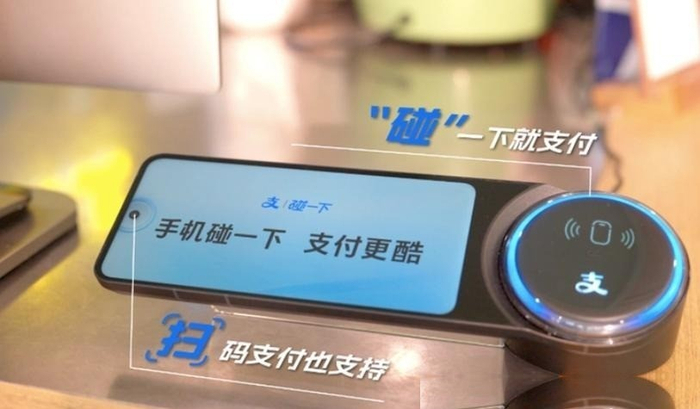
PromptPay di Thailand dan NAPAS di Vietnam juga sudah dihubungkan dengan WeChat dan Alipay. Tidak butuh waktu lama lagi, dari Kunming ke Hanoi, dari Guangzhou ke Jakarta—selembar QR code mungkin bisa menyapu setengah daratan Asia Tenggara.
Di wilayah Taiwan, tingkat adopsi pembayaran dengan scan juga sedang mengejar, hanya saja standar belum saling tersambung di antara beberapa platform pembayaran lokal; banyak toko tetap lebih mengutamakan pembayaran dengan kartu. Dalam satu lingkaran hidup orang Tionghoa, perbedaan seperti ini cukup membuat terharu.
Inovasi itu, “dari nol ke satu” layak dikagumi, tetapi “dari satu ke seratus juta” jauh lebih membutuhkan kemampuan. Orang Jepang berhasil menumbuhkan benih, namun tidak menemukan tanah yang paling cocok untuk pertumbuhannya; orang Amerika di jalur pembayaran sudah berlari puluhan tahun dulu, tetapi kunci aturan lama membuat permainan baru tersangkut mati.
Di Tiongkok, ukuran basis penduduknya besar, infrastruktur kuat, pedagang dan pengguna sama-sama bersedia mencoba hal baru—semua syarat terkumpul, dan akhirnya sebuah benih tumbuh menjadi pohon besar menjulang. Dari sudut pandang orang biasa, kita tidak perlu peduli perusahaan mana yang nilai pasarnya berapa atau standar teknologinya mana yang lebih hebat.
Yang benar-benar membuat orang terkesan adalah pagi hari membeli secangkir soya dan cakwe di lapak sarapan, mengeluarkan ponsel, lalu cukup terdengar bunyi “ding”—penjual tidak menoleh pun dan langsung memanggil pelanggan berikutnya. Kelancaran seperti itu, kemudahan yang benar-benar menyatu dengan rutinitas harian—itulah wujud paling menawan dari teknologi.
Saat Haruaki Hara menggambar kotak itu pada tahun 1994, mungkin ia tidak pernah membayangkan bahwa di sebuah negara di Timur, kotak tersebut akan menjadi gerakan tangan bagi lebih dari satu miliar orang setiap pagi.