


Judul naskah asli: Robinhood Chain: Can It Move Robinhood's Bottom Line?
Penulis naskah asli: ACJ, Blockworks
Disusun ulang dari naskah asli: Azuma, Odaily Planet Daily
Poin inti
· Bahkan ketika bisnis keseluruhan Robinhood mencetak rekor tertinggi sepanjang sejarah, bisnis kriptonya justru sedang mengalami penurunan. Pada kuartal II 2026, pendapatan bisnis kripto Robinhood turun 38% year-on-year menjadi 100 juta dolar, hanya menyumbang 8% dari total pendapatan perusahaan; volume perdagangan kripto ritel turun 36% year-on-year, dan porsi aset kripto dalam total aset yang dikelola pelanggan (AUC) juga turun ke titik terendah sepanjang masa, yakni hanya 7%.
· Robinhood Chain adalah salah satu contoh peluncuran jaringan Layer 2 (L2) dengan performa terbaik belakangan ini. Chain ini menciptakan 3,6 juta dolar nilai ekonomi nyata (REV) pada bulan Juli, setara 38% dari total pendapatan semua jaringan L2 yang dilacak growthepie, dan melampaui jaringan-jaringan mapan, termasuk Polygon dan Base.
· Yang mendorong aktivitas awal Robinhood Chain bukanlah aset dunia nyata (RWA), melainkan Meme coin. Pada bulan Juli, Meme coin menyumbang 51% dari volume transaksi spot Robinhood Chain, sedangkan RWA hanya 5%. Selain itu, 48% dari volume transaksi RWA berasal dari liquidity pool yang terdiri dari pasangan RWA dengan Meme coin.
· Kesempatan monetisasi Robinhood yang paling jelas sebenarnya bukan di lapisan infrastruktur, melainkan di lapisan aplikasi. Saat ini, stablecoin USDG sudah mampu menghasilkan pendapatan bunga tahunan teranual sekitar 10,5 juta dolar; contoh Morpho juga membuktikan nilai kemampuan distribusi aplikasi utama Robinhood. Sebaliknya, Lighter hanya memperoleh volume transaksi lewat integrasi di Robinhood Wallet, yang menyumbang 0,2% dari total volume transaksi kontrak perpetual Lighter.
· Saat ini, Robinhood Chain belum mampu memengaruhi profit Robinhood secara signifikan. Total skala annualisasi dari sumber pendapatan Robinhood Chain yang diketahui hanya sekitar 54,8 juta dolar—setara 14% dari pendapatan tahunan bisnis kripto Robinhood. Jika Robinhood Chain ingin menjadi lini bisnis yang penting, perusahaan perlu memperbesar skala USDG, mengkomersialkan arus aplikasi utama, atau memanfaatkan chain ini sebagai pintu masuk bagi pengguna menuju produk bernilai lebih tinggi.
Pendahuluan: Bisnis kripto Robinhood ada di persimpangan jalan
Mungkin tidak ada perusahaan yang lebih mewakili tren kebangkitan investor ritel daripada Robinhood. Mereka telah menjadi identik dengan investasi ritel, dan basis bisnisnya pun berkembang pesat karenanya.
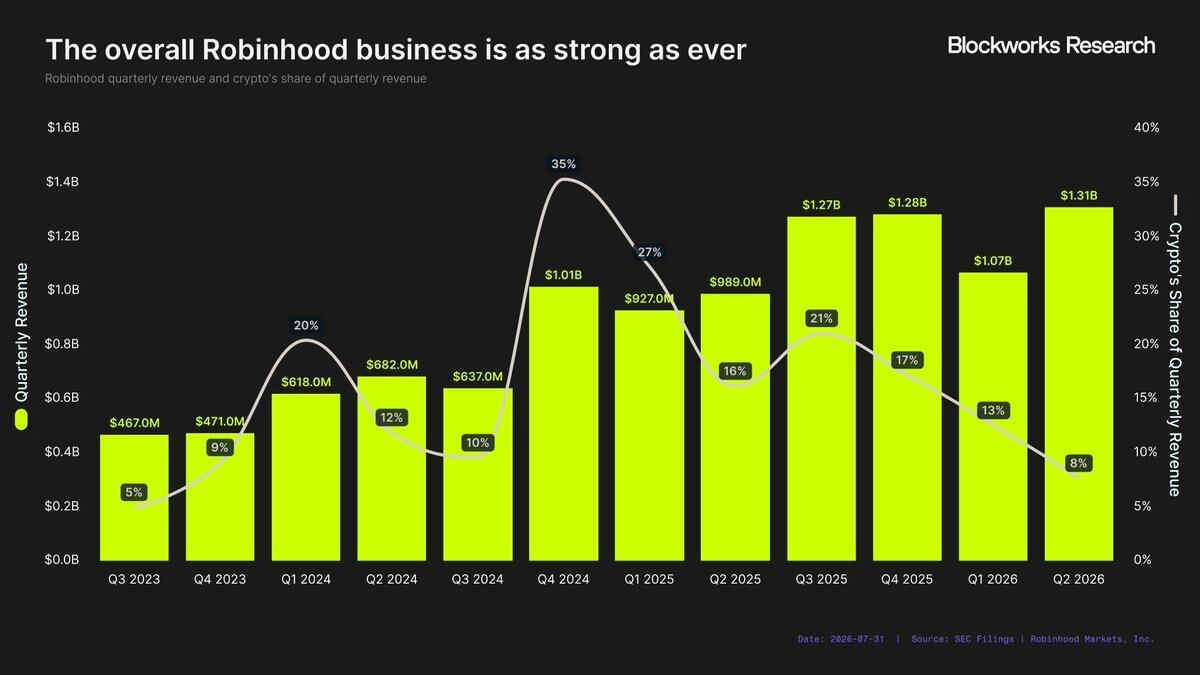
Pada kuartal II 2026, pendapatan kuartalan Robinhood mencapai 1,31 miliar dolar, rekor tertinggi sepanjang masa, tumbuh 32% year-on-year, dan naik 92% dibanding kuartal II 2024. Kenaikan ini tidak hanya berasal dari bisnis utama mereka—transaksi saham dan opsi—tetapi juga dari sistem produk yang terus diperluas. Kini, Robinhood telah memiliki 13 lini bisnis dengan pendapatan tahunan lebih dari 100 juta dolar. Faktanya, pada kuartal II 2026, semua lini pendapatan berbasis transaksi milik Robinhood tumbuh dengan angka dua digit year-on-year…
Kecuali satu hal—bisnis kripto.
Bisnis kripto yang dulu menyumbang lebih dari sepertiga pendapatan Robinhood kini telah menyusut menjadi bagian yang nyaris tak berarti. Pada kuartal II 2026, hanya 8% dari total pendapatan Robinhood berasal dari bisnis kripto—terendah sejak kuartal III 2023.
Pentingnya bisnis kripto dalam struktur pendapatan Robinhood telah turun drastis—bahkan kontrak peristiwa (event contracts, yaitu pasar prediksi) yang baru diluncurkan tahun lalu sekalipun pendapatan yang dihasilkan pada kuartal II melampaui bisnis kripto:
· Pendapatan event contracts: 156 juta dolar;
· Pendapatan bisnis kripto: 100 juta dolar;
Kelemahan ini tidak hanya terlihat pada penurunan porsi pendapatan, tetapi juga pada fakta bahwa pengguna inti Robinhood sedang kehilangan minat terhadap aset kripto. Meski tren ini bukan eksklusif milik Robinhood, penurunannya tetap sangat mengejutkan.
Yang paling terlihat ada pada aktivitas perdagangan. Pada kuartal II 2026, volume transaksi kripto ritel di Robinhood App hanya 18,2 miliar dolar, turun 36% year-on-year, dan juga menjadi level kuartalan terendah sejak kuartal III 2024.
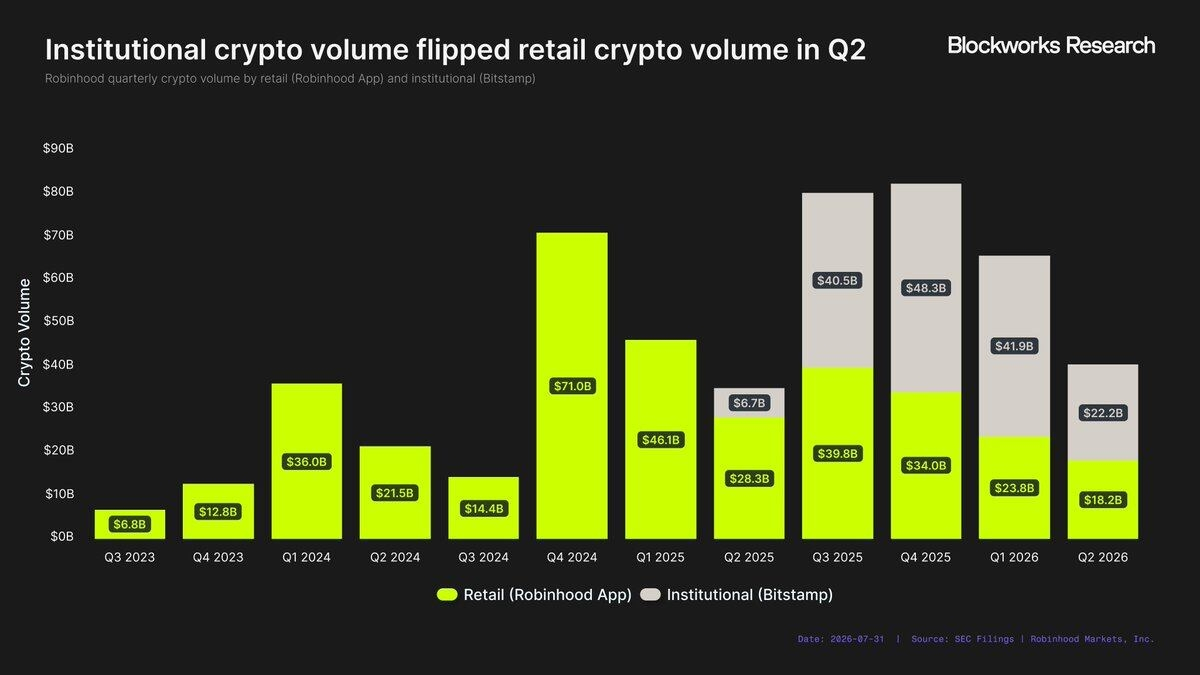
Penurunannya begitu besar sampai volume transaksi institusional di Bitstamp pertama kali melampaui transaksi ritel di Robinhood. Pada periode yang sama, aktivitas institusional sendiri sebenarnya juga tidak kuat—volume transaksi Bitstamp pada kuartal II adalah 22,2 miliar dolar, yang merupakan kuartal keduanya dengan volume terendah dalam sejarahnya.
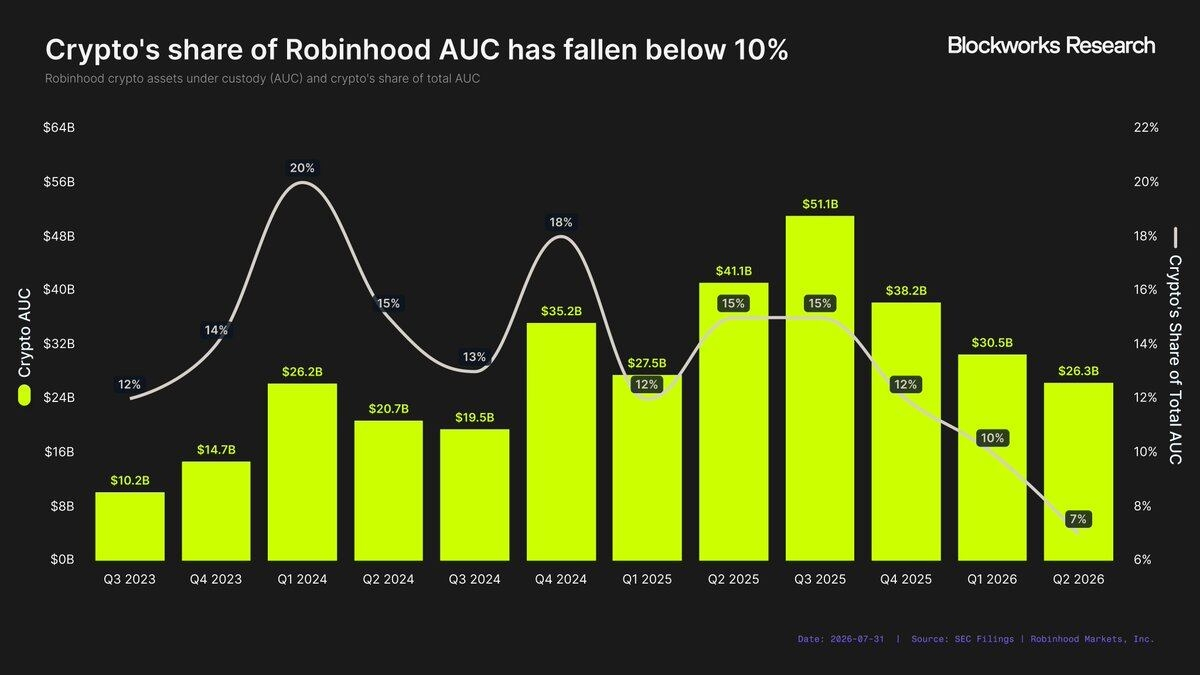
Volume perdagangan bukan satu-satunya indikator yang menunjukkan penyusutan bisnis kripto. Pada kuartal I 2024, aset custody kripto (AUC) sebesar 26,2 miliar dolar, atau 20% dari total AUC Robinhood. Dua tahun lebih kemudian, AUC kripto pada dasarnya bertahan di kisaran 26,3 miliar dolar, tetapi porsi terhadap total AUC hanya 7%, menorehkan rekor porsi kuartalan terendah sepanjang masa.
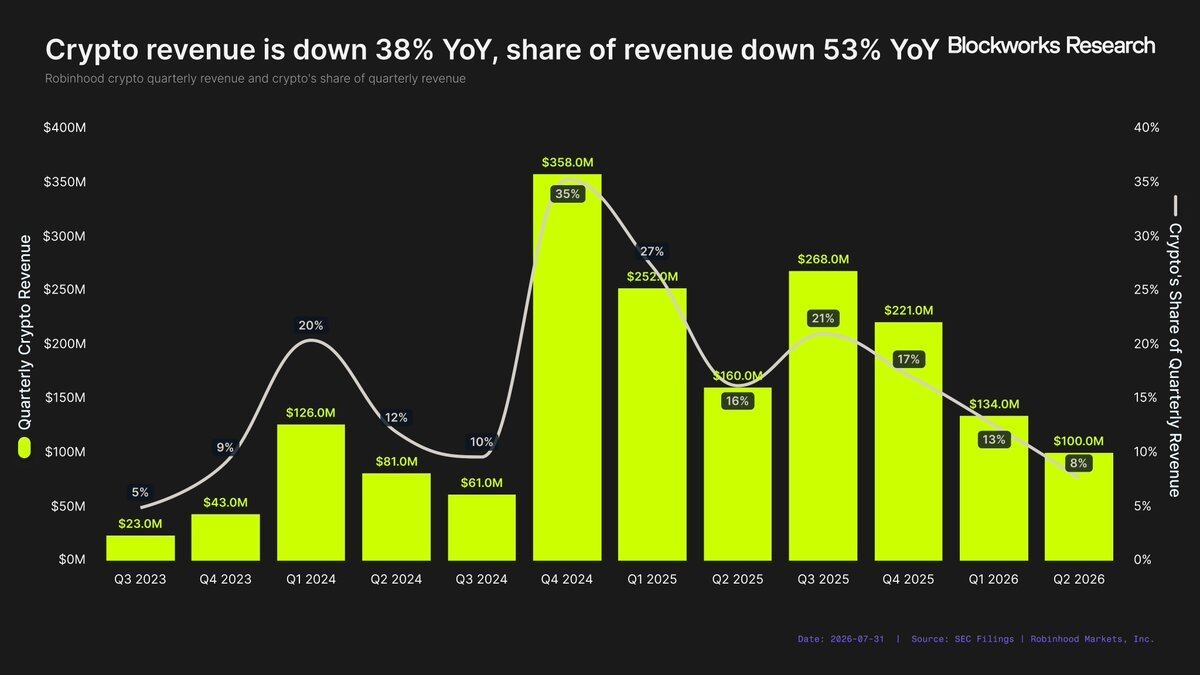
Dalam konteks ini, pendapatan kripto Robinhood terpukul keras. Pendapatan kripto pada kuartal II turun 38% year-on-year, dan porsi terhadap total pendapatan merosot 53%. Singkatnya, Robinhood secara keseluruhan sedang tumbuh, tetapi bisnis kriptonya tidak.
Namun, Robinhood tidak mundur dari ranah kripto. Sebaliknya, mereka meluncurkan Robinhood Chain, taruhan kripto terbesar mereka sejauh ini. Robinhood kini tidak lagi hampir sepenuhnya bergantung pada pendapatan transaksi, melainkan berusaha membangun bisnis kripto yang lebih luas dan lebih tahan lama. Pertanyaan kuncinya: apakah Robinhood Chain dapat membuat kripto kembali menjadi pendorong pertumbuhan Robinhood yang bermakna?
Seberapa besar potensi monetisasi Robinhood Chain?
Pada 1 Juli 2026, Robinhood secara resmi mengumumkan peluncuran mainnet Robinhood Chain di acara The World Is Flat. Ini adalah blockchain Layer-2 (L2) yang dikembangkan sendiri oleh Robinhood, bertujuan untuk menggerakkan ekosistem on-chain yang terus berkembang pesat bagi perusahaan. Sejak peluncuran, Robinhood Chain menjadi salah satu blockchain yang melaju paling cepat dalam beberapa waktu terakhir.
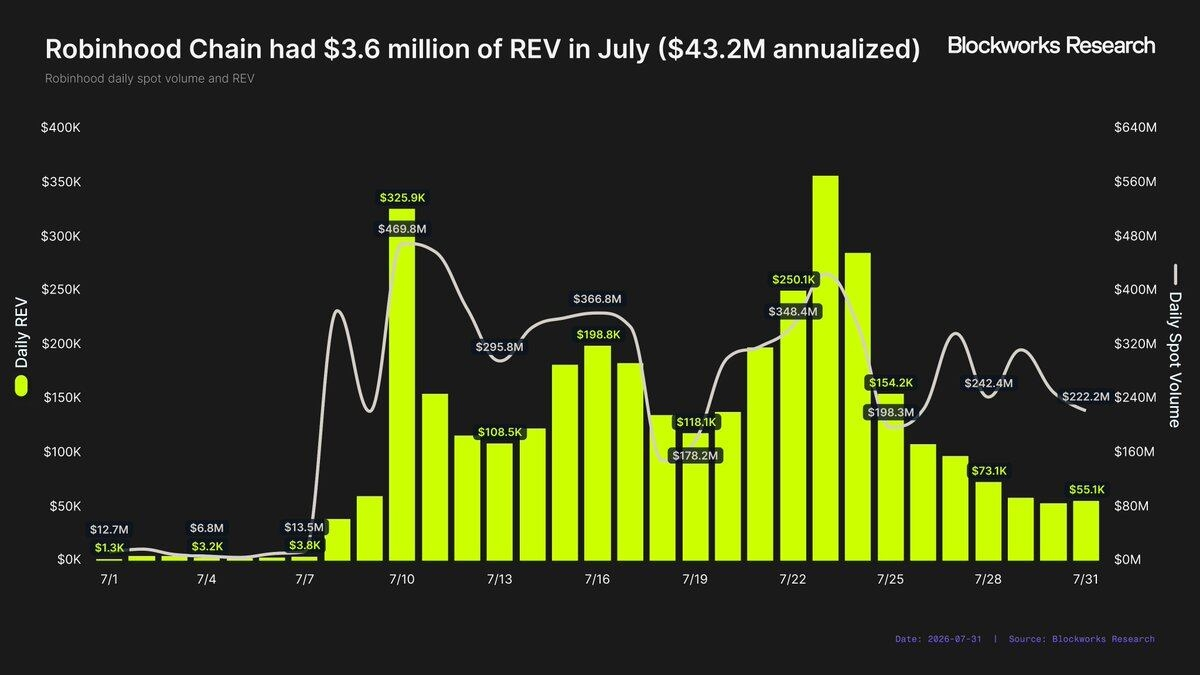
Pada bulan pertama setelah peluncuran, Robinhood Chain menciptakan nilai ekonomi nyata (REV, Real Economic Value) sebesar 3,6 juta dolar. Meski masih terlalu dini untuk menilai apakah tingkat aktivitas ini berkelanjutan, jika sekadar dianuasi (annualisasi) berdasarkan data bulan pertama, REV tahunan Robinhood Chain kira-kira 43,2 juta dolar.
Ini adalah titik awal yang baik, tetapi dengan skala saja saja, masih jauh dari cukup untuk membalikkan tren penurunan pendapatan bisnis kripto Robinhood.
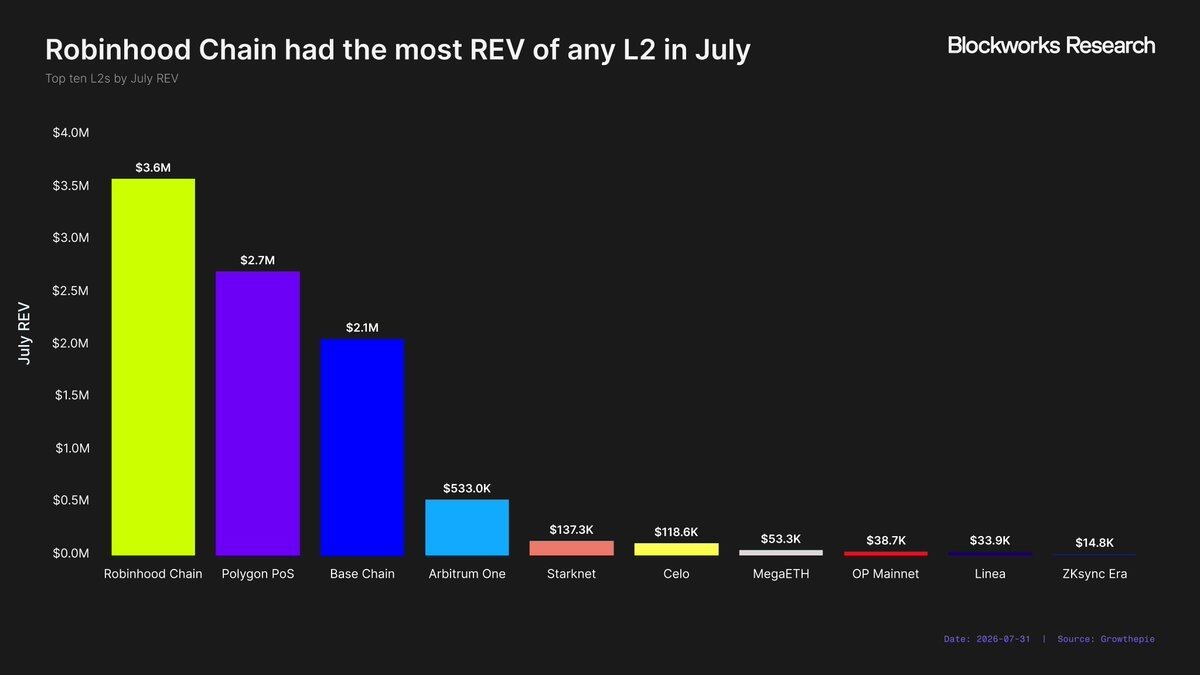
Meski begitu, performa peluncuran Robinhood Chain tetap mengesankan. Pada bulan Juli, Robinhood Chain menempati peringkat pertama pendapatan di semua jaringan L2, melampaui banyak jaringan yang sudah berjalan bertahun-tahun, seperti Polygon (2,7 juta dolar) dan Base (2,1 juta dolar).
Berdasarkan data yang dilacak growthepie, saat ini Robinhood Chain menyumbang 38% dari total pendapatan chain untuk semua jaringan L2. Dengan kata lain, Robinhood Chain sudah menjadi L2 dengan pendapatan chain terbesar, tetapi masih ada 62% pangsa pasar yang dimiliki jaringan lain. Bahkan jika total pendapatan chain L2 stagnan, Robinhood Chain tetap bisa mencapai pertumbuhan yang signifikan dengan merebut porsi pasar yang lebih besar.
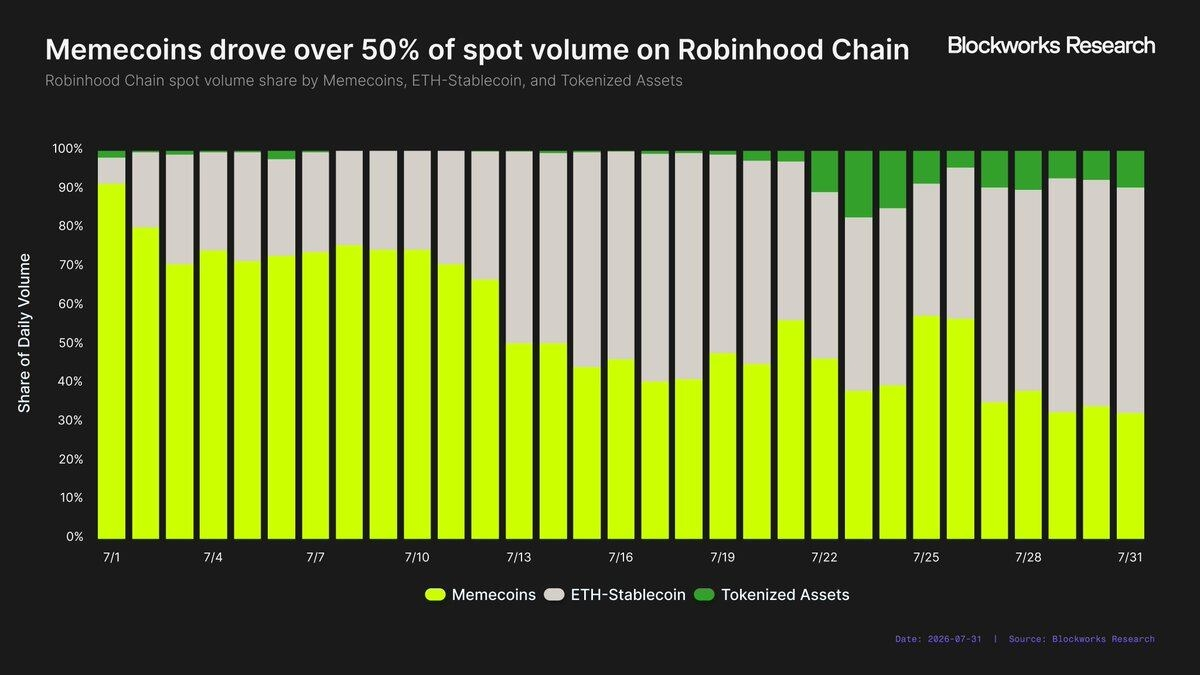
Namun, ada prasyarat penting untuk keberhasilan awal Robinhood Chain: sebagian besar aktivitas saat ini berasal dari Meme coin, dan Meme coin secara historis merupakan salah satu pendorong terbesar pendapatan REV blockchain. Robinhood tampaknya menerima hal ini dengan tenang—pendiri Vlad Tenev berkali-kali menyatakan dukungannya terhadap Meme.
Meski begitu, tingkat aktivitas yang didorong Meme coin pada Robinhood Chain masih cukup mengejutkan. Pada bulan Juli, chain ini memfasilitasi volume spot transaksi senilai 6,93 miliar dolar, di mana 3,55 miliar dolar (51%) berasal dari Meme coin. Sebagai perbandingan, RWA—use case inti yang diklaim Robinhood Chain—hanya berkontribusi 313,2 juta dolar, atau 5% dari total volume transaksi.
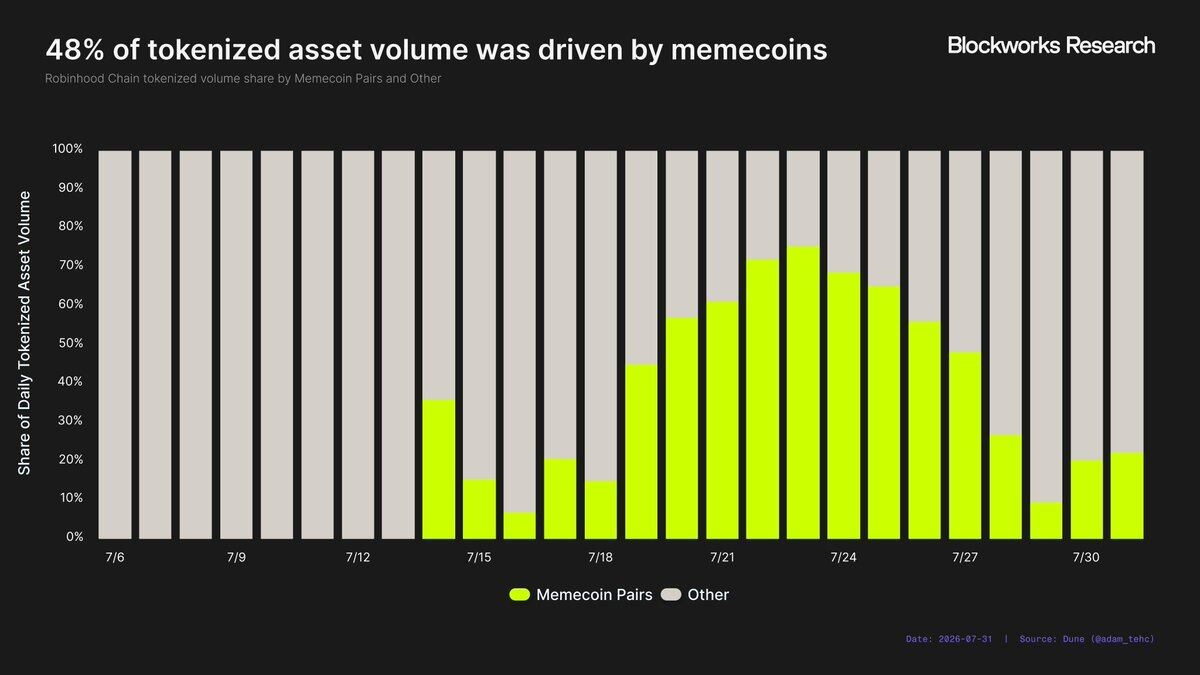
Selain itu, porsi langsung Meme coin dalam volume transaksi Robinhood Chain mungkin masih meremehkan dampak sebenarnya mereka terhadap aktivitas jaringan. Ambil contoh RWA. Salah satu strategi yang dipromosikan oleh platform peluncur Meme coin, L()ng, adalah memasangkan Meme coin dengan saham/tokenisasi atau ETF ke dalam liquidity pool, sehingga pergerakan harga Meme coin terhubung dengan underlying RWA. Jika underlying RWA naik, misalnya 5%, harga Meme coin juga akan naik 5% (dengan asumsi tidak ada aktivitas beli/jual). Jadi, tampaknya sebagian besar volume transaksi RWA sebenarnya juga digerakkan oleh Meme coin. Dari 6 Juli hingga 31 Juli, 48% volume transaksi RWA terjadi di liquidity pool yang dipasangkan RWA dengan Meme coin.
Meski Meme coin dapat mendorong pertumbuhan pendapatan chain secara efektif, secara historis jarang sekali ia mampu menjadi sumber pendapatan yang stabil dalam jangka panjang. Meme coin yang aktif memiliki tingkat rotasi yang sangat tinggi. Ethereum, Avalanche, TRON, dan Base semuanya pernah mengalami periode hype spekulatifnya masing-masing, tetapi pada akhirnya dana dan pengguna kembali berpindah ke jaringan lain. Apakah Robinhood Chain ke depannya mampu mempertahankan aktivitas tersebut, saat ini masih belum pasti. Data satu bulan saja belum cukup untuk membuktikan bahwa Meme coin akan menjadi sumber REV Robinhood Chain yang berkelanjutan, atau bahwa mereka hanya menjadi tempat singgah sementara dalam rotasi dana yang pada akhirnya kembali lagi ke Solana.
Dari sudut pandang yang lebih makro, hanya mengandalkan REV yang dihasilkan Robinhood Chain tampaknya tidak mungkin menghidupkan kembali bisnis kripto Robinhood. Secara keseluruhan industri, pendapatan jaringan sedang mengalami penurunan struktural. Platform smart contract generasi pertama dulu dapat memperoleh pendapatan fee besar karena kelangkaan ruang blok, tetapi ketika ruang blok makin menjadi komoditas, chain baru semakin sulit menghasilkan pendapatan besar hanya dari infrastruktur itu sendiri.
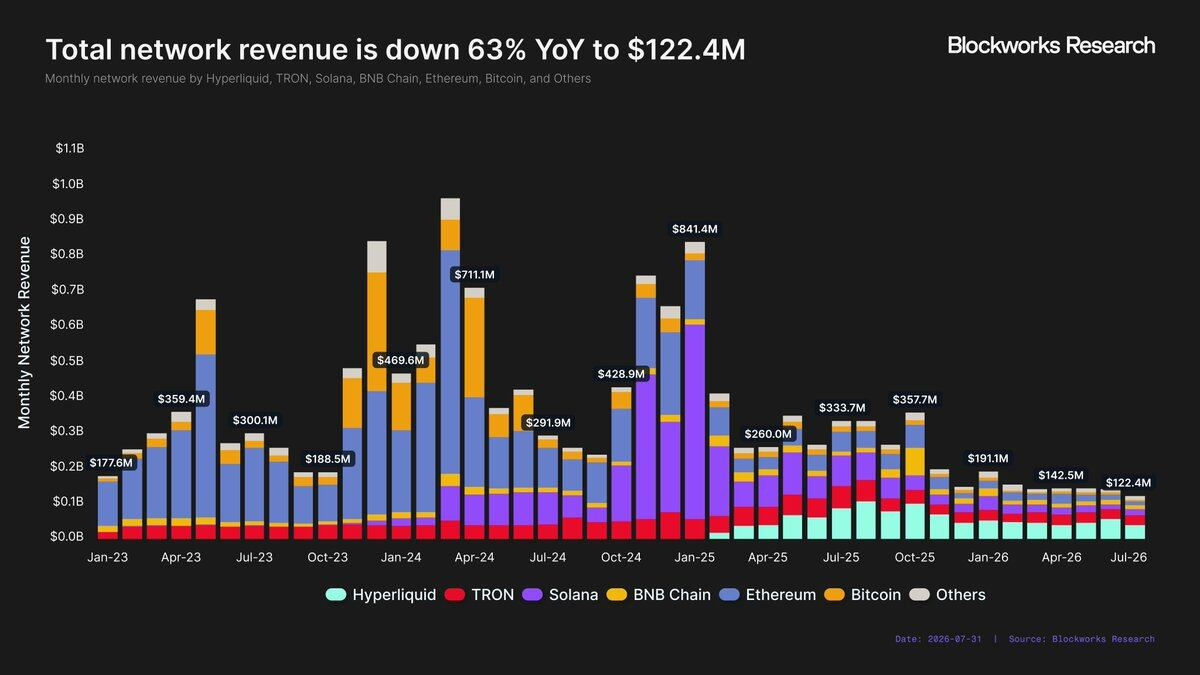
Pada bulan Juli, blockchain yang dilacak Blockworks menghasilkan pendapatan jaringan sebesar 122,4 juta dolar, total bulanan terendah sejak tiga setengah tahun terakhir. Sebagai perbandingan, pendapatan jaringan pada Juli 2025 sebesar 333,7 juta dolar—turun 63% year-on-year. Memburuknya ini tidak bisa dijelaskan sekadar oleh siklus pasar. Pada Juli 2023, selama bull/bear market sebelumnya, chain masih menghasilkan pendapatan jaringan sebesar 300,1 juta dolar.
Seperti disebutkan sebelumnya, Robinhood sudah memiliki 13 lini bisnis yang menghasilkan setidaknya 100 juta dolar pendapatan tahunan. Sulit membayangkan Robinhood Chain bisa masuk ke daftar tersebut hanya mengandalkan pendapatan jaringan. Bahkan jika Robinhood Chain terus merebut porsi aktivitas L2 yang lebih besar, pendapatan chain pada akhirnya akan mentok pada batas plafon pasar sekitar 100 juta dolar pendapatan tahunan.
Untuk menembus plafon aktivitas ini, Robinhood perlu membawa basis penggunanya yang ada ke on-chain. Namun karena basis pengguna Robinhood sebagian besar berada di AS, dalam lingkungan regulasi saat ini mereka umumnya tidak dapat mengakses Robinhood Chain lewat aplikasi Robinhood. Proses ini kemungkinan akan memakan waktu.
Jika Robinhood ingin Robinhood Chain menjadi lini bisnis bernilai 100 juta dolar dalam waktu dekat, perusahaan perlu melampaui model semata pendapatan jaringan.
Komersialisasi lapisan aplikasi
Nilai yang ditangkap industri kripto perlahan bergeser dari lapisan infrastruktur ke lapisan aplikasi. Solana adalah contoh yang bagus.
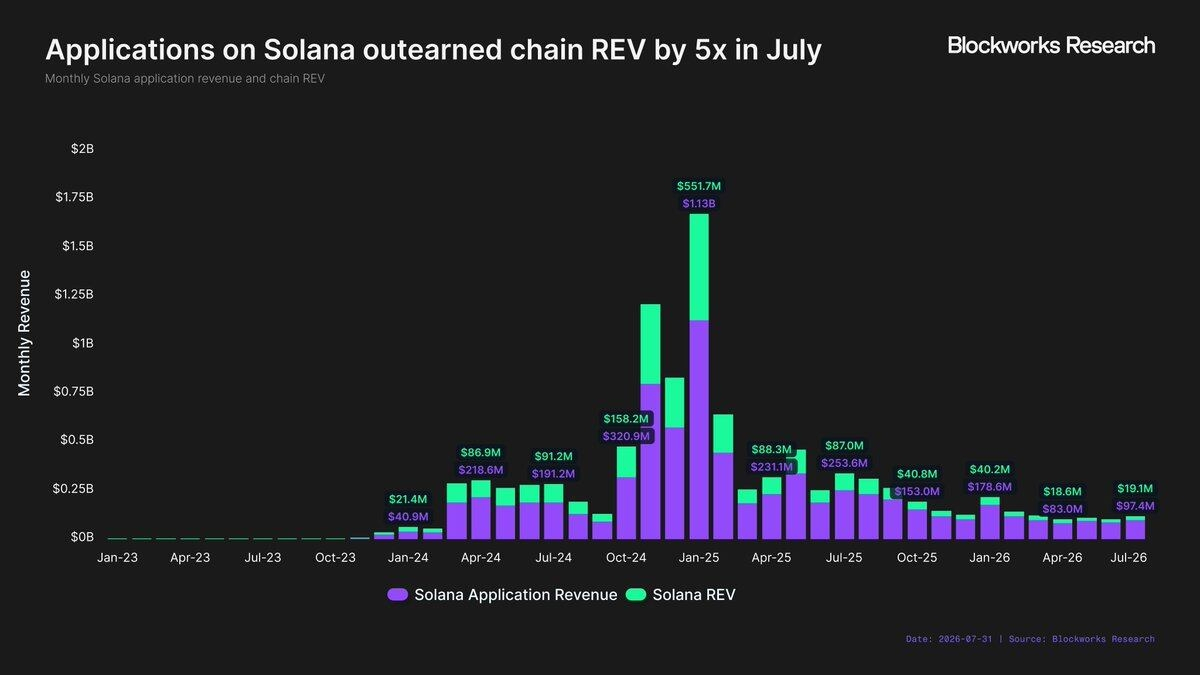
Pada awal pemulihan Solana di Januari 2024, aplikasi Solana menghasilkan pendapatan gabungan 40,9 juta dolar, sementara jaringan Solana mampu menciptakan REV sebesar 21,4 juta dolar—pendapatan aplikasi sekitar 1,9 kali pendapatan jaringan. Pada puncak bull market Januari 2025, pendapatan aplikasi mencapai 1,13 miliar dolar, sedangkan Solana REV 551,7 juta dolar; rasio ini bertahan sekitar 2 kali. Namun setelah itu, kesenjangan makin melebar. Pada Juli 2026, untuk setiap 1 dolar pendapatan yang dihasilkan aplikasi ekosistem Solana, jaringan itu sendiri hanya memperoleh sekitar 0,2 dolar.
Dengan kata lain, lapisan aplikasi sedang menangkap semakin banyak nilai, sementara porsi nilai yang didapat oleh blockchain dasar terus menurun. Jika Robinhood ingin Robinhood Chain menjadi lini bisnis berikutnya yang bernilai 100 juta dolar, maka ia harus terlibat langsung dalam komersialisasi aplikasi on-chain. Meski Robinhood belum mengumumkan strategi ini secara resmi, langkah-langkah awal mereka sudah mengarah ke sana.
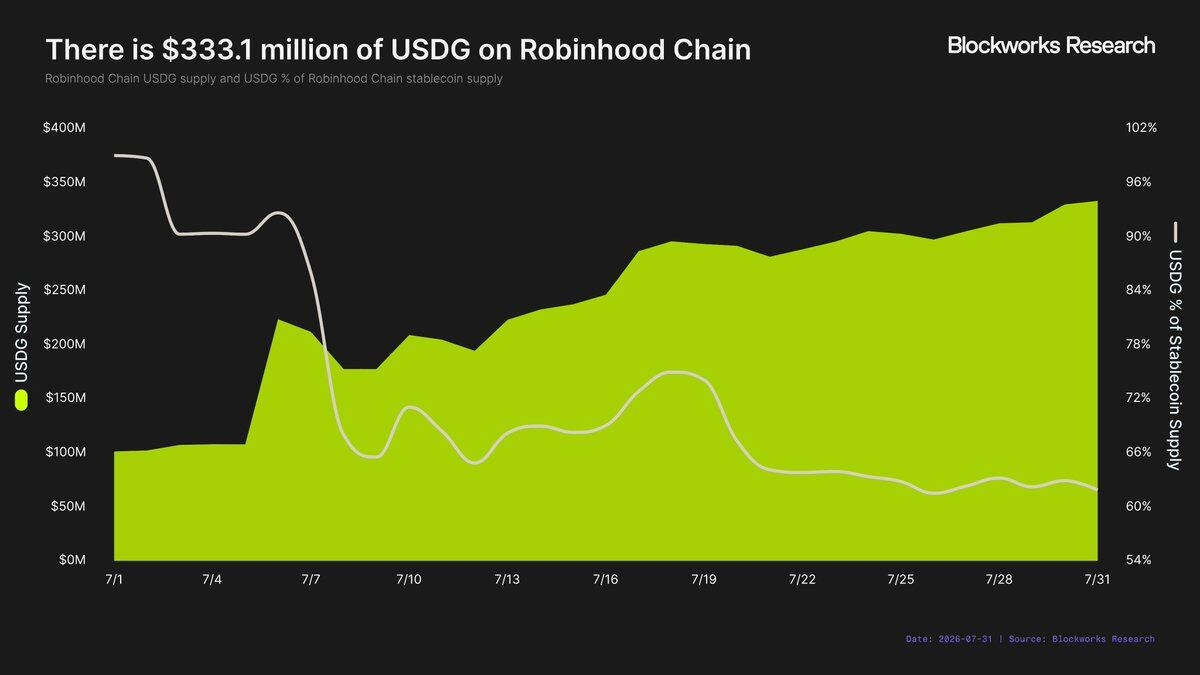
Hingga saat ini, kasus yang paling menonjol adalah strategi stablecoin Robinhood. Berbeda dengan kebanyakan blockchain yang terutama mengandalkan USDC dari Circle atau USDT dari Tether, Robinhood menetapkan USDG sebagai stablecoin native untuk Robinhood Chain. Ini menciptakan sumber pendapatan tambahan bagi Robinhood—pendapatan bunga yang dihasilkan dari aset cadangan di bawah USDG. Hingga akhir Juli, market cap USDG di Robinhood Chain sebesar 333,1 juta dolar. Dengan asumsi imbal hasil cadangan 3,5% dan 90% pendapatan bunga terkait menjadi milik Robinhood, USDG akan menghasilkan pendapatan tahunan tambahan sekitar 10,5 juta dolar.
Robinhood seharusnya tidak terlalu sulit untuk memperbesar pasokan USDG sehingga bisa menciptakan arus pendapatan yang berkelanjutan. Jika pasokan USDG mencapai 1 miliar dolar (target yang masuk akal karena 11 blockchain lain pun memiliki pasokan stablecoin setidaknya 1 miliar dolar), maka USDG akan menghasilkan pendapatan tahunan 31,5 juta dolar, hampir menyamai pendapatan chain milik Robinhood Chain saat ini.
Robinhood Chain tampaknya juga memperluas aplikasinya pada lapisan stablecoin. Lighter meluncurkan deploy khusus untuk Perp DEX-nya di Robinhood Chain, dan pembagian biaya transaksi dengan Robinhood adalah 50-50. Sebagai bagian kerja sama, Robinhood Wallet—dompet self-custody independen yang terpisah dari aplikasi utama Robinhood—akan menampilkan kontrak perpetual Lighter langsung di dalam aplikasi.
Selain itu, dikabarkan Morpho juga membayar biaya untuk integrasi di dalam aplikasi Robinhood. Jika itu benar, ini akan menjadi model bisnis yang jelas berbeda dari ekosistem blockchain tradisional. Biasanya dulu, insentif berasal dari blockchain yang membayar aplikasi untuk menarik deployer; namun Robinhood justru mencoba membaliknya—aplikasi membayar biaya agar mendapatkan kanal distribusi pengguna Robinhood.
Nilai kemampuan distribusi Robinhood itu berapa?
Kelangsungan keseluruhan strategi di lapisan aplikasi pada akhirnya bergantung pada nilai kanal distribusi Robinhood. Jika pihak protokol bersedia membayar agar bisa menjangkau pengguna Robinhood, maka Robinhood dapat mengkomersialkan aset arus (traffic) tersebut.
Berdasarkan contoh saat ini, protokol di Robinhood Chain terutama bisa mendapatkan pengguna melalui dua jalur:
· Aplikasi utama Robinhood, misalnya Morpho;
· Robinhood Wallet yang berdiri sendiri, misalnya Lighter.
Meski kemampuan distribusi aplikasi utama Robinhood sudah sangat dikenal pasar, nilai yang dihasilkan melalui distribusi Robinhood Wallet masih jauh dari jelas.
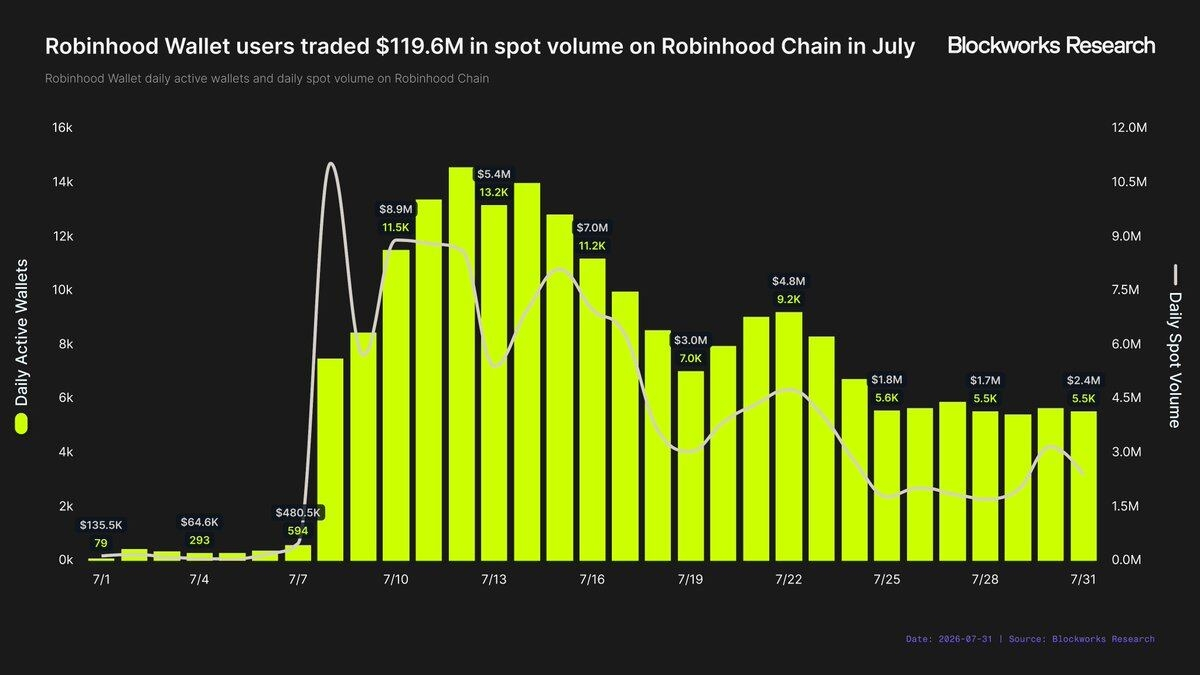
Jika hanya melihat aktivitas pada Robinhood Chain, pengguna Robinhood Wallet menghasilkan volume transaksi sebesar 119,6 juta dolar pada bulan Juli. Volume harian mencapai puncak 11 juta dolar pada 8 Juli, lalu pada minggu terakhir bulan tersebut turun menjadi rata-rata harian 2,1 juta dolar. Jumlah rata-rata dompet aktif Robinhood Wallet di bulan Juli juga hanya sedikit di bawah 7.000. Analisis ini tidak menerapkan filter serangan witch (sybil), sehingga jumlah pengguna independen sebenarnya kemungkinan lebih rendah.
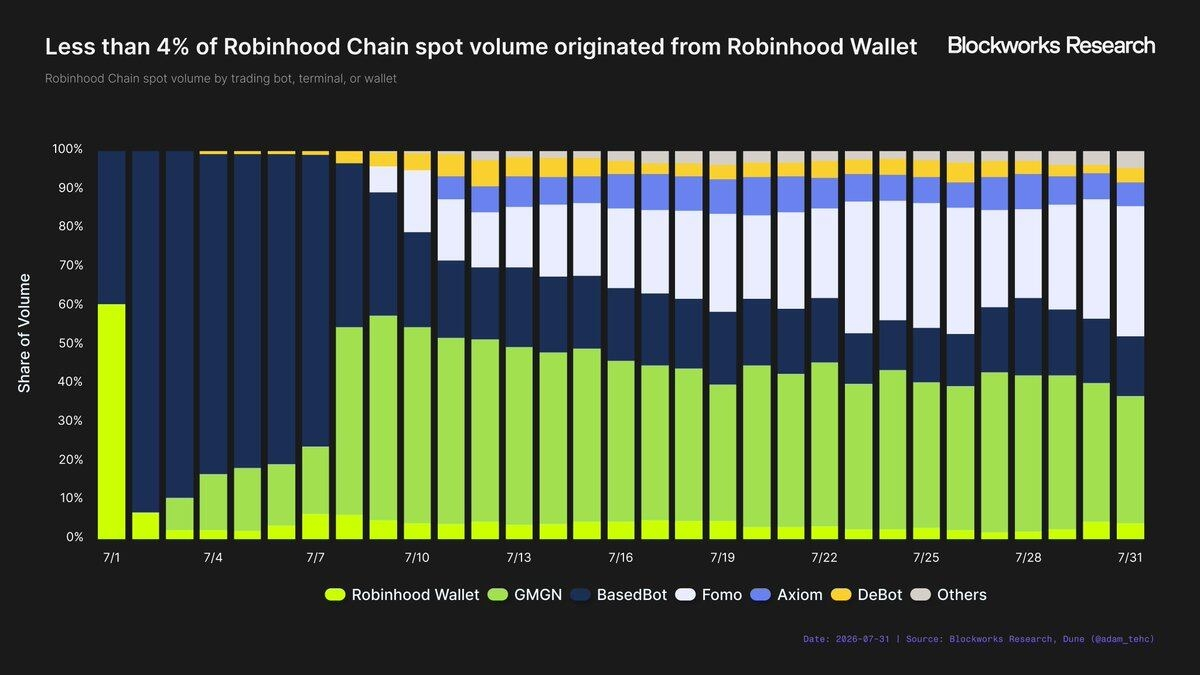
Dibanding ekosistem aplikasi dompet dan transaksi yang lebih luas di Robinhood Chain, Robinhood Wallet masih menjadi pemain yang relatif kecil. Dompet dan aplikasi transaksi yang dilacak menghasilkan total volume transaksi 3,08 miliar dolar pada bulan Juli, dimana Robinhood Wallet menyumbang 119,6 juta dolar—pangsa pasar kurang dari 4%. Namun, volume transaksi aplikasi-aplikasi ini terutama didorong oleh pengguna berat. Dalam peringkat dompet aktif harian, Robinhood Wallet berada di urutan keempat, meski volume transaksi menempati urutan keenam.
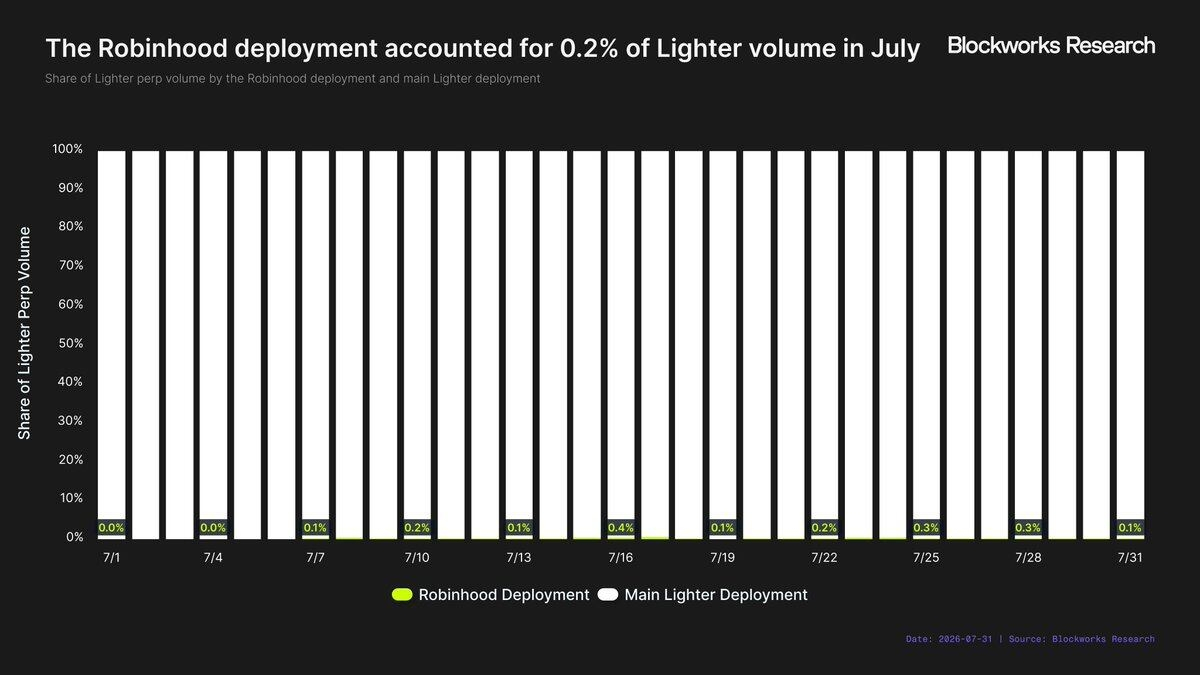
Integrasi Lighter semakin membuktikan keterbatasan nilai distribusi Robinhood Wallet. Sejak diintegrasikan ke Robinhood Wallet, deployment Lighter di Robinhood hanya menyumbang 0,2% dari total volume transaksi kontrak perpetual. Pada bulan Juli, angka ini sebesar 86,8 juta dolar—lebih rendah dibanding volume transaksi spot yang dihasilkan pada bulan yang sama melalui Robinhood Wallet.
Yang mungkin lebih mengkhawatirkan adalah Lighter sedang menginsentifkan transaksi kontrak perpetual secara langsung melalui Robinhood Wallet, dengan mengalokasikan 11 juta koin LIT—dengan nilai saat ini sekitar 25 juta dolar. Bahkan jika volume transaksi saat ini yang terbatas pun masih didorong insentif, tanpa hadiah-hadiah itu volume kemungkinan akan lebih rendah. Setidaknya sejauh ini, sulit untuk menyimpulkan seberapa besar keuntungan yang benar-benar bisa diperoleh hanya dari distribusi Robinhood Wallet.
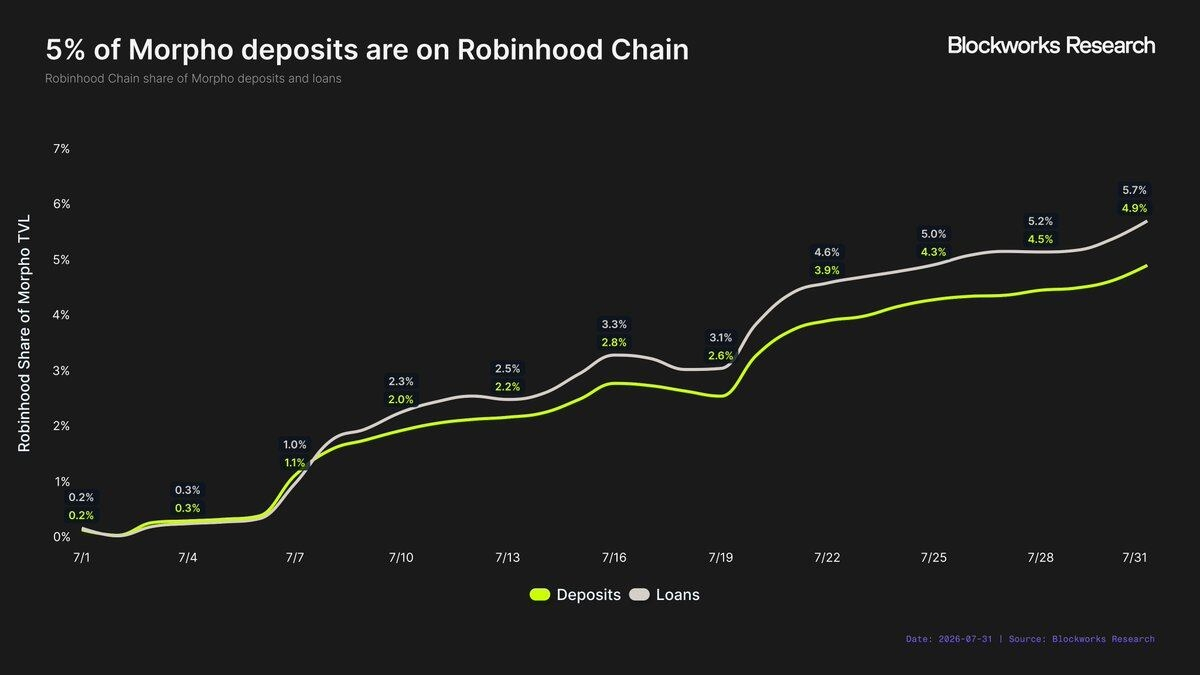
Meski nilai distribusi yang disediakan Robinhood Wallet mungkin terbatas, aplikasi utama Robinhood justru sangat berbeda. Morpho memberikan contoh paling jelas: pengguna Robinhood dapat langsung menyetorkan stablecoin ke Morpho melalui aplikasi utama, lalu memperoleh imbal hasil tahunan 7% yang telah diinsentifkan. Pada akhir Juli, pasar yang dideploy Morpho di Robinhood Chain sudah menyumbang 5% dari total simpanan Morpho dan hampir 6% dari seluruh pinjaman. Hanya dalam satu bulan peluncuran, Robinhood Chain telah menjadi pasar TVL terbesar ketiga Morpho.
Perlu diakui bahwa porsi TVL ini juga didorong oleh insentif. Meski begitu, perbedaan antara distribusi melalui aplikasi utama Robinhood dan distribusi melalui Robinhood Wallet tetap signifikan. Walaupun bukan perbandingan yang sempurna, pangsa pasar Robinhood Chain terhadap total simpanan Morpho adalah 25 kali lipat dari pangsa pasar yang dipegang oleh deployment Lighter terhadap total volume transaksi kontrak perpetual.
Karena itu, kesimpulan awal tentang nilai distribusi Robinhood terbelah. Untuk protokol yang mampu mendapatkan integrasi langsung ke aplikasi utama Robinhood, nilai distribusinya tampaknya sangat tinggi; tetapi distribusi hanya lewat Robinhood Wallet jauh kurang menarik. Kecuali integrasi Wallet bisa menjadi batu loncatan yang akhirnya menjangkau aplikasi utama, sulit memahami mengapa protokol mau mengorbankan keuntungan ekonomi yang berarti untuk hal ini.
Tentu, kesimpulan ini hanya didasarkan pada dua contoh awal. Robinhood belum secara resmi menetapkan transaksi distribusi di lapisan aplikasi sebagai strategi yang lebih luas, dan belum jelas sejauh mana perusahaan berencana mendorong kerja sama semacam ini. Namun, perbedaan yang terlihat sejauh ini memang signifikan. Nilai nyata kemampuan distribusi Robinhood tidak berasal dari "asosiasi dengan merek Robinhood" atau "deploy di Robinhood Chain", melainkan dari kemampuan untuk langsung menjangkau pengguna di aplikasi utama Robinhood.
Apakah Robinhood Chain dapat menghidupkan kembali bisnis kripto
Laporan ini berawal dari satu pertanyaan inti—apakah Robinhood Chain dapat membuat kripto kembali menjadi pendorong pertumbuhan Robinhood yang bermakna?
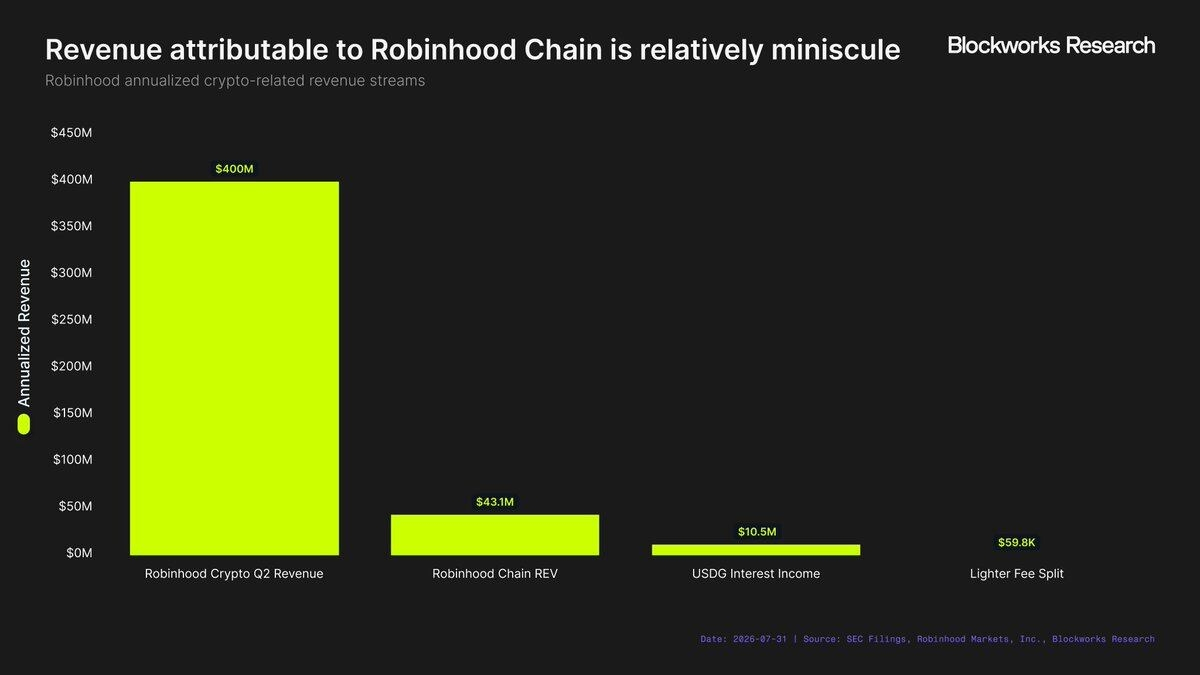
Data awal menggambarkan gambaran yang cukup jelas. Robinhood Chain sebagai sebuah blockchain memang meraih kesuksesan yang mengagumkan, tetapi belum menjadi kontributor yang bermakna bagi bisnis Robinhood. Pendapatan kripto Robinhood pada kuartal II sebesar 100 juta dolar, dengan annualisasi sekitar 400 juta dolar. Sebagai perbandingan, arus pendapatan yang diketahui dan dapat diukur yang terkait dengan Robinhood Chain (chain REV, pendapatan bunga USDG, dan biaya Lighter yang dibagikan oleh Robinhood) total annualisasi hanya 54,8 juta dolar—sekitar 14% dari pendapatan kripto tahunan Robinhood. Tentu saja, perbandingan ini hanya menganualisasikan data bulan pertama Robinhood Chain dan tidak seharusnya disalahartikan sebagai potensi pendapatan jangka panjangnya.
Secara terus terang, selama hanya mengandalkan pendapatan jaringan, Robinhood Chain tidak akan pernah memberi dampak substansial pada Robinhood. Ruang blok sudah terlalu dikomersialisasi, dan pasar pendapatan L2 juga terlalu kecil. Jika Robinhood Chain ingin membuat bisnis kripto kembali menjadi pendorong pertumbuhan yang bermakna, perusahaan perlu mengkomersialkan aktivitas ekonomi di atas lapisan infrastruktur.
Stablecoin memberikan jalur yang paling jelas. Tether dan Circle telah membuktikan betapa gemuknya pendapatan bunga yang dihasilkan dari cadangan stablecoin. Dengan imbal hasil 3,5%, setiap pasokan USDG sebesar 1 miliar dolar akan menghasilkan pendapatan tahunan 35 juta dolar untuk Robinhood (dengan asumsi mereka mempertahankan semua pendapatan bunga terkait). Jika pasokan mencapai 10 miliar dolar, angka ini naik menjadi 350 juta dolar per tahun—hampir menyamai pendapatan kripto tahunan Robinhood saat ini. Ini tidak akan terjadi dalam semalam, tetapi mengingat skala dan besarnya bisnis Robinhood, target tersebut bukanlah sesuatu yang tidak mungkin.
Distribusi aplikasi adalah peluang menarik lainnya. Robinhood memiliki sesuatu yang nyaris tidak dimiliki oleh blockchain lain—akses langsung ke basis investor ritel yang sangat besar. Jika protokol di blockchain bersedia membayar biaya untuk menjangkau pengguna ini, atau berbagi pendapatan dengan Robinhood, Robinhood dapat mewujudkan nilai kemampuan distribusinya, alih-alih hanya bergantung pada biaya yang dihasilkan oleh blockchain itu sendiri. Hasil awal menunjukkan bahwa strategi ini memang efektif ketika protokol terintegrasi ke aplikasi utama Robinhood, meski nilai distribusi Robinhood Wallet sendiri terbilang kecil.
Ada kemungkinan lain: Robinhood tidak memandang Robinhood Chain sebagai bisnis yang berdiri sendiri untuk menghasilkan uang. Sebaliknya, chain ini mungkin dianggap sebagai pintu masuk pengguna dan kanal konversi. Robinhood Chain mungkin berfungsi sebagai alat pengalihan—membuat pengguna terlebih dahulu berinteraksi dengan aset tokenisasi sebelum memperkenalkan mereka ke ekosistem Robinhood yang lebih luas, sehingga mereka bisa bertransaksi saham, opsi, kripto, dan produk lain. Dalam model ini, nilai chain tidak harus tercermin pada pendapatan jaringan, tetapi pada peningkatan keterlibatan dan pendapatan yang lebih tinggi di bidang lain bisnis Robinhood.
Saat ini, pertanyaan yang dibahas pada pembukaan laporan ini jawabannya masih "tidak". Robinhood Chain belum menjadi pendorong pertumbuhan Robinhood yang bermakna; hanya mengandalkan pendapatan jaringan juga tidak akan pernah membuatnya bisa. Agar akhirnya jawabannya menjadi "ya", Robinhood perlu memperbesar skala USDG, atau mengkomersialkan kemampuan distribusi pengguna dari aplikasi utama Robinhood. Jika tidak, besar kemungkinan Robinhood Chain hanya akan memiliki nilai finansial yang bersifat tidak langsung, sebagai alat pengalihan (funnel) yang melayani produk-produk bernilai tinggi yang sudah mendorong bisnis Robinhood.
Tautan naskah asli