


Judul sumber: Hyperliquid's RWA perps boom is eating into the revenue that backs HYPE
Penulis sumber: Shaurya Malwa, CoinDesk
Naskah terjemahan sumber: Chopper, Foresight News
volume posisi kontrak yang dipegang di platform Hyperliquid mencapai rekor tertinggi sepanjang masa, tetapi pendapatan biaya transaksi yang dapat dipertahankan platform terus menyusut.
pada 13 Juli, total ukuran posisi leverage yang dipegang trader di platform, yakni open interest, melonjak hingga di atas 11 miliar USD, mencetak rekor tertinggi Hyperliquid sepanjang tahun 2026. Dalam 30 hari terakhir, total volume perdagangan kontrak perpetual Hyperliquid mendekati 178 miliar USD. Kini, jika semua platform perdagangan terpusat turut dihitung, Hyperliquid menampung sekitar 9% dari posisi open interest kontrak perpetual global; dan pada akhir Mei, proporsi tersebut masih belum mencapai 7%.
namun pendapatan platform justru bergerak berlawanan arah. Data dari DeFiLlama menunjukkan pendapatan total protokol Hyperliquid mencapai puncak sekitar 357 juta USD pada kuartal ketiga 2025, lalu kemudian turun setiap kuartal; berturut-turut turun menjadi 295 juta USD, 217 juta USD, dan pada kuartal kedua 2026 pendapatan sekitar 202 juta USD. Di tengah jumlah transaksi yang terus meningkat, pendapatan platform turun 43% dari titik tertingginya.
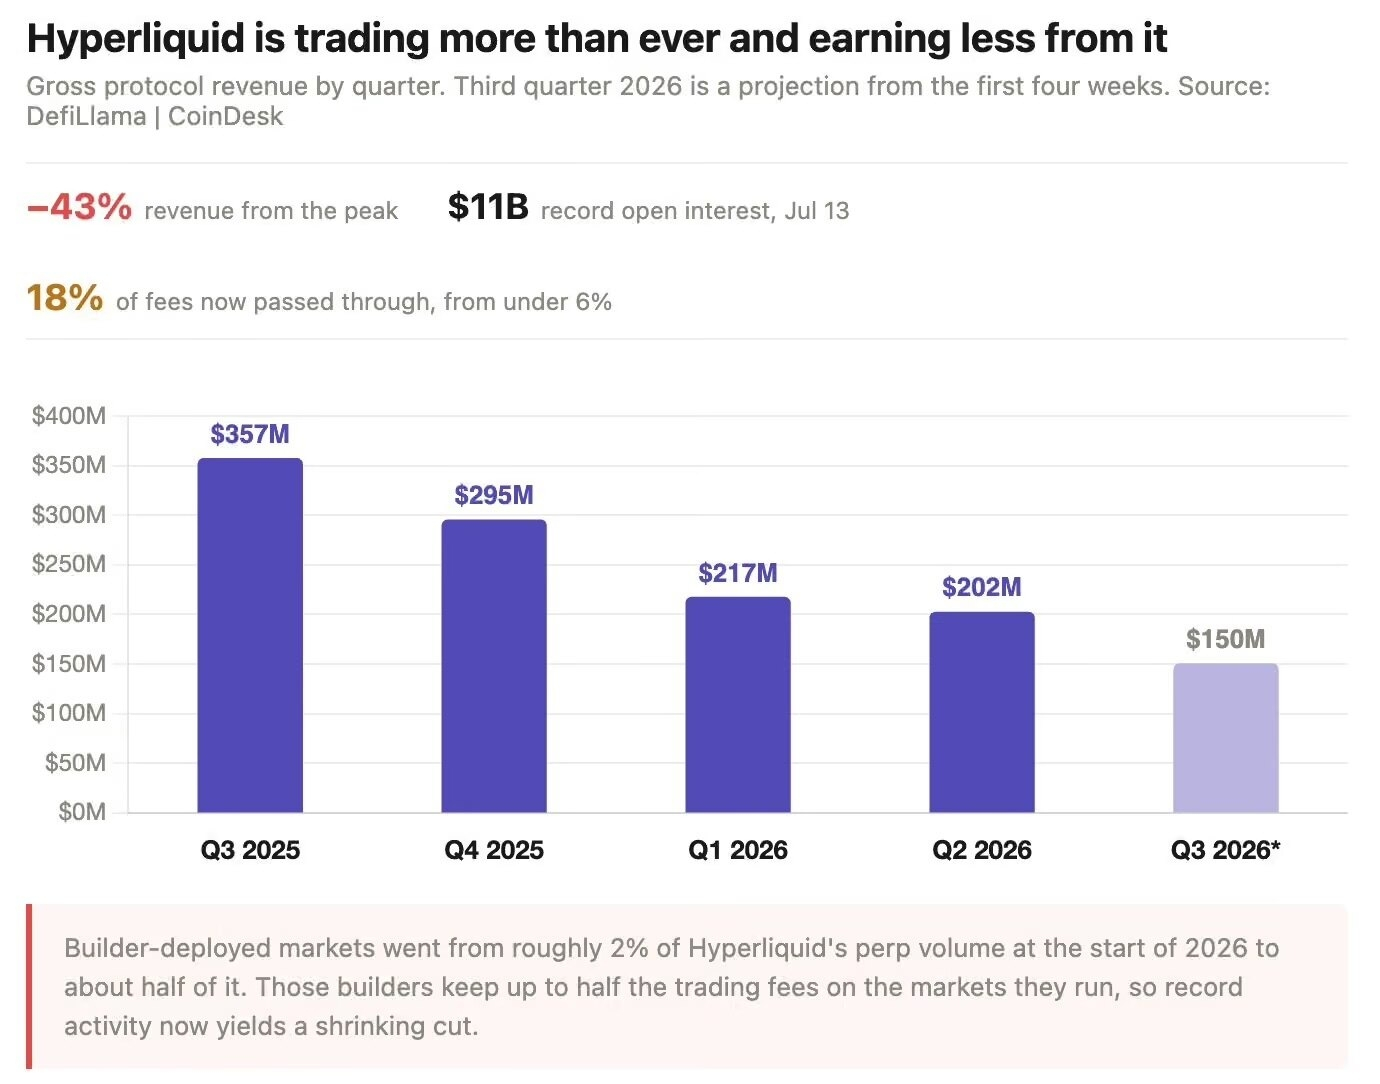
pendapatan platform Hyperliquid terus turun selama empat kuartal berturut-turut
proposal perbaikan Hyperliquid HIP‑3 dapat menjelaskan mengapa platform tidak bisa mempertahankan seluruh pendapatan yang dihasilkan oleh bisnisnya sendiri. Sejak Oktober 2025, siapa pun yang mem-pledge 500.000 unit HYPE (sekitar 28 juta USD pada harga saat ini) dapat men-deploy pasar kontrak perpetual miliknya sendiri di order book Hyperliquid, dan bisa mengambil hingga setengah dari biaya transaksi perdagangan.
pada awal 2026, pasar yang dideploy oleh pengembang eksternal seperti ini hanya menyumbang 2% dari volume perdagangan kontrak perpetual Hyperliquid; kini proporsinya sudah mendekati 50%.
data pendapatan secara intuitif menunjukkan dampak dari pembagian keuntungan. Hyperliquid mengembalikan bagian biaya dari likuiditas pasar kepada pengembang, market maker, dan kas likuiditas platform secara langsung; pada kuartal kedua 2025, bagian tersebut hanya 6% dari total pendapatan. Setahun kemudian, proporsinya telah mencapai 18%.
pada kuartal kedua, pendapatan biaya pengembang yang dihasilkan oleh front-end router seperti Phantom kira-kira 16 juta USD; dan seluruh jumlah ini kemudian dijadikan biaya pengeluaran, mengalir ke pihak eksternal tanpa sisa—ini termasuk aliran dana yang hanya diposting ulang (pass-through).
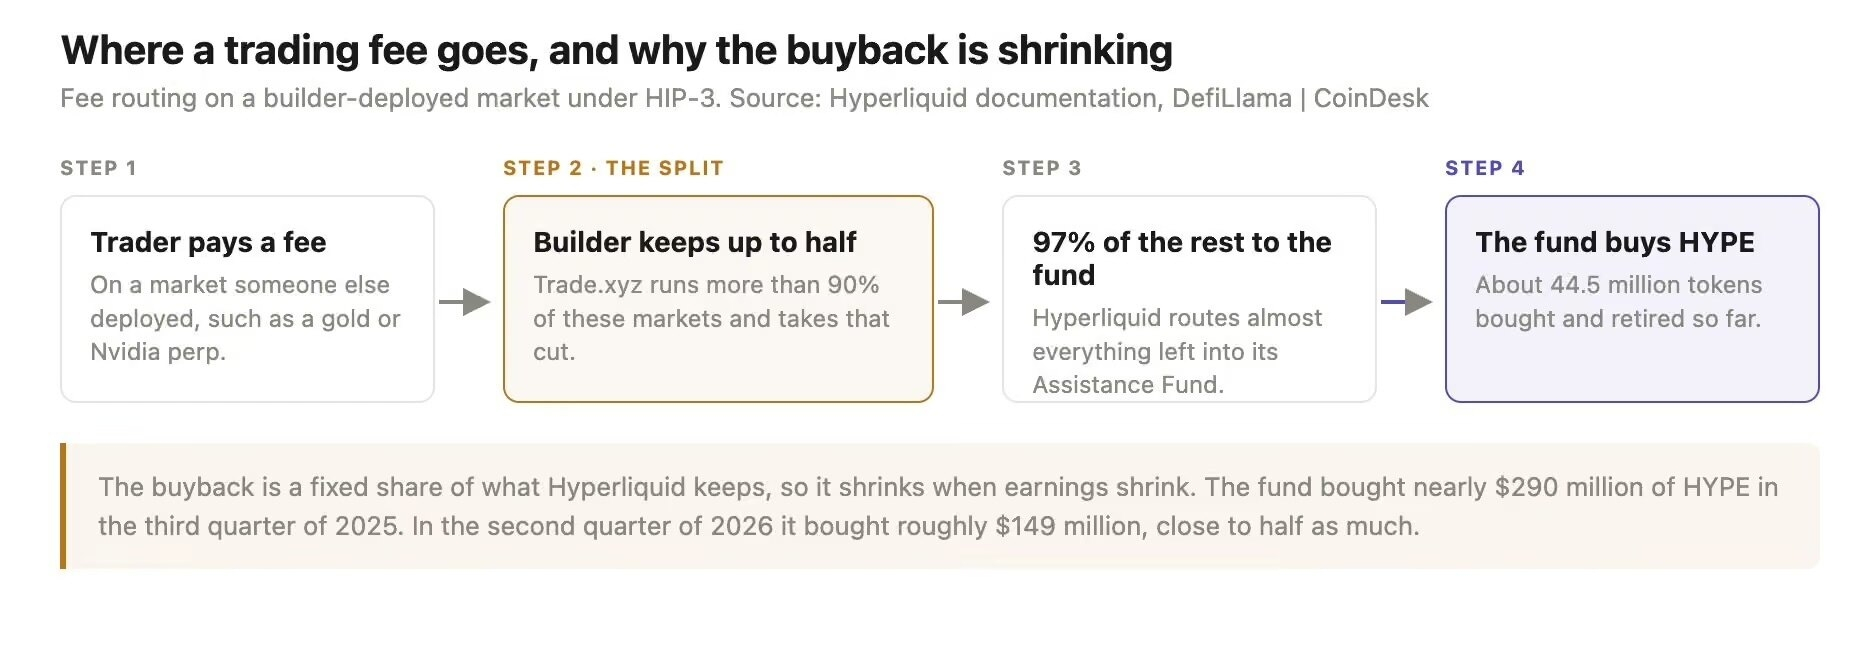
arus biaya perdagangan
para trader terus membanjir, didorong oleh jenis produk baru yang diluncurkan di pasar pihak ketiga ini: kontrak perpetual aset riil (RWA). Mulai dari produk pelacak minyak mentah, emas, Nvidia, Tesla, Nasdaq 100, serta kontrak untuk perusahaan yang belum go public seperti SpaceX—pada bulan ini open interest mencetak rekor baru 3,6 miliar USD, bahkan melampaui Bitcoin, menjadi pasar perdagangan dengan skala terbesar di platform.
pada 13 Juli—19 Juli, volume perdagangan saham tokenisasi dan kontrak komoditas mencapai 25 miliar USD, atau 52% dari total volume perdagangan pada minggu tersebut—pertama kali melampaui kontrak perpetual kripto. Kontrak jenis ini diselesaikan dengan stablecoin dan tidak memiliki tanggal jatuh tempo, sehingga bisa diperdagangkan bahkan pada akhir pekan ketika NYSE tutup. Jika ingin berdagang kontrak berleverage Nvidia pada Minggu pukul 2 dini hari, hampir tidak ada pilihan lain yang sejenis di pasaran.
tapi putaran pertumbuhan ini sangat bergantung pada satu pihak saja. Trade.xyz menguasai lebih dari 90% open interest di bawah mekanisme HIP‑3. Artinya, berbagai rekor yang mengesankan milik Hyperliquid sangat bergantung pada pilihan oracle pihak deployer ini, pengaturan parameter margin, serta kemampuan manajemen risiko.
pada Senin minggu lalu, risiko tersembunyi dari model ini pun terungkap: terjadi transaksi bernilai besar di sebuah platform perdagangan yang likuiditasnya tipis di bursa Korea sebelum jam perdagangan, yang langsung menyebabkan kontrak SK Hynix milik Trade.xyz anjlok 19%, memicu banyak likuidasi paksa. Setelah kejadian, lembaga tersebut setuju untuk memberikan kompensasi kepada pengguna yang terdampak.
Hyperliquid akan menginjeksikan sekitar 97% biaya transaksi ke dalam dana bantuan, yang membeli kembali di pasar terbuka dan kemudian membakar token HYPE. Hingga saat ini, sekitar 44,5 juta unit HYPE telah dibakar dari total suplai. Nilai pembelian kembali langsung berkaitan dengan pendapatan platform; ketika pendapatan menurun, skala pembelian kembali ikut menyusut. Pada kuartal ketiga 2025, dana tersebut melakukan pembelian kembali HYPE senilai mendekati 290 juta USD; pada kuartal kedua 2026, skala pembelian kembali sekitar 149 juta USD—hampir separuh.
data CoinDesk menunjukkan pada Jumat pekan lalu harga penawaran HYPE mendekati 55 USD, turun 5% dalam seminggu. Dibandingkan dengan rekor tertinggi sekitar 77 USD pada 16 Juni, penurunannya sekitar 28%. Dengan estimasi imbal hasil tahunan sekitar 785 juta USD, token ini terkait dengan price-to-earnings (P/E) terhadap market cap teredar sekitar 16 kali; dan P/E setelah terdilusi penuh sekitar 70 kali.
dalam sebulan terakhir, pemegang besar seperti Multicoin Capital dan Bitwise telah memindahkan token HYPE dalam jumlah besar ke platform perdagangan.
ekosistem Hyperliquid sebenarnya cukup tipis. Dari 48 token ekosistem Hyperliquid yang dilacak oleh CoinGecko, hampir semuanya nilai pasarnya terkonsentrasi pada HYPE. Peringkat kedua dan ketiga masing-masing adalah USDe milik Ethena (sekitar 4,5 miliar USD) dan USDT0 (sekitar 4 miliar USD); keduanya adalah stablecoin yang diterbitkan pihak luar dan di-link/diintegrasikan lintas platform. Token dengan volume penerbitan native terbesar di platform adalah PURR, dengan nilai pasar hanya 53 juta USD, bahkan kurang dari 0,5% nilai pasar HYPE. Penilaian pasar terhadap HYPE terutama berasal dari model bisnis bursa perdagangan Hyperliquid itu sendiri, bukan dari ekosistem aplikasi native yang kaya.
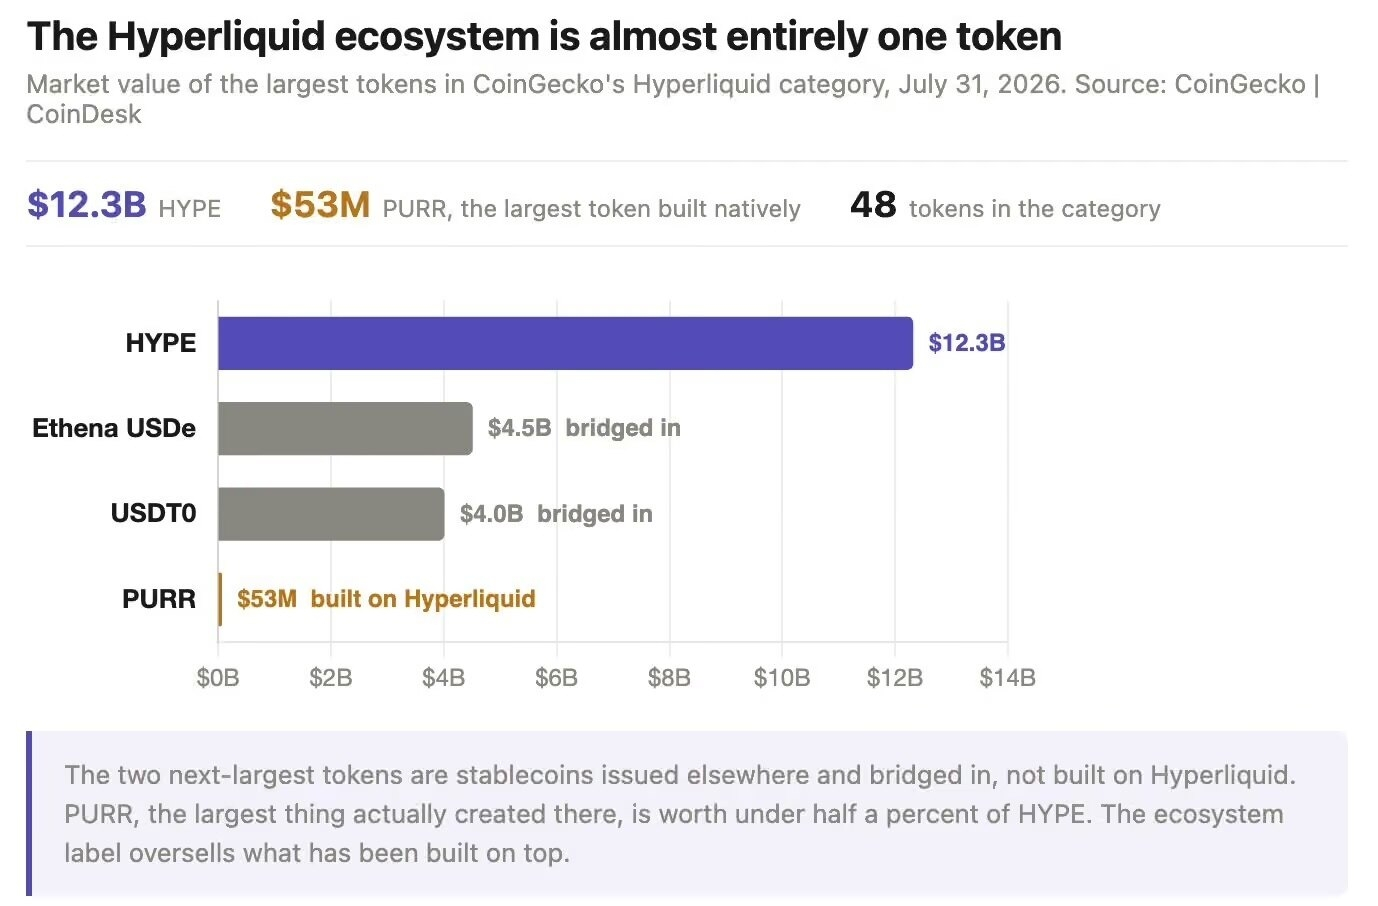
nilai ekosistem Hyperliquid terkonsentrasi pada HYPE
pasokan token dan tekanan dari regulator datang bersamaan. Pada 6 Agustus, hampir 10 juta HYPE di-unlock untuk kontributor inti—sekitar 550 juta USD pada harga saat ini. Unlock berikutnya akan berlanjut setiap bulan hingga 2027, sementara total suplai HYPE yang beredar hanya 222 juta unit.
hingga minggu 17 Juli, ETF spot HYPE mengalami arus dana bersih keluar bersih mingguan untuk pertama kalinya sejak berdiri, dengan skala sekitar 7 juta USD, mengakhiri arus masuk dana selama 9 minggu berturut-turut. Otoritas Moneter Singapura (MAS) pada akhir Juni memasukkan platform ini ke daftar peringatan risiko bagi investor; Inggris sebelumnya juga telah mengeluarkan peringatan risiko. Eksekutif CME dan ICE pun telah mendorong CFTC AS untuk melakukan pemeriksaan terhadap bisnis kontrak perpetual komoditasnya.
persaingan juga muncul dari tempat yang tak terduga. Broker Robinhood meluncurkan Robinhood Chain hanya dalam satu bulan; volume kliring harian di platform pertukaran terdesentralisasi untuk jalur meme coin telah menembus 600 juta USD. Dalam sebagian definisi statistik, aktivitas perdagangan spekulatif hariannya bahkan sudah melampaui Hyperliquid.
tentu saja, semua hal di atas tidak berarti platform ini sudah menuju kegagalan. Data riset ARK menunjukkan bahwa hingga 31 Juli, Hyperliquid dan Pump.fun bersama-sama menguasai 67% dari total pendapatan aplikasi kripto. Grayscale juga pernah mengibaratkan Hyperliquid seperti Amazon AWS: pengembang eksternal membangun produk di atas platform, sementara platform mengambil bagiannya dari seluruh aktivitas perdagangan.
tapi analogi ini justru menyoroti masalah yang ada. Dalam empat minggu pertama kuartal ketiga 2026, total pendapatan Hyperliquid sekitar 45 juta USD. Jika ritme itu berlanjut, total pendapatan kuartal ini akan mendekati 150 juta USD, mewujudkan penurunan pendapatan untuk kuartal keempat berturut-turut; sementara kekuatan pembelian yang menopang token HYPE juga akan melemah lebih jauh.
tautan sumber