


Judul asli: Wall Street Menarik Diri Dari Perdagangan Dasar Bitcoin yang Menguntungkan Penulis asli: Sidhartha Shukla, Bloomberg Terjemahan: Peggy, BlockBeats
Catatan editor: Dulu dianggap sebagai 'aman', arbitrase dasar Bitcoin kini perlahan kehilangan daya tarik: kontrak terbuka CME dan Binance saling menyusut, selisih harga menyusut hingga hampir tidak dapat menutupi biaya modal dan biaya pelaksanaan.
Secara permukaan, ini adalah ruang arbitrase yang tertekan; di tingkat yang lebih dalam, pasar derivatif kripto sedang menuju kedewasaan. Para institusi tidak lagi perlu mengandalkan 'memindahkan batu' untuk mendapatkan keuntungan, dan para trader juga beralih dari leverage ke opsi dan hedging. Era imbal hasil tinggi yang sederhana sedang berlalu, dan kompetisi baru akan terjadi dalam strategi yang lebih kompleks dan lebih halus.
Berikut adalah teks asli:
Pasar derivatif kripto sedang mengalami perubahan yang tenang namun bermakna: salah satu strategi perdagangan yang paling stabil dan menguntungkan, kini menunjukkan tanda-tanda kegagalan.
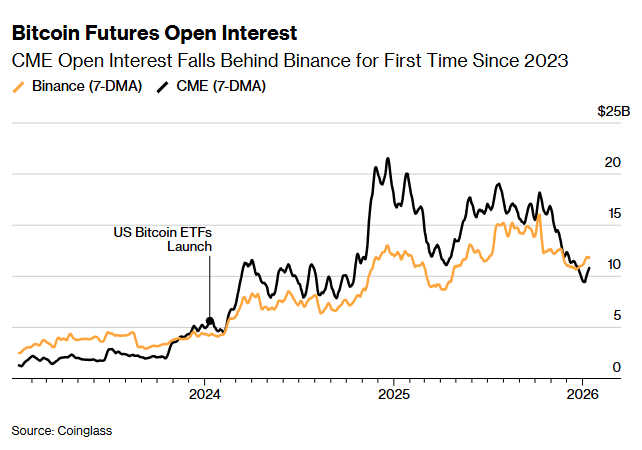
Perdagangan 'cash-and-carry' yang umum digunakan oleh institusi, yaitu membeli Bitcoin spot sambil menjual futures untuk mendapatkan selisih harga, sedang menuju keruntuhan. Ini tidak hanya menunjukkan bahwa ruang arbitrase semakin cepat menyusut, tetapi juga mengeluarkan sinyal yang lebih dalam: struktur pasar kripto sedang berubah. Kontrak terbuka futures Bitcoin di Chicago Mercantile Exchange (CME) telah turun di bawah Binance untuk pertama kalinya sejak 2023, lebih lanjut menunjukkan bahwa dengan menyusutnya selisih harga dan akses pasar yang lebih efisien, peluang arbitrase yang sebelumnya sangat menguntungkan sedang dengan cepat tergerus.
Setelah peluncuran ETF Bitcoin spot pada awal tahun 2024, CME sempat menjadi tempat pilihan bagi meja perdagangan Wall Street untuk menerapkan strategi semacam ini. Logika operasi ini sangat mirip dengan 'perdagangan dasar' di pasar tradisional: membeli Bitcoin spot melalui ETF, sambil menjual kontrak futures, untuk mendapatkan selisih harga antara keduanya.
Dan dalam beberapa bulan setelah ETF disetujui, yang disebut 'strategi netral Delta' ini sering mencapai imbal hasil tahunan dua digit, menarik puluhan miliar dolar masuk - dana ini tidak peduli arah pergerakan harga Bitcoin, hanya peduli tentang mendapatkan imbal hasil. Tetapi justru ETF yang mendorong ekspansi transaksi ini dengan cepat, yang menanamkan benih akhir dari transaksi ini: dengan semakin banyak meja perdagangan berbondong-bondong masuk, selisih arbitrase dengan cepat terhapus. Sekarang, imbal hasil dari transaksi ini hampir hanya cukup untuk menutupi biaya modal.
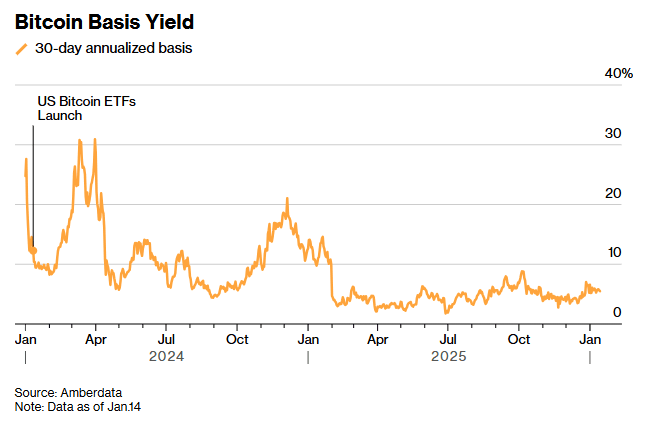
Menurut data yang dirangkum oleh Amberdata, saat ini imbal hasil tahunan untuk jangka waktu satu bulan berkisar di sekitar 5%, berada di posisi terendah dalam beberapa tahun terakhir. Greg Magadini, kepala derivatif di Amberdata, menyatakan bahwa tepat setahun yang lalu, selisih harga mendekati 17%, tetapi sekarang telah turun menjadi sekitar 4,7%, hampir tidak cukup untuk menutupi biaya modal dan biaya pelaksanaan. Sementara itu, imbal hasil obligasi AS jangka satu tahun sekitar 3,5%, yang membuat daya tarik transaksi ini cepat memudar.
Dalam konteks selisih harga yang terus menyusut, menurut data yang dirangkum oleh Coinglass, ukuran kontrak terbuka futures Bitcoin CME telah turun dari puncak lebih dari 21 miliar dolar AS menjadi di bawah 10 miliar dolar AS; sementara kontrak terbuka Binance tetap stabil, sekitar 11 miliar dolar AS. James Harris, CEO dari perusahaan pengelola aset digital Tesseract, menyatakan bahwa perubahan ini lebih mencerminkan penarikan dana hedge fund dan akun besar di AS, dan bukan karena adanya penarikan besar-besaran dari aset kripto setelah harga Bitcoin mencapai puncaknya pada bulan Oktober.
Bursa kripto seperti Binance adalah tempat perdagangan utama untuk kontrak berkelanjutan. Penyelesaian, penetapan harga, dan perhitungan margin untuk kontrak semacam ini terus berlangsung, sering diperbarui beberapa kali dalam sehari. Kontrak berkelanjutan biasanya disingkat 'perps', dan volume perdagangannya mendominasi pasar kripto. Tahun lalu, CME juga meluncurkan kontrak futures dengan nilai lebih kecil dan jangka waktu lebih panjang, mencakup aset kripto dan pasar indeks saham, serta menawarkan posisi futures dengan cara yang mendekati pasar spot, sehingga investor tidak perlu sering-sering mengganti posisi, dan dapat mempertahankan kontrak hingga lima tahun.
Harris dari Tesseract menyatakan, secara historis CME selalu menjadi tempat pilihan untuk dana institusi dan perdagangan 'cash-and-carry'. Dia menambahkan bahwa ukuran kontrak terbuka CME telah terlampaui oleh Binance, "ini adalah sinyal penting yang menunjukkan bahwa struktur partisipasi pasar sedang mengalami pergeseran." Dia menggambarkan situasi saat ini sebagai 'reset taktis', dengan alasan di baliknya adalah penurunan pendapatan dan berkurangnya likuiditas, bukan karena kepercayaan pasar yang goyah.
Menurut sebuah pernyataan dari CME Group, tahun 2025 adalah titik belok penting bagi pasar: seiring kerangka regulasi semakin jelas, ekspektasi investor terhadap sektor ini membaik, dan dana institusi mulai meluas dari taruhan tunggal pada Bitcoin untuk mencakup Ethereum, XRP dari Ripple, serta token seperti Solana.
CME Group menyatakan: "Rata-rata ukuran kontrak terbuka nominal untuk futures Ethereum pada tahun 2024 adalah sekitar 1 miliar dolar AS, dan pada tahun 2025, angka ini telah meningkat mendekati 5 miliar dolar AS."
Meskipun The Fed menurunkan suku bunga dan mengurangi biaya modal, sejak 10 Oktober harga berbagai token jatuh bersama, ini tidak dapat mendorong pasar kripto untuk mengalami rebound yang berkelanjutan. Saat ini, permintaan pinjaman melemah, imbal hasil keuangan terdesentralisasi (DeFi) berada di posisi rendah, dan para trader lebih cenderung menggunakan opsi dan alat hedging, daripada langsung melakukan taruhan dengan leverage.
Le Shi, Managing Director di Auros, Hong Kong, mengatakan bahwa seiring pasar semakin matang, para peserta tradisional kini memiliki lebih banyak saluran untuk mengekspresikan pandangan arah, dari ETF hingga akses langsung ke bursa. Peningkatan pilihan ini mengecilkan selisih harga antara berbagai tempat perdagangan dan secara alami juga mengurangi ruang arbitrase yang sebelumnya mendorong ukuran kontrak terbuka CME.
Le mengatakan: "Ada efek keseimbangan diri di sini." Dia percaya bahwa ketika para peserta pasar terus berkumpul di tempat perdagangan dengan biaya terendah, selisih harga akan menyusut, dan motivasi untuk melakukan perdagangan cash-and-carry juga akan berkurang.
Pada hari Rabu, Bitcoin sempat turun 2,4%, menjadi 87.188 dolar AS, sebelum kemudian memperkecil penurunan. Penurunan ini sempat menghapus seluruh keuntungan sejak awal tahun.
Bohumil Vosalik, Chief Investment Officer dari 319 Capital, menyatakan bahwa era mendapatkan pengembalian tinggi dengan hampir tanpa risiko mungkin telah berakhir, yang akan memaksa para trader untuk beralih ke strategi yang lebih kompleks di pasar terdesentralisasi. Bagi institusi yang melakukan perdagangan frekuensi tinggi dan arbitrase, ini berarti mereka perlu mencari peluang di tempat lain.
[Tautan asli]