

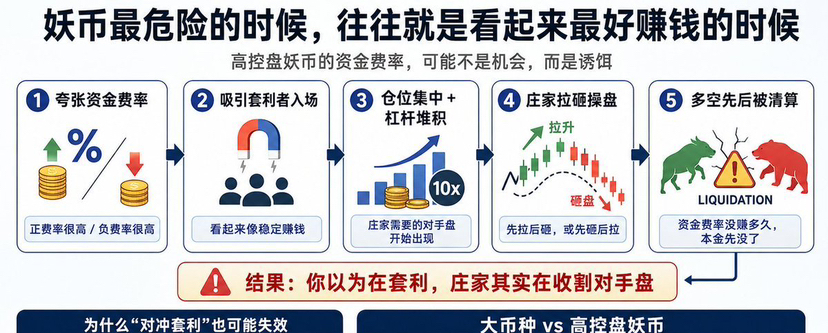


Saya melihat ada yang bilang bahwa koin-koin 'yāo' itu bisa dijadikan untuk arbitrase funding rate. Namun dari pemahaman pribadi saya, proyek yang jelas sangat dikendalikan (high control/pengendalian besar) untuk melakukan arbitrase funding rate rasanya agak kurang menguntungkan. Saya pernah menulis bahwa yang dibutuhkan oleh tim pengendali besar untuk duduk sebagai market maker (menguasai harga) adalah lawan transaksi (counterparty). Hanya jika jumlah counterparty cukup banyak, barulah market maker bisa menghasilkan uang.
Dan dalam beberapa hal, funding rate juga bisa dipengaruhi bahkan sengaja dibuat. Misalnya, harga spot yang paling sederhana jelas lebih tinggi daripada harga kontrak futures perpetual. Setelah perpetual muncul dalam kondisi diskon (backwardation), biasanya akan lebih mudah terbentuk funding rate negatif. Sebaliknya, jika perpetual dalam jangka panjang lebih tinggi daripada spot, maka juga lebih mudah muncul funding rate positif yang relatif tinggi.
Normalnya, funding rate berfungsi membuat harga perpetual mendekati harga spot. Tetapi untuk proyek dengan likuiditas rendah dan kepemilikan yang sangat terkonsentrasi, harga spot, harga kontrak, bahkan kedalaman (depth) pasar pun justru lebih mudah dipengaruhi oleh funding.
Jadi ketika melihat sebuah “koin penipu” dengan funding rate yang sangat mengada-ada, melakukan arbitrase funding rate adalah hal yang sangat berbahaya. Karena sama sekali tidak jelas bagaimana pihak pengendali (maker/“zhuangjia”) akan mengoperasikannya—bisa saja mereka menghancurkan pasar lebih dulu dengan menjatuhkan harga karena tidak cukup banyak kepingan/koin yang dimiliki, atau bisa juga mereka ingin merusak cara berpikir soal inersia pasar: naik sedikit lalu langsung dihempaskan lagi. Hanya orang yang mengendalikan trading yang punya gambaran yang jelas.
Selain itu, dari sudut pandang pihak pengendali, funding rate itu sendiri mungkin merupakan jebakan untuk menarik lawan bertransaksi. Misalnya funding rate negatif yang sangat tinggi: investor akan membeli perpetual agar bisa “makan” funding rate. Funding rate positif yang sangat tinggi juga akan menarik banyak orang untuk short perpetual. Begitu posisi-posisi ini makin terkonsentrasi, perlahan di pasar akan muncul banyak lawan yang dibutuhkan pihak pengendali.
Secara teori, arbitrase funding rate yang benar-benar dilakukan harus sekaligus dilakukan di spot dan di kontrak, sehingga risiko arah bisa diimbangi semaksimal mungkin. Namun karena ini adalah koin yang dikontrol ketat, saat funding rate positif, di spot mungkin sulit dibeli dalam jumlah yang cukup. Saat funding rate negatif, mungkin juga sama sekali tidak bisa meminjam koin untuk short di spot. Walaupun akhirnya dibuat lindung nilai (hedge), kedalaman pasar, slippage, serta biaya meminjam koin juga perlu dipertimbangkan.
Terlebih lagi pada fase ketika pihak pengendali yang sedang memainkan pasar, lindung nilai secara teori belum tentu benar-benar bisa mengimbangi sepenuhnya. Pihak pengendali bahkan bisa dengan sangat cepat melakukan dorong-tarik yang besar. Mengingat teman-teman kebanyakan juga sedang menambah leverage, pihak pengendali sepenuhnya bisa menciptakan situasi ledakan ganda: long dan short meledak dalam waktu seketika.
Sebenarnya funding rate yang terlalu tinggi sering membuat investor merasa seperti ada ilusi bahwa mereka bisa menerima funding rate secara stabil setiap beberapa jam. Memang terlihat risikonya rendah, tetapi imbalan seperti itu pada dasarnya adalah mengambil arus kas kecil yang sangat pasti, untuk menanggung risiko ekor (tail risk) besar yang entah kapan muncul.
Jika sehari bisa untung 5%, itu terlihat seperti imbal hasil yang sangat bagus. Tetapi pihak pengendali hanya perlu menciptakan sekali saja volatilitas 30%, 50%, bahkan lebih ekstrem, dan bisa jadi semua keuntungan yang diperoleh di banyak hari sebelumnya akan ditarik kembali. Apalagi dengan adanya leverage, bahkan tidak perlu harga benar-benar naik-turun terlalu jauh—selama mark price menyentuh garis likuidasi, transaksi ini sudah selesai.
Jadi menurut saya pribadi, untuk $BTC $ETHAset yang likuiditasnya cukup baik dan kepemilikan koin/“chip”-nya relatif tersebar, memang bisa jadi strategi yang sudah matang untuk arbitrase funding rate. Namun jika diterapkan pada “koin penipu” yang jelas sangat dikendalikan secara ketat, justru menurut saya semakin tinggi funding rate, semakin berbahaya.