Laporan Goldman Sachs ini sebenarnya cukup menarik, tetapi pasar mungkin meremehkan maknanya.
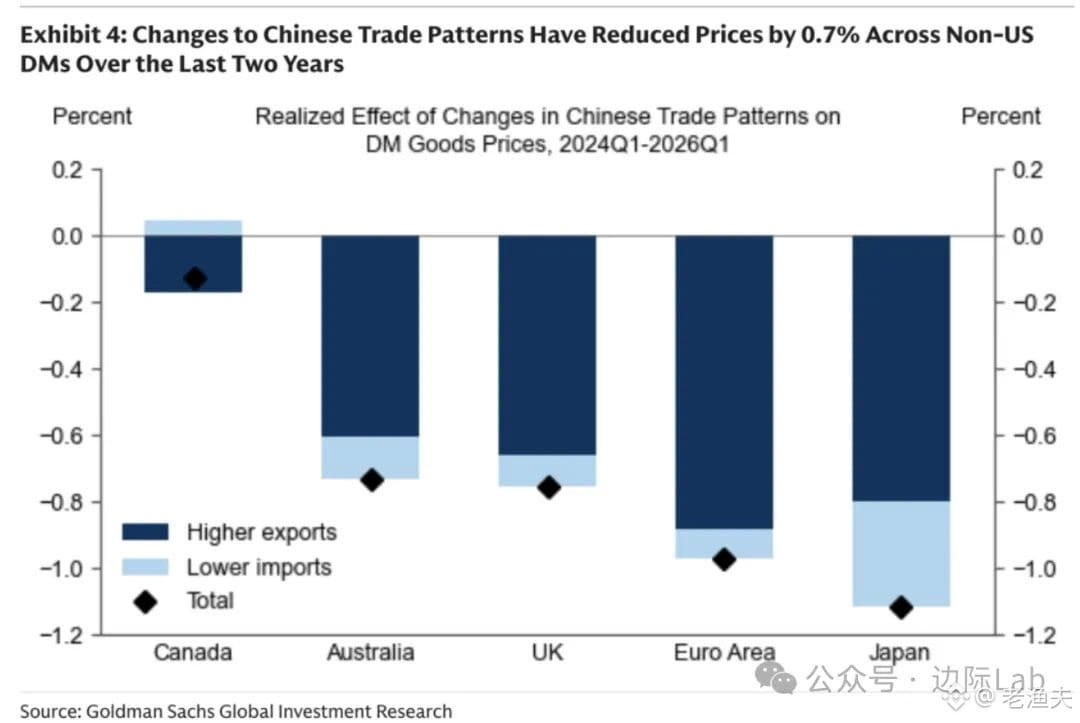
Sejak Q1 2024, ekspansi ekspor Tiongkok + kontraksi impor telah menimbulkan tekanan penurunan harga barang sekitar 0,7% bagi negara-negara maju (kecuali AS)—kedengarannya tidak besar, tetapi setara dengan menekan inflasi umum dan inflasi inti sebesar 0,1–0,2 poin persentase setiap tahun. Ekspansi ekspor menyumbang 0,6 poin persentase, sedangkan kontraksi impor menyumbang 0,1 poin persentase. Karena porsi barang manufaktur Tiongkok yang tinggi, harga di Jepang dan zona euro masing-masing turun 1,1% dan 1,0%; Kanada memiliki hubungan perdagangan yang lebih lemah dengan Tiongkok, sehingga penurunannya hanya 0,2%.
Intinya: transmisi harga perdagangan ke tingkat ritel membutuhkan waktu. Jika surplus transaksi berjalan Tiongkok terus membesar, tekanan penurunan inflasi dalam beberapa kuartal mendatang mungkin akan semakin terasa.
Ini sebenarnya versi baru dari kisah lama—kapasitas produksi Tiongkok meluap secara siklis dan menekan harga barang global. Fenomena serupa juga terlihat pada awal 2000-an, saat itu disebut “Tiongkok mengekspor deflasi”. Bedanya sekarang: bank sentral negara-negara maju baru saja mengalami kepanikan inflasi dan sedang bimbang apakah akan memangkas suku bunga. Jika Tiongkok terus melakukan hal ini, bank sentral Eropa dan Jepang mungkin akan beralih ke kebijakan yang lebih akomodatif lebih cepat—tetapi ini juga berarti pertumbuhan ekonomi mereka semakin bergantung pada permintaan eksternal, sementara permintaan domestik tetap lesu.
Dari sudut pandang lain: kontraksi impor Tiongkok menunjukkan bahwa permintaan domestik masih lemah. Ekspansi ekspor + kontraksi impor = surplus transaksi berjalan yang membesar = tekanan arus keluar modal atau akumulasi cadangan devisa. Ini berdampak pada nilai tukar renminbi dan likuiditas domestik. Jika surplus terus membesar, bank sentral harus mengimbanginya (membeli valuta asing dan menambah basis moneter) atau membiarkan nilai tukar terapresiasi—keduanya ada biayanya.
Pasar kini berfokus pada ekspektasi penurunan suku bunga The Fed, tetapi mungkin mengabaikan bahwa jika Tiongkok terus mengekspor deflasi, kebijakan moneter Eropa dan Jepang mungkin lebih dovish daripada kebijakan AS. Ini akan menimbulkan dampak berantai bagi nilai tukar, komoditas, dan pasar negara berkembang.
Ada pepatah lama: deflasi lebih sulit diatasi daripada inflasi. Laporan Goldman Sachs ini mengingatkan kita bahwa penurunan inflasi global bukan hanya disebabkan oleh lemahnya permintaan, tetapi juga oleh faktor struktural dari sisi penawaran—dan faktor semacam ini sering kali bertahan lebih lama daripada kebijakan bank sentral.
Sejak Q1 2024, ekspansi ekspor Tiongkok + kontraksi impor telah menimbulkan tekanan penurunan harga barang sekitar 0,7% bagi negara-negara maju (kecuali AS)—kedengarannya tidak besar, tetapi setara dengan menekan inflasi umum dan inflasi inti sebesar 0,1–0,2 poin persentase setiap tahun. Ekspansi ekspor menyumbang 0,6 poin persentase, sedangkan kontraksi impor menyumbang 0,1 poin persentase. Karena porsi barang manufaktur Tiongkok yang tinggi, harga di Jepang dan zona euro masing-masing turun 1,1% dan 1,0%; Kanada memiliki hubungan perdagangan yang lebih lemah dengan Tiongkok, sehingga penurunannya hanya 0,2%.
Intinya: transmisi harga perdagangan ke tingkat ritel membutuhkan waktu. Jika surplus transaksi berjalan Tiongkok terus membesar, tekanan penurunan inflasi dalam beberapa kuartal mendatang mungkin akan semakin terasa.
Ini sebenarnya versi baru dari kisah lama—kapasitas produksi Tiongkok meluap secara siklis dan menekan harga barang global. Fenomena serupa juga terlihat pada awal 2000-an, saat itu disebut “Tiongkok mengekspor deflasi”. Bedanya sekarang: bank sentral negara-negara maju baru saja mengalami kepanikan inflasi dan sedang bimbang apakah akan memangkas suku bunga. Jika Tiongkok terus melakukan hal ini, bank sentral Eropa dan Jepang mungkin akan beralih ke kebijakan yang lebih akomodatif lebih cepat—tetapi ini juga berarti pertumbuhan ekonomi mereka semakin bergantung pada permintaan eksternal, sementara permintaan domestik tetap lesu.
Dari sudut pandang lain: kontraksi impor Tiongkok menunjukkan bahwa permintaan domestik masih lemah. Ekspansi ekspor + kontraksi impor = surplus transaksi berjalan yang membesar = tekanan arus keluar modal atau akumulasi cadangan devisa. Ini berdampak pada nilai tukar renminbi dan likuiditas domestik. Jika surplus terus membesar, bank sentral harus mengimbanginya (membeli valuta asing dan menambah basis moneter) atau membiarkan nilai tukar terapresiasi—keduanya ada biayanya.
Pasar kini berfokus pada ekspektasi penurunan suku bunga The Fed, tetapi mungkin mengabaikan bahwa jika Tiongkok terus mengekspor deflasi, kebijakan moneter Eropa dan Jepang mungkin lebih dovish daripada kebijakan AS. Ini akan menimbulkan dampak berantai bagi nilai tukar, komoditas, dan pasar negara berkembang.
Ada pepatah lama: deflasi lebih sulit diatasi daripada inflasi. Laporan Goldman Sachs ini mengingatkan kita bahwa penurunan inflasi global bukan hanya disebabkan oleh lemahnya permintaan, tetapi juga oleh faktor struktural dari sisi penawaran—dan faktor semacam ini sering kali bertahan lebih lama daripada kebijakan bank sentral.