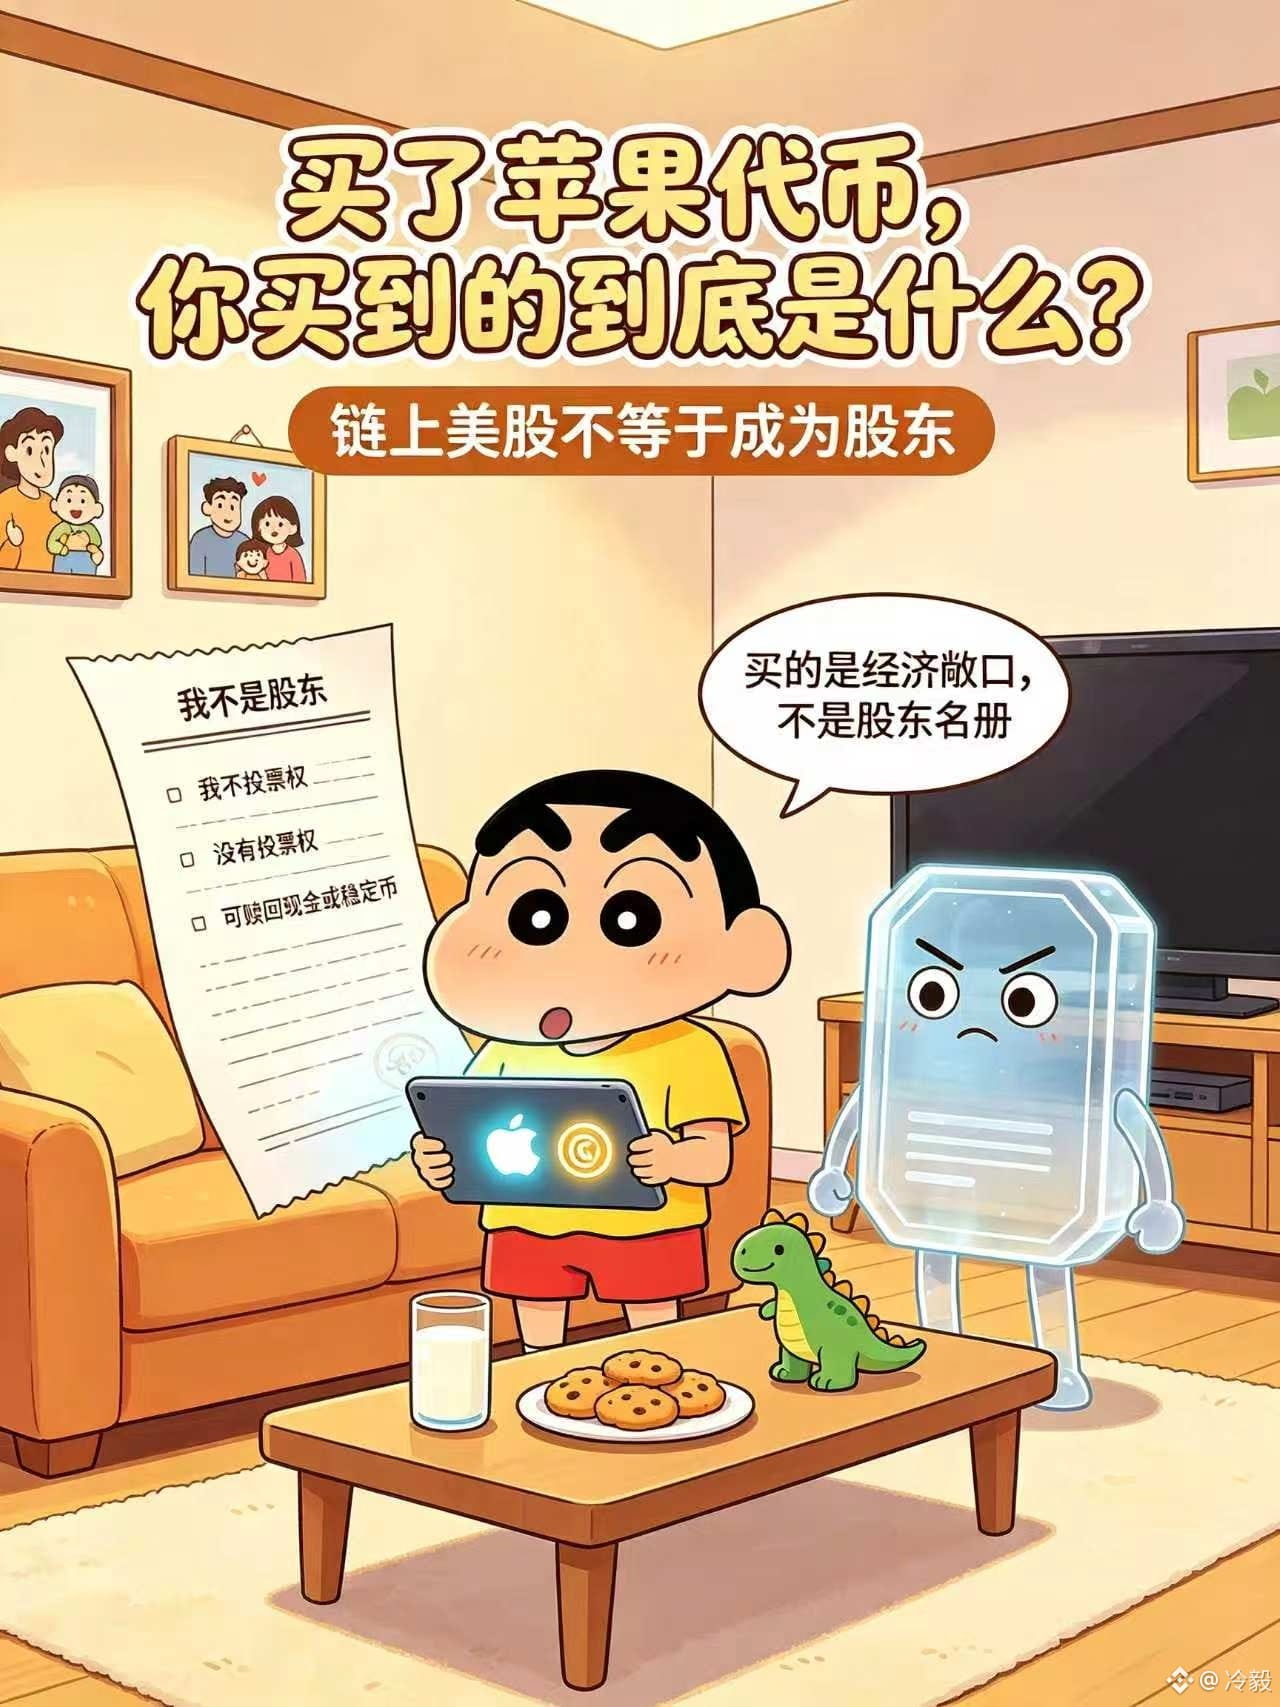
Membeli “token Apple”, yang sebenarnya kamu dapatkan apa?
Saya semula mengira kesalahpahaman terbesar pada token saham adalah apakah harganya akan terlepas dari harga spot. Setelah membaca pernyataan hukum Ondo Stocks, ternyata kesalahpahaman yang lebih besar adalah: ketika melihat $TSLAon , $AAPLon , banyak orang akan mengira diri mereka menjadi pemegang saham Tesla atau Apple.
Nyatanya tidak sesederhana itu. Berdasarkan pengungkapan dari penerbit, jenis token ini adalah note terstruktur yang diterbitkan oleh sebuah perusahaan tujuan khusus (special purpose vehicle) berbasis BVI. Saham yang menjadi acuan dipegang oleh penerbit melalui kustodian broker yang teregulasi; pemegang token mendapatkan hak ekonomi yang terkait dengan harga aset acuan, dividen, dan aksi korporasi, bukan nama di kotak dalam daftar pemegang saham.
Perbedaan keduanya biasanya tidak terlihat. Saat harga naik atau turun, token memang memberi kamu eksposur ekonomi yang mirip seperti memegang saham, dan dividen juga akan dihitung sebagai bagian dari imbal hasil. Namun ketika menyangkut pemungutan suara, pengungkapan informasi, atau keputusan perusahaan, hak-hak itu tidak ikut “masuk ke dompet” bersama token. Penerbit menuliskannya dengan sangat gamblang: pemegang dapat menebus uang tunai atau stablecoin sesuai nilai aset acuan pada saat itu, tetapi tidak memiliki hak suara pemegang saham, hak informasi, atau hak pemegang saham lainnya.
Menurut saya, justru inilah bagian yang paling perlu dijelaskan secara jelas dalam tokenisasi saham. Di blockchain, aktivitas jual-beli, transfer, dan penyelesaian dibuat lebih ringan—tetapi isu hukum “siapa pemegang saham” tidak hilang. Isu itu hanya membungkus ulang sebagian hasil ekonomi yang sebelumnya ditampung oleh rekening pialang, menjadi sebuah note yang dapat dipindahtangankan.
Jadi, nanti ketika melihat istilah “saham AS di chain (on-chain)”, saya tidak akan langsung melihat seberapa banyak aset baru yang ditawarkan. Saya akan lebih dulu menanyakan tiga hal: siapa yang berutang uang itu kepada saya, siapa yang mengelola aset acuan, dan ketika ada dividen, stock split, atau merger, seperti apa kontrak benar-benar menyerahkan hasilnya kepada saya. Setelah hal-hal ini dipahami, barulah kita tahu apakah yang kita beli adalah saham, eksposur harga, atau justru produk keuangan lain.