

Pada 27 Juli, @Hertzflow_xyz meluncurkan 4 HzV Vaults di testnet: Bluechip Crypto, Degen Basket, Tech Giants, dan Macro.
Dua hari kemudian, tim kembali mengatur ulang data testnet dan memperbarui kontrak. Alasannya adalah untuk persiapan mainnet.
Jika dua pembaruan ini dilihat bersama, fokus HertzFlow saat ini sudah sangat jelas: sebelum mainnet menampung dana nyata, terlebih dahulu menjalankan struktur tentang bagaimana likuiditas masuk ke pasar, bagaimana risiko dibagi, dan bagaimana membentuk kombinasi yang berbeda.
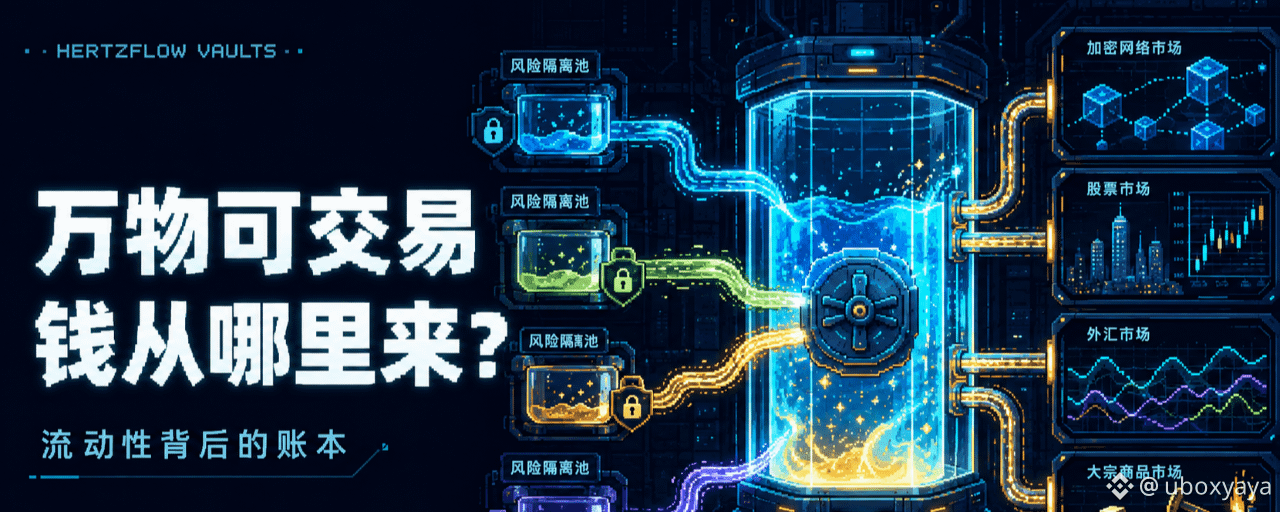
Banyak orang pertama kali melihat Vault, lalu perhatian mereka berhenti pada APY. Namun di HertzFlow, hal yang lebih layak untuk dipelajari dari Vault adalah bagaimana Vault mengorganisasi likuiditas untuk sebuah protokol leverage yang terus dapat menambah pasar transaksi.
Pasar bisa dibuat dengan cepat, tetapi likuiditas tidak bisa muncul begitu saja
HertzFlow memungkinkan pengguna memperdagangkan aset seperti kripto, valuta asing, komoditas, dan saham, serta berencana mendukung pembuatan pasar perdagangan untuk setiap aset yang punya kuotasi Oracle.
“Membuat pasar” terlihat sangat mudah di materi pengenalan produk, namun ketika benar-benar dijalankan akan muncul masalah nyata: setiap kali menambah satu pair, diperlukan likuiditas yang sesuai untuk menampung posisi.
Tanpa cukup dana untuk pihak lawan, meskipun data harga dan halaman transaksi sudah siap, pasar akan sulit berjalan secara stabil. Besar ukuran posisi akan dibatasi, dan pada kondisi pasar ekstrem risikonya juga akan menjadi lebih terkonsentrasi.
HertzFlow menggunakan mode RFQ dan sistem harga dari Oracle; transaksi pengguna tidak bergantung pada order book tradisional yang kebetulan memiliki order berlawanan arah, melainkan ditampung oleh pool likuiditas untuk menangani eksposur transaksi.
Ini memungkinkan pasar mencakup lebih banyak aset, sekaligus memindahkan sebagian risiko ke sisi LP.
Saat trader memperoleh profit, keuntungan harus dibayar dari pool likuiditas yang sesuai; saat trader mengalami kerugian, kerugian tersebut masuk ke dalam pool. Imbal hasil yang diterima LP berasal dari aktivitas transaksi yang nyata, sekaligus menanggung dampak dari total profit trader, volatilitas pasar yang tajam, dan perubahan tingkat pemanfaatan dana.
Karena itu, untuk memperluas jumlah pasar, HertzFlow tidak bisa hanya menambah halaman perdagangan. Ia juga butuh struktur likuiditas yang dapat terus menyerap dana, mendiversifikasi eksposur, dan membatasi risiko dari pasar tunggal.
Pool, Market, dan Vault pada dasarnya sedang menyelesaikan hal ini.
Pool, Market, dan Vault menangani masalah pada tingkat yang berbeda
Pool HertzFlow ditujukan untuk pasar aset tertentu; setiap pool memiliki dana dan manajemen risiko yang relatif independen.
Jika pengguna hanya ingin menyediakan likuiditas untuk satu pasar tertentu, mereka bisa langsung memilih Pool yang sesuai. Keuntungannya adalah eksposur menjadi jelas: pasar mana yang menghasilkan profit dan pasar mana yang mengalami kerugian relatif lebih mudah untuk dinilai.
Namun setelah jumlah pasar meningkat, LP biasa akan sulit terus menganalisis volume transaksi setiap pool, tingkat pemanfaatan dana, untung-rugi trader, serta perubahan risiko.
Untuk itu, HertzFlow menambahkan Market dan Vault.
Situs resmi mendeskripsikan Market sebagai alat likuiditas bergaya ETF untuk suatu jenis aset. Pengguna tidak perlu hanya memilih satu pasangan transaksi; mereka bisa menyediakan likuiditas untuk sekelompok pasar yang berdekatan.
Vault menambah satu lapisan lagi: mengombinasikan beberapa Pool berdasarkan suatu strategi. Setelah pengguna menyelesaikan satu kali deposit, mereka akan mendapatkan rangkaian eksposur pasar; di masa depan, Curator Vault juga akan memungkinkan manajer pihak ketiga mengalokasikan likuiditas tingkat pool sesuai strategi.
Ketiga lapisan struktur ini bisa dipahami secara sederhana sebagai:
Pool bertanggung jawab untuk pasar tunggal, Market bertanggung jawab untuk satu kategori aset, dan Vault bertanggung jawab untuk strategi alokasi dana.
Dari sudut pandang protokol, mereka menyelesaikan masalah granularitas likuiditas. Dana bisa masuk dengan presisi ke satu pasar tertentu, atau bisa dikombinasikan berdasarkan kategori aset atau strategi.
Dari sudut pandang pengguna, mereka menawarkan pilihan manajemen dengan tingkat yang berbeda. Mereka yang mau melakukan riset sendiri bisa langsung memilih Pool; yang tidak ingin sering melakukan penyesuaian bisa memilih Vault.
Empat Vault, pada dasarnya adalah empat anggaran risiko
Keempat Vault yang diluncurkan di testnet masing-masing adalah Bluechip Crypto, Degen Basket, Tech Giants, dan Macro.
Nama-nama tersebut secara permukaan tampak hanya mengelompokkan aset, tetapi pada dasarnya yang terkait adalah empat jenis anggaran risiko yang berbeda.
Bluechip Crypto cenderung berfokus pada aset kripto arus utama; Degen Basket ditujukan untuk pasar dengan volatilitas lebih tinggi; Tech Giants memberikan eksposur terkait saham teknologi; sementara Macro mengarahkan perhatian ke valuta asing, komoditas, atau aset makro.
Vault membantu pengguna mengurangi pekerjaan memilih Pool satu per satu, tetapi tidak menghilangkan risiko. Risikonya hanya berpindah dari “memilih pasar tunggal yang mana” menjadi “memilih satu set kombinasi dan cara pengelolaannya”.
Ini berarti saat pengguna melihat Vault, mereka tidak boleh hanya membandingkan APY yang ada di halaman.
Selain itu, perlu dilihat pasar apa saja yang termasuk di dalamnya, bagaimana bobot tiap pasar dialokasikan, seberapa sering dana diubah, korelasi antar aset yang berbeda, serta bagaimana tingkat hasil dihitung ketika Vault mengalami kerugian yang belum terealisasi.
Misalnya, sebuah Vault yang berisi beberapa token dengan volatilitas tinggi terlihat terdiversifikasi ke pasar yang berbeda, tetapi ketika harga turun, aset-aset ini bisa mengalami volatilitas besar secara bersamaan. Memegang banyak aset secara nominal tidak selalu menghasilkan diversifikasi yang efektif.
Tech Giants atau Macro juga punya masalah masing-masing. Waktu trading di wilayah berbeda, metode pembaruan Oracle, penutupan saat hari libur, dan berita makro mendadak dapat memengaruhi harga serta kontrol risiko.
Vault mengurangi kompleksitas operasional dan juga meningkatkan pentingnya pemahaman pengguna mengenai aturan kombinasi.
APY hanyalah hasil, sedangkan untung-rugi trader adalah variabel
Imbal hasil produk pendapatan biasa bisa berasal dari bunga pinjaman, insentif staking, atau subsidi token. Dana HertzFlow Vault masuk ke pasar perdagangan dengan leverage, sehingga berperan sebagai likuiditas bagi pihak lawan.
Dokumentasi resmi sangat lugas: saat trader rugi, pool bertambah; saat trader untung, pool menyusut.
Imbal hasil jangka panjang juga akan dipengaruhi oleh biaya transaksi, tingkat pemanfaatan dana, dan performa keseluruhan trader di berbagai pasar. Oleh karena itu, APY historis yang ditampilkan di halaman hanya mencerminkan hasil untuk periode tertentu di masa lalu dan tidak bisa langsung mewakili imbal hasil di masa depan.
Jika dalam jangka pendek sebuah pasar mengalami banyak keuntungan dari trader, nilai bersih Vault mungkin turun; jika dana mengalir dalam jumlah besar tetapi kebutuhan transaksi nyata tidak ikut meningkat, dana tambahan juga bisa mengencerkan efisiensi dana.
Hal ini membuat HzV lebih mirip kumpulan dana pihak lawan yang dikelola secara otomatis, bukan akun tabungan stabil dalam pengertian umum.
Indikator yang perlu diperhatikan pengguna tidak seharusnya hanya APY; juga harus mencakup eksposur pasar Vault, laba rugi yang sudah terealisasi dan belum terealisasi, tingkat pemanfaatan dana, pendapatan biaya, kapasitas maksimum, serta aturan penarikan.
Terutama pada kondisi pasar yang ekstrem, pool likuiditas perlu menyisihkan dana untuk membayar profit trader; jumlah yang bisa ditarik pengguna mungkin terbatas. Ada batasan antara imbal hasil tinggi dan likuiditas—tidak bisa hanya melihat salah satu sisinya.
Vault menentukan sejauh mana HertzFlow bisa memperluas pasar
HertzFlow berharap agar aset yang didukung lebih banyak Oracle bisa masuk ke perdagangan leverage on-chain. Apakah arah ini bisa diwujudkan sangat bergantung pada apakah likuiditas mampu mengikuti ekspansi pasar.
Jika setiap kali menambah satu aset, harus lagi mencari kumpulan LP independen dari nol, ekspansi pasar akan sangat lambat. Vault bisa mengalokasikan satu jumlah dana ke banyak Pool, lalu melayani pengguna dengan preferensi risiko berbeda melalui kombinasi yang berbeda.
Curator Vault memperbesar kemampuan ini. Tim profesional bisa merancang bobot pasar dan strategi dana mereka sendiri; pengguna biasa memilih manajer sesuai preferensi risiko.
Dengan demikian, yang diberikan HertzFlow bukan hanya antarmuka perdagangan, tetapi juga sebuah kerangka penerbitan dan manajemen likuiditas. Setelah pasar baru dibuat, pasar tersebut bisa dimasukkan ke Market atau Vault tertentu untuk mendapatkan sumber dana yang lebih stabil.
Namun apakah struktur ini bisa berjalan di mainnet, masih bergantung pada beberapa hal.
Pertama, apakah bobot Vault dan catatan rebalancing cukup transparan; kedua, apakah risiko dari satu pasar dapat diisolasi agar tidak memengaruhi pool lain; ketiga, ketika Curator melakukan kesalahan penilaian, bagaimana tanggung jawab dan batasannya dibagi; keempat, apakah mekanisme Oracle, likuidasi, dan penarikan pada kondisi pasar ekstrem dapat berjalan normal.
Pertanyaan-pertanyaan ini hanya bisa dijawab dengan lebih andal setelah mainnet terhubung ke dana dan volume transaksi yang nyata.
Sebelum mainnet, reset data lebih patut diperhatikan daripada dugaan dari airdrop
HertzFlow telah mereset data testnet pada 29 Juli dan memperbarui kontrak; pihak resmi menjelaskan bahwa ini merupakan bagian dari persiapan untuk mainnet.
Ini menunjukkan produk telah memasuki tahap pengujian yang baru, tetapi saat ini belum ada informasi cukup untuk membuktikan bahwa mainnet sudah benar-benar diluncurkan, dan belum ada konfirmasi resmi bahwa interaksi di testnet pasti terkait dengan airdrop di masa depan.
Memahami peringkat testnet, volume transaksi, atau data undangan langsung sebagai kepastian hadiah tidaklah tepat.
Saat ini, yang lebih layak dilakukan adalah pengalaman lengkap dalam bertransaksi, hubungan antara Pool dan Vault, mengamati apakah produk stabil setelah peningkatan kontrak, dan bagaimana tim menangani masalah yang terungkap dalam pengujian sebelumnya.
Jika hanya untuk menyimpan jejak interaksi, frekuensi dan risiko dompet bisa dikendalikan; tetapi jika ingin benar-benar memahami HertzFlow, Vault mungkin lebih bernilai untuk riset dibanding terus-menerus melakukan refresh volume transaksi.
Pendapat saya
HzV tidak semencolok “leverage maksimum 1000x”, tetapi lebih menentukan berapa banyak pasar yang bisa ditopang oleh HertzFlow di masa depan.
Perdagangan leverage bertugas menarik pengguna, Pool bertugas menampung eksposur transaksi, dan Vault bertugas mengorganisasi likuiditas yang tersebar menjadi rangkaian strategi yang bisa dipilih. Apakah ketiganya bisa bekerja sama dengan mulus akan menentukan apakah setelah ekspansi protokol muncul masalah dana yang terlalu terpecah.
Empat Vault testnet yang baru diluncurkan setidaknya membuat rancangan ini berpindah dari sekadar dokumen menjadi halaman produk yang bisa dieksekusi.
Namun APY testnet, performa portofolio, dan kapasitas dana tidak bisa langsung diekstrapolasi ke mainnet. Saat dana riil masuk, Vault juga harus menghadapi skenario seperti trader yang terus meraih profit, meningkatnya korelasi pasar, likuiditas yang terkonsentrasi keluar, serta anomali Oracle.
Jadi penilaian saya terhadap HertzFlow saat ini cukup hati-hati: arah produknya punya kebutuhan yang nyata, struktur produknya juga lebih lengkap daripada sekadar menambah pasangan perdagangan, tetapi performa di mainnet masih perlu diverifikasi dengan data yang benar.
Sebuah protokol yang bisa membuat banyak pasar—pada akhirnya yang tidak hanya ditentukan oleh jumlah pasar.
Siapa yang bisa terus menyediakan likuiditas untuk pasar-pasar ini, siapa yang bisa menjelaskan dengan jelas keuntungan dan risikonya—dialah yang punya kesempatan untuk mengubah slogan “setiap aset bisa diperdagangkan” menjadi produk yang benar-benar berjalan dalam jangka panjang.