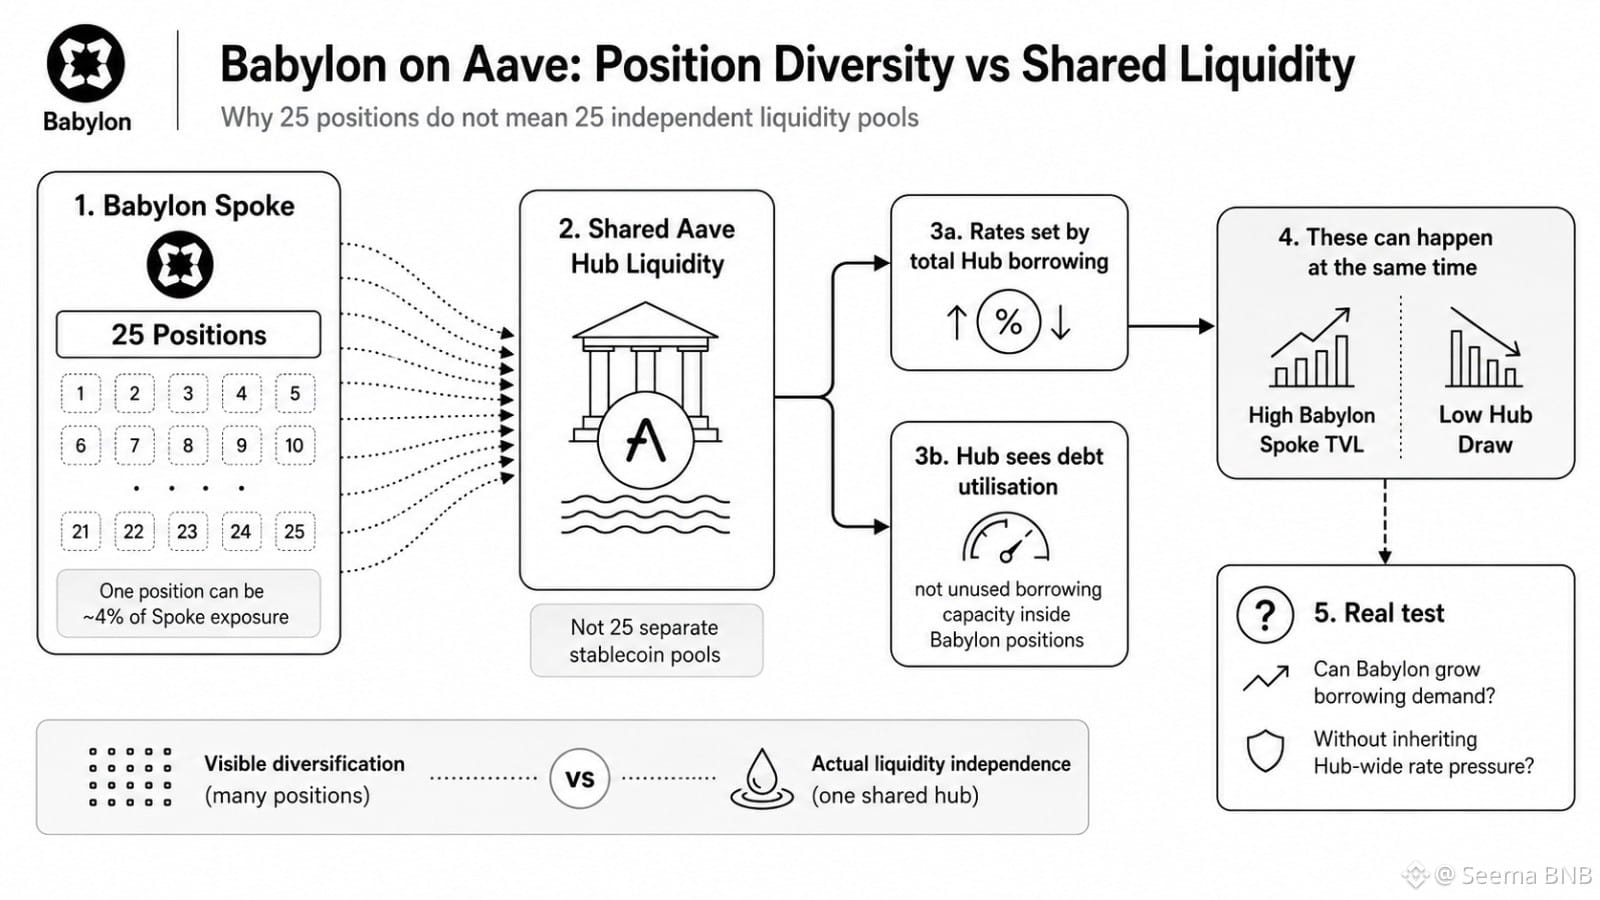
Sekilas, Babylon terlihat lebih terdiversifikasi ketika saya menghitung 25 posisi, lalu terlihat kurang terdiversifikasi ketika saya menelusuri likuiditasnya kembali ke Hub Aave. @BabylonLabs_io
Inti yang jelas adalah satu posisi hanya dapat mewakili 4% eksposur Spoke. Itu terlihat sehat di dasbor. Namun persentase itu mengatakan sedikit tentang dari mana kondisi pinjaman berasal.
25 posisi tersebut tidak menciptakan 25 kumpulan stablecoin independen. Mereka masih bergantung pada satu sumber likuiditas di lapisan Hub. Jadi jaminan BABY dapat didistribusikan, sementara suku bunga tetap dibentuk oleh setiap peminjam yang menarik dana dari Hub.
Itulah perilaku yang tersembunyi.
Aave melihat utilisasi utang, bukan kapasitas pinjaman yang tidak terpakai yang duduk tenang di dalam posisi Babylon. Spoke karenanya bisa menampilkan TVL yang tinggi sementara penarikan Hub tetap rendah. Kelemahan tertentu di sini adalah hal yang normal; jaminan yang didepositkan tidak perlu langsung berubah menjadi utang.
Tapi apa ujian sebenarnya? Bisakah Babylon menarik peminjam tanpa membuat mereka mewarisi tekanan suku bunga yang diciptakan di tempat lain? Apakah keragaman posisi meningkatkan ketahanan, atau lebih banyak hanya mendistribusikan label eksposur?
Saya tidak membaca likuiditas bersama sebagai cacat dengan sendirinya. Namun, BABY perlu membuktikan bahwa pertumbuhan jaminan yang terlihat dapat berubah menjadi permintaan pinjaman yang berguna tanpa kehilangan kendali atas kondisi yang benar-benar dirasakan pengguna. #baby $BABY
Inti yang jelas adalah satu posisi hanya dapat mewakili 4% eksposur Spoke. Itu terlihat sehat di dasbor. Namun persentase itu mengatakan sedikit tentang dari mana kondisi pinjaman berasal.
25 posisi tersebut tidak menciptakan 25 kumpulan stablecoin independen. Mereka masih bergantung pada satu sumber likuiditas di lapisan Hub. Jadi jaminan BABY dapat didistribusikan, sementara suku bunga tetap dibentuk oleh setiap peminjam yang menarik dana dari Hub.
Itulah perilaku yang tersembunyi.
Aave melihat utilisasi utang, bukan kapasitas pinjaman yang tidak terpakai yang duduk tenang di dalam posisi Babylon. Spoke karenanya bisa menampilkan TVL yang tinggi sementara penarikan Hub tetap rendah. Kelemahan tertentu di sini adalah hal yang normal; jaminan yang didepositkan tidak perlu langsung berubah menjadi utang.
Tapi apa ujian sebenarnya? Bisakah Babylon menarik peminjam tanpa membuat mereka mewarisi tekanan suku bunga yang diciptakan di tempat lain? Apakah keragaman posisi meningkatkan ketahanan, atau lebih banyak hanya mendistribusikan label eksposur?
Saya tidak membaca likuiditas bersama sebagai cacat dengan sendirinya. Namun, BABY perlu membuktikan bahwa pertumbuhan jaminan yang terlihat dapat berubah menjadi permintaan pinjaman yang berguna tanpa kehilangan kendali atas kondisi yang benar-benar dirasakan pengguna. #baby $BABY