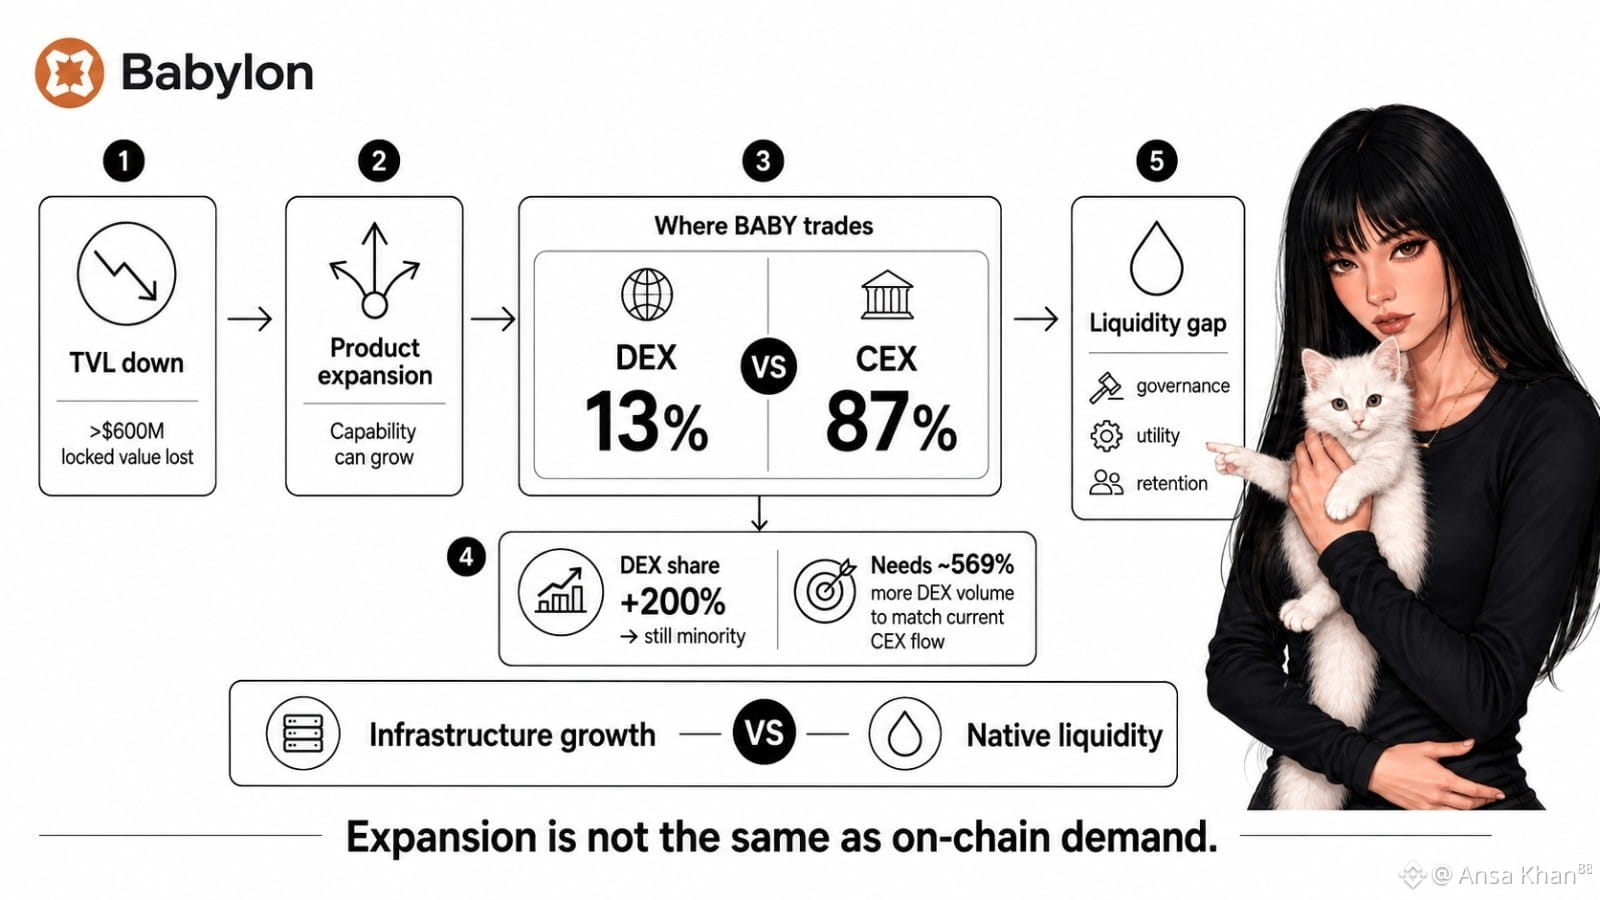
Saya melihat masalah likuiditas Babylon setelah menempatkan nilai yang terkunci berdampingan dengan jalur perdagangan aktual token tersebut.
Poin yang jelas adalah bahwa kehilangan lebih dari $600 juta dalam nilai terkunci terlihat mengkhawatirkan. Tetapi angka itu saja masih lemah. Ekspansi produk dapat terus berlangsung saat TVL menyusut, karena kemampuan teknis tidak serta-merta menjadi permintaan.
Sinyal yang lebih sulit adalah di mana penemuan harga BABY terjadi.
DEX hanya menangani sekitar 13% volume BABY, sedangkan bursa terpusat menguasai 87% sisanya. Bahkan kenaikan 200% pada porsi DEX pun tetap akan menyisakan sebagian besar aktivitas pada jalur terpusat. Untuk menyamai arus terpusat saat ini, dibutuhkan sekitar 569% volume DEX lebih banyak, dengan asumsi aktivitas CEX tidak turun.
Sebagian kelemahan di sini adalah hal yang wajar. Likuiditas on-chain sering berkembang lebih lambat dibanding listing, integrasi, dan pengumuman produk.
Tapi apa ujian yang sebenarnya? Bisakah Babylon mengubah penggunaan protokol menjadi likuiditas native yang lebih dalam, atau akankah token tetap bergantung pada order book eksternal sementara ekosistem berkembang di tempat lain?
Hal ini penting karena tata kelola (governance), kegunaan (utility), dan retensi pengguna menjadi lebih sulit untuk dipercaya ketika pasar utama token berada di luar sistem yang seharusnya didukung.
Saya tidak membaca kontraksi sebagai kegagalan. Namun, kekuatan infrastruktur tanpa adanya permintaan on-chain adalah celah yang belum ditutup oleh Babylon.
@BabylonLabs_io $BABY #baby
Poin yang jelas adalah bahwa kehilangan lebih dari $600 juta dalam nilai terkunci terlihat mengkhawatirkan. Tetapi angka itu saja masih lemah. Ekspansi produk dapat terus berlangsung saat TVL menyusut, karena kemampuan teknis tidak serta-merta menjadi permintaan.
Sinyal yang lebih sulit adalah di mana penemuan harga BABY terjadi.
DEX hanya menangani sekitar 13% volume BABY, sedangkan bursa terpusat menguasai 87% sisanya. Bahkan kenaikan 200% pada porsi DEX pun tetap akan menyisakan sebagian besar aktivitas pada jalur terpusat. Untuk menyamai arus terpusat saat ini, dibutuhkan sekitar 569% volume DEX lebih banyak, dengan asumsi aktivitas CEX tidak turun.
Sebagian kelemahan di sini adalah hal yang wajar. Likuiditas on-chain sering berkembang lebih lambat dibanding listing, integrasi, dan pengumuman produk.
Tapi apa ujian yang sebenarnya? Bisakah Babylon mengubah penggunaan protokol menjadi likuiditas native yang lebih dalam, atau akankah token tetap bergantung pada order book eksternal sementara ekosistem berkembang di tempat lain?
Hal ini penting karena tata kelola (governance), kegunaan (utility), dan retensi pengguna menjadi lebih sulit untuk dipercaya ketika pasar utama token berada di luar sistem yang seharusnya didukung.
Saya tidak membaca kontraksi sebagai kegagalan. Namun, kekuatan infrastruktur tanpa adanya permintaan on-chain adalah celah yang belum ditutup oleh Babylon.
@BabylonLabs_io $BABY #baby