


Beberapa hari lalu saya melihat sebuah data yang menunjukkan bahwa jumlah percakapan tentang topik Bitcoin dan Ethereum di platform media sosial (X) saat ini telah turun ke level terendah sejak tahun 2020. Untuk Bitcoin, jumlah penyebutannya turun hingga sekitar 130 ribu kali, sedangkan untuk Ethereum turun hingga sekitar 40 ribu kali. Seperti yang terlihat pada gambar di bawah.
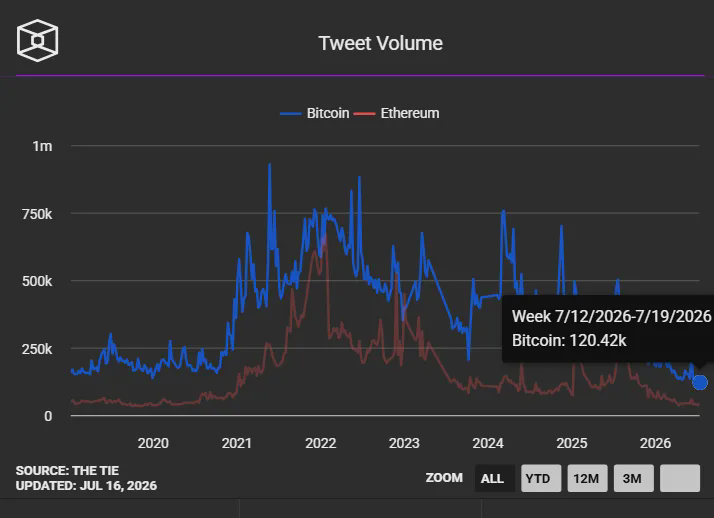
Tahun 2020 juga bertepatan dengan fase pasar beruang (pada 2020, pasar beruang masih menjelang akhir, dan pada 2021 kita mulai memasuki pasar bull besar). Saat itu, institusi di Wall Street belum sepenuhnya masuk ke dunia kripto. Pada dasarnya juga tidak ada institusi yang benar-benar mengurus semacam spot ETF. Dana/entitas keuangan kripto juga masih sangat terbatas (waktu itu yang cukup terkenal terutama adalah Grayscale, dan MicroStrategy—mereka baru mulai mencoba membeli Bitcoin). Sekarang, lebih dari 6 tahun telah berlalu. Partisipasi investor institusional makin meluas: RWA, saham tokenisasi, dan stablecoin—semuanya setiap hari muncul di pemberitaan populer yang berkaitan dengan institusi. Namun, tingkat diskusi para investor ritel justru langsung kembali ke level sekitar sebelum dan sesudah 2020. Partisipasi institusi makin panas, sedangkan diskusi ritel makin dingin. Perbandingan seperti ini bukankah menarik?
Tapi jika dilihat dari sudut pandang lain, ini mungkin juga bukan hal yang buruk. Berdasarkan pola sejarah, ketika orang-orang yang memilih diam semakin banyak, justru itu sering menandakan kita sudah berada pada fase bawah di rentang siklus. Selama pasar masih terus bergerak, kemungkinan “fajar” bull market baru tidak akan terlalu jauh.
1. Apakah rebound di bawah data makro ini bisa berlanjut?
Di artikel sebelumnya, saat kita membahas data Non-Farm (AS), kita juga menyebutkan bahwa ada dua faktor/data makro yang sedang paling mendapat perhatian pasar belakangan ini: satu adalah data CPI yang diumumkan pada tanggal 14, dan yang kedua adalah rapat FOMO di akhir bulan. Jika kondisi pekerjaan mulai melunak bersamaan dengan inflasi yang juga mereda, maka ekspektasi kenaikan suku bunga The Fed akan semakin melemah, dan aset berisiko seperti Bitcoin mungkin mendapat peluang rebound secara bertahap.
Berdasarkan data CPI yang sudah diumumkan, CPI bulan Juni turun 0,4% secara bulanan (month-on-month) (penurunan bulanan terbesar sejak April 2020). Secara tahunan (year-on-year), turun dari 4,2% di bulan Mei menjadi 3,5% (lebih rendah dari ekspektasi pasar 3,8%). Dari sisi data, tekanan inflasi sudah jelas mereda. Sementara itu, CPI inti (tanpa makanan dan energi) naik 2,6% secara tahunan, dan CPI inti secara bulanan tetap (stagnan).
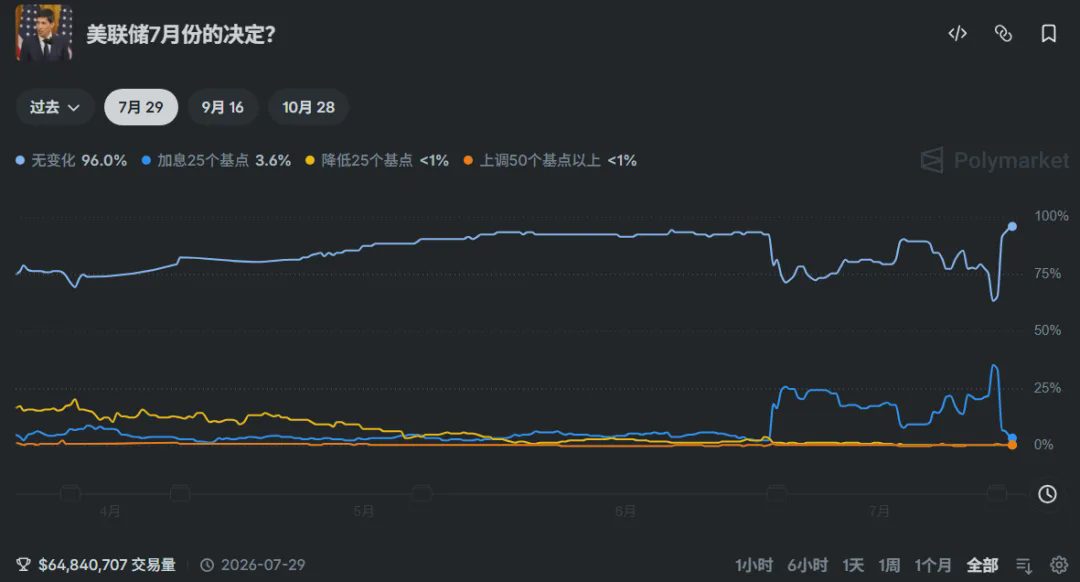
Secara ringkas, karena tekanan inflasi mereda, ekspektasi pasar terhadap kenaikan suku bunga The Fed dalam jangka pendek akan semakin melemah. Berdasarkan prediksi order book di Polymarket, probabilitas The Fed menaikkan suku bunga pada bulan Juli (25bps) turun dari 35% menjadi 3,6% sekarang. Ini bisa dipahami langsung sebagai: dalam jangka pendek The Fed tidak akan menaikkan suku bunga.
Namun tepat setelah pengumuman data CPI, Ketua The Fed Wos (Powell) juga hadir dalam sidang dengar pendapat di Kongres. Dari isi pembicaraannya, sepertinya dia kembali “menyiram pendingin” suasana di pasar. Wos tetap pada sikap sebelumnya: tidak akan memberi petunjuk atau sinyal langkah selanjutnya lebih awal. Ketika ditanya tentang data CPI terbaru, terkait sentimen optimistis pasar terhadap interpretasi data CPI, Wos sangat tegas mengeluarkan pernyataannya: “that is not my view” (saya tidak berpikir begitu).
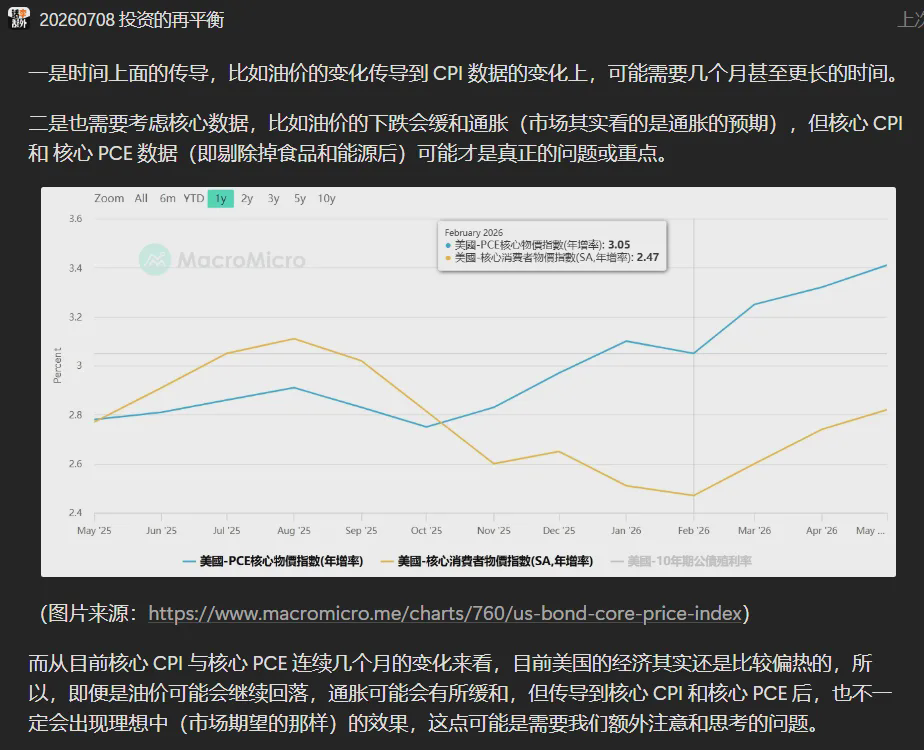
Sebenarnya di artikel sebelumnya (8 Juli) kita juga membahas bahwa mungkin perlu lebih memperhatikan perubahan data inti. Melihat dari perubahan CPI inti dan PCE inti yang terus berlanjut beberapa bulan terakhir, kondisi ekonomi AS saat ini masih cenderung “panas”. Jadi sekalipun harga minyak mungkin terus turun dan inflasi mungkin mereda, setelah efeknya menular ke CPI inti dan PCE inti, belum tentu akan muncul hasil yang ideal (sesuai harapan pasar). Ini mungkin hal yang perlu kita perhatikan dan pikirkan tambahan.
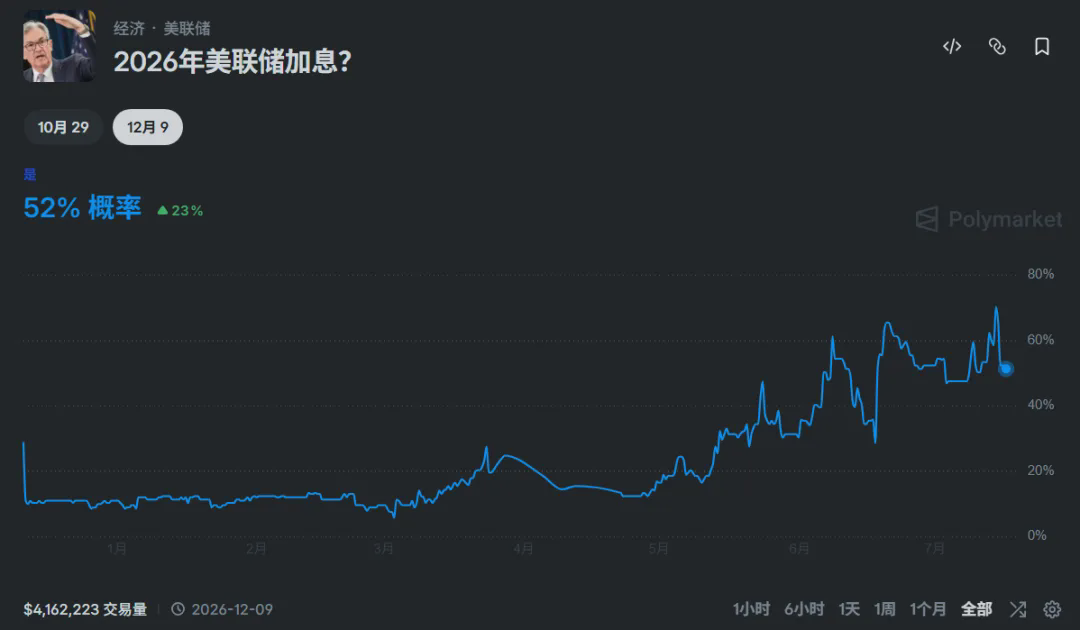
Intinya begini: data CPI terbaru sepertinya memberi sinyal bahwa pasar menganggap dalam jangka pendek The Fed seharusnya tidak akan menaikkan suku bunga. Namun pernyataan dari Wosh (Powell) seolah juga menyampaikan kepada pasar: jangan berharap The Fed langsung mengubah panduan atau memberi sinyal hanya karena data satu-dua bulan ini. Dan dari order book terkait di Polymarket, probabilitas minimal setahun sampai akhir tahun akan ada kenaikan suku bunga setidaknya sekali saat ini 52% (lebih rendah dari 71% sebelum pengumuman CPI). Berikut gambarnya.
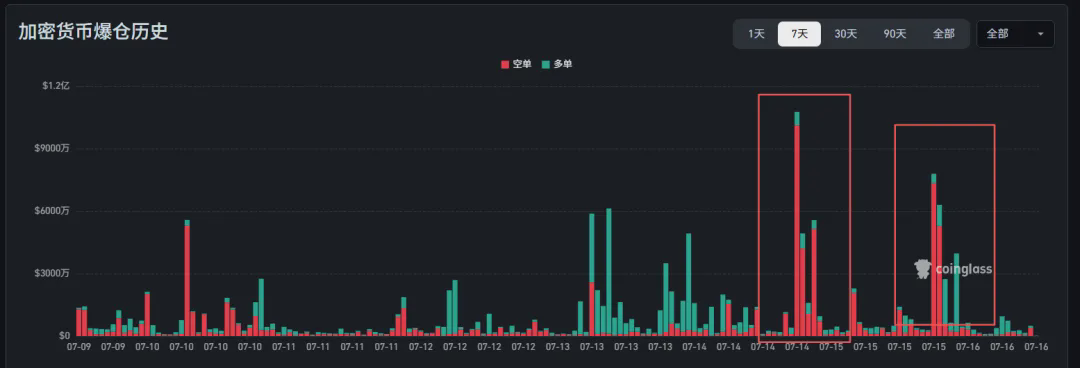
Kemungkinan juga dipengaruhi faktor makro tersebut. Setelah data CPI diumumkan, harga Bitcoin langsung memantul cepat dari 62 ribu dolar menjadi 65 ribu dolar, dan Ethereum dari sekitar 1.700 dolar naik ke 1.900 dolar. Dan dalam proses rebound itu, sekitar 300 juta dolar posisi short langsung terpaksa likuidasi (dibabat). Sepertinya beberapa hari ini yang paling “terluka” adalah pihak short. Berikut gambarnya.
Tapi apa pun itu, data CPI yang diumumkan tanggal 14 juga akan menjadi salah satu poin data penting untuk rapat FOMO di akhir bulan (28–29 Juli). Kini masih tersisa dua minggu sebelum rapat FOMO akhir bulan. Nanti kita mungkin akan menghadapi perubahan sinyal makro baru. Untuk pertanyaan apakah rebound akibat data makro kali ini bisa berlanjut, kita masih punya waktu dua minggu untuk menunggu dan mengamati. Dan selama periode ini, minimal dalam jangka pendek, semua orang masih bisa “lanjut mainkan” (saham AS tetap heboh, kripto tetap berfluktuasi).
2. Bagaimana menilai apakah sebuah proyek itu bagus atau tidak?
Di beberapa artikel terbaru, kami sudah membahas Robinhood (HOOD). Jadi ada beberapa teman yang meninggalkan pertanyaan di balik layar: “Kenapa kamu melihat Robinhood secara positif? Bagaimana menilai apakah sebuah proyek itu bagus atau tidak?”
Jadi, selanjutnya kita bahas secara lebih spesifik isi komentar tersebut:
Dalam cara menilai apakah sebuah proyek itu bagus atau tidak, sebenarnya kita sudah membahas beberapa metodologi di seri artikel kami sebelumnya. Pada tahap yang lebih awal, kami mengevaluasi atau menilai potensi sebuah proyek dengan membuat dan menggunakan “tabel riset proyek” buatan sendiri. Lalu seiring makin populernya alat AI (ChatGPT, Gemini, Grok, dll.), bahkan muncul juga alat AI seperti asksurf yang memang dikhususkan untuk proyek kripto. Akhirnya, meriset sebuah proyek jadi hal yang relatif lebih mudah. Jadi, fokus sekarang sebenarnya sudah bergeser dari “bertanya” menjadi “melihat”: apakah kamu bersedia meluangkan sedikit waktu dan energi untuk benar-benar melihat/memantau proyek itu.
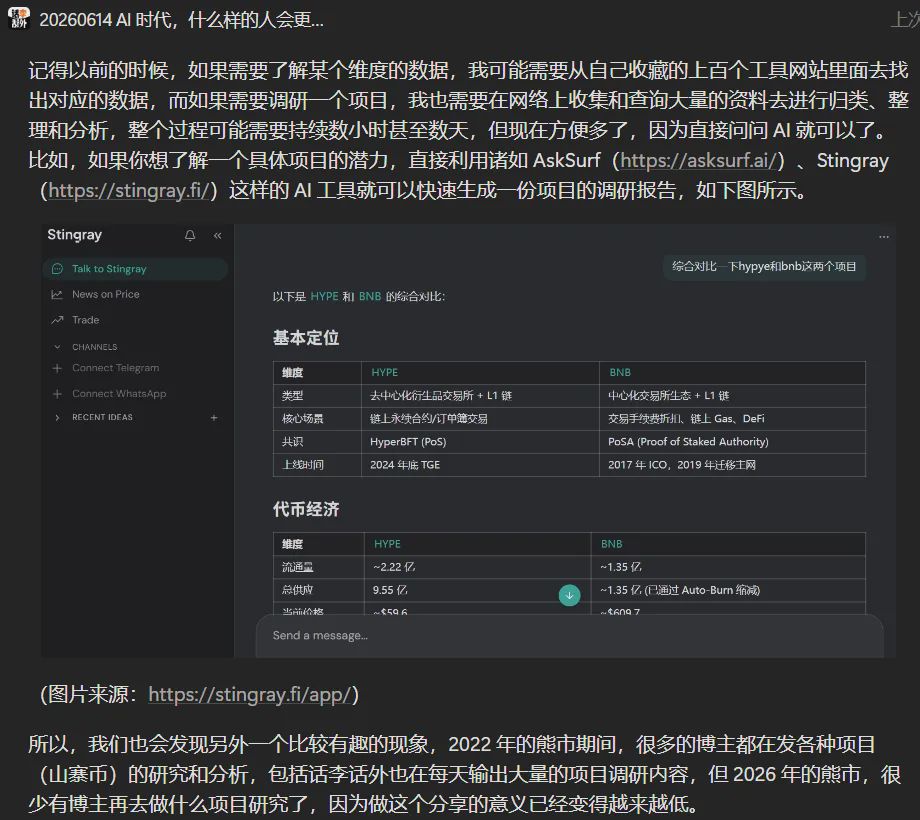
Tentu saja, pengambilan, pengorganisasian, dan analisis data/proyek juga merupakan aspek dasar yang sangat penting. Selain itu, kita juga perlu berpikir jelas tentang hal apa yang paling ingin kita fokuskan dan yang lebih sesuai dengan kita. Dan perlu diingat, metodologi analisis untuk berbagai jenis proyek itu juga berbeda. Misalnya, proyek seperti Robinhood memang bisa dikategorikan sebagai proyek kripto, tetapi pada dasarnya Robinhood tetap perusahaan saham AS yang terdaftar. Penilaian untuk perusahaan terdaftar dan proyek kripto native itu memiliki perbedaan mendasar. Untuk perusahaan terdaftar, kita bisa menilai apakah “bagus atau tidak” dari dimensi seperti pendapatan triwulanan, kondisi arus kas, kemampuan menghasilkan laba, atau neraca (aset-liabilitas). Sementara itu, proyek kripto native (misalnya Bitcoin) saat ini tampaknya masih sangat bergantung pada konsensus, likuiditas, leverage (pengungkit), spekulasi/“gorengan”, serta preferensi risiko dan sentimen dari institusi maupun ritel.
Kita ambil contoh Robinhood. Di sini kita analisis sederhana dari satu sisi saja, yaitu “skala pengguna”:
Walaupun pertumbuhan pengguna Robinhood di pasar domestik AS tampaknya tidak akan terlalu besar di masa depan (saat ini mereka sudah memiliki 27 juta akun terdaftar, dan Wall Street memprediksi jumlah akun perusahaan itu pada FY2028 akan mencapai kisaran 31–32 juta), mereka masih bisa terus memperluas layanan untuk investor global (kelompok potensial sekitar 100 juta). Dengan mempertimbangkan tata letak/strategi mereka yang saat ini terus masuk ke segmen-segmen seperti RWA, pasar prediksi, imbal hasil stablecoin, Pre-IPO, dan lain-lain, jika ke depannya tokenisasi saham 24/7 dapat menghasilkan permintaan yang lebih besar, ini akan menjadi pendorong pertumbuhan utama mereka.
Kita bisa lanjut membuat asumsi sederhana. Misalnya 4–5 tahun dari sekarang, akun dana global Robinhood (pengguna aktif) tumbuh menjadi 100 juta, dengan ARPU 100 dolar (saat ini ARPU-nya sekitar 170 dolar). Maka, hanya dari pendapatan yang dihasilkan oleh pengguna, skalanya bisa mencapai 10 miliar dolar. Sekarang, prediksi Wall Street untuk Robinhood adalah target pendapatan 8,78 miliar dolar pada FY2029. Realitanya, selama dalam beberapa tahun ke depan Robinhood bisa mempertahankan ritme yang ada secara konsisten, seharusnya mereka dapat melampaui prediksi Wall Street. Ini kemungkinan besar berdampak positif bagi saham mereka. Itulah salah satu alasan mengapa saya melihat proyek ini dengan optimis dan memasukkannya ke daftar pantauan saham AS saya.
Sederhananya begini: jika kita tertarik pada sebuah proyek (perusahaan), maka sebaiknya kita mulai dengan mengelompokkan kondisi-kondisi yang terkait dengannya, lalu melakukan riset dan perkiraan yang diperlukan berdasarkan poin yang paling kita anggap penting. Misalnya, ada yang lebih mementingkan reputasi/karisma pendiri proyek, ada yang lebih peduli pada ruang pertumbuhan skala pengguna, ada yang lebih peduli pada kemampuan pendanaan (berapa banyak VC yang benar-benar menginvestasikan uangnya), ada yang lebih fokus pada inovasi teknis dan kecepatan iterasi proyek...... Temukan beberapa dimensi yang menurutmu menarik dan bisa kamu pahami untuk dianalisis dan diteliti. Yang kamu yakini, masukkan ke daftar investasi. Yang tidak kamu yakini, langsung abaikan. Pilihan memang sesederhana itu.
Setelah sudah punya pilihan dan target yang spesifik, langkah berikutnya adalah terus memperhatikan faktor-faktor yang memengaruhi (proyek/proyek-proyek) tersebut.
Sebenarnya, apa pun itu—saham (perusahaan yang terdaftar) maupun proyek kripto—selain karakteristik internal masing-masing, semua proyek juga dipengaruhi oleh faktor-faktor pada beberapa level yang berbeda. Secara garis besar, bisa dibagi menjadi dua kelompok besar:
Kelompok faktor pertama adalah yang cenderung makro, termasuk geopolitik (misalnya konflik berkelanjutan AS dan Iran terkait Selat Hormuz), kebijakan moneter (misalnya kenaikan/penurunan suku bunga, QE/QT, dll.), likuiditas global (misalnya Global M2, indeks dolar, imbal hasil US Treasury, dll.), siklus modal dan siklus harga......
Kelompok faktor kedua adalah yang cenderung spesifik datanya, termasuk data Non-Farm, data CPI, data penjualan ritel, indeks manufaktur (PMI)......
Ada faktor yang memengaruhi pergerakan pasar dalam jangka pendek, dan ada juga faktor yang dampaknya lebih bersifat jangka panjang. Ambil contoh Bitcoin. Secara teori, selama lewat data makro kita bisa melihat adanya ekspektasi likuiditas yang lebih longgar, maka Bitcoin bisa saja naik. Sebaliknya, jika likuiditas mengencang, Bitcoin bisa turun. Jadi, ketika beberapa hari terakhir data CPI terbaru yang diumumkan ternyata lebih rendah dari ekspektasi pasar, Bitcoin mengalami rebound. Dari perspektif makro, ini adalah respons langsung terhadap membaiknya ekspektasi likuiditas jangka pendek. Namun rebound dengan level seperti ini tidak berarti reversal (pembalikan tren), dan tidak berarti bull market baru langsung datang. Pasalnya, Bitcoin tetap akan dipengaruhi oleh faktor-faktor yang levelnya lebih besar, misalnya penekanan dari siklus modal (banyak uang mengalir ke AI), penekanan geopolitik, dan lain-lain.
Tentu, kenyataan sering kali lebih rumit dibanding teori. Misalnya, perang sudah dimulai lagi, tetapi harga emas tetap terus turun. Atau, misalnya sebuah perusahaan baru saja mengumumkan laporan keuangan triwulanan yang sangat bagus, tetapi harga sahamnya justru turun. Artinya, harga pasar biasanya merupakan hasil dari beberapa faktor yang saling bekerja sekaligus (dan masing-masing faktor bisa memiliki bobot pengaruh yang berbeda tergantung jangka panjang, menengah, atau pendek). Kita tidak bisa selalu mengambil keputusan trading atau investasi hanya berdasarkan satu faktor yang “baik” atau “buruk”.
Bisa memilih target yang tepat adalah satu hal. Bisa terus menghasilkan uang dalam jangka panjang pada aset/target yang benar adalah hal yang berbeda. Ini juga sesuai dengan kalimat yang pernah kita bagikan di artikel sebelumnya: investasi adalah latihan komprehensif (perjalanan belajar yang menyeluruh).
Untuk diringkas, saat memilih proyek kita perlu membangun metodologi, tetapi itu baru langkah dasar. Proses ini juga merupakan kegiatan yang perlu riset dan belajar secara berkelanjutan. Setelah menetapkan proyek dan memasukkannya ke daftar pantauan, kita perlu membangun metode trading atau strategi trading yang sesuai dengan preferensi risiko kita berdasarkan siklus yang berbeda (jangka panjang, menengah, pendek). Lalu, kita harus terus memantau, mengamati, dan memikirkan berbagai faktor yang dapat memengaruhi pasar. Terakhir, pada waktu yang menurut kita tepat, kita menjalankan rencana sesuai strategi: memindahkan sebagian proyek dari daftar pantauan ke daftar investasi. Sambil menjalankan, kita terus merangkum, berpikir, dan melakukan evaluasi ulang (review/rekap). Berulang seperti itulah investasi.
Walaupun menurut saya, sesuatu yang “bagus” kadang belum tentu cocok untukmu, dan yang menurutmu “bagus” kadang belum tentu cocok untuk saya, namun banyak metodologi yang sebenarnya saling terhubung. Yang perlu kita lakukan adalah mempelajari cara berpikir orang lain (mereka yang dalam jangka panjang benar-benar mendapatkan hasil) dan kemudian menggabungkannya dengan kondisi kita sendiri agar bisa “menarik kesimpulan dan menerapkannya” ke hal lain. Saya selalu percaya: input semata hanya proses; output adalah input terbaik.
Untuk edisi ini (20260716) kita bahas sampai di sini. Semua isi di atas adalah pandangan dan analisis dari sudut pandang pribadi, hanya untuk catatan pemikiran dan tujuan berbagi, tidak merupakan saran investasi apa pun.