


BitMine main opsi—langsung membuat keuntungan berubah jadi kerugian.
Ditulis oleh: Oluwapelumi Adejumo
Dikonversi/dirangkum oleh: Chopper, Foresight News
BitMine gencar membangun posisi pada Ethereum, mencoba mengubahnya menjadi sumber arus kas stabil; pada kuartal lalu, bisnis staking menghasilkan pendapatan hampir 46 juta dolar AS.
Namun kerugian opsi derivatif sebesar 92,1 juta dolar AS sepenuhnya menghapus pendapatan dari staking. Ditambah lagi biaya manajemen (asset management) yang terus meningkat dan manajemen yang agresif menerbitkan saham, ruang bagi keuntungan pemegang saham yang sebelumnya ada menjadi tertekan secara besar-besaran.
Laporan keuangan kuartal ketiga tahun fiskal 2026 yang berakhir hingga 31 Mei menunjukkan bahwa pendapatan perusahaan melonjak dari 2,1 juta dolar AS pada periode yang sama tahun lalu menjadi 46,5 juta dolar AS. Di antaranya, 98% (45,7 juta dolar AS) berasal dari bisnis staking dan validasi node. BitMine sedang mempercepat pelepasan bisnis penambangan Bitcoin, dan beralih sepenuhnya ke model treasury holding berbasis Ethereum.
Di balik lonjakan pendapatan yang besar, perusahaan mengalami kerugian bersih 83,6 juta dolar AS pada kuartal ini; dibanding periode yang sama tahun lalu yang hanya rugi tipis 0,623 juta dolar AS, skala kerugian melonjak drastis.
Kerugian besar dari opsi, menghapus seluruh pendapatan staking Ethereum
Faktor utama yang menyeret kinerja kuartal ini adalah strategi perdagangan opsi derivatif berbasis Ethereum perusahaan. Pada kuartal ini, BitMine mengalami total kerugian dari derivatif terkait Ethereum sebesar 92,1 juta dolar AS, sekitar dua kali total pendapatan bisnis staking pada periode yang sama. Rinciannya: 78,6 juta dolar AS berasal dari kerugian bersih kontrak opsi saat jatuh tempo, dan 14 juta dolar AS berasal dari kerugian posisi yang dieksekusi (exercise). Keuntungan 0,534 juta dolar AS yang dihasilkan dari kontrak yang masih terbuka hanya mampu mengimbangi sebagian kecil kerugian.
Pada periode yang sama tahun lalu, perusahaan tidak melakukan transaksi derivatif apa pun; risiko bisnis asset management pun mengalami lompatan yang bersifat kualitatif. Pada sembilan bulan pertama tahun buku ini, kerugian derivatif akumulasi mencapai 133,3 juta dolar AS, dengan kerugian dari exercise sebesar 79,3 juta dolar AS dan kerugian dari kontrak yang jatuh tempo sebesar 54,5 juta dolar AS; hanya keuntungan dari kontrak yang masih terbuka sebesar 0,515 juta dolar AS. Pada periode yang sama, bisnis staking dan verifikasi hanya menghasilkan 56,9 juta dolar AS secara total; skala kerugian derivatif lebih dari dua kali lipat pendapatan staking.
BitMine menyatakan bahwa strategi opsi mereka terutama didominasi oleh penjualan put option, yang merupakan bagian dari skema pengelolaan posisi secara menyeluruh (overall position management). Menjual put option memang bisa menghasilkan premi opsi dan memungkinkan penambahan aset saat harga turun, tetapi jika kondisi pasar berbalik sehingga kontrak dieksekusi dalam kondisi yang merugikan, kerugian besar akan muncul. Kerugian besar kali ini cukup menunjukkan bahwa upaya mempertebal keuntungan melalui opsi, pada praktiknya, saat ini benar-benar menghapus pendapatan stabil yang diciptakan oleh bisnis staking node.
Pada saat yang sama, biaya administrasi dan pengelolaan umum perusahaan melonjak dari 744 ribu dolar AS pada periode yang sama tahun lalu menjadi 37,3 juta dolar AS. Manajemen menjelaskan bahwa kenaikan terutama disebabkan oleh biaya penitipan aset digital dan biaya layanan asset management, kenaikan gaji, serta meningkatnya kompensasi direktur dalam bentuk kas dan saham.
Sebelum menghilangkan perubahan penilaian aset kripto, pendapatan dari pinjaman gadai (staking) cukup untuk menutup biaya pokok penjualan dan beban administrasi kuartal ini. Bahkan setelah mengurangkan berbagai pos non-tunai, kerugian bersih yang disesuaikan non-GAAP perusahaan tetap mencapai 70,8 juta dolar AS. Laporan keuangan ini menunjukkan bahwa bisnis validasi node telah terbentuk menjadi arus kas stabil yang cukup, namun strategi perdagangan kepemilikan secara keseluruhan terus menghabiskan keuntungan staking.
Terus menerbitkan saham tambahan BMNR untuk mengumpulkan Ethereum, sehingga ekuitas pemegang saham terdilusi secara besar-besaran
Dana untuk menimbun Ethereum dalam skala besar hampir seluruhnya berasal dari penerbitan saham biasa tambahan di pasar terbuka, dengan biaya sepenuhnya ditanggung oleh pemegang saham lama. Dalam sembilan bulan hingga 31 Mei, perusahaan melalui rencana penerbitan di bursa telah menjual total 340,7 juta saham biasa BMNR; setelah dikurangi biaya emisi, dana yang dihimpun sebesar 11,87 miliar dolar AS. Pada periode yang sama, perusahaan menggelontorkan 11,69 miliar dolar AS untuk membeli Ethereum.
Ekuitas pemegang saham terdilusi secara besar-besaran. Jumlah saham biasa yang beredar dalam sembilan bulan meningkat 149%, dari 232,4 juta saham pada 31 Agustus 2025 menjadi 579,7 juta saham pada akhir Mei 2026; penerbitan tambahan masih berlanjut setelah akhir kuartal, dan hingga 9 Juli total saham telah mencapai 603,2 juta saham.
Bertumpu pada pendanaan berbasis ekuitas, hingga 31 Mei BitMine telah mengakumulasi 5,42 juta ETH, dengan biaya posisi gabungan sebesar 19,05 miliar dolar AS; pada saat artikel ini ditulis, jumlah kepemilikan telah meningkat menjadi 5,7 juta ETH.
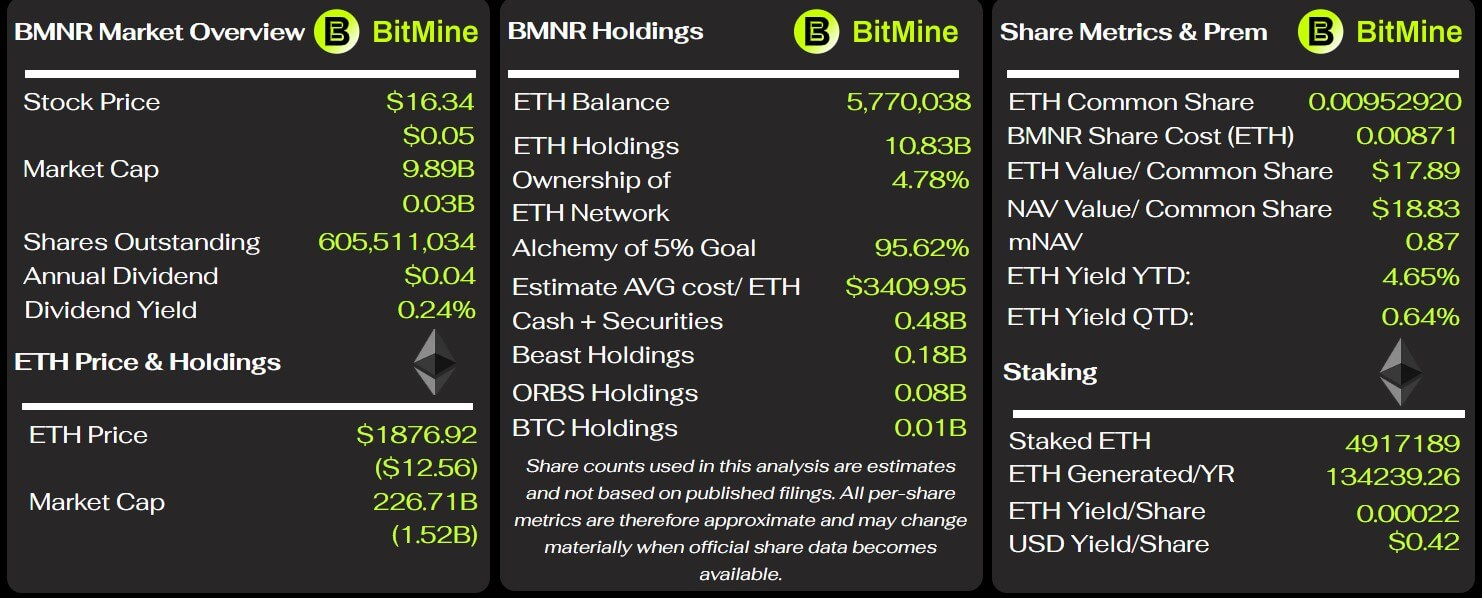
Indikator kunci BitMine, sumber: BitMine Tracker
Pada akhir Mei, nilai pasar dari tumpukan kepemilikan Ethereum ini hanya 10,86 miliar dolar AS, dengan kerugian mengambang di buku sekitar 8,2 miliar dolar AS—kerugian mengambang sebesar 43%.
Penurunan nilai posisi ini merupakan sumber utama dari kerugian aset digital yang belum direalisasikan sebesar 9,04 miliar dolar AS pada sembilan bulan pertama tahun buku ini; pada periode yang sama, total kerugian bersih perusahaan mencapai 9,1 miliar dolar AS. Kerugian mengambang yang besar secara jelas mencerminkan bahwa BitMine membeli Ethereum dengan harga tinggi menggunakan saham yang diterbitkan tambahan, dan seluruh risikonya ditanggung oleh pemegang saham.
Pada rapat umum pemegang saham bulan Januari tahun ini, perseroan telah menyetujui batas maksimum saham biasa yang sah ditingkatkan dari 500 juta saham menjadi 50 miliar saham. Otorisasi ini tidak berarti perusahaan harus menerbitkan penuh, tetapi memberi ruang yang cukup bagi manajemen untuk terus menerbitkan saham tambahan guna membeli aset digital dan investasi lainnya.
BitMine memperingatkan bahwa kemampuan untuk memperluas posisi Ethereum sangat bergantung pada tersedianya jalur pendanaan yang terus berjalan lancar. Jika harga Ethereum turun, harga saham perusahaan melemah, dan minat investor untuk berlangganan menurun, semua itu akan meningkatkan biaya pendanaan berikutnya, bahkan berpotensi membatasi perusahaan untuk menerbitkan sekuritas dengan kondisi yang menguntungkan.
Syarat pendukung model bisnis ini tidak hanya berasal dari imbal hasil staking tahunan dan kenaikan harga Ethereum berikutnya, tetapi juga membutuhkan pemegang saham untuk menerima dilusi ekuitas yang besar, serta posisi yang bertahun-tahun menanggung kerugian mengambang level ratusan miliar; hal tersebut terus menyediakan dana bagi perusahaan untuk menyimpan koin.
Kontrak layanan jangka panjang meningkatkan biaya operasional staking, menekan ruang laba
BitMine mengimbangi fluktuasi harga posisi dengan bisnis staking, tetapi perjanjian kerja sama jangka panjang menghasilkan biaya tetap dan pembagian hasil, sehingga terus menekan laba keseluruhan. Perusahaan menandatangani perjanjian konsultasi 10 tahun dengan penyedia layanan pihak ketiga Ethereum Tower; pada kuartal ini, pengeluaran untuk itu sebesar 12,8 juta dolar AS, sekitar 28% dari total pendapatan staking pada periode tersebut. Dalam sembilan bulan pertama, biaya ini terakumulasi 37,5 juta dolar AS; perusahaan memperkirakan kisaran biaya tahunan 40 juta hingga 50 juta dolar AS, dengan standar penagihan dihitung bertingkat berdasarkan total nilai aset digital yang dititipkan.
Perjanjian ini hanya dapat diakhiri dalam sebagian kecil kondisi tertentu. Jika BitMine menghentikan kerja sama tanpa alasan yang sah, perusahaan harus membayar Ethereum Tower sebesar 85% dari seluruh estimasi biaya layanan untuk sisa masa kontrak.
Selain itu, setelah BitMine mengakuisisi operator node Pier Two, perusahaan menandatangani perjanjian layanan manajemen selama 10 tahun. Perjanjian menyebutkan bahwa Ethereum Tower memperoleh ekuitas 2% pada platform MAVAN, dan setiap bulan menerima bagi hasil sesuai proporsi premi staking bawaan (native) platform. Hingga 31 Mei, perusahaan belum membukukan pengeluaran terkait perjanjian tersebut; sehingga biaya bagi hasil belum tercermin dalam laporan laba-rugi bisnis staking.
BitMine menyatakan sebagian besar Ethereum dipertaruhkan melalui MAVAN; dalam jangka panjang, imbal hasil staking cukup untuk menutup biaya penitipan aset. Dilihat dari aspek operasional kuartal ini saja, pendapatan staking memang menutupi biaya penjualan dan administrasi yang tidak termasuk perubahan penilaian aset kripto. Namun, biaya konsultasi tetap selama 10 tahun, pembagian hasil masa depan, serta berbagai pengeluaran komprehensif untuk asset management, membuat pengukuran laba riil bisnis tidak bisa ditentukan hanya dari pendapatan staking.
Meskipun BitMine tidak memiliki utang, ketergantungan pada pasar modal justru semakin dalam
Pada akhir Mei, leverage struktur neraca BitMine sangat rendah: perusahaan memegang kas sebesar 340,3 juta dolar AS, modal kerja 433,1 juta dolar AS, dan tidak ada utang tradisional. Total aset perusahaan 11,63 miliar dolar AS, total liabilitas hanya 30,1 juta dolar AS—mayoritas asetnya berupa aset digital seperti Ethereum. Dari laporan terlihat perusahaan tidak menghadapi krisis pembayaran utang yang segera. Namun, dalam sembilan bulan pertama, arus kas keluar dari aktivitas operasi sebesar 287,6 juta dolar AS. Perusahaan menyatakan bahwa konsumsi kas terutama berasal dari biaya terkait ekspansi posisi Ethereum, seperti biaya hukum, konsultasi, serta biaya penggalangan dana untuk bank investasi.
Setelah akhir kuartal, BitMine kembali menerbitkan 3,5 juta saham preferen perpetual beranuitas 9,5% BMNP dengan nilai emisi sebesar 273,8 juta dolar AS. Penerbitan tambahan ini menambah likuiditas dalam jangka pendek, tetapi setiap tahun ada beban dividen saham preferen baru sebesar 33,25 juta dolar AS yang bersifat wajib. Sekuritas ini merupakan instrumen ekuitas, bukan utang, namun urutan pelunasannya lebih didahulukan daripada saham biasa; dividen yang tinggi terus menyedot arus kas perusahaan.
Penilaian manajemen adalah bahwa kas yang ada, arus kas operasi yang diperkirakan, dan instrumen penerbitan di bursa saat ini cukup untuk menopang operasional perusahaan setidaknya 12 bulan ke depan. Prasyarat agar penilaian ini berlaku adalah jendela pendanaan pasar modal tetap terbuka: jika kondisi pasar Ethereum lesu dalam jangka panjang, harga saham perusahaan melemah, dan minat investor untuk berlangganan menurun, maka biaya pendanaan akan meningkat dan fleksibilitas operasional akan terbatas.
Berdasarkan laporan keuangan terbaru secara keseluruhan, BitMine saat ini memiliki sekelompok kenyataan yang saling bertentangan: Di satu sisi, perusahaan telah membangun bisnis staking yang matang; dalam satu kuartal, pendapatan yang dihasilkan mencapai puluhan juta dolar AS dan mampu menutup biaya operasional inti. Namun di sisi lain, kerugian besar dari opsi sepenuhnya menyerap laba dari staking; kontrak kerja sama jangka panjang terus mendorong biaya manajemen; ekspansi penimbunan Ethereum sepenuhnya bergantung pada penerbitan saham tambahan; dan total saham beredar sudah bertambah lebih dari dua kali lipat.
Karena itu, manfaat ekonomi jangka panjang BitMine bergantung pada apakah pendapatan staking dapat secara stabil menutup berbagai biaya asset management dan kerugian dari opsi; apakah perusahaan dapat terus memperoleh pendanaan berbasis ekuitas secara stabil; serta apakah harga Ethereum dapat pulih secara signifikan.