


Sumber: Halaman tentang Li Hua, di dalam dan di luar.
Beberapa waktu lalu ada rekan yang bertanya kepada saya, apakah pernah ikut berpartisipasi dalam penawaran saham baru (IPO) di saham Hong Kong (HK). Menurut saya, hasil selama setengah tahun terakhir masih cukup bagus. Selain itu, belakangan ini diskusi mengenai IPO HK juga cukup sering. Saya melihat beberapa catatan obrolan yang dibagikan orang-orang ke grup, ada yang mengatakan bahwa dalam setengah tahun terakhir, dengan modal 10.000 pada satu akun saham HK, keuntungannya bisa mencapai 15.000. Jika hanya dilihat dari sudut pandang persentase imbal hasil, ini memang tergolong menarik.
Ada juga yang melakukan semacam perhitungan: tahun ini pada paruh pertama, total ada 85 saham baru yang terdaftar di HK, dan pada bulan Juni saja sudah ada 24 saham baru. Misalkan pada paruh pertama tahun ini setiap saham baru diajukan (disubmisi), setiap saham hanya mendapatkan 1 lot, dan semuanya dijual pada harga penutupan hari pertama, maka total keuntungannya kira-kira sekitar 290.000 dolar HK.
Tentu saja, ini hanya statistik orang lain, dan ikut rebutan IPO juga ada untung dan rugi. Misalnya (berdasarkan untung-rugi di hari pertama):
Satu lot dari Siggen New Energy bisa untung HKD 33.529; satu lot Mingming Hensang untung HKD 16.340; satu lot Shenyan Intelligent untung HKD 14.750; satu lot Xinqi Micro-Installation untung HKD 13.113; satu lot Haizhi Technology untung HKD 13.108.
Hua Jian masa depan: untung-rugi satu lot sebesar HKD 4.654; Tong Shi Fu satu lot rugi HKD 2.950; You Le Sai satu lot rugi HKD 2.400; Lan Tu Auto satu lot rugi HKD 1.250; Lai Fu Harmonic satu lot rugi HKD 1.250; Long Feng Group satu lot rugi HKD 1.185.
Tapi secara keseluruhan, dari 85 saham IPO yang bisa ikut rebutan, 69 di antaranya menghasilkan untung, 13 mengalami harga jatuh di bawah harga IPO (破发), dan 3 datar. Tingkat keberhasilan jual pada hari pertama adalah 81,2%. Jadi, tingkat keberhasilan dan imbal hasil IPO saham Hong Kong pada paruh pertama tahun ini memang cukup bagus.
Dan ketika suatu bidang mulai muncul efek menghasilkan uang yang potensial, biasanya itu juga berarti ada ambang partisipasi yang terkait. Misalnya, karena sejak tahun ini beberapa departemen terkait mengeluarkan larangan beruntun, saat ini termasuk Longqiao, Tiger, dan lain-lain: pada bulan Juni mereka sudah mengumumkan menghentikan pembukaan posisi baru dan pemindahan dana untuk pengguna di dalam negeri (pengguna daratan).
Jadi, jika sekarang Anda bersumpah untuk maju atau mundur bersama huruf besar (Big Letter), ini tanpa hambatan—tinggal terus siapkan uang Anda dan donasikan saja. Tapi kalau sekarang Anda masih ingin ikut serta bermain saham Hong Kong (atau saham AS), maka Anda perlu meneliti sendiri. Katanya, Tiger atau Futu saat ini masih bisa menggunakan “internet ajaib” untuk itu. Dan kalau Anda punya kartu Hong Kong (misalnya dana bisa dipindahkan dari Crypto CEX ke kartu Hong Kong), Anda juga bisa mencoba Yingli atau HuiLi.
Namun, untuk saham Hong Kong, saat ini saya tidak berencana ikut lagi. Mungkin karena sudah lama berkutat di bidang ini, jadi banyak peluang yang terlewat. Karena itu, saya tidak merasa kecewa saat kembali melewatkan peluang menghasilkan uang seperti ikut undian saham baru di Hong Kong. Kebetulan, mulai minggu ini anak-anak juga mulai libur musim panas, jadi saya juga berikan libur musim panas untuk diri saya.
1. Rebalancing investasi
Kalau mengingat kembali, pengalaman investasi saya selama beberapa tahun terakhir memang melewati beberapa liku. Secara garis besar bisa dibagi ke beberapa tahap:
Tahap pertama (2017–2018). Karena kakak besar mengadakan beberapa kali berbagi rahasia secara pribadi, saya memutuskan untuk ikut juga ke pasar kripto. Namun awalnya hanya mencoba dengan sebagian kecil dana di OKcoin. Dan pengalaman investasi pada tahap ini pada dasarnya bisa digambarkan sebagai “tanpa mikir”: karena pada saat itu saya masih bekerja di dunia kerja, jadi hampir seluruh waktu dan energi ada di perusahaan dan pekerjaan. Untuk investasi pun tidak punya strategi yang terlalu jelas. Gaji, selain untuk pengeluaran harian, sebagian saya gunakan membeli produk keuangan berjangka bank (waktu itu saya ingat beberapa bank komersial memberi imbal hasil lock-in sekitar 4%–5% untuk tenor enam bulan). Sisanya, semuanya saya gunakan membeli berbagai dana yang direkomendasikan pop-up Alipay (hasilnya mayoritas rugi), dan juga beberapa saham populer di A-share—dan ujungnya juga rugi.
Tahap kedua (2019–2021). Di fase ini, perlahan mulai dibangun strateginya sendiri, tetapi di awal juga belum benar-benar masuk ke ritme. Pada 2019, setelah memutuskan untuk keluar dari dunia kerja, sebagian besar waktunya dihabiskan untuk bersenang-senang. Namun, baru sekitar setengah tahun menjalani hari-hari seperti itu, datanglah pandemi Covid-19, sehingga hidup kembali berubah menjadi semacam kondisi pensiun yang hanya bisa di rumah.
Pandemi Covid juga bisa dianggap sebagai titik balik. Saat itu saya mulai perlahan membuat diri saya lebih fokus. Setelah memikirkan beberapa waktu, saya memutuskan untuk membersihkan semua dana dan saham, lalu secara bertahap memindahkan sebagian waktu luang dan energi ke bidang kripto, dan akhirnya secara resmi memulai rencana DCA putaran pertama.
Setelah melalui bull market kripto besar tahun 2021, DCA putaran pertama juga memberi hasil yang lumayan. Memang selama prosesnya saya melepas terlalu cepat (jual saat seharusnya menahan) cukup banyak, tapi tetap melampaui ekspektasi imbal hasil saya. Saya tidak hanya berhasil mengembalikan berkali-kali semua kerugian dari fase pertama, bahkan juga bisa mengembalikan uang yang sebelumnya hilang karena membeli dana dan saham—semuanya bisa saya “bypass” lewat jalur kripto. Ini semakin menegaskan keyakinan saya untuk terus fokus pada bidang kripto.
Tahap ketiga (2022–2025). Mulai Mei 2022, saya menyusun ulang dan memulai rencana DCA putaran kedua. Saat itu target saya adalah mencapai imbal hasil total 3–5 kali dalam waktu empat tahun.
Salah satu perubahan terbesar lainnya adalah: karena anak perempuan saya resmi mulai masuk kehidupan taman kanak-kanak, saya jadi punya lebih banyak waktu luang. Di periode itu, saya juga memutuskan membuka kolom self-media (yaitu Li Hua Wai saat ini) untuk mengeluarkan tulisan. Di satu sisi, menulis adalah hobi pribadi saya. Di sisi lain, ini juga bisa mendorong saya agar tetap fokus, terus belajar, dan berpikir.
Tetapi juga karena pada fase ini saya menambah beban kerja keluaran media sosial, sehingga pembagian waktu dan pengorbanan juga menimbulkan ketidakseimbangan baru. Ditambah lagi, duduk di rumah terus-menerus dalam jangka panjang membuat kondisi kesehatan saya sedikit terganggu. Terutama sepanjang tahun 2023, rata-rata setiap hari minimal 6–7 jam saya menatap layar komputer untuk membuat catatan dan dokumentasi, membaca banyak situs proyek, serta mencari berbagai materi proyek. Setelah itu, saya merasa frekuensi konsisten harian ini agak menyimpang dari niat awal—seolah-olah pembaruan harian itu dilakukan demi “update harian”. Jadi mulai 2024, saya memutuskan mengurangi beban: pelan-pelan saya menutup/menghentikan sebagian besar akun kolom media sosial. Output artikel yang semula harian kemudian berubah menjadi dua hari sekali, lalu menjadi mingguan.
Dari sisi investasi, setelah Bitcoin menembus 100.000 dolar AS di akhir 2024, saya mulai melakukan penjualan bertahap. Dari 100.000 dolar AS saya jual sesuai rencana sampai 120.000 dolar AS. Namun setelah itu, masih ada sebagian yang belum dijual. Bagian tersebut kemudian saya pindahkan langsung ke cold wallet dan tidak saya sentuh lagi.
Tahap keempat (dimulai 2026). Ketika bull market mulai mereda pelan-pelan di akhir 2025, tanpa disadari anak perempuan saya pun naik dari taman kanak-kanak ke sekolah dasar. Namun kehidupan saya tetap berjalan seperti biasa, tidak ada perubahan besar. Keseharian saya selain mengobrol/menonton drama televisi dan video pendek, membuat catatan belajar dan menulis artikel berbagi, saya juga memantau dinamika dan data pasar.
Dari sisi investasi, pada bulan Februari 2026 saya kembali menyusun ulang dan memulai DCA putaran ketiga. Saat ini masih dijalankan sesuai rencana. Kemungkinan kegiatan ini akan terus berlangsung sampai kuartal pertama tahun depan (2027), lalu lanjut sabar menunggu bull market baru dan kesempatan untuk menjual.
Dari 2017 sampai 2026, cepat sekali—hampir sepuluh tahun berlalu begitu saja. Secara keseluruhan, beberapa tahun terakhir saya mengalami banyak kegagalan, juga beberapa keberhasilan kecil. Namun kalau diingat kembali, selain karena saya terus bertahan dengan konsisten dan sabar, faktor keberuntungan juga ikut berperan. Sampai saat ini, 100% investasi likuiditas yang saya miliki (simpanan deposito berjangka di bank tidak termasuk investasi) semuanya saya taruh di pasar kripto atau aset yang terkait kripto. Hal ini membuat saya terbentuk semacam inersia investasi, jadi saya tidak terlalu mau lagi meluangkan waktu dan energi untuk meneliti bidang baru. Karena itu, dalam dua tahun terakhir, seperti banyak orang lain, saya melewatkan fase lonjakan besar emas dan perak di awal; melewatkan fase lonjakan besar saham teknologi AI; dan melewatkan banyak hal… Akhirnya saya seperti benar-benar berubah menjadi penganut klasik yang fokus hanya pada bidang kripto dan suka strategi risiko rendah: “hodl koin”.
Portofolio investasi kripto saya saat ini sangat sederhana: selain big pie dan ether yang sudah perlahan saya akumulasi dan simpan di cold wallet beberapa tahun terakhir, rencana posisi likuiditas saya adalah 60% untuk big pie, 20% untuk ether, dan 20% untuk U (nanti mungkin akan mempertimbangkan sebagian altcoin atau aset lain sebagai target). Untuk bagian dana di rantai ini, saya tidak punya kebutuhan untuk melakukan likuidasi/cashing out (penarikan terakhir saya juga terjadi pada 2021). Jadi aset yang ada di rantai akan terus saya biarkan di sana ke depannya. Saya juga tidak melakukan trading yang sering, dan tidak terlalu peduli pada volatilitas pasar dalam jangka pendek. Alasan mengapa saya tetap memantau indikator seperti chart K setiap hari adalah lebih banyak untuk menulis artikel. Kalau tidak ada aktivitas menulis artikel, mungkin paling maksimal saya hanya akan menganalisis chart K sekali dalam sebulan.
Tentu saja, kalau dilihat dari floating loss aset di rantai, setiap kali masuk bear market sebenarnya tetap terasa tidak enak. Ambil contoh aset self-media dan aset on-chain yang disebut di atas: soal self-media, meskipun selama ini saya tidak menerima iklan dan sponsor komersial apa pun, tetapi公众号 (akun resmi) tetap punya tambahan pendapatan, termasuk donasi di halaman artikel + iklan aliran trafik tertanam di sistem Tencent + uang merah/undangan tiket di grup mutual. Hari ini saya baru saja menghitung di bagian belakang (backend) dengan mudah—jika dijumlahkan, saat ini setahun bisa sekitar 30–40 ribu RMB (selama periode bear market trafik lebih rendah). Namun jika dibandingkan dengan fluktuasi aset on-chain, saat kondisi pasar tidak bagus, bahkan pendapatan dari self-media ini belum tentu lebih “menguntungkan” daripada kerugian yang terjadi dalam satu hari di on-chain.
Menulis di akun公众号 (platform WeChat Official Account) masih bisa saya pertahankan selama ini, dan itu lebih karena hobi serta niat awal pribadi. Sementara investasi—meskipun sedang mengalami floating loss—tetap saya pertahankan karena berdasarkan strategi yang sudah terbentuk, kesabaran, dan keyakinan pada masa depan. Selain itu, karena biaya perolehan historis koin yang saya pegang relatif rendah: biaya rata-rata DCA putaran pertama untuk big pie sekitar 8.500 dolar AS, putaran kedua sekitar 25.000 dolar AS, dan sepertinya biaya DCA putaran kali ini mungkin sekitar 50.000 dolar AS. Inilah salah satu alasan penting mengapa saya terus menjaga keyakinan untuk ke depan.
Namun, untuk optimasi portofolio yang sesuai, dalam enam bulan ke depan saya kemungkinan juga akan punya rencana baru. Untuk sementara saya bagi menjadi beberapa aspek:
1) Program DCA (investasi rutin) tetap seperti biasa, dan aset yang di-DCA adalah aset yang akan terus dipegang dalam jangka panjang.
2) Beberapa daftar altcoin yang sedang dipantau, termasuk SOL, AAVE, NEAR, dan lain-lain
3) Beberapa daftar saham AS yang sedang dipantau, terutama yang berkaitan dengan kripto, termasuk CRCL, MSTR, HOOD, dan lain-lain
4) PAXG (atau XAUT) juga akan dipertimbangkan untuk dialokasikan dengan persentase tertentu
Soal DCA, rencana detailnya sudah berkali-kali saya bagikan di artikel-artikel sebelumnya, jadi di sini tidak akan saya ulang. Soal altcoin, ingat juga kalau di artikel bulan Februari tahun ini saya sempat menyebut bahwa sampai sebelum kuartal ketiga tahun ini, saya tidak akan mempertimbangkan untuk menambah porsi altcoin apa pun. Jadi, untuk 2–3 bulan ke depan saya akan tetap melakukan observasi dan menunggu. Fokusnya akan pada dua sisi: ekosistem yang terkait DeFi dan ekosistem yang terkait AI. Adapun saham AS dan emas (emas tokenisasi), itu terutama untuk menyeimbangkan volatilitas Bitcoin di portofolio yang ada—jadi juga semacam pertimbangan defensif dan strategi rebalancing untuk masa depan.
Berdasarkan kondisi makro saat ini, saya menilai peluang dan risiko selama lebih dari setengah tahun ke depan cukup besar. Dari sisi pertumbuhan saham AS, tampaknya saham AS sudah menyelesaikan sebagian besar ruang kenaikan yang didukung oleh kondisi yang ada. Memang masih ada peluang untuk mencetak rekor baru, tetapi setelah beberapa raksasa AI super menyelesaikan IPO mereka, risiko baru mungkin akan datang secara bertahap. Kecuali jika secara makro di masa depan ada variabel baru. Dan kalau saham AS nanti mengalami koreksi yang cukup besar, dengan volatilitas likuiditas makro yang mengencang, pasar kripto kemungkinan besar akan menghadapi tekanan pada fase baru. Dan pada saat itu, mungkin justru menjadi peluang terbaik untuk membangun posisi dari sisi “left-side” secara bertahap.
Tentu saja, hal-hal di atas hanya semacam perkiraan/tebakan berdasarkan lingkungan makro. Karena altcoin dan saham AS masih dalam tahap observasi, saya tidak terburu-buru mengalokasikan pada dua aspek itu. Atau kalau mundur satu langkah, sekalipun belakangan saya sekali lagi melewatkan peluang pada dua aspek tersebut, secara psikologis saya tetap bisa sepenuhnya menerima. Adapun koin besar (big pie/betage?) yang sudah saya DCA selama beberapa bulan, meski tren pada paruh kedua masih ada ketidakpastian (saya menilai masih ada peluang yang cukup besar untuk turun lagi), rencana DCA tidak akan berubah. Saya tetap akan terus konsisten sampai kuartal pertama tahun depan.
Singkatnya, ketika siklus putaran baru ini dimulai, perubahan pemikiran terbesar saya adalah: meskipun saya masih menaruh harapan pada masa depan Bitcoin, saya tidak lagi memutuskan untuk mempertahankan narasi satu-satunya itu secara kaku. Saya akan kembali memikirkan masalah rebalancing investasi. Untuk 10 tahun investasi berikutnya, saya berharap dapat semakin menurunkan tingkat volatilitas aset saya—yaitu seperti yang saya sebut di atas: saya berharap bisa menyeimbangkan volatilitas Bitcoin dalam portofolio yang ada dengan saham AS dan emas. Dengan begitu, kita bisa lebih baik menghadapi berbagai fase bear market dan bull market.
Pasar keuangan setiap hari penuh dengan berbagai godaan. Setiap godaan terlihat seperti peluang. Setiap peluang terlihat bisa menghasilkan banyak uang. Tapi yang perlu kita lakukan bukanlah mencoba mengejar dan menangkap semua peluang, melainkan menyesuaikannya dengan kondisi portofolio dan preferensi risiko kita sendiri. Buat rencana waktu yang lebih jangka panjang, lalu buat hidup tetap sederhana (jangan sering trading—kita tidak bisa menang dalam jumlah kuantitas seperti institusi), dan usahakan hanya menangkap 1–2 peluang pada setiap putaran siklus yang bersifat periodik.
Yang disebut strategi, secara ringkas sebenarnya hanya sepuluh kata: memilih melakukan apa, dan tidak melakukan apa!
2. Bahas pasar dari sudut pandang makro
Di bulan Juni yang baru saja berlalu, kita seperti terus mengalami kutukan bear market. Jika Anda hanya melakukan trading swing berdasarkan berita atau kabar, maka Anda mungkin menghadapi volatilitas posisi yang cukup besar, misalnya:
1 Juni TON mengumumkan berganti nama menjadi GRAM. Setelah kabar itu keluar, harga tokennya cepat melonjak naik 17%, tetapi kemudian langsung turun lagi 35%.
2 Juni Coinbase mengumumkan kerja sama dengan Ethena. ENA langsung melonjak cepat 40%, tetapi beberapa hari setelah itu jatuh lagi ke titik terendah.
4 Juni ZCash diberitakan memiliki celah unlimited minting token. Setelah itu, harga tokennya turun dalam sehari dari 625 dolar AS menjadi 250 dolar AS. Walaupun kemudian ada pantulan, saat ini harga masih berada dalam kondisi penurunan yang berkelanjutan.
17 Juni ASTER mengumumkan bahwa 99% dana akan digunakan untuk buyback. Setelah kabar itu keluar, harga tokennya cepat melonjak 22%, tetapi kemudian dengan cepat turun lagi.
Selain itu, seperti BTW, RE, VELVET, dan beberapa proyek altcoin panas yang baru muncul, pada dasarnya juga mengalami pola “naik ledak dulu lalu jatuh hebat”—semacam kutukan klasik. Tampaknya, banyak orang yang terjebak FOMO juga ikut terkubur. Musuh terbesar bear market sebenarnya bukan penurunan, melainkan “kenaikan semu”—terutama kenaikan meledak jangka pendek lalu kemudian jatuh (bahkan sampai nol). Jadi kita tetap harus melakukan manajemen risiko dan perencanaan posisi dengan ketat.
Kalau dilihat dari sudut pandang makro yang lebih dominan, sejak awal tahun ini ada fenomena yang cukup jelas: terutama sejak bulan Februari, Bitcoin dan emas hampir bergerak dalam tren turun yang sama, seperti yang terlihat pada gambar di bawah.
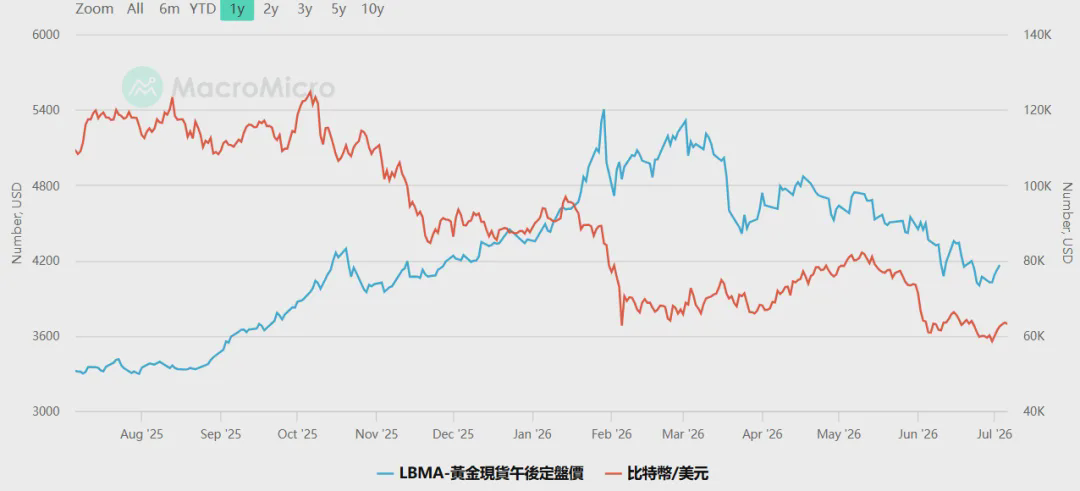
Meskipun dari sebagian indikator sudah terlihat tanda oversold di fase tertentu, tetapi harga terus berada dalam tren penurunan yang berombak. Seolah selalu ada satu kekuatan yang menekan. Jika kita analisis langsung dari sudut indikator, logika penurunan mendasar Bitcoin atau emas tampaknya terutama karena menguatnya dolar (DXY).
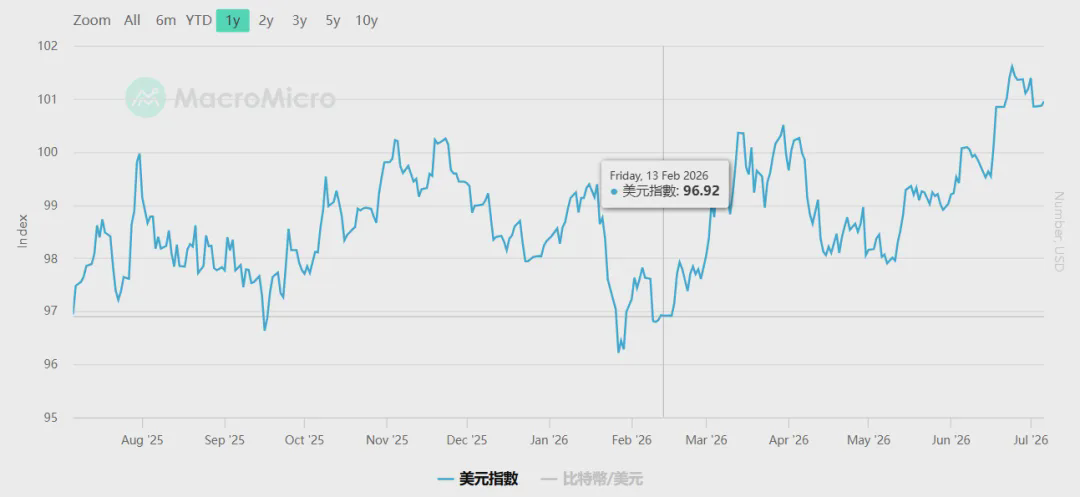
Tetapi pertanyaan yang perlu dipikirkan lebih lanjut adalah: mengapa sejak Februari tahun ini dolar menguat?
Karena kecenderungan kebijakan The Fed kembali beralih ke sikap hawkish? Karena muncul ekspektasi bahwa ekonomi AS mulai membaik (atau setidaknya tidak seburuk yang diperkirakan sebelumnya)? Karena konflik yang dipicu perang Iran–AS (krisis minyak butuh lebih banyak dolar untuk penyelesaian)?
Mungkin, hal-hal di atas bisa menjadi salah satu alasan untuk penjelasan. Mungkin, masih ada lebih banyak alasan yang tidak terlihat atau tidak diketahui oleh kita.
Baik itu kebijakan The Fed, ekspektasi prospek ekonomi AS, maupun konflik geopolitik yang dipicu oleh AS—kalau kita membedah lebih ke level bawah, tetap bisa ditemukan dasar-dasar yang bisa diperhatikan atau data yang bersesuaian. Misalnya, data inflasi AS. Tanpa berlebihan, data ini kemungkinan besar merupakan data logika tingkat paling bawah yang paling memengaruhi arah pasar ke depan, karena data ini akan menentukan peralihan kebijakan The Fed secara langsung. Di artikel sebelumnya kami juga membahas bahwa ketua The Fed yang baru, “Powell”/“Watsh” (nama yang Anda sebut), sudah menyatakan dengan tegas: akan menjadikan pengendalian inflasi dan menjaga stabilitas harga sebagai tugas utama dan prioritas inti The Fed.
Berdasarkan perkembangan negosiasi Iran–AS yang terus berlanjut, pandangan yang cukup umum adalah bahwa seiring harga minyak turun, inflasi mungkin akan sedikit mereda. Namun di dalamnya masih ada dua masalah dasar:
Pertama, penularan dari sisi waktu. Perubahan harga minyak bisa menular ke perubahan data CPI, prosesnya mungkin perlu beberapa bulan atau bahkan lebih lama.
Kedua, Anda juga perlu mempertimbangkan data inti. Misalnya, penurunan harga minyak bisa meredakan inflasi (pasar sebenarnya melihat ekspektasi inflasi), tetapi masalah atau fokus yang sebenarnya mungkin adalah data CPI inti dan PCE inti (yaitu setelah mengeluarkan makanan dan energi).
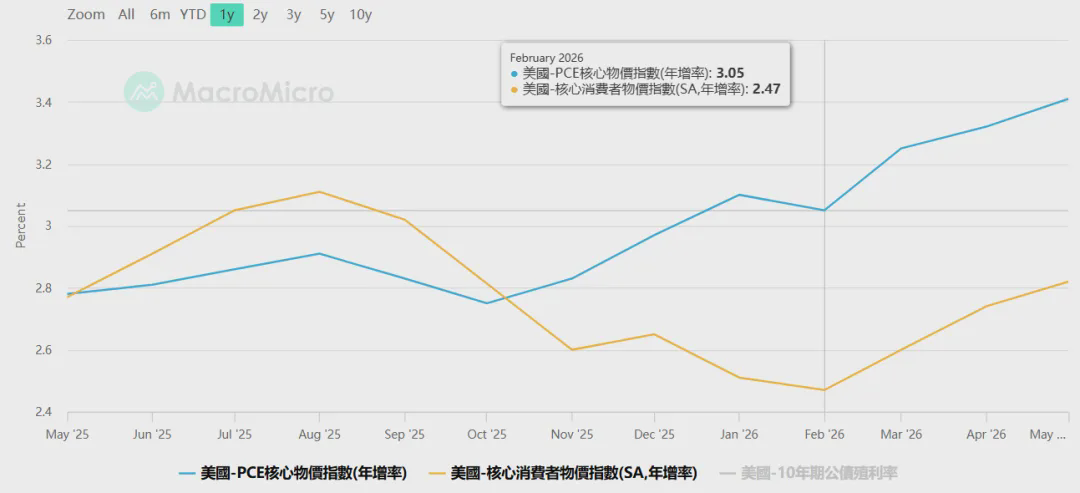
Dan berdasarkan perubahan CPI inti dan PCE inti yang beruntun selama beberapa bulan terakhir, ekonomi AS saat ini sebenarnya masih cukup panas. Jadi meskipun harga minyak mungkin terus turun dan inflasi bisa mereda, setelah penularannya sampai ke CPI inti dan PCE inti, belum tentu menghasilkan efek ideal seperti yang diharapkan pasar. Ini mungkin perlu perhatian dan pemikiran tambahan dari kita.
Ambil contoh yang sederhana: kita tidak bisa langsung membandingkan pengalaman konsumsi di dalam negeri (daratan) dengan kondisi orang biasa di Amerika. Di dalam negeri sekarang banyak orang sehari-hari tidak terlalu rela mengeluarkan beberapa ribu yuan untuk menonton konser, tetapi tiket Piala Dunia di AS justru terjual sangat laris—sebuah tiket bisa diperebutkan hingga lebih dari 10.000 dolar AS, bahkan tiket untuk final diperdagangkan hingga 2,3 juta dolar AS. Jadi, bukan berarti semua orang konsumsi tidak bagus, hanya saja konsumsi di sini yang memang kurang baik.
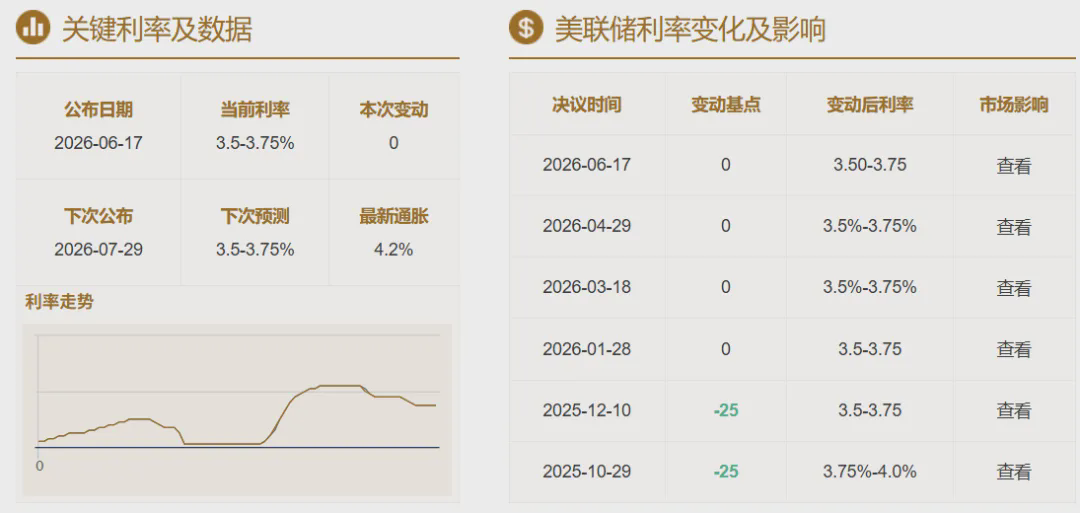
Untuk jangka pendek, yang terutama perlu diperhatikan adalah perubahan suku bunga The Fed di akhir bulan ini (Juli) atau perubahan ekspektasinya. Jika pada saat itu suku bunga bisa terus bertahan tidak berubah seperti yang diperkirakan, dan ditambah dengan inflasi yang bisa relatif tetap terjaga moderat, maka saham teknologi AI besar kemungkinan akan lanjut “pesta sambil menari”, sementara Bitcoin dan emas juga mungkin mendapatkan peluang rebound secara fase. Sebaliknya, jika pada saat itu sikap The Fed menjadi lebih hawkish, data inflasi kembali meningkat, data pekerjaan non-farm (NFP) melampaui ekspektasi, atau situasi geopolitik mengalami perubahan berulang, maka probabilitas volatilitas jangka pendek akan semakin meningkat.
Soal masalah yang banyak orang khawatirkan: apakah Strategy menjual Bitcoin akan berujung bencana (暴雷) atau tidak—hal ini juga sudah pernah dibahas di artikel kami sebelumnya (26 Juni). Walaupun belakangan ini banyak berita negatif tentang Strategy, menurut saya dalam jangka pendek mereka kemungkinan besar tidak akan mengalami masalah besar. Selain itu, pada 6 Juli, ada kabar bahwa Strategy kembali mengumumkan penjualan 3.588 Bitcoin (dibagi dalam dua kali penjualan). Hasil cash-out sebesar 216 juta dolar AS: sebelum 30 Juni sudah menjual 1.363 Bitcoin, lalu pada periode 1 Juli hingga 5 Juli mereka menjual 2.225 Bitcoin lagi, dengan harga rata-rata 60.773 dolar AS. Penjualan ini digunakan untuk membayar dividen saham preferen (STRC).
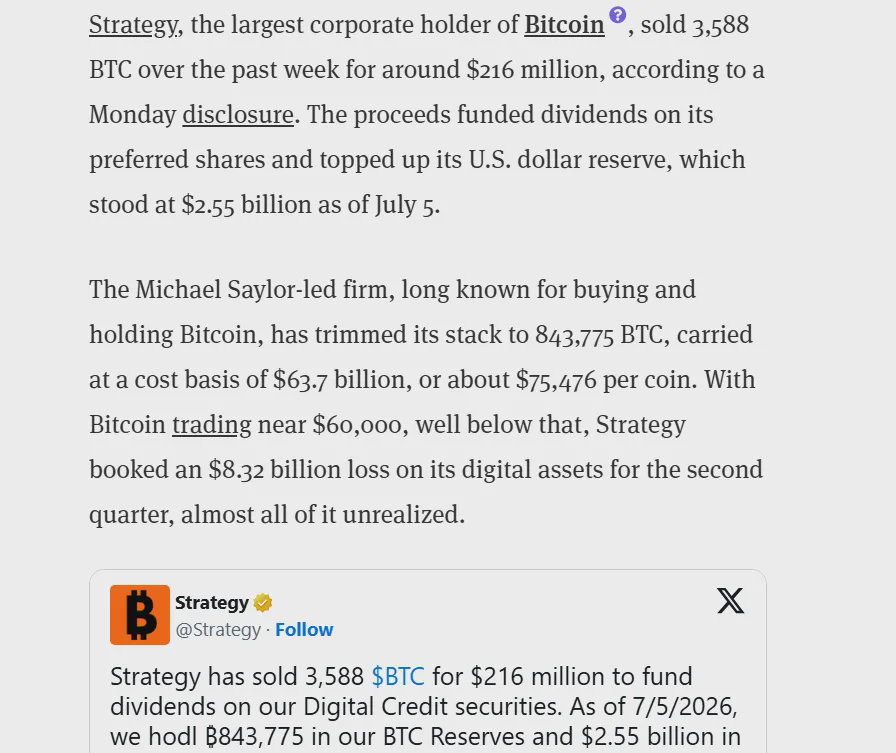
Saat kabar ini keluar, harga Bitcoin langsung turun hingga 61.800 dolar AS, tetapi kemudian dalam semalam kembali memantul ke 64.200 dolar AS. Walaupun narasi Strategy sebelumnya “tidak pernah menjual koin” kini sudah tidak ada lagi, dibandingkan penjualan mereka yang pertama kali (bulan Mei menjual 32 Bitcoin), sepertinya dalam dua hari ini pasar tidak terlalu panik—mungkin aksi jual Strategy ini sudah sebagian “price in”. Lagi pula, kita para retail pun bisa bebas membeli dan menjual, jadi kenapa harus menuntut orang lain untuk tidak pernah menjual Bitcoin? Kata KOL apa kamu percaya, kata institusi apa kamu juga percaya… Kalau begitu, apa strategi kamu sendiri? Bagaimanapun, ke depannya kita tetap perlu memandang perubahan tipe DAT (perusahaan perbendaharaan aset digital) ini dengan perspektif yang lebih pragmatis.
Untuk jangka menengah, harga impor AS terus tumbuh (misalnya masalah tarif, dan masalah harga ekspor dari negara lain), sementara konsumsi ekonomi AS terus berada pada level yang cukup panas. Selain itu, anggaran dan belanja AI dari berbagai perusahaan besar juga jumlahnya sangat besar (sekaligus terus mendorong gelembung di pasar saham)… Jika kita gabungkan semua ini, kita akan menemukan bahwa meskipun tahun ini perang berakhir dan harga minyak turun, masalah inflasi AS pada beberapa bulan ke depan (terutama CPI inti dan PCE inti) tampaknya masih ada kemungkinan untuk kembali meningkat. Jika hal ini terus terpantul ke dalam ekspektasi pasar, maka kondisi pasar pada paruh kedua tahun ini (mungkin sampai kuartal pertama tahun depan) kemungkinan akan menghadapi risiko volatilitas yang lebih besar.
Untuk jangka panjang, peluang yang lebih besar sering kali juga muncul justru di tengah suasana pesimisme dan risiko yang lebih besar. Kami akan tetap melihat potensi peluang di pasar kripto pada dimensi waktu paruh kedua tahun ini. Dan seperti yang disebut di artikel di atas, DCA kami sendiri dengan progres saat ini seharusnya akan terus berlanjut sampai kuartal pertama tahun depan.
Pada edisi ini (20260708), kita bahas segini saja. Semua isi di atas adalah sudut pandang dan analisis dari pribadi, hanya untuk catatan berpikir dan bahan diskusi, bukan merupakan nasihat investasi apa pun.