
关键指标:(香港时间6月29日16:00 -> 7月6日16:00)
BTC/USD +4.8%($60,000 -> $62,900),ETH/USD +11.7%($1,580 -> $1,765) BTC/USD 现货技术展望:
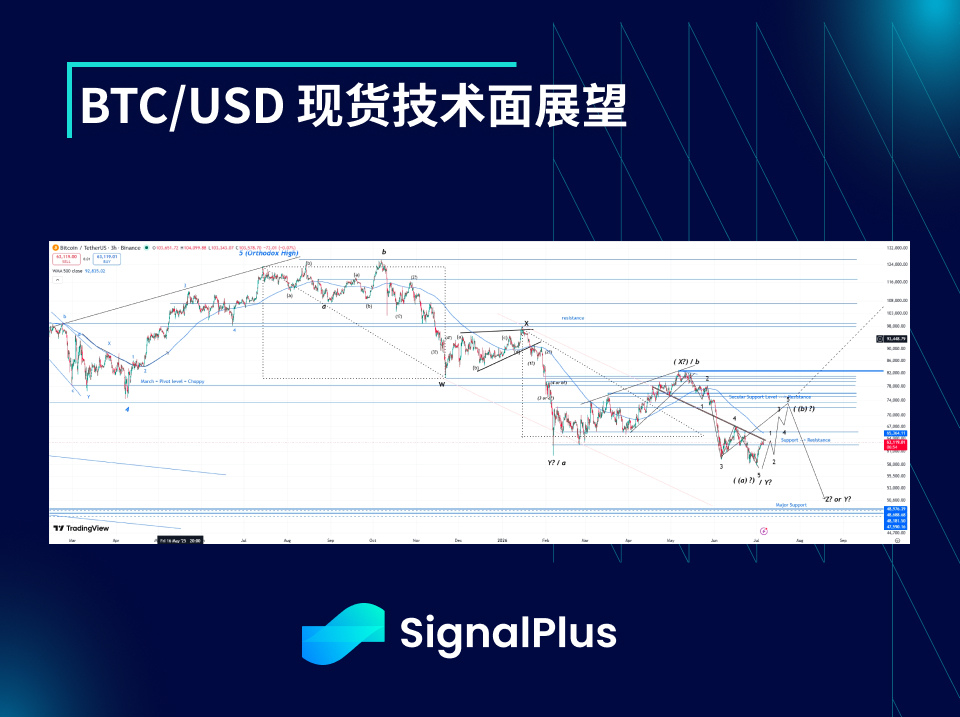
上周现货价格走势整体感觉相对克制。虽然一度下探到了约58k美元的局部低点,但并未引发恐慌性的看跌期权买入作为对冲,这让我们更加强烈地感觉到,当前这个点位市场的现货持仓已经少了很多。尽管MSTR作为“最后兜底买家”的能力有所下降,但与此同时,这也降低了市场触发恐怖式下跌螺旋、并在中期破坏整个BTC叙事的可能性。
从技术形态来看,最后一段下跌最明显地呈现为5个子浪结构,因此看起来像是自5月中旬以来这轮下跌走势的完成。接下来的问题在于,这究竟是“WXYXZ三重调整”中最后一个“ABC”结构里的“A浪”,还是从一开始就是“WXY双重调整”中一个延长的“Y浪”。未来一个月左右的交易走势将使这一点逐渐明朗。我们在“未来”维度上仍然保持看多,因为市场总的来说距离2月低点并不远,并且自那以来整体上一直处于横盘但偏调整性的走势中。从技术上看,这为市场在高点之后约10-12个月的低谷区域重启上行走势创造了条件,无论该高点是正统高点还是非正统高点。
市场主题
上周,股票市场在经历了混乱的月末/季末再平衡之后开始释放压力。随后公布的美国非农数据偏软,同时沃什承认近期通胀数据已有所回落,尽管他仍表示通胀“依然过高”。美国利率从近期高点回落,美元也部分回吐了6月的强劲涨幅。黄金在4000美元/盎司下方找到支撑,并在48小时内自低点反弹近5%。整体来看,市场似乎正进入夏季前的观望状态。沃什首次FOMC会议后出现的利率/美元“冲击”正在消退,而股票市场最终仍受到强劲盈利和温和宏观背景的支撑。不过,近期过度亢奋后的剧烈回调,以及市场对估值过高的担忧,可能会暂时限制上行空间。
加密市场似乎在短期内找到了底部。此前进入月末/季末时,ETF持续大规模流出,但这种流出最终有所缓和,BTC在58k美元附近尤其显示出较好的需求。MSTR正式确认了会在未来数月“某个时点”出售价值12亿美元的比特币,以重新补充股份回购资金(此前其出售了12亿美元股票,以筹集资金覆盖STRC股息义务)。市场整体将此视为对MSTR和STRC的利好,不过这对BTC而言仍然是结构性压力。在本周初空头挤压推动价格升至64k美元附近之后,我们预计价格大概率会回落至60-62k美元区间,随后若宏观背景保持支撑,则可能以更加可控的方式逐步走高,第一目标指向66-68k美元阻力区间。市场今晚将密切关注MSTR披露文件,以确认其上周是否出售了任何BTC。
隐含波动率
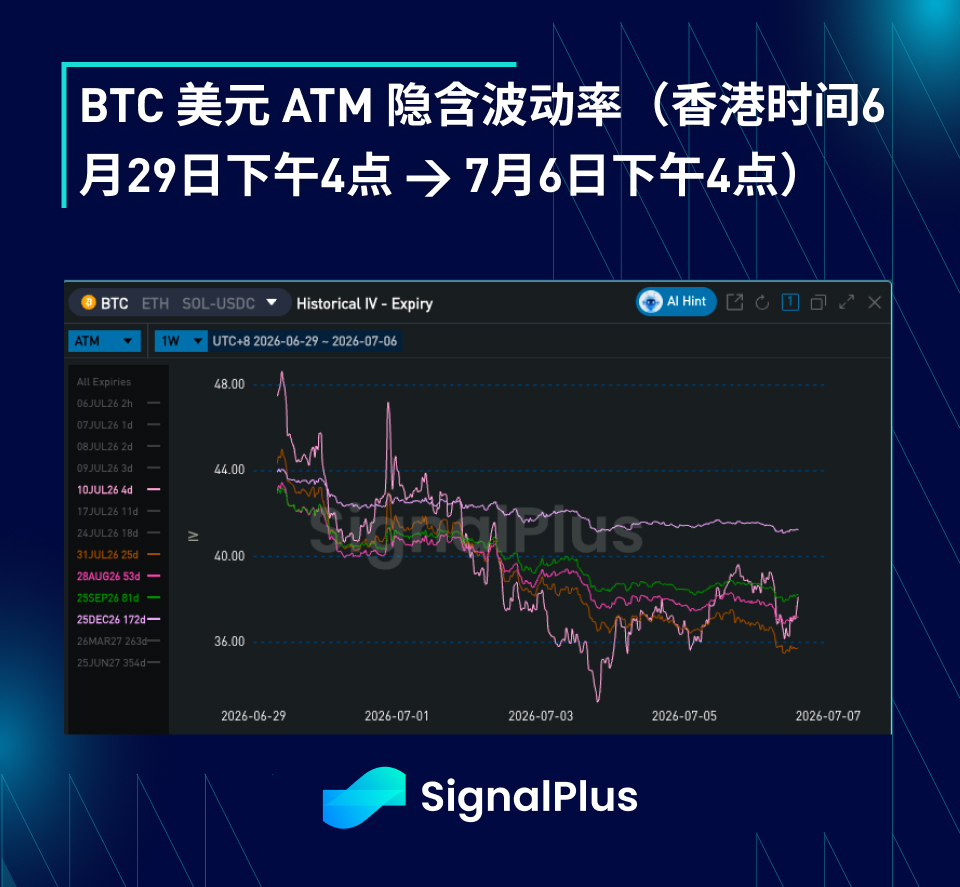
上周隐含波动率整体走低。尽管现货反复尝试突破58k美元低点,但市场非常好地消化了这些卖压;另一方面即便在资金流和现货位置都较为敏感的情况下,实际波动率仍整体保持温和。总的来说市场并未看到新的期权需求,尤其是下行期权需求,这表明当前现货市场仓位更加干净,且在当前点位附近整体较为冷淡。套保策略带来的上行卖压供给仍在持续释放,尤其是在现货反弹时更为明显。市场似乎正逐渐接受未来数月大致处于55-70k美元区间的判断:MSTR的潜在压力限制反弹空间,而那些需要或想要退出BTC市场的玩家,很可能已经完全出售,这也反映在5月以来持续而沉重的ETF流出中。
随着市场进入季节性的夏季月份,同时现货开始寻找新的平衡区间,期限结构曲线已经开始重新变陡。我们仍预计从9月开始,实际波动率会有所回升,尤其考虑到中期选举和宏观背景;此外,美联储首次降息的潜在时间点目前也已从7月/8月推迟至9月/10月。
BTC美元偏度/峰度
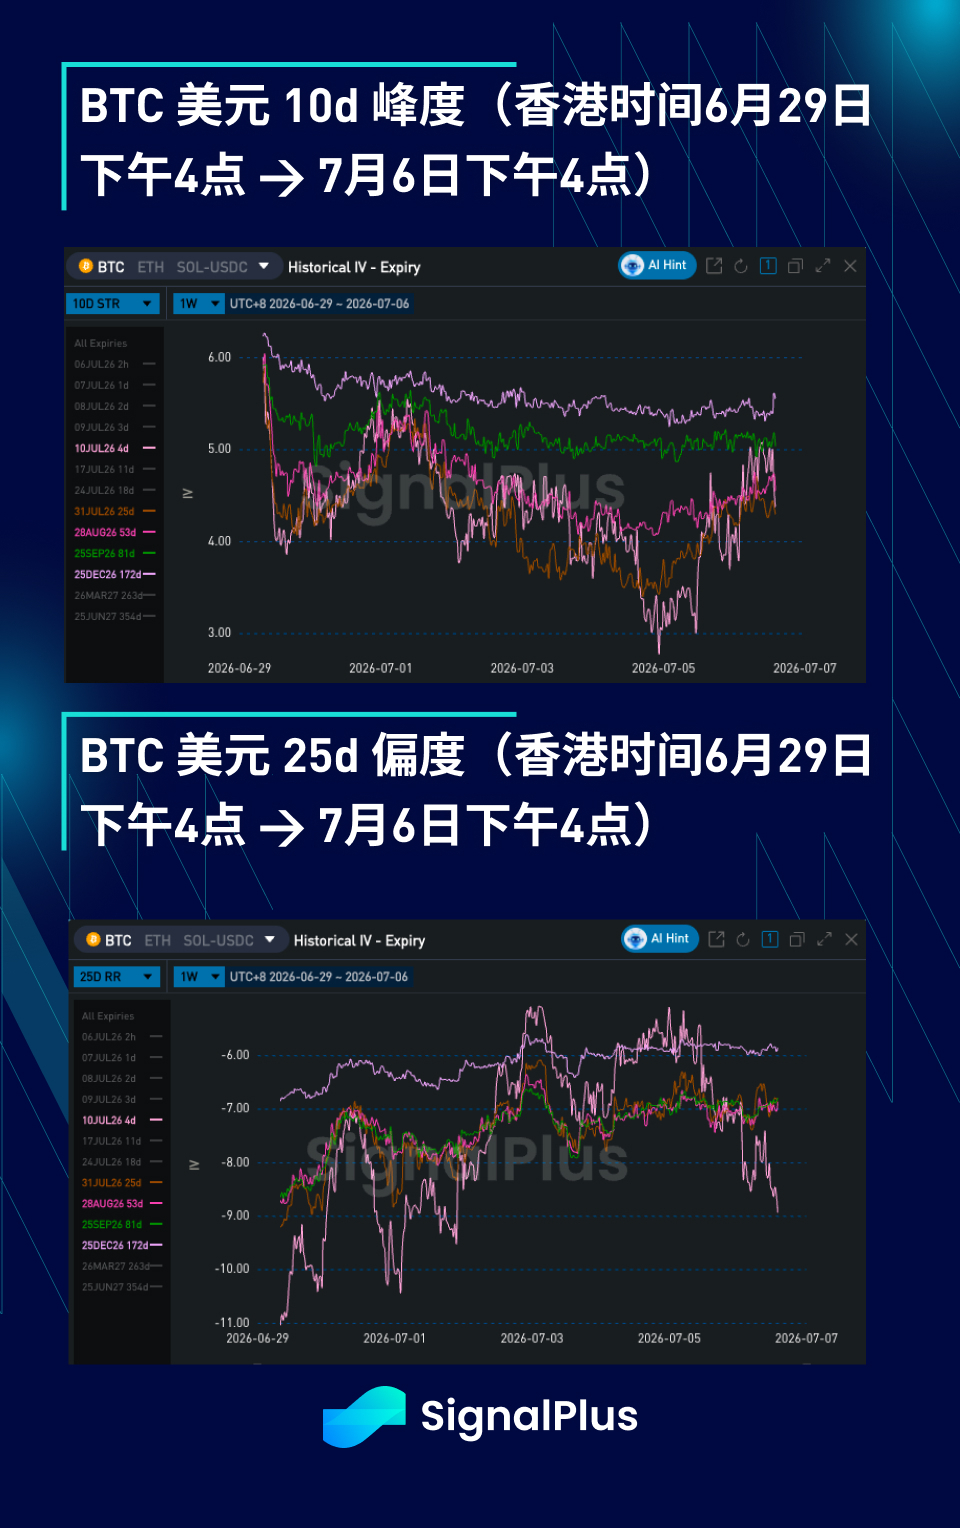
偏度价格已开始从极端水平正常化。尽管现货几度下探,甚至一度短暂跌破58k美元创下新的局部低点,但实际波动率整体仍受到控制,且并未出现通常会看到的隐含波动率飙升,因为市场对期权的需求并未真正出现。此外,MSTR的消息可以说至少在短期内降低了下行尾部的方差,因为鉴于其现有现金储备,市场已明确认为短期内不会看到被迫恐慌性抛售BTC的情况。与此同时,上行方向仍持续存在来自套保策略的无差别卖压,因此鉴于该方向上单边资金流的存在,市场并不愿意抬高上行侧波动率定价。整体而言,我们预计偏度价格将在当前水平附近企稳。不过需要注意的是,在这些水平持有单腿看跌的成本非常高,尤其是在市场进入夏季盘整的情况下。
峰度价格整体持续走低,因为市场正在消化套保策略带来的持续上行翼部供给;与此同时,考虑到持有成本较高以及宏观背景更有支撑,下行厚尾的定价也开始回落。 祝接下来一周交易顺利!