



Penulis naskah: Long Yue
Sumber naskah: Wall Street Mengwens
Sebuah kabar tentang Meta yang menjual kelebihan daya komputasi membuat beberapa pertanyaan paling sensitif dalam perdagangan AI sekaligus terangkat ke permukaan: apakah daya komputasi benar-benar kurang atau tidak, apakah Meta akan menurunkan belanja modal, dan berapa lama Neocloud masih bisa meraup keuntungan?
Menurut Wall Street Mengwens, Meta sedang menyusun rencana bisnis cloud dan kemungkinan menyediakan dua jenis layanan untuk pihak luar: satu berupa penyediaan model/API yang dikelola, mirip dengan AWS Bedrock; yang lain berupa penyewaan “daya komputasi mentah” seperti Neocloud.
Sejak kabar itu muncul, harga saham penyedia layanan cloud bintang generasi baru untuk GPU, CoreWeave, langsung anjlok 13%, Nebius turun 15%, dan sektor perangkat keras AI seperti chip ikut mengalami pukulan berat. Jika Meta mulai menjual daya komputasi, para investor tentu akan menanyakan tiga hal ini:
Pertama, apakah Meta kebanyakan membeli kapasitas komputasi?
Kedua, apakah Meta tidak lagi terlalu fokus berinvestasi pada model dan produk AI?
Ketiga, apakah kurva permintaan untuk hardware AI dan Neocloud perlu berubah?
Menurut kabar dari meja transaksi Follow-the-Wind, pada 1 Juli, bank investasi Wall Street seperti UBS, Morgan Stanley, dan Bernstein membedah peristiwa ini dengan cepat. Ini mungkin bukan “kehancuran fundamental AI”, melainkan tindakan pragmatis raksasa untuk mencari keseimbangan antara kendala kapasitas komputasi dan imbal hasil finansial. Hal ini juga tidak bisa disamakan secara sederhana dengan “Meta tidak butuh lagi kapasitas komputasi”. Namun maknanya berbeda untuk aset yang berbeda.
Bagi Meta, menyewakan kapasitas komputasi mungkin menjadi jembatan transisi untuk pendapatan dan EPS. UBS menilai: “Menjual kapasitas cloud atau hak akses model, secara teoritis dapat menghasilkan pendapatan jangka pendek yang lebih cepat dibanding menunggu skalasi Meta Business Agents dan chatbot Meta AI, serta meredakan kekhawatiran bahwa EPS pada 2027 akan tetap datar atau menyusut.”
Untuk perusahaan tipe Neocloud seperti CoreWeave, ini adalah potensi tekanan persaingan.
Untuk rantai chip dan server, yang paling diperhatikan pasar adalah apakah ritme belanja modal berikutnya akan berubah.
“Ada kelebihan kapasitas yang bisa disewakan” tidak sama dengan “kapasitas komputasi industri berlebih”.
Yang diperdagangkan pasar adalah rantai terpendek: menyewakan kapasitas komputasi = kapasitas komputasi berlebih = belanja modal direvisi turun.
Meta mungkin memiliki kapasitas komputasi yang bisa disewakan secara bertahap, tetapi itu tidak otomatis berarti kapasitas komputasi seluruh industri berlebih. Cara pengukuran kapasitas yang digunakan oleh institusi berbeda juga tidak sama, jadi tidak bisa langsung dijumlahkan.
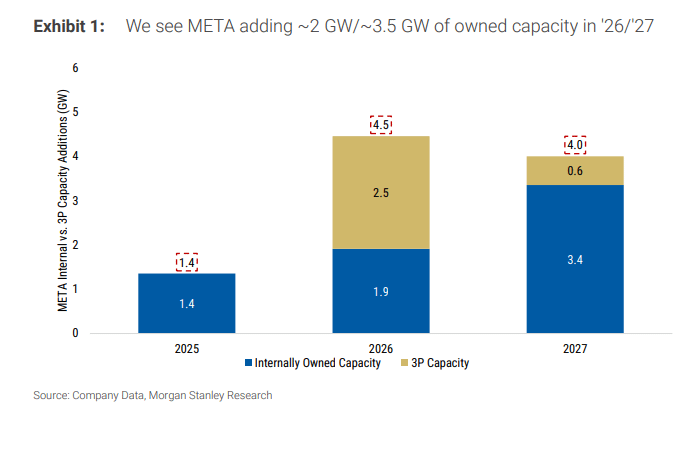
Dalam model Morgan Stanley, Meta memperkirakan menambah kapasitas IT operasional sendiri sekitar 2GW pada 2026 dan 3,5GW pada 2027, dengan basis sekitar 3GW di akhir 2025. Sebagai perbandingan, perusahaan cloud raksasa seperti Amazon dan Google bisa menambah kapasitas IT baru pada skala 5GW dan 9GW pada 2027. Artinya, sekalipun Meta mengeluarkan sebagian kapasitas miliknya untuk disewakan ke pihak luar, sulit untuk mengubah besarnya pasar pembangunan cloud dalam tiga tahun ke depan secara sendirian.
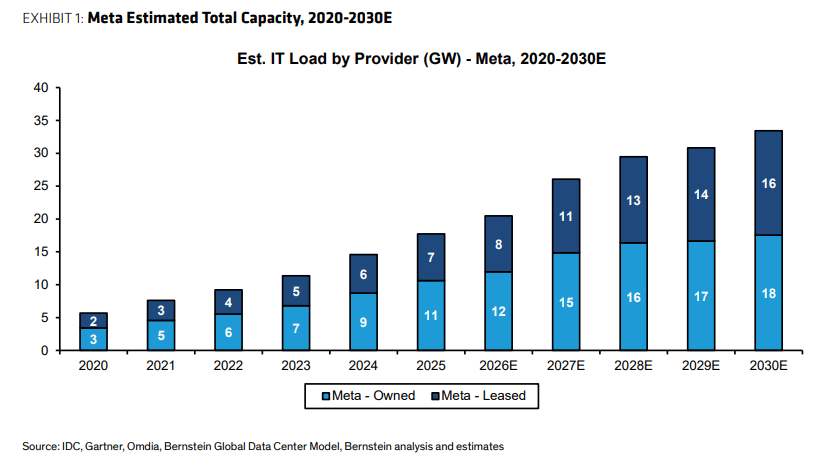
Bernstein memakai definisi jejak data center total yang lebih luas: kapasitas global Meta saat ini diperkirakan sekitar 20GW, dan beberapa tahun ke depan akan menambah sekitar 14GW lagi, termasuk kombinasi milik sendiri dan sewa. Angka ini terlihat besar, tetapi itu bukan “semua kapasitas komputasi AI yang bisa disewakan”, dan juga tidak berarti se-generasi GPU, sejenis beban kerja, dan kurva harga yang sama.
Dalam kalkulasi pasar, ada juga skenario tarik-mundur yang lebih agresif: menjadikan kontrak dan perencanaan kapasitas sebagai jangkar, misalnya Google dengan Anthropic, AWS dengan Anthropic/OpenAI, Microsoft dengan OpenAI, dan seterusnya. Dengan jangkar tersebut, total kapasitas komputasi AI perusahaan cloud yang akan datang bisa jadi sekitar 20GW atau bahkan lebih tinggi. Stargate milik OpenAI sendiri, serta pengaturan skala 10GW terkait Nvidia dan Broadcom juga dimasukkan dalam pengamatan dari sisi demand. Tujuan definisi ini bukan untuk prediksi akurat, melainkan untuk menunjukkan satu hal: sewa kapasitas lokal Meta saja tidak cukup untuk membuktikan bahwa pembangunan AI global sudah masuk fase berlebih.
Yang lebih tidak intuitif adalah bahwa Bernstein juga menyebut ada kabar akhir pekan yang mengatakan Google membatasi penggunaan komputasi Meta karena keterbatasan kapasitasnya sendiri. Jika klaim ini benar, Meta di satu sisi masih berupaya mendapatkan kapasitas komputasi eksternal, sementara di sisi lain bersiap menjual sebagian kapasitas komputasi ke pihak luar di masa depan. Ini lebih seperti redistribusi “lintas generasi, lintas kebutuhan, lintas jendela waktu”, bukan sekadar “kapasitasnya tidak habis”.
Ini bukan pertama kalinya Meta menaruh “penjualan kapasitas komputasi” di meja.
27 Mei 2026, pemegang saham bertanya apakah Meta akan membangun bisnis cloud untuk bersaing dengan AWS, Azure, dan sejenisnya. Zuckerberg menjawab:
“Tentu, itu pasti masuk dalam pertimbangan … kami belum melakukan itu karena kami percaya kapasitas komputasi ini bisa kami gunakan sendiri. Tapi jelas, jika pada suatu tahap kami merasa kami telah membangun berlebihan, maka itu menjadi salah satu opsi yang kami miliki, dan inilah salah satu alasan kami tetap yakin untuk melanjutkan investasi pembangunan.”
Lebih awal, pada 29 Oktober 2025, Zuckerberg juga pernah membahas logika yang serupa:
“Setiap kapasitas komputasi yang tidak kita butuhkan, kita yakin bisa menyerap sebagian besar … tentu saja, mungkin juga kita membangun berlebihan. Jika benar-benar demikian … kita melihat ada banyak kebutuhan baru dari internal dan eksternal. Hampir setiap minggu ada perusahaan yang datang ke kita dari luar, berharap kita membangun layanan API, atau bertanya apakah mereka bisa mendapatkan jenis kapasitas komputasi yang berbeda dari kita. Kami belum melakukan itu. Tapi jelas, jika Anda sudah masuk ke tahap kelebihan kapasitas, itu bisa menjadi sebuah opsi.”
Ini menjelaskan kenapa UBS menyebutnya “bukan kabar baru”.
Bagi pemegang saham Meta, menjual kapasitas komputasi lebih mirip “jembatan EPS”, bukan bisnis utama yang baru.
Bagi Meta, keuntungan paling langsung dari menyewakan kapasitas komputasi adalah mengubah investasi AI jangka panjang menjadi pendapatan dalam jangka pendek.
Dalam tabel UBS, Meta 2026 dan 2027 diperkirakan menipiskan EPS sekitar 32,6 dolar AS dan 33,0 dolar AS. Kekhawatiran pasar adalah bahwa EPS 2027 dibanding 2026 akan setara bahkan tertekan. Menyewakan kapasitas komputasi atau menjual hak akses model, setidaknya sebelum Meta Business Agents dan chatbot Meta AI benar-benar diskalakan dalam skala penuh, dapat menyediakan bantalan pendapatan dan laba untuk sementara.
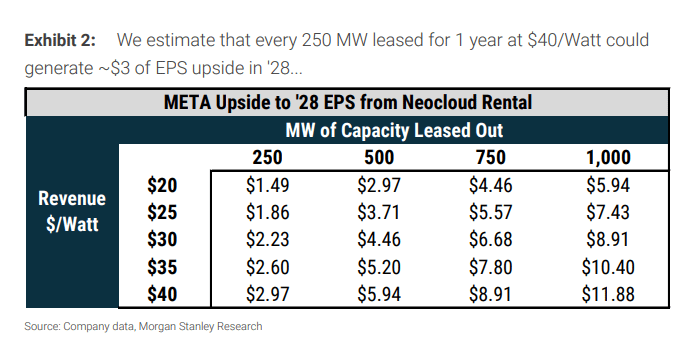
Perhitungan sensitivitas Morgan Stanley lebih intuitif: jika menyewakan kapasitas komputasi 250MW, masa sewa satu tahun, dan harga 40 dolar AS/Watt, maka itu dapat menambah sekitar 2,97 dolar AS pada EPS Meta 2028, kira-kira setara dengan ruang kenaikan sekitar 8%. Jika kapasitas diperluas menjadi 500MW, 750MW, atau 1000MW, atau jika harga berbeda, elastisitas EPS akan terus diperbesar atau diperkecil.
Itulah sebabnya pasar tidak hanya memahaminya sebagai kabar buruk. Dari sudut pandang pemegang saham Meta, Zuckerberg dan kawan-kawan seperti menambah jalur cadangan: jika produk AI internal tidak menghabiskan semua kapasitas dalam jangka pendek, Meta bisa menjualnya ke lab AI eksternal terlebih dahulu untuk memulihkan sebagian investasi.
Pasar juga membuat analogi dengan penyewaan kapasitas komputasi xAI ke Anthropic: 500MW setara 1,25 miliar dolar AS per bulan, atau sekitar 30 miliar dolar AS/GW/tahun. Jika penetapan harga ini benar, imbal hasil tersirat sangat tinggi—dan justru itu menunjukkan bahwa kapasitas komputasi berkualitas masih langka di beberapa skenario. Bukan bukti bahwa “tidak ada yang mau kapasitas komputasi”, melainkan bukti bahwa “jendela idle bisa disapu dengan harga tinggi”.
Namun itu hanya bisa disebut jembatan, bukan jalur utama. Morgan Stanley tetap menempatkan kunci valuasi Meta pada inovasi produk baris pertama: apakah Meta AI, business agent, bisnis pesan, diffusion offerings, langganan, dan lain-lain bisa menghasilkan interaksi dan pertumbuhan pendapatan yang lebih berkelanjutan. Menjual kapasitas komputasi bisa menambah EPS, tetapi tidak otomatis menaikkan kelipatan valuasi.
Belanja modal belum tentu diturunkan; jika dibuat menjadi layanan cloud penuh, justru mungkin semakin menguras biaya.
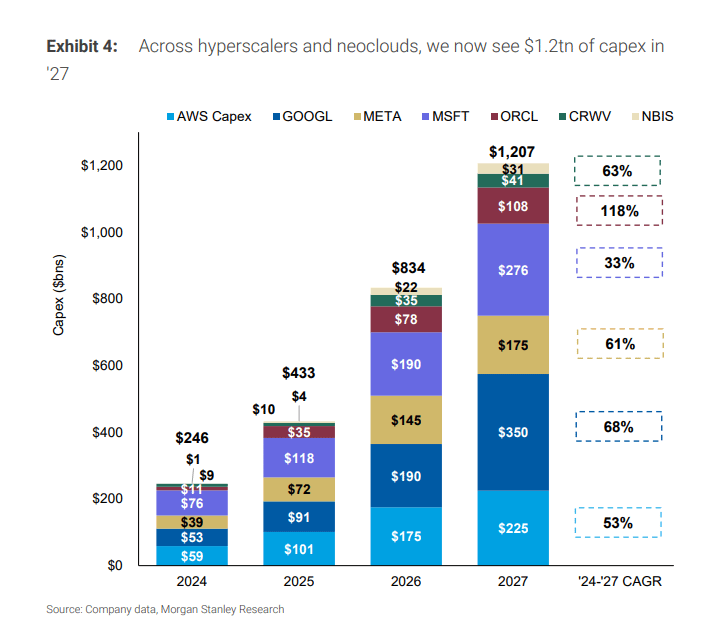
Yang paling dikhawatirkan pasar adalah bahwa belanja modal Meta 2027 akan direvisi turun, lalu seluruh ekspektasi pada rantai perangkat keras AI ikut turun.
Namun, dalam model Morgan Stanley, asumsi saat ini adalah belanja modal Meta naik dari 145 miliar dolar AS pada 2026 menjadi 175 miliar dolar AS pada 2027, dan 205 miliar dolar AS pada 2028. Prasyarat model ini adalah: Meta terutama membangun kapasitas untuk produk baris pertamanya sendiri, bukan membuat penyedia layanan cloud skala super-besar yang lengkap.
Jika Meta benar-benar memperbesar layanan cloud eksternal, terutama dengan membangun platform model/API, bukan sekadar menyewakan kapasitas komputasi telanjang sementara, maka belanja modal justru bisa menghadapi tekanan kenaikan. Karena bisnis cloud yang lengkap membutuhkan kapasitas data center yang lebih jangka panjang, platform perangkat lunak yang lebih kompleks, serta kemampuan pengiriman yang sesuai untuk pelanggan enterprise.
Bernstein juga memandang masalah ini setelah 2027. Meta adalah salah satu “buku cek” paling penting di pasar AI, jadi perubahan apa pun pada ritme pembangunan akan memengaruhi rantai pasokan. Tetapi “sewa sementara” dan “ekspansi cloud permanen” memiliki implikasi berbeda untuk belanja modal, sehingga tidak bisa disatukan.
Permintaan terbesar di sisi demand masih berasal dari inferensi dan aplikasi agent. Rangkuman pengaturan pasar komputasi & AI HY mengambil artikel OpenAI akhir pekan tentang Codex/agentic AI sebagai sinyal permintaan: jumlah pengguna non-developer pribadi tumbuh 137 kali, jumlah pengguna organisasi tumbuh 189 kali, dan jumlah pengguna di internal OpenAI tumbuh 12 kali. Perspektif ini menekankan bahwa perluasan skenario baru berpotensi terus mendorong kebutuhan komputasi inferensi.
Jadi kunci perbedaan kali ini bukan apakah “Meta akan menjual kapasitas komputasi”, melainkan apakah kurva permintaan AI masih terus menjadi semakin curam. Jika percepatan ARR luar negeri, pertumbuhan aplikasi inferensi, dan belanja modal pembuat cloud terus direvisi naik, maka menyewakan kapasitas komputasi Meta akan lebih terasa seperti realisasi aset secara bertahap. Jika pada kuartal laporan berikutnya belanja modal direvisi turun secara bersama-sama, barulah ini menjadi sinyal titik balik bagi industri.
Mudah menjual kapasitas komputasi telanjang, sulit membuat cloud AI yang lengkap.
Ada dua jalur bisnis potensial untuk Meta, dengan tingkat kesulitan yang sama sekali berbeda.
Poin pertama adalah menjual “kapasitas komputasi telanjang” atau kapasitas chip mentah, mirip neocloud. Pelanggan membeli sumber daya GPU/komputasi, dan Meta tidak perlu segera melengkapi perangkat lunak perusahaan lengkap, alat developer, platform model, serta sistem penjualan.
Jalur kedua adalah menyediakan model/API yang dikelola, seperti AWS Bedrock atau Google Vertex AI. Ini bukan bisnis yang bisa dilakukan hanya dengan “punya ruang server dan chip”. Ia menuntut kemampuan model, tumpukan perangkat lunak, pengalaman developer, penjualan ke pelanggan perusahaan, serta layanan pendukung yang semuanya harus siap.
Model Morgan Stanley lebih berhati-hati untuk jalur kedua. Ia menyebut bahwa performa keluarga model Muse Meta di TerminalBench dan SWE Bench Verified tidak menonjol, dan tes-tes tersebut terkait dengan kemampuan coding serta skenario penggunaan pihak ketiga. Jika Meta ingin bersaing dengan model frontier seperti Gemini, model ke depannya perlu peningkatan yang signifikan.
Di sinilah asumsi “Meta menjual kapasitas komputasi = Meta keluar dari bisnis model” menjadi rapuh. Dalam skenario alternatif yang potensial, sejak awal sudah termasuk akses model/API. Produk lini pertama seperti Meta AI, business agents, messengers, diffusion offerings, dan pendapatan berlangganan tetap menjadi inti dari valuasi jangka panjang. Masalahnya bukan apakah Meta akan membuat model, melainkan apakah ia bisa menjadikan kemampuan model tersebut sebagai layanan cloud yang cukup untuk membuat pelanggan eksternal membayar.
Dalam diskusi pasar, ada juga yang melihat Muse Spark, strategi open-source yang ditutup, dan penyesuaian manajemen sebagai bukti bahwa Meta masih berada di meja permainan model. Namun, itu lebih cocok dijadikan item untuk ditindaklanjuti. Setidaknya dari tiga kerangka, kesimpulan yang lebih pasti saat ini adalah: ambang eksekusi untuk menjual kapasitas komputasi telanjang rendah, sementara ambang untuk membangun cloud AI lengkap tinggi.
CoreWeave adalah korban terbesar? Pelanggan berubah menjadi pesaing
Dampak kali ini paling langsung jatuh pada perusahaan cloud baru seperti CoreWeave dan GPUaaS.
Peringkat CoreWeave dari Bernstein adalah Underperform dengan target harga 67 dolar AS; peringkat Meta adalah Outperform dengan target harga 850 dolar AS. Logikanya sangat langsung: jika Meta menyediakan infrastruktur cloud ke pihak luar, maka Meta bisa berkompetisi secara langsung dengan CoreWeave.
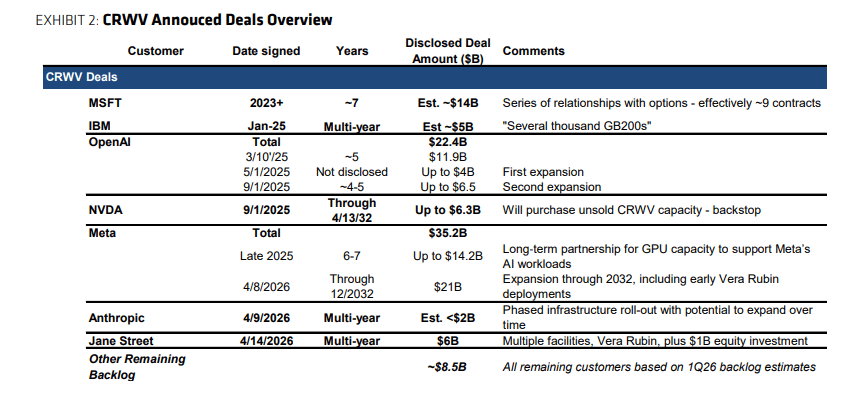
Yang lebih merepotkan adalah bahwa Meta sendiri adalah pelanggan besar CoreWeave. Menurut definisi Bernstein, Meta saat ini memiliki kontrak senilai 35,2 miliar dolar AS dengan CoreWeave, yang melebihi sepertiga dari cadangan order CoreWeave. Ditambah lagi kontrak Microsoft sekitar 14 miliar dolar AS, CoreWeave mendekati separuh order berasal dari pelanggan yang potensial menjadi pesaing saat waktu perpanjangan tiba.
Risiko jangka pendek tidak terlalu langsung. Karena keterikatan kontrak yang ada kuat, tidak mudah untuk segera keluar, sehingga pendapatan jangka pendek dan tekanan utang CoreWeave tidak harus memburuk secara langsung.
Masalah jangka panjangnya lebih sulit ditangani. Jika pelanggan membangun cloud sendiri dan menjual kapasitas komputasi sendiri, maka kemampuan tawar perusahaan cloud baru akan turun. Terutama saat perpanjangan, CoreWeave tidak lagi menghadapi sekadar pihak yang membutuhkan, melainkan calon pemasok potensial yang punya uang, punya teknologi, dan punya pengalaman data center.
Meja transaksi Morgan Stanley menyebut bahwa reaksi pasar terhadap penurunan CRWV sebesar 13% dan penurunan NBIS sebesar 15% relatif mudah dipahami: Meta dalam semalam berubah dari pelanggan menjadi calon pesaing. Untuk perangkat keras chip, dampaknya lebih tidak langsung; untuk GPUaaS, dampaknya lebih seperti uji tekanan terhadap model bisnis.
Kenapa hardware lebih dulu turun: selain faktor fundamental, ada juga posisi yang ramai (crowded)
Dari sisi perdagangan jangka pendek, pasar tidak hanya memperdagangkan fundamental.
Perdebatan di meja transaksi Morgan Stanley dipecah menjadi dua kubu: satu kubu menilai apakah berita Meta mencerminkan pergeseran narasi belanja modal CSP dan kebutuhan komputasi AI; kubu lainnya menilai bahwa posisi yang terlalu padat, deleveraging, dan aksi ambil untung memperbesar penurunan. Kecenderungannya bobot kubu kedua lebih tinggi. Untuk menilai apakah fundamental benar-benar beralih, yang harus dilihat adalah pernyataan pada musim laporan keuangan yang akan datang.
Kondisi posisi tidak ringan. Rebalancing indeks utama baru saja lewat, sehingga titik awal arus dana dan tingkat leverage berada pada level yang tinggi. Dalam empat minggu terakhir, penambahan posisi long dan short berada pada sekitar +2 standar deviasi; dalam lima tahun terakhir, hedge fund biasanya melakukan deleveraging pada bulan Juli, dengan perubahan umumnya antara -1 hingga -3 standar deviasi. Kepemilikan di semikonduktor dan memori mendekati persentil ke-100.
Inilah yang menjelaskan kenapa satu berita Meta bisa menghantam seluruh rantai perangkat keras AI. Ketika perdagangan yang padat bertemu narasi bahwa kapasitas komputasi mungkin tidak langka, maka mudah terjadi aksi jual dulu. Pada hari yang sama, perangkat lunak, short yang crowded, dan kenaikan ADR China juga terjadi lebih dari 1,4 standar deviasi, yang konsisten dengan ciri-ciri short covering selama proses deleveraging.
Sinyal pembalikan berikutnya, pasar terutama melihat beberapa hal: apakah Meta mengklarifikasi; apakah ARR aplikasi AI luar negeri terus dipercepat; apakah belanja modal pembuat cloud terus direvisi naik; apakah kinerja kuartal kedua melampaui ekspektasi. Waktunya terkonsentrasi pada Juli hingga Agustus. Saat ini lebih mirip fase observasi, bukan kesimpulan yang sudah disepakati.
Ada juga masalah ekor (tail): semakin tinggi harga saham, semakin sulit untuk mengabaikan rumor pembiayaan ekuitas.
Jika harga saham Meta justru didorong lebih tinggi oleh narasi “kapasitas komputasi bisa dikonversi menjadi uang”, itu malah dapat meningkatkan probabilitas rumor pendanaan ekuitas.
Logikanya adalah: jika di bawah 17x EPS untuk tahun fiskal 2027, Meta tidak mau melakukan pembiayaan yang bersifat pengenceran. Jika valuasi didorong di atas 20x hanya lewat kabar ini dan kinerja kuartal kedua yang kuat, pasar seharusnya tidak terkejut dengan potensi pembiayaan ekuitas.
Ini bukan benang utama di kerangka tiga bank asing, dan juga tidak ada konfirmasi perusahaan. Tapi itu menjelaskan kenapa respons saham Meta mungkin tidak sesederhana itu. Menjual kapasitas komputasi dapat meredakan kecemasan terhadap rasio imbal hasil investasi, sementara rumor pendanaan ekuitas membawa kekhawatiran pengenceran. Dua kekuatan ini sama-sama memengaruhi perdagangan.
Tiga valuasi tersebut tidak menilai Meta sebagai “perusahaan penjual kapasitas komputasi”
UBS mempertahankan rekomendasi Buy untuk Meta dengan target harga 865 dolar AS. Valuasi didasarkan pada GAAP diluted EPS tahunan 33,26 dolar AS untuk kuartal pertama 2028 dan kelipatan PER pasar 26x; karena perusahaan belum mengonfirmasi kabar potensial penjualan kapasitas komputasi, ramalan belum direvisi.
Morgan Stanley mempertahankan Meta Overweight dan Top Pick dengan target harga 775 dolar AS. Skenario dasar yang tersirat mengandung PER sekitar 23x untuk 2027. Intinya tetap pendapatan iklan, monetisasi Reels, peningkatan interaksi yang dibawa AI, perbaikan efisiensi, serta opsi pilihan produk baru.
Bernstein mempertahankan Meta sebagai Outperform dengan target harga 850 dolar AS, sementara untuk CoreWeave tetap Underperform dengan target harga 67 dolar AS. Kombinasi ini cukup menjelaskan perbedaan pendapat pasar: opsi Meta menjadi lebih banyak, sementara tekanan kompetitif CoreWeave makin besar.
Tapi risikonya juga tidak hilang. Faktor penurunan mencakup: penurunan siklus iklan, tekanan regulasi, ketidakpastian pengembalian investasi untuk Reality Labs, serta kesalahan eksekusi pembangunan data center yang membuat intensitas belanja modal jangka panjang lebih tinggi, dan lain-lain.