


Sumber: Huali Huwai
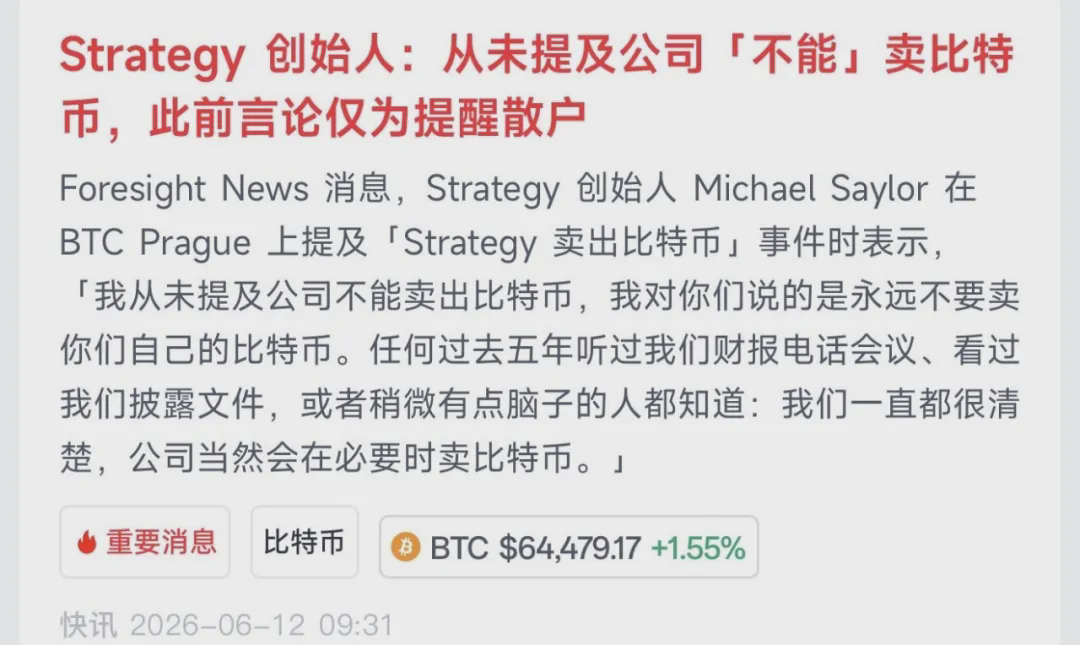
Artikel hari ini dibagi menjadi dua topik. Kita bahas dulu secara singkat tentang Strategy (MicroStrategy):
Belakangan ini, saya melihat banyak orang sedang membicarakan masalah Strategy. Sebagian orang tampaknya juga berharap lembaga yang memegang 840.000 keping bitcoin ini akan mengalami keruntuhan (bangkrut). Bahkan sudah ada yang menunggu bitcoin turun hingga di bawah 30.000 dolar AS.
Jika dilihat dari pergerakan harga saham biasa Strategy (MSTR) dan saham preferen (STRC), penurunan yang terjadi saat ini memang memberikan tekanan besar kepada Michael Saylor (pendiri MicroStrategy). Hingga saat artikel ini ditulis, harga MSTR berada di 85 dolar AS, turun 81% dari puncaknya pada Juli tahun lalu yang mencapai 457 dolar AS. Sementara itu, harga STRC turun menjadi 75 dolar AS, mencetak titik terendah baru yang jelas sudah menyimpang dari nilai nominal 100 dolar AS.
Mengenai model operasional dan cara bermain Strategy, di artikel-artikel sebelumnya kita sudah membahas secara rinci, jadi di sini tidak perlu mengulang. Masalah inti yang menjadi perhatian semua orang sebenarnya cuma satu: apakah mesin (flywheel) Strategy benar-benar akan mengalami masalah?
Karena semua orang biasanya berpikir: ketika harga MSTR turun semakin parah, maka Strategy akan semakin sulit mendapat pendanaan baru untuk membeli Bitcoin. Sekarang ditambah lagi masalah STRC yang harus membayar bunga dividen saham preferen terlebih dahulu, orang akan khawatir bahwa ke depannya Strategy mungkin akan terus menjual Bitcoin untuk membayar bunga tersebut. Jika terus menjual Bitcoin, MSTR kemungkinan akan turun bahkan lebih parah—lalu itu akan membuat siklus yang tidak terlalu baik.
Tentu saja, yang di atas ini hanyalah teori. Berdasarkan informasi yang dipublikasikan oleh Strategy, cadangan kas mereka saat ini masih bisa membayar sekitar 10 bulan utang (bunga). Meski akhir-akhir ini banyak berita negatif tentang Strategy, menurut saya, dalam jangka pendek seharusnya tidak akan ada masalah besar yang muncul.
Saat ini ada juga pendapat bahwa beberapa institusi lain atau “paus” Bitcoin sedang mencoba meruntuhkan Strategy dengan terus menekan harga Bitcoin agar Strategy terpaksa menjual lebih banyak Bitcoin. Tapi itu semua hanya dugaan orang. Bisa jadi juga Strategy dan kelompok paus sedang berkolaborasi dalam sebuah pertunjukan!
Bagaimanapun kisah yang akan datang, saya tidak tahu hasil detailnya akan seperti apa, tapi ada satu hal yang pasti: Bitcoin pasti akan terus mengalami volatilitas yang relatif besar dan juga periode gesekan/bolak-balik yang cukup lama. Kalau kamu tidak ingin tertinggal dari kereta, maka tinggal pasang sabuk pengaman, dan tetap menjaga disiplin tradingmu saja.
Ingat, dalam artikel tentang topik Strategy yang kita bahas pada 21 Maret tahun ini, kita juga mengatakan begini: dari sudut pandang tahapan, titik belok yang relatif besar mungkin muncul pada paruh kedua tahun depan, yaitu kuartal ketiga tahun 2027. Pada saat itu, mereka akan memiliki jatuh tempo utang yang cukup besar, sehingga kita bisa melihat apakah Strategy benar-benar punya kemampuan menahan tekanan. Tetapi jika pada saat itu pasar masih berada pada bear market yang cukup dalam (artinya Bitcoin tidak bisa kembali naik ke garis biaya kepemilikan mereka), dan Strategy saat itu tidak punya jalur atau cara pembiayaan baru, maka sangat mungkin itu benar-benar memicu krisis likuiditas.
Banyak orang sekarang mengejek Strategy, sementara saya diam-diam sudah memasukkan MSTR ke daftar pantauan saya. Mungkin saja, suatu hari nanti Strategy benar-benar bisa tidak ada lagi, tapi kemungkinan besar itu bukan terjadi tahun ini. Sebenarnya, Michael Saylor—orang ini—meski kadang bicara atau bertindak terlihat tidak selaras di luar dan di dalam, sebagai kapitalis yang matang dia sudah menunjukkan kepada kita sebuah kebenaran yang cukup sederhana lewat tindakan nyata: jika kamu percaya Bitcoin adalah aset jangka panjang di masa depan, maka setiap volatilitas jangka pendek sebenarnya tidak terlalu penting.
Setelah membahas masalah Strategy, berikutnya kita bahas ekonomi domestik—mari lihat beberapa data terkait M2:
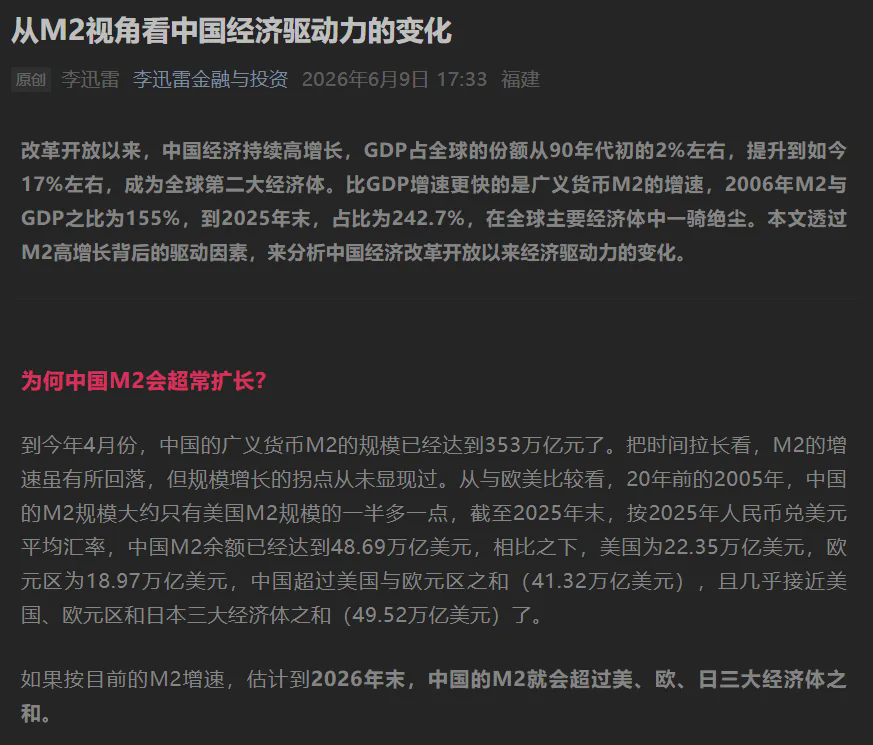
Belakangan, saya melihat sebuah artikel yang ditulis oleh kepala ekonom dari Securities Zhongtai, Li Xunlei. Dia membahas perubahan penggerak ekonomi Tiongkok dari sudut pandang M2 (bisa dipahami sederhana sebagai total “uang” di pasar), seperti terlihat pada gambar di bawah ini. Setelah membacanya, saya merasa ini memang artikel yang sangat menarik—penulis menggunakan banyak data lintas dimensi untuk perbandingan dan penjelasan, tetapi penyampaiannya sangat tersirat dan dibuat secara halus.
Ambil contoh analogi yang mungkin agak tidak tepat: seperti kamu pergi temu pasangan untuk taaruf, kamu tahu pihak lain mungkin punya beberapa masalah, tapi kamu tidak bisa mengatakannya secara langsung. Sebaliknya, kamu akan menyebutkan banyak kelebihan/karakter positifnya, lalu langsung kirim “kartu orang baik” sambil bilang: kamu sebenarnya orang yang baik.
Dari artikel Li Xunlei, kita bisa menemukan sebuah metafora lapisan dasar: ekonomi Tiongkok kemungkinan sedang menghadapi masalah pelemahan dorongan pertumbuhan.
Kalau menilik sejarah, ekonomi Tiongkok mengalami beberapa perubahan tahap yang cukup jelas:
Tahap pertama adalah pada awal reformasi dan keterbukaan, ketika pertumbuhan ekonomi Tiongkok terutama bergantung pada masuknya investasi asing dan pinjaman dari luar negeri. Sejujurnya, saat itu Tiongkok belum punya banyak uang. Tapi setelah modal asing masuk ke Tiongkok, terbentuklah cadangan devisa. Dengan begitu, bank sentral bisa mencetak lebih banyak uang, yang kemudian memberi dorongan ekspansi pada M2.
Tahap kedua adalah akhir-awal hingga pertengahan tahun 1990-an, terutama setelah Tiongkok bergabung dengan WTO. Secara bertahap, Tiongkok berubah menjadi “pabrik pengolahan dunia”; ekspor menjadi arahan utama. Surplus perdagangan luar negeri berkembang pesat. Pada 1995, surplus perdagangan berjumlah 10 miliar dolar AS, dan pada 2008 sudah mencapai 300 miliar dolar AS. Periode ini menyebabkan masuknya arus devisa yang besar ke Tiongkok. Ditambah lagi, pada 1994, Tiongkok mengubah sistem kurs ganda menjadi kurs tunggal, sehingga secara langsung mendorong pertumbuhan cepat jumlah penawaran uang. Namun, setelah krisis keuangan meledak pada 2008, pesanan luar negeri perusahaan-perusahaan Tiongkok turun drastis, banyak pekerja kehilangan pekerjaan, sehingga pertumbuhan ekspor melambat. Dan kira-kira pada periode inilah, model pembangunan ekonomi Tiongkok mulai beralih menjadi model berbasis investasi.
Tahap ketiga adalah properti dan keuangan publik berbasis tanah. Maksudnya, seperti yang kita sebutkan sebelumnya, dengan berkembangnya model pembangunan yang digerakkan investasi, Tiongkok mulai melakukan investasi besar-besaran dalam pengembangan properti. Bank terus menyediakan kredit kepada perusahaan properti, pemerintah daerah, dan warga, sehingga mendorong pertumbuhan cepat M2. Terutama sejak tahun 2013, investasi properti rumah tangga dengan leverage meningkat dengan cepat—sehingga uang diciptakan dalam jumlah besar. Artinya, properti hampir menjadi mesin terpenting dalam penerbitan uang tambahan (money issuance) di Tiongkok selama lebih dari sepuluh tahun terakhir. Pada tahun 2008, total skala di sisi aset bank—pinjaman jangka menengah-panjang rumah tangga ditambah kredit pengembangan properti—hanya sekitar 5 triliun yuan. Tetapi pada tahun 2022 mencapai puncak 85 triliun yuan, menjadi penyebab utama yang mendorong ukuran M2 terus membesar.
Dan juga, sekitar mulai tahun 2021 (kurang lebih), karena beberapa alasan yang tidak bisa dijelaskan, industri properti Tiongkok mulai memasuki periode penurunan. Model pertumbuhan ekonomi properti pun mulai tidak berfungsi. Namun pada saat itu, terjadi perubahan yang sangat menarik pada M2: menurut logika biasa, setelah model properti gagal, laju pertumbuhan M2 seharusnya menurun, tetapi kenyataannya justru sebaliknya. Sejak tahun 2022, M2 Tiongkok terus mempertahankan pertumbuhan yang cepat.
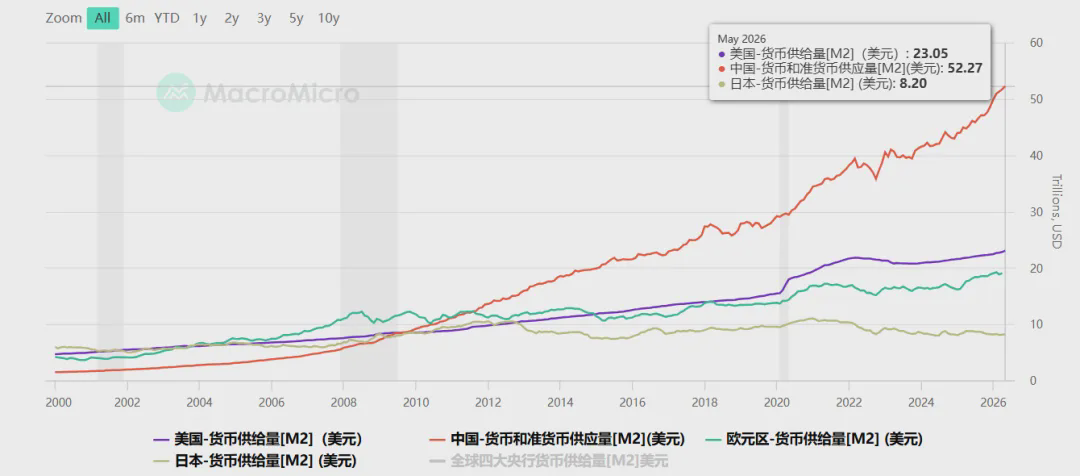
Dilihat dari sisi investasi, pada tahap ini rumah tangga sedang menurunkan leverage (deleveraging), investasi sektor swasta berada di level nol atau pertumbuhan negatif, pertumbuhan kredit pinjaman properti hampir mandek, dan niat investasi perusahaan terus menurun. Jadi mengapa M2 justru mengalami kondisi yang menyimpang seperti itu?
Jawabannya: pertumbuhan yang berlawanan dari investasi BUMN dan pemerintah.
Dengan kata lain, setelah dorongan pertumbuhan properti dan keuangan publik berbasis tanah kehilangan tenaga, pemerintah sedang mengandalkan cara berutang dalam jumlah besar (menerbitkan obligasi negara atau obligasi pemerintah daerah) untuk mempertahankan pertumbuhan cepat M2. Misalnya, pada tahun 2025, proporsi pembiayaan selain obligasi dan pinjaman sudah melewati 50%, dan obligasi pemerintah untuk pertama kalinya menjadi kontribusi tambahan terbesar. Intinya dalam bahasa sehari-hari: obligasi pemerintah saat ini tampaknya secara menyeluruh sedang menggantikan pinjaman properti, menjadi sumber terpenting pembiayaan pemerintah.
Dan inilah juga yang membuatnya unik: M2 Tiongkok sudah mencapai 353,67 triliun yuan (hingga akhir Mei 2026), sudah 2,5 kali GDP, tetapi tidak terjadi penyebab inti berupa inflasi tinggi. Bahkan, karena perang tarif bea masuk beberapa tahun terakhir, yang menyebabkan industri manufaktur mengalami kelebihan kapasitas/penawaran lebih besar dari permintaan, justru Tiongkok menghadapi masalah inflasi rendah (bahkan deflasi di beberapa sektor).
Dari yang semula didorong oleh properti, menjadi didorong oleh utang pemerintah—dan yang terakhir adalah tahap keempat yang sedang kita hadapi saat ini.
Tahun 2026 adalah tahun pertama implementasi Rencana Lima Tahun ke-15 (lima tahunan XV). Komisi Pembangunan dan Reformasi (NDRC) sudah menegaskan bahwa pada akhir lima tahun XV, skala industri terkait kecerdasan buatan (AI) di Tiongkok akan tumbuh hingga lebih dari 10 triliun yuan. Artinya, dalam 5 tahun ke depan—seiring berakhirnya era properti, dan percepatan penuaan populasi—AI dan teknologi berkelas tinggi akan menjadi arah strategi ekonomi baru negara. Melalui investasi yang dibiayai utang pemerintah (penerbitan obligasi pemerintah, dan penerbitan obligasi perusahaan), hal itu akan menjadi pendorong utama agar M2 Tiongkok terus tumbuh.
Berdasarkan data yang dirilis Kementerian Keuangan, utang obligasi pemerintah daerah pada kuartal pertama tahun ini (hingga akhir Maret 2026) adalah 57,26 triliun yuan. Namun ini hanya data yang diumumkan secara resmi. Menurut estimasi beberapa lembaga pihak ketiga, skala utang pemerintah daerah yang terselubung sekitar 50 triliun hingga lebih dari 70 triliun yuan. Jika kita secara sederhana menjumlahkan dua angka tersebut, maka saldo utang pemerintah daerah saat ini mungkin sudah melebihi 100 triliun yuan.
Statistik di atas hanya utang pemerintah daerah. Berdasarkan data yang dipublikasikan Kementerian Keuangan, sampai akhir kuartal pertama tahun ini, saldo obligasi utang pemerintah pusat Tiongkok sekitar 45 triliun yuan. Jika utang pemerintah daerah (termasuk utang terselubung) dan utang pemerintah pusat dijumlahkan, total skala utang kemungkinan sudah menembus 150 triliun yuan.
Lalu berapa pendapatan fiskal Tiongkok per tahun?
Berdasarkan data yang dipublikasikan, misalnya untuk seluruh tahun 2025, penerimaan anggaran publik umum nasional adalah 21,60 triliun yuan. Dari jumlah itu, penerimaan pajak adalah 17,64 triliun yuan, dan penerimaan non-pajak adalah 3,97 triliun yuan. Untuk contoh 2026 kuartal pertama, penerimaan anggaran publik umum nasional sekitar 6,16 triliun yuan, dengan rincian: penerimaan pajak 4,85 triliun yuan, dan penerimaan non-pajak 1,31 triliun yuan.
Maksudnya, pendapatan kita setiap tahun kira-kira 20-25 triliun yuan, tapi ada akumulasi utang lebih dari 150 triliun yuan. Jadi masalahnya sekarang menjadi begini: seiring utang terkumpul dengan cepat (diperkirakan sampai akhir tahun ini bisa melampaui 200 triliun yuan), pengeluaran untuk bunga pasti terus meningkat, sementara pendapatan fiskal jangka pendek sulit sekali bertambah secara cepat......
Jadi, dari sudut pandang makro, pemerintah bisa terus mendorong pertumbuhan ekonomi lewat berutang. Tapi dari sudut pandang mikro, apakah ada cara yang lebih cepat dan lebih langsung untuk menambah pendapatan fiskal secara cepat?
Kita tidak tahu itu. Bahkan ekonom Li Xunlei di artikelnya sepertinya juga tidak berani menyatakannya secara gamblang—kamu sendiri tebak saja...... di sini dihilangkan 2000 kata.
Hari ini (20260626) kita bahas ini saja. Semua isi di atas adalah pandangan dan analisis dari sudut pandang pribadi, hanya untuk catatan berpikir dan bahan berbagi, dan tidak merupakan nasihat investasi apa pun.