


Penulis: Ray Wang, Myron Xie, Dylan Patel, dll.
Disusun oleh: DeepChao TechFlow
Panduan mendalam: CXMT (ChangXin Memory Technologies) akan segera melantai di papan KeChuang (STAR Market). Perusahaan ini berpotensi menjadi IPO semikonduktor terbesar dalam sejarah Tiongkok. Perusahaan yang baru berdiri pada 2016 ini memulai dari akuisisi paten dan talenta milik produsen DRAM Jerman Qimonda yang bangkrut. Pendanaan suntikan modal yang “toleran terhadap rugi” dari pemerintah Hefei selama hampir sepuluh tahun membuat CXMT mencatat laba pertama pada 2025. Pada kuartal I 2026, pendapatan per kuartal sudah mencapai 7,3 miliar dolar AS. Laporan riset mendalam SemiAnalysis (berjumlah ribuan kata) membedah jalur teknis CXMT, data keuangan, dilema HBM, dan struktur IPO. Ini adalah bacaan wajib untuk memahami posisi industri chip memori Tiongkok.
Tim SemiAnalysis sejak akhir 2024 lebih dulu memaparkan di newsletter tentang kebutuhan besar AI inference dan alur kerja agen (agent workflow) terhadap memori. Setelah itu, mereka merilis beberapa laporan mendalam tentang memori serta terus memantau CXMT dan ekosistem komputasi (compute) Tiongkok. Karena CXMT akan melantai dalam beberapa bulan ke depan, diperlukan riset mendalam khusus. CXMT kemungkinan akan menjadi IPO semikonduktor terbesar di Tiongkok, sekaligus menjadi tonggak bagi produsen memori terkemuka di Tiongkok ini. Dari sini, persaingan CXMT dengan Samsung, SK hynix, dan Micron hanya akan semakin ketat.
Orang Silicon Valley yang pulang ke Tiongkok
Pendiri CXMT, Zhu Yiming, lulus S1 Fisika dari Universitas Tsinghua pada 1994, lalu melanjutkan studi teknik elektro di Universitas Negeri New York (Stony Brook). Ia bekerja di Silicon Valley selama bertahun-tahun, dan sekitar tahun 2001 menjadi project leader MoSys (Monolithic System Technology). Pada 2005, Zhu Yiming pulang ke Tiongkok bersama sekumpulan paten SRAM dan dana benih 100.000 dolar AS, lalu mendirikan GigaDevice (兆易创新). Kemudian ia berkembang menjadi salah satu pemasok NOR Flash terkemuka global. Namun ukuran pasar NOR Flash global jauh lebih kecil daripada DRAM atau NAND Flash. Ambisinya lebih besar: ia memilih jalur DRAM.
DRAM bukan permainan yang bisa dimainkan perusahaan fabless. DRAM menyedot modal besar, penghalang paten sangat ketat, dan sangat bergantung pada kemampuan manufaktur. Pada tahun 2016, seluruh industri hanya menyisakan tiga penyintas: Samsung, SK hynix, dan Micron. Rintangan/“moat” yang dibangun dari akumulasi paten dan modal selama empat puluh tahun membuat tidak ada pendatang baru yang mampu menembusnya. Paten SRAM milik Zhu Yiming dan bisnis NOR Flash milik GigaDevice tidak dapat menyediakan desain sel penyimpanan DRAM, tidak menyediakan proses DRAM, dan juga tidak bisa menghindari penyekatan paten para raksasa. Karena itu, ketika Zhu Yiming dan pemerintah Kota Hefei meluncurkan proyek DRAM “506” pada 2016 (yakni CXMT yang kemudian terbentuk), teknologi inti harus didapat dari luar.
Sumbernya adalah perusahaan Jerman yang sudah tidak beroperasi (meninggal).
Fondasi DRAM: warisan Qimonda
Perusahaan yang sudah tiada itu adalah Qimonda. Qimonda bangkrut pada Januari 2009 akibat krisis keuangan global dan kejatuhan pasar memori yang menyusul. Namun pada saat itu, perusahaan tersebut merupakan produsen DRAM papan atas di Eropa. Sebagai anak usaha Infineon (berjejaring dari Siemens), Qimonda menawarkan pilihan alternatif yang langka: perpustakaan paten DRAM yang mendalam dan satu set arsitektur sel memori—keduanya berasal di luar segitiga Samsung–SK hynix–Micron.
Pada Juni 2015, anak perusahaan Polaris Innovations dari perusahaan manajemen paten Kanada WiLAN membeli sekitar 7.000 paten Qimonda beserta aplikasinya dari Infineon dengan nilai sekitar 30 juta euro. Pada Desember 2019, Polaris menandatangani kesepakatan dengan CXMT untuk memberi wewenang atas banyak paten DRAM. Pimpinan CXMT sebelumnya pernah secara terbuka menyatakan telah memperoleh sekitar 2,8TB dokumen teknologi Qimonda—dan itu menjadi fondasi bisnis DRAM CXMT.
Teknologi kunci yang diwarisi dan dikembangkan CXMT dari Qimonda adalah sel memori BWL level 46nm (Buried Wordline, garis kata tertanam) dan kemudian ditingkatkan ke level 10nm. BWL adalah inovasi arsitektur inti. Pada skema tradisional, jalur (routing) untuk gate transistor akses membentang di permukaan wafer mengikuti grid; pada BWL, gate ditanam ke dalam slot di bawah bit line. Ada tiga keuntungan: sel penyimpanan dapat diperkecil menjadi layout 6F² (tradisional 8F²), dan tanpa mengorbankan luas permukaan, panjang kanal diperpanjang untuk menekan kebocoran short-channel (yang memengaruhi data retention); sekaligus kapasitansi parasit gate–bit line berkurang. Ditambah dengan die stacking kapasitor, ini adalah arsitektur yang kini digunakan oleh tiga raksasa memori utama. Qimonda yang dulu tetap bertahan pada skema slot secara kebetulan menyimpan “cadangan” teknologi stacked/BWL—dan yang CXMT dapatkan justru itu.
Talenta: dari cetak biru yang membeku menjadi kemampuan R&D yang hidup
Selain paten, aset paling berumur panjang yang diperoleh CXMT (ChangXin) dari kehancuran Qimonda adalah para insinyur. Qimonda membangun pusat R&D di Xi’an yang menampung 400–500 insinyur, dan itu merupakan salah satu basis R&D terbesar Qimonda di luar Jerman. Setelah Qimonda bangkrut, meskipun seluruh pusat R&D Xi’an diakuisisi oleh Grup Tsinghua Unigroup, penyebaran talenta secara lebih luas justru memberi manfaat bagi CXMT.
CXMT juga berhasil menarik insinyur senior Karl-Heinz Kuesters dari kantor pusat Qimonda Jerman. Kuesters menjabat sebagai wakil presiden bidang teknologi dan riset pra-pengembangan di Siemens, Infineon, dan Qimonda selama 24 tahun. Jalur pra-pengembangan yang dipimpinnya adalah skema kapasitor ber-tumpuk—yaitu arsitektur yang memang digunakan CXMT. Ia bergabung dengan CXMT sebagai penasihat teknis. EE Times menyebut Kuesters sebagai “ace” CXMT. Yang dibawanya adalah pengetahuan implisit (tacit know-how) yang tidak bisa ditampung oleh paten maupun dokumen 2,8TB: pengalaman memimpin pengembangan DRAM selama dua puluh tahun, sehingga ia dapat memberi tahu insinyur CXMT desain Qimonda mana yang harus dipertahankan, mana yang harus dibuang, serta bagaimana memindahkan sel memori yang sudah berhasil dijalankan di laboratorium menjadi produksi massal. Penilaian integrasi dan yield seperti ini tidak ada dalam literatur paten mana pun.
Di pihak AS juga memakai pola yang sama. CXMT menugaskan wakil presiden evaluasi teknologi masa depan, Ping Er-xuan (yang juga merupakan pemaparan terbuka tentang peta jalan “dari level 46nm ke 10nm”), bukan berasal dari Qimonda. Ia mengawali karier profesional di AS dari Micron, SanDisk, dan Applied Materials, sehingga memiliki akumulasi mendalam di bidang teknologi memori dan material.
CXMT juga merekrut banyak talenta dari Korea dan Taiwan. Jaksa Korea pernah menuntut mantan karyawan Samsung dengan tuduhan membocorkan teknologi; menurut laporan, puluhan insinyur Korea bekerja di CXMT. Situasinya mirip di wilayah Taiwan: CXMT terus membajak insinyur perangkat dan proses kelas atas dengan gaji yang sangat menarik.
Inilah kunci untuk memahami arah CXMT. Paten Qimonda selalu merupakan aset yang terbatas dan akan berakhir masa berlakunya. Yang memungkinkan CXMT berkembang dari G4 ke G5, lalu hingga HBM, adalah kemampuan talenta yang berkumpul—talenta yang dibina secara lokal, insinyur Tiongkok yang kembali setelah bekerja di perusahaan asing, serta sedikit pakar asing—bukan dokumen. Warisan hanya menjadi titik awal; talenta mengubah warisan dari luar menjadi mesin untuk riset dan pengembangan mandiri. Namun mesin itu baru menghasilkan laba setelah hampir sepuluh tahun. Pertanyaannya: siapa yang sanggup memiliki kesabaran untuk terus menyuplai dana seperti itu?
Kesabaran venture capital aset negara
Keberhasilan CXMT sulit tidak dikaitkan dengan dukungan kuat pemerintah daerah dan pusat Tiongkok. Pemerintah Kota Hefei adalah contoh klasik. Hefei adalah pusat inovasi teknologi Tiongkok; dalam dua dekade terakhir, kota ini melahirkan sejumlah perusahaan sukses dengan pola “venture capital investasi aset negara yang sabar” (耐心国资风投). Contohnya BOE (produsen panel tampilan terkemuka global), NIO (perusahaan terdepan kendaraan listrik). Kini giliran CXMT di sektor penyimpanan (storage).
Pemerintah Kota Hefei melakukan dua hal penting untuk CXMT.
Pertama, membangun rantai pasokan lokal di sekitar pabrik CXMT. Strategi Hefei adalah: mengambil kepemilikan saham besar pada perusahaan “chain leader” (pemimpin rantai) inti, lalu menarik seluruh mata rantai lain dalam rantai industri untuk pindah ke sini. Di industri panel display, BOE sudah pernah melakukan hal serupa; di industri kendaraan listrik, NIO pernah melakukan hal yang sama. Sejak 2016, CXMT meniru naskah yang sama. Di sekitar pabrik CXMT di Zona Ekonomi Bandara Hefei, pemerintah membangun klaster industri lokal yang padat. Pabrik kemasan dan pengujian (untuk packaging testing) seperti Peidun dan Xinfeng berada tepat di seberang tembok dari area pabrik CXMT, dan pendapatan Xinfeng lebih dari 99% berasal dari CXMT. Pabrik gas curah on-site milik Guanggang (光钢运营) memasok sebagian besar gas curah yang dibutuhkan CXMT. Dan kapasitas daur ulang wafer disediakan oleh Zhiiwei Semiconductor (志威半导体) di bawah platform Sinochem Tech di Hefei New Station High-tech Zone. Venture capital aset negara juga secara langsung mengendalikan perusahaan hulu pembuat peralatan molding untuk chip, yaitu Wenyi Technology (文一科技).
Kedua, pemerintah daerah Hefei bersedia rugi dalam waktu lama. Berbeda dengan dana private equity yang harus menyerahkan imbal hasil kepada LP tepat waktu, venture capital aset negara Hefei didukung entitas milik pemerintah kota dan zona pengembangan; tidak ada “jam” untuk keluar (exit). Mereka terus menyuntik modal ke perusahaan yang baru pertama kali meraih laba tahunan pada 2025 dan mengalami akumulasi rugi sekitar 36,65 miliar yuan. Rugi tersebut berlangsung hampir satu dekade. Proyek “506” yang dimulai pada 2016—putaran pertama sekitar 80% dari total dana (144 miliar yuan/180 miliar yuan)—berasal dari aset negara Hefei. Pada putaran pembiayaan berikutnya, meskipun aset negara Hefei mengalami pengenceran (dilusi), mereka tidak pernah menjual saham (tidak pernah mengurangi kepemilikan) dan tidak pernah keluar. Saat IPO, pemegang saham terbesar Hefei Qinghui Jibao memegang 21,67%; total kepemilikan venture capital aset negara lebih dari 30%. Itulah katalisnya—keinginan memperlakukan pabrik wafer sebagai taruhan jangka 10 tahun, bukan imbal hasil siklus dana—yang menjadi penentu karena baik teknologi maupun talenta bergantung pada faktor ini.
Dari warisan menuju kemandirian
Ketiga petunjuk itu saling melengkapi, dan babak pertama sepuluh tahun CXMT menjadi jelas. Qimonda memberi fondasi: kumpulan paten yang diotorisasi dari luar segitiga raksasa dan arsitektur sel memori. Talenta memberi tenaga: sosok kunci seperti Kuesters dan Ping—ditambah para “returnees” yang kembali dari raksasa AS, serta talenta yang kontroversial yang dibajak dari Korea—mengubah cetak biru yang membeku menjadi proses yang bisa terus didorong. Lalu pemerintah Hefei memberi sesuatu yang keduanya butuhkan tetapi tidak bisa mereka ciptakan sendiri: modal, kesabaran, dan rantai pasokan yang dilokalkan. Ketiganya tidak boleh kurang.
Selanjutnya kita bahas keuangan, teknologi, dan ekosistem peralatan CXMT.
Langkah berikutnya setelah sepuluh tahun: IPO dalam supercycle
Kisah sepuluh tahun CXMT memang mengesankan, tetapi mungkin baru bab awal dari narasi yang lebih panjang. Perusahaan sedang menyiapkan salah satu IPO semikonduktor terbesar dalam beberapa tahun terakhir di Tiongkok, dan bisa jadi IPO semikonduktor yang paling mendapat perhatian global tahun ini. Pada Desember 2025, Bursa Efek Shanghai (SSE) secara resmi menerima pengajuan CXMT untuk listing di STAR Market. Sebelumnya, sepanjang 2024 dan 2025 beredar rumor bahwa perusahaan tengah menyiapkan IPO. Perkembangan terbaru: pada 27 Mei, CXMT mengajukan permohonan registrasi kepada Komisi Regulasi Sekuritas Tiongkok (CSRC) dan saat ini berada pada tahap penelaahan akhir.
Prospektus IPO CXMT mengungkap banyak informasi yang sebelumnya tidak bisa diperoleh. Dengan menggabungkan Memory Model dari SemiAnalysis, kita bisa menilai posisi CXMT saat ini dan prospek perjalanannya ke depan dengan lebih akurat.
Secara garis besar, jika diukur hampir pada semua indikator, CXMT adalah produsen DRAM peringkat keempat terbesar global, dan sedang memperlebar keunggulannya atas produsen memori “tier 2” (pemain papan bawah). Sepanjang 2025, pendapatan CXMT tumbuh 156% year-on-year menjadi sekitar 8,6 miliar dolar AS; pada 2024 sekitar 3,3 miliar dolar AS, dan pada 2023 sekitar 1,2 miliar dolar AS. Laba bersih juga untuk pertama kalinya menjadi positif, mencapai 1 miliar dolar AS. Meski demikian, pada 2025 pendapatan CXMT masih jauh di bawah pendapatan DRAM Samsung (sekitar 72,3 miliar dolar AS), SK hynix (sekitar 52,1 miliar dolar AS), dan Micron (sekitar 37,2 miliar dolar AS).
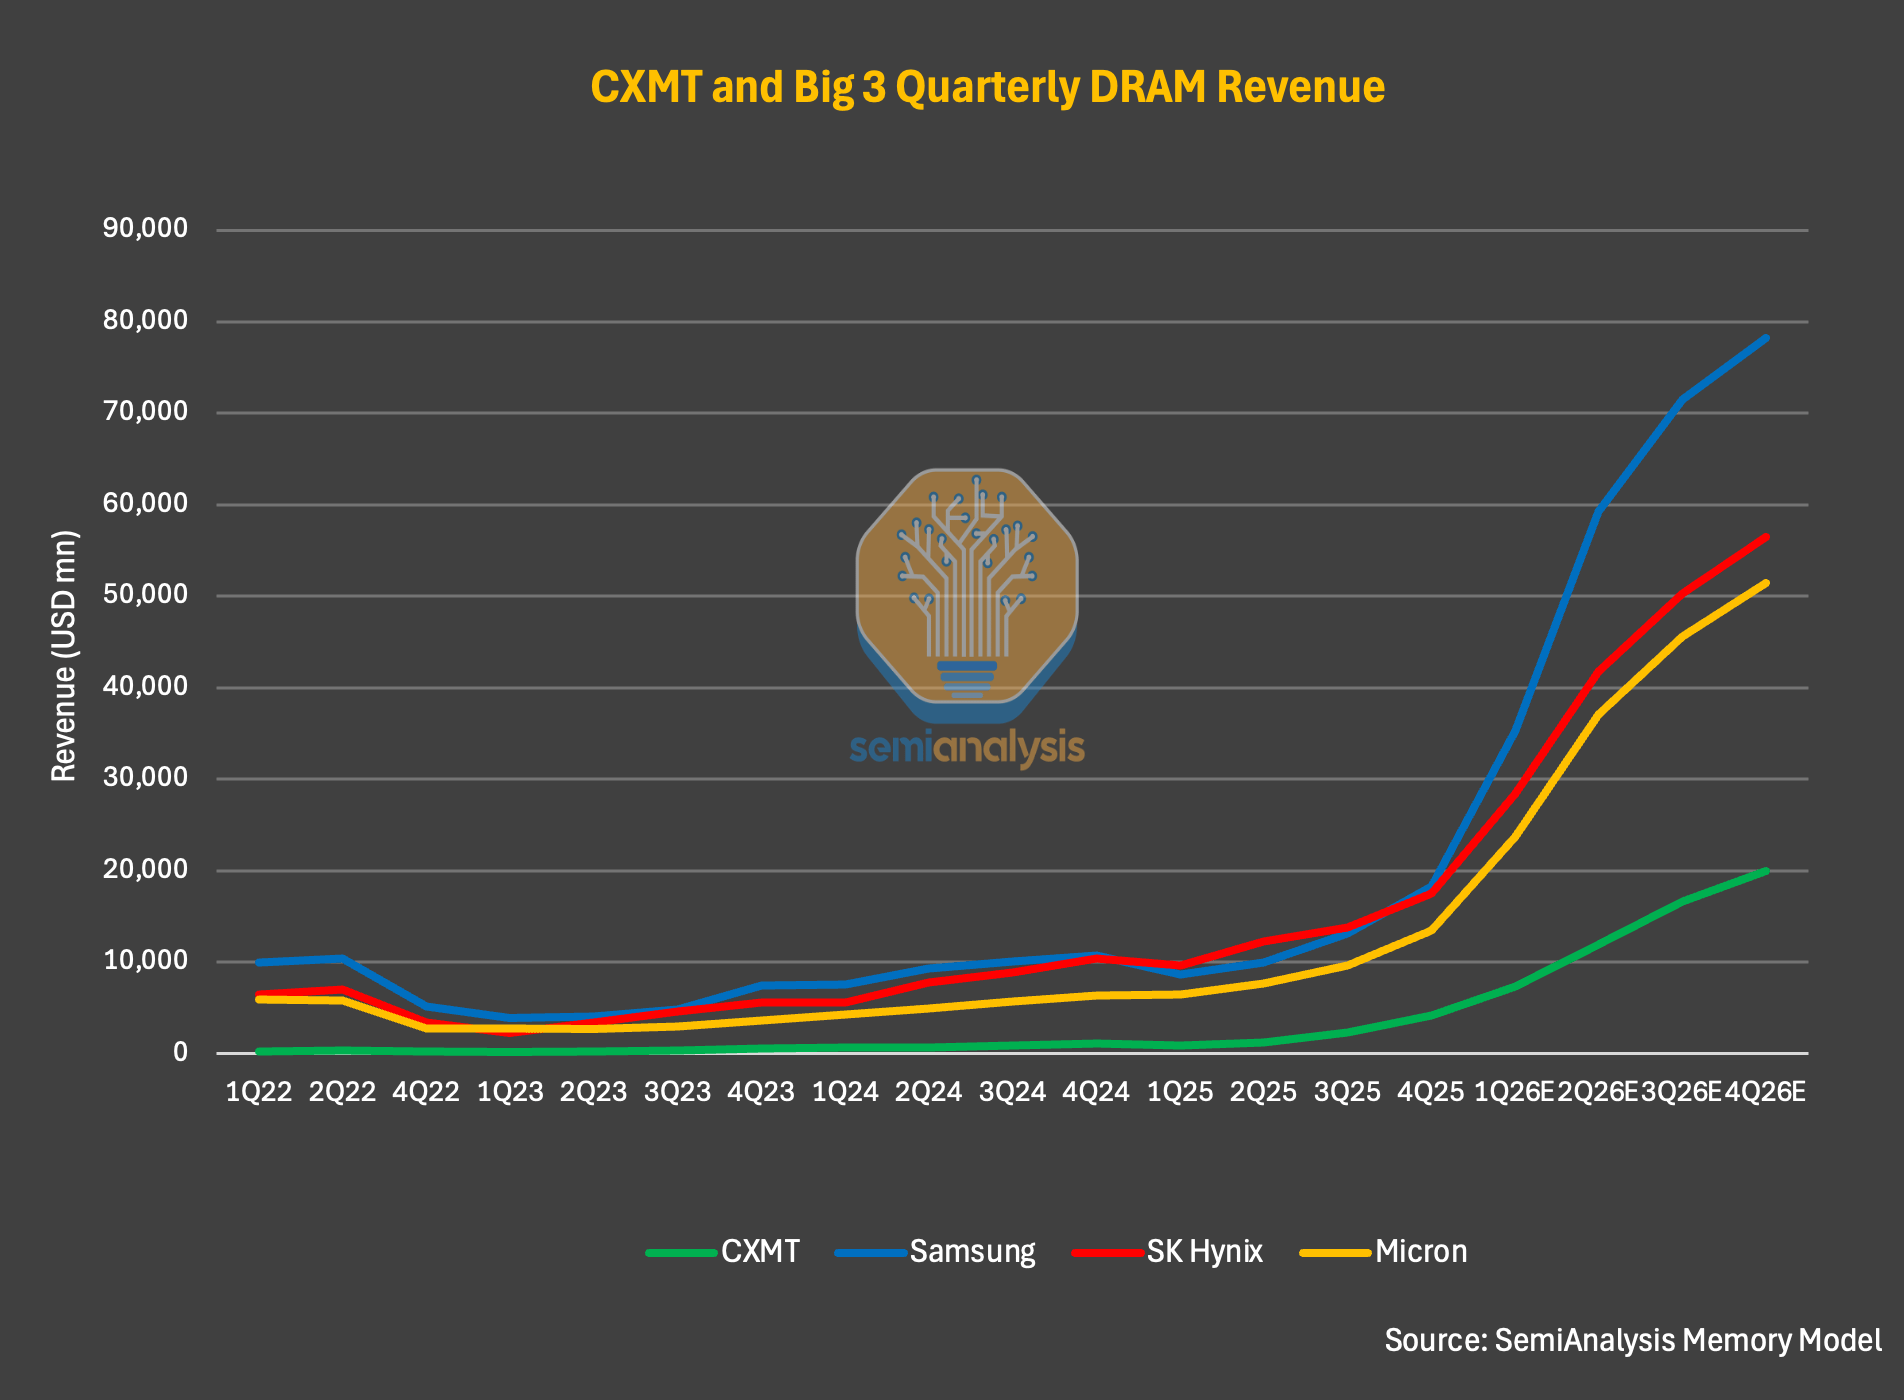
Keterangan gambar: Perbandingan pendapatan produsen DRAM global (sumber: SemiAnalysis Memory Model)
Pada kuartal I 2026, CXMT melaporkan pendapatan 7,3 miliar dolar AS, naik sekitar 700% year-on-year. Pendapatan per kuartal itu sudah mendekati level pendapatan sepanjang tahun 2025. Margin laba operasional juga melebar drastis, mencapai sekitar 70%.
SemiAnalysis berpandangan ini baru permulaan. Hanya berdasarkan pengungkapan prospektus, pendapatan paruh pertama 2026 diperkirakan tumbuh 7 kali year-on-year, melampaui 16 miliar dolar AS. Untuk seluruh 2026, SemiAnalysis memperkirakan pendapatan CXMT dapat melampaui 50 miliar dolar AS. Jika terjadi, itu berarti pendapatan perusahaan mengganda lebih dari dua kali setiap tahun sejak 2023, dan kenaikan year-on-year pada 2026 lebih dari 6 kali.
Penggerak pertumbuhan yang meledak seperti ini lebih mirip siklus itu sendiri, bukan semata-mata teknologi atau pangsa pasar. Lihat data dengan saksama: pada kuartal I 2026, volume pengiriman bit CXMT hanya naik 11%, tetapi ASP (harga rata-rata) melonjak sekitar 57%. Pada triwulan III dan IV 2025, kenaikan ASP dari kuartal ke kuartal masing-masing 63% dan 68%. Yang benar-benar mendorong kinerja adalah lonjakan harga yang sangat besar, bukan perampasan pangsa pasar yang signifikan atas kompetitor. Berdasarkan volume pengiriman per bit, model SemiAnalysis menunjukkan pangsa pasar CXMT akan naik dari 9% pada 2025 menjadi 12% pada 2027. Kenaikan 3 poin persentase tampak kecil, tetapi dalam pasar yang diprediksi SemiAnalysis mendekati 1 triliun dolar AS pada 2027, itu adalah peningkatan yang besar.
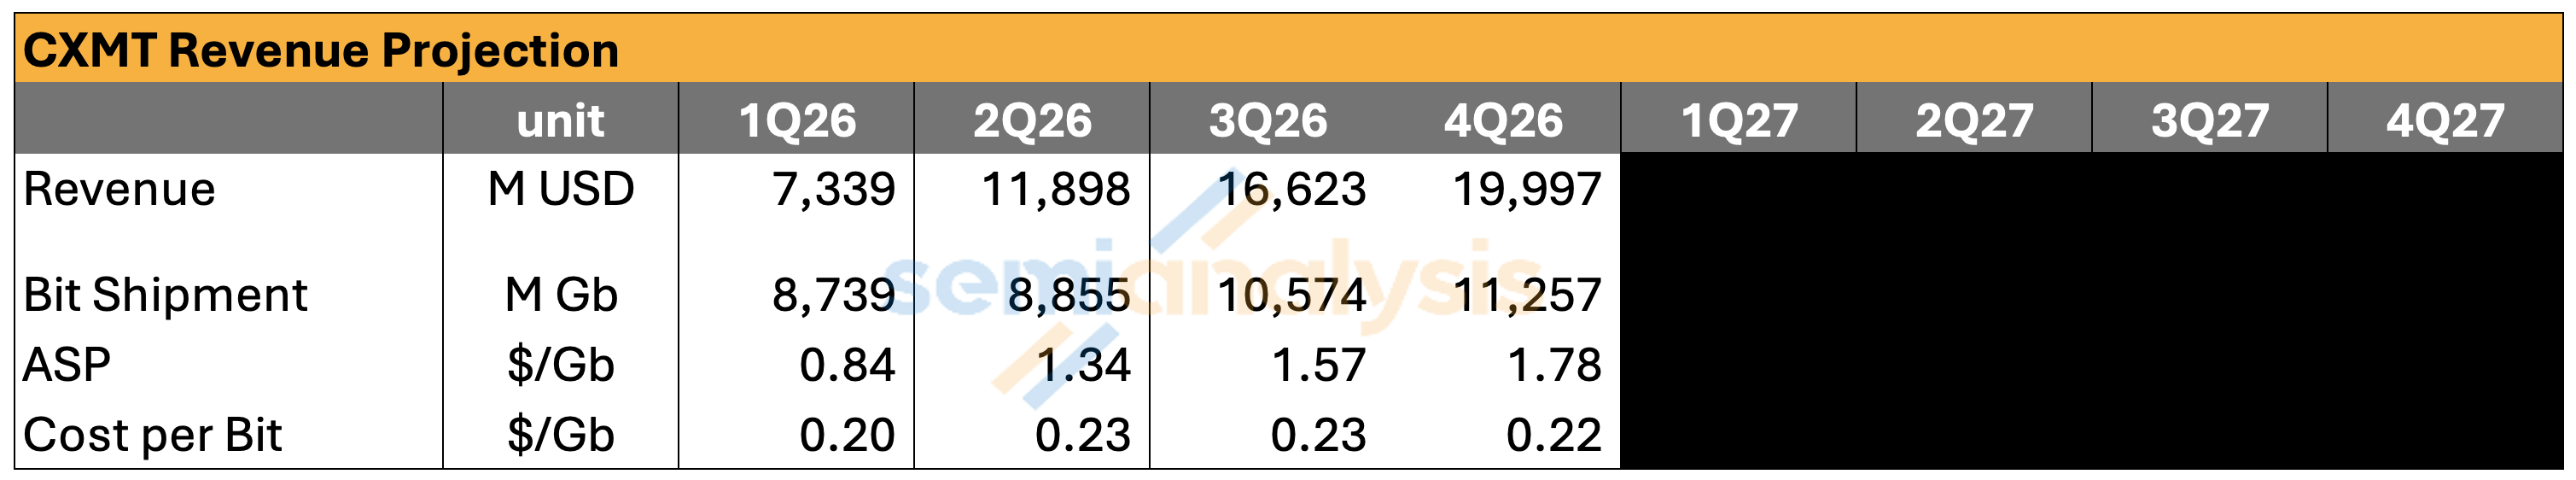
Keterangan gambar: Tren perubahan ASP dan volume pengiriman bit CXMT (sumber: SemiAnalysis Memory Model)
Kesalahan narasi “memori Tiongkok mengganggu pasar”
Untuk pembaca yang belum mendalami CXMT atau pasar memori, temuan yang lebih menarik adalah perbandingan penetapan harga CXMT dengan para pemimpin industri. Berdasarkan data Memory Model, ASP DRAM CXMT menantang satu kesalahpahaman yang umum: bahwa memori di Tiongkok secara struktural lebih murah sehingga akan mengganggu pasar dan menekan harga global. Mungkin pernyataan itu benar pada beberapa kasus di masa lalu, tetapi tidak akurat pada siklus kali ini.
Sebagai contoh pada kuartal I 2026, ASP DRAM CXMT hanya sekitar 5–10% lebih rendah daripada Samsung, SK hynix, dan Micron. SemiAnalysis memperkirakan arah ini tidak berubah sepanjang 2026, tetapi kesenjangan akan terus melebar. Penyebab pelebaran bukan karena perbedaan harga internal (intrinsic pricing), melainkan perubahan struktur produk. Pangsa pengiriman server DRAM dan HBM produsen papan atas lebih tinggi, dan prospek penetapan harga server DRAM lebih baik daripada DRAM konsumen.
Pada akhir 2027, SemiAnalysis memperkirakan server DRAM dan HBM akan menyumbang lebih dari 50% kebutuhan pasar terminal DRAM. Karena harga per GB server DRAM dan HBM lebih tinggi, produsen papan atas akan semakin memperlebar jarak ASP mereka terhadap CXMT, terutama mengingat harga HBM diperkirakan akan naik tajam pada 2027.
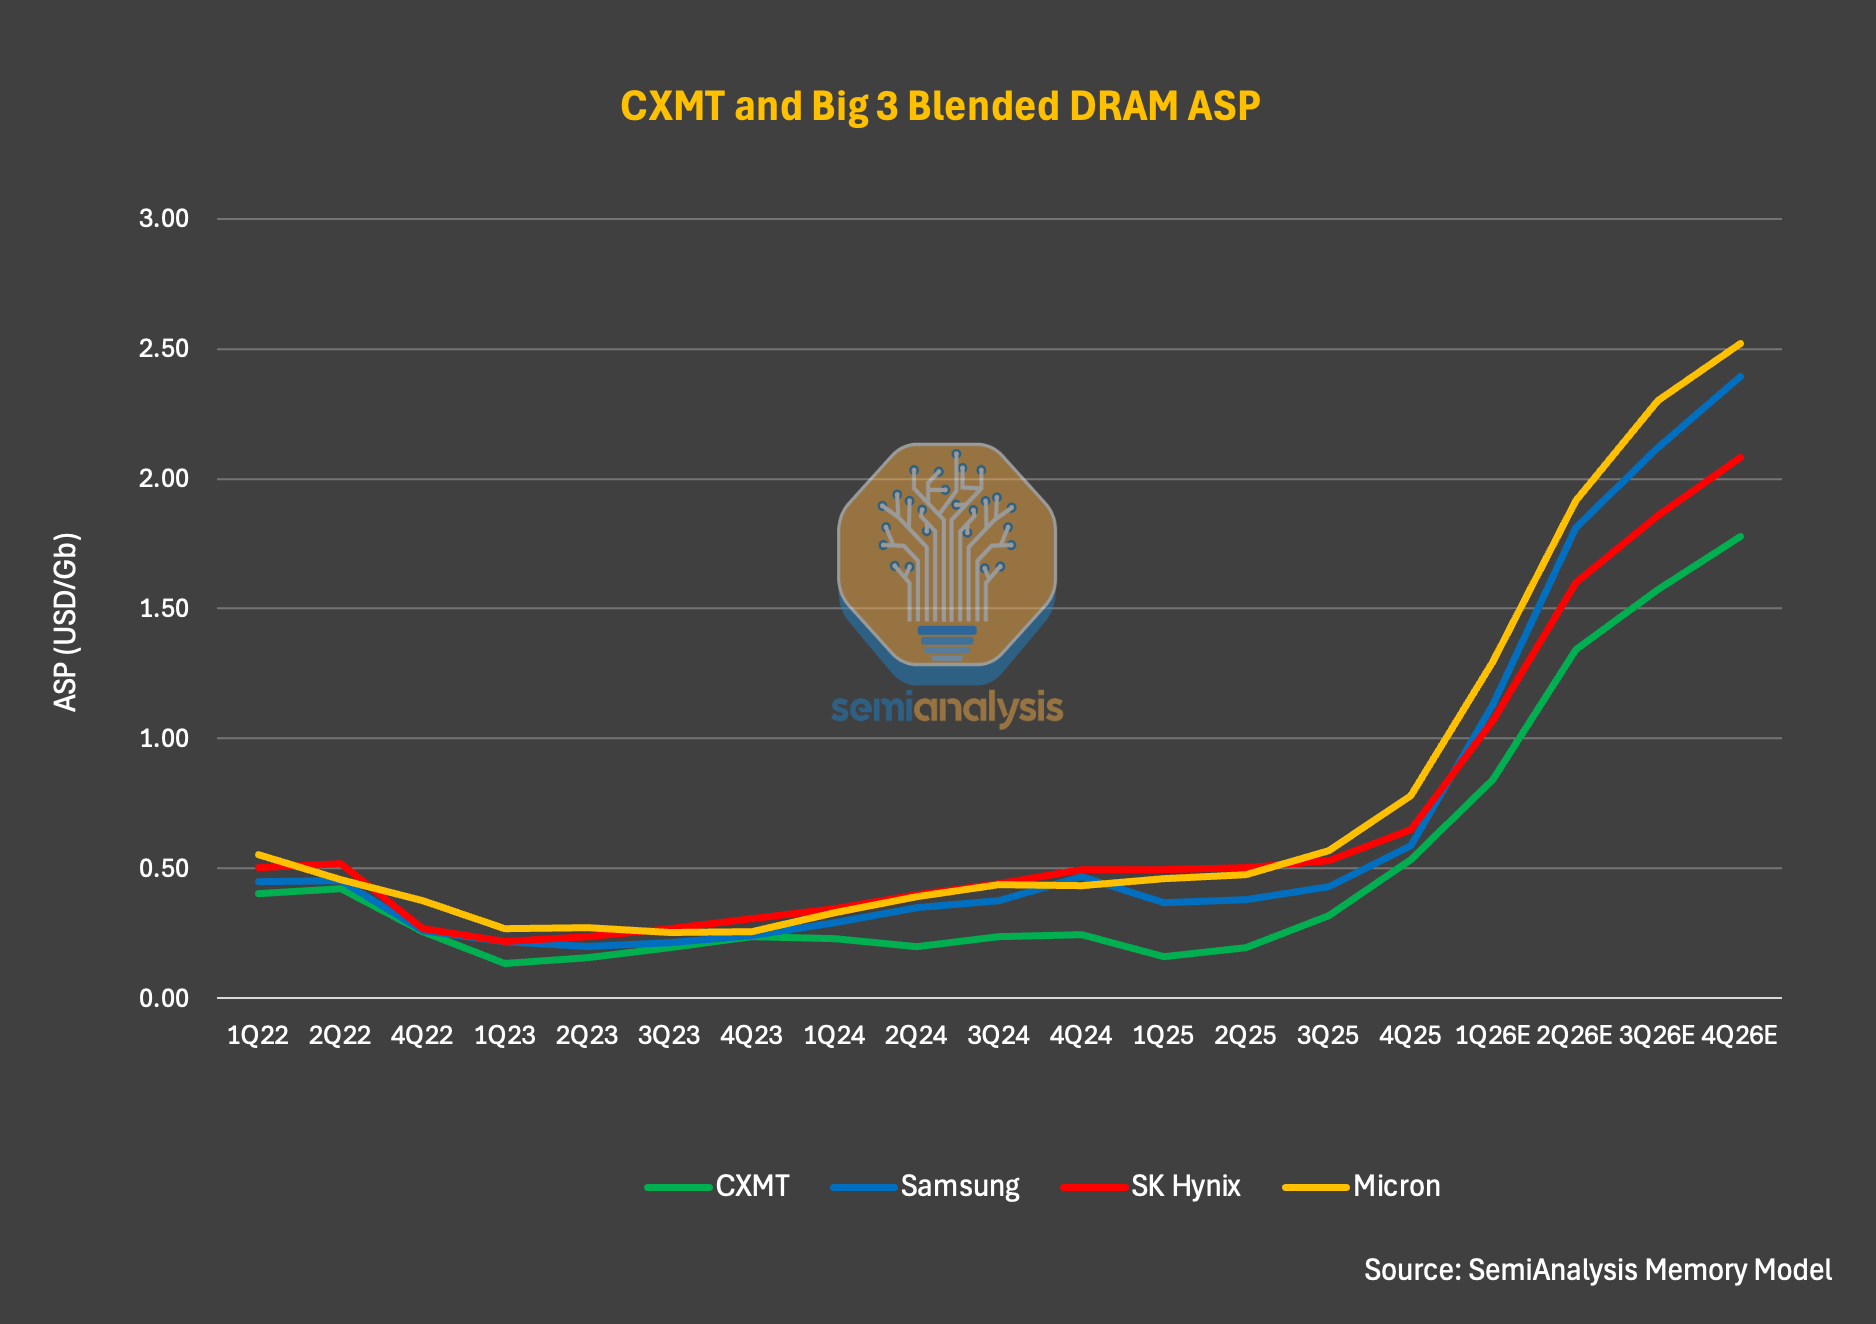
Keterangan gambar: Perbandingan ASP produsen DRAM (sumber: SemiAnalysis Memory Model)
Margin laba: karunia dari siklus
Angin kencang ASP yang kuat secara signifikan meningkatkan margin laba CXMT. Untuk tahun 2025, margin laba kotor mencapai 37,8%, mendekati Samsung 39,4% dan Micron 39,8%, namun jauh lebih rendah daripada SK hynix 60,4% (SK hynix diuntungkan oleh porsi pengiriman HBM yang lebih tinggi). Margin laba kotor CXMT sekitar 38%—naik tajam dibanding -113% pada 2023 dan -4,7% pada 2024. Ini lompatan besar. Tahun 2025 bukan hanya mencatat rekor tertinggi margin laba kotor CXMT, tetapi juga pertama kalinya perusahaan meraih margin laba kotor positif.
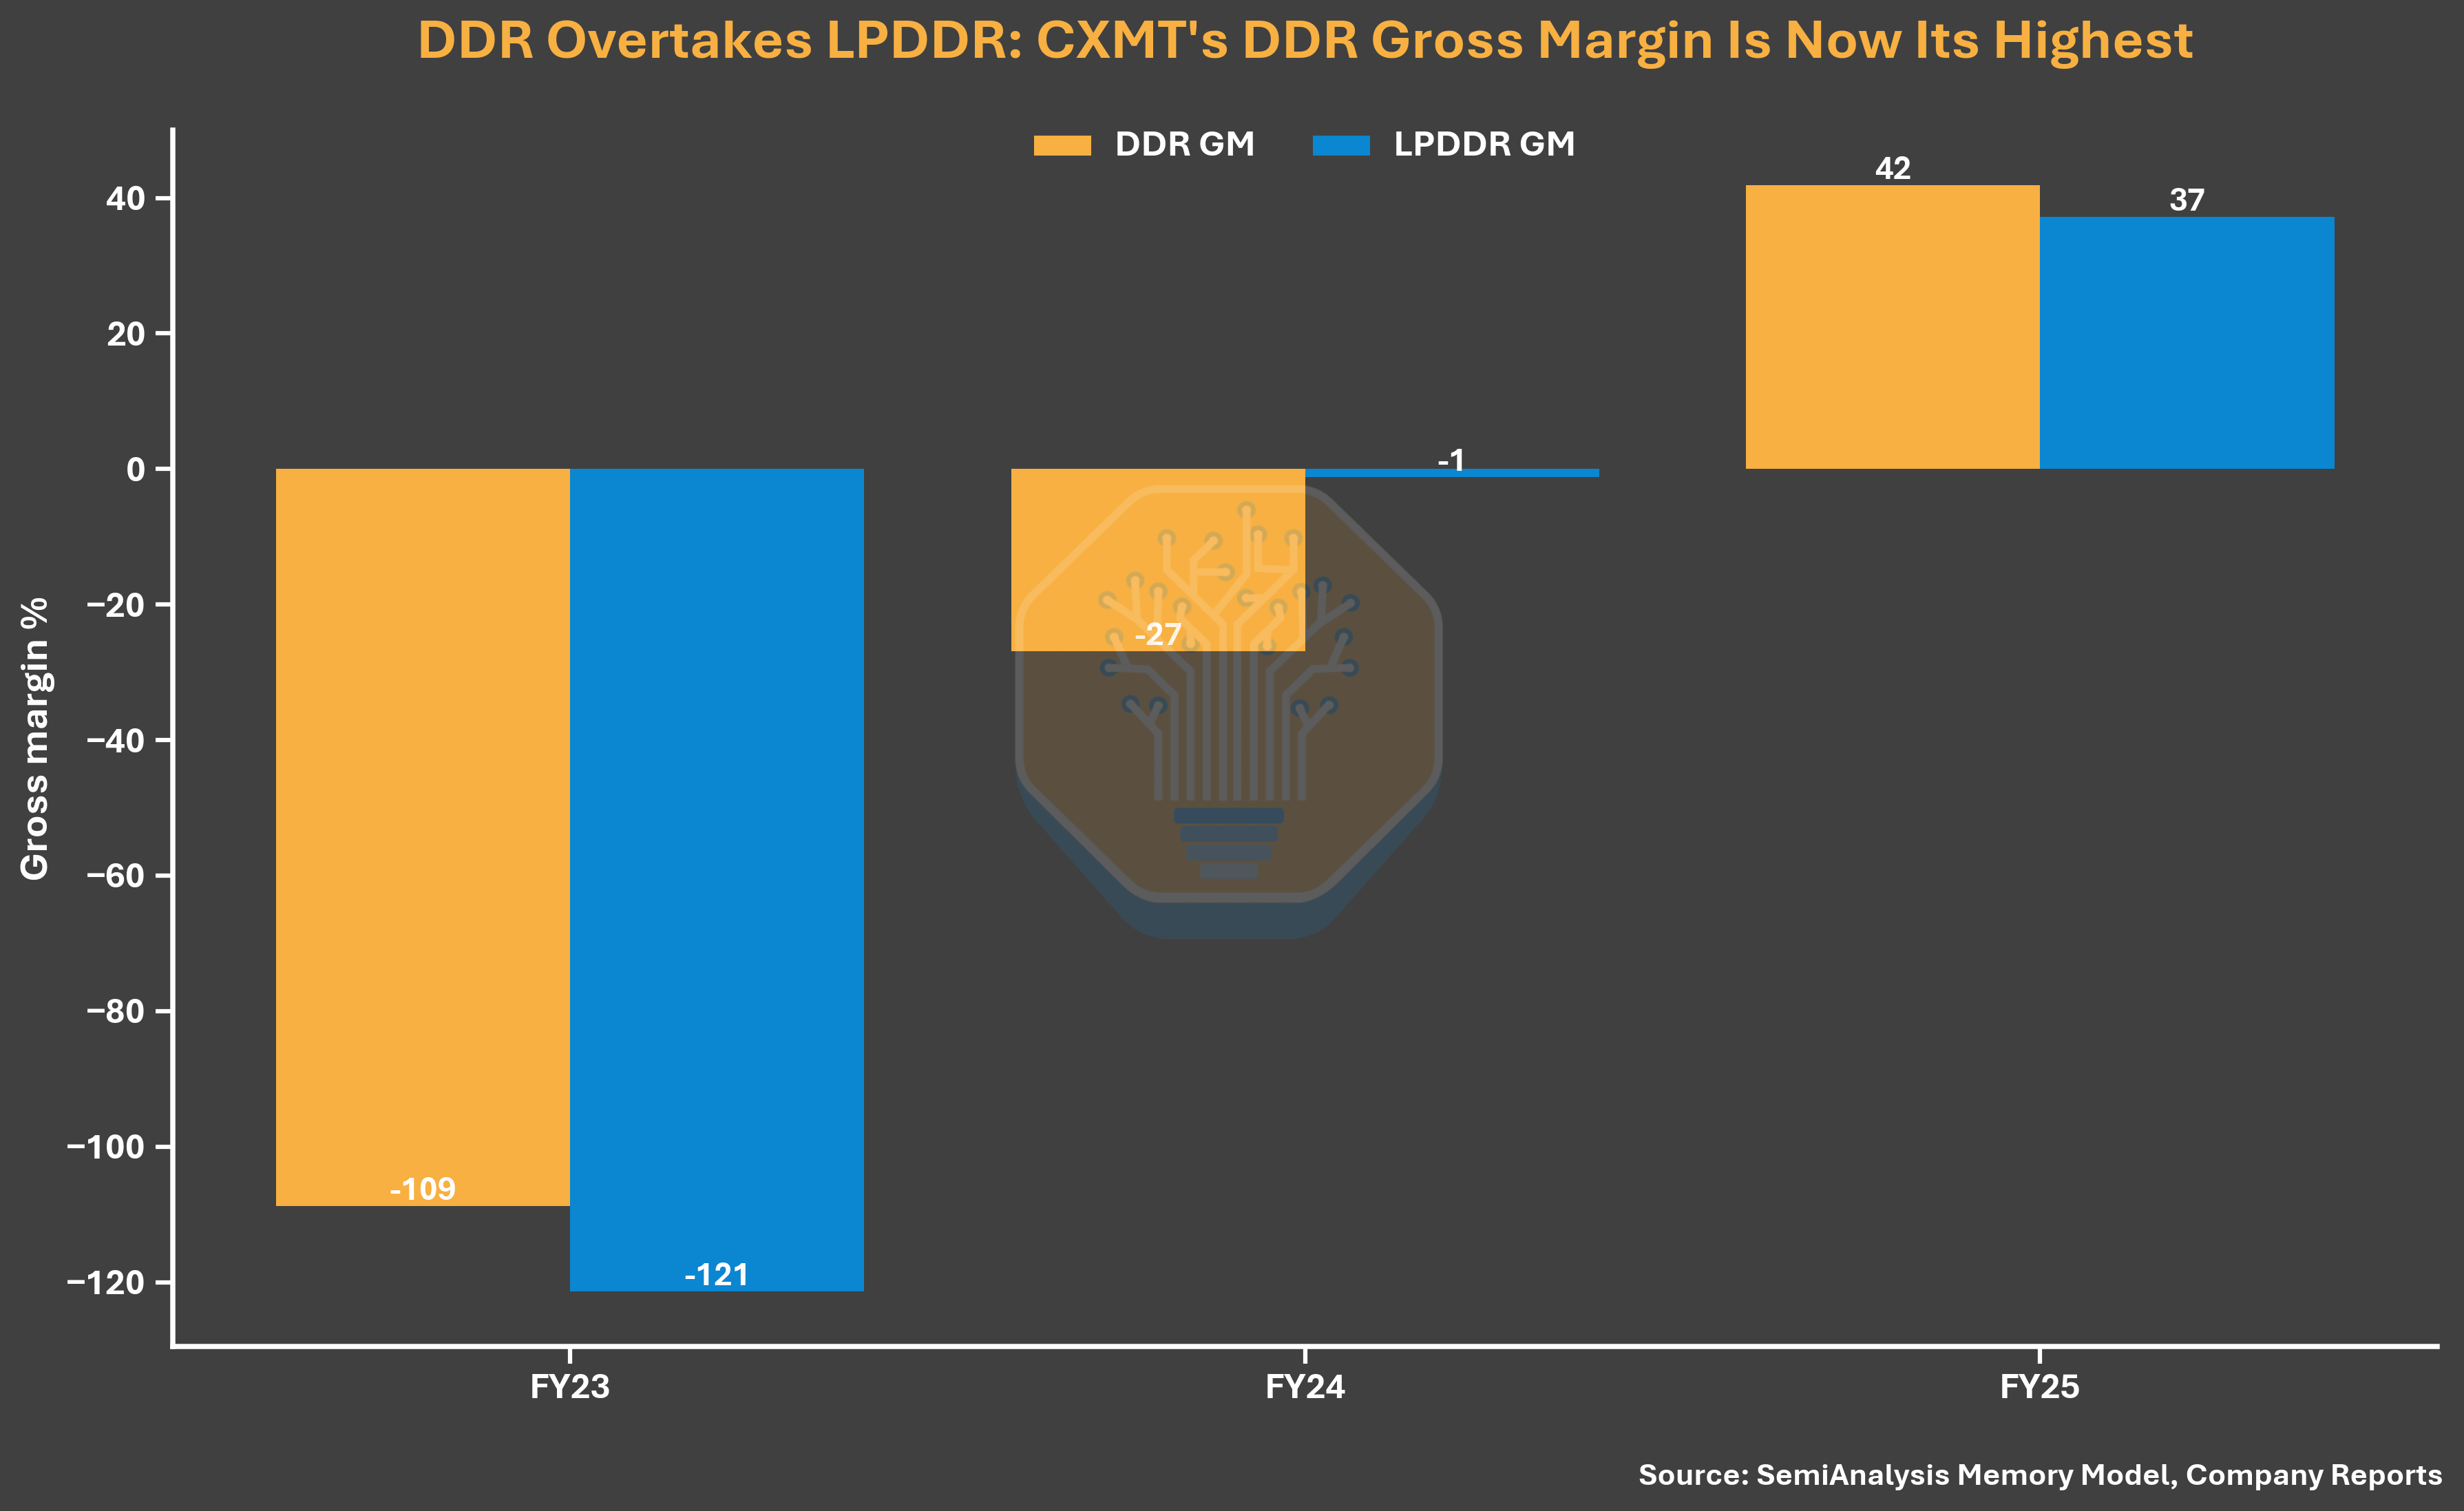
Keterangan gambar: Perbandingan margin laba kotor produsen DRAM (sumber: SemiAnalysis Memory Model, laporan perusahaan)
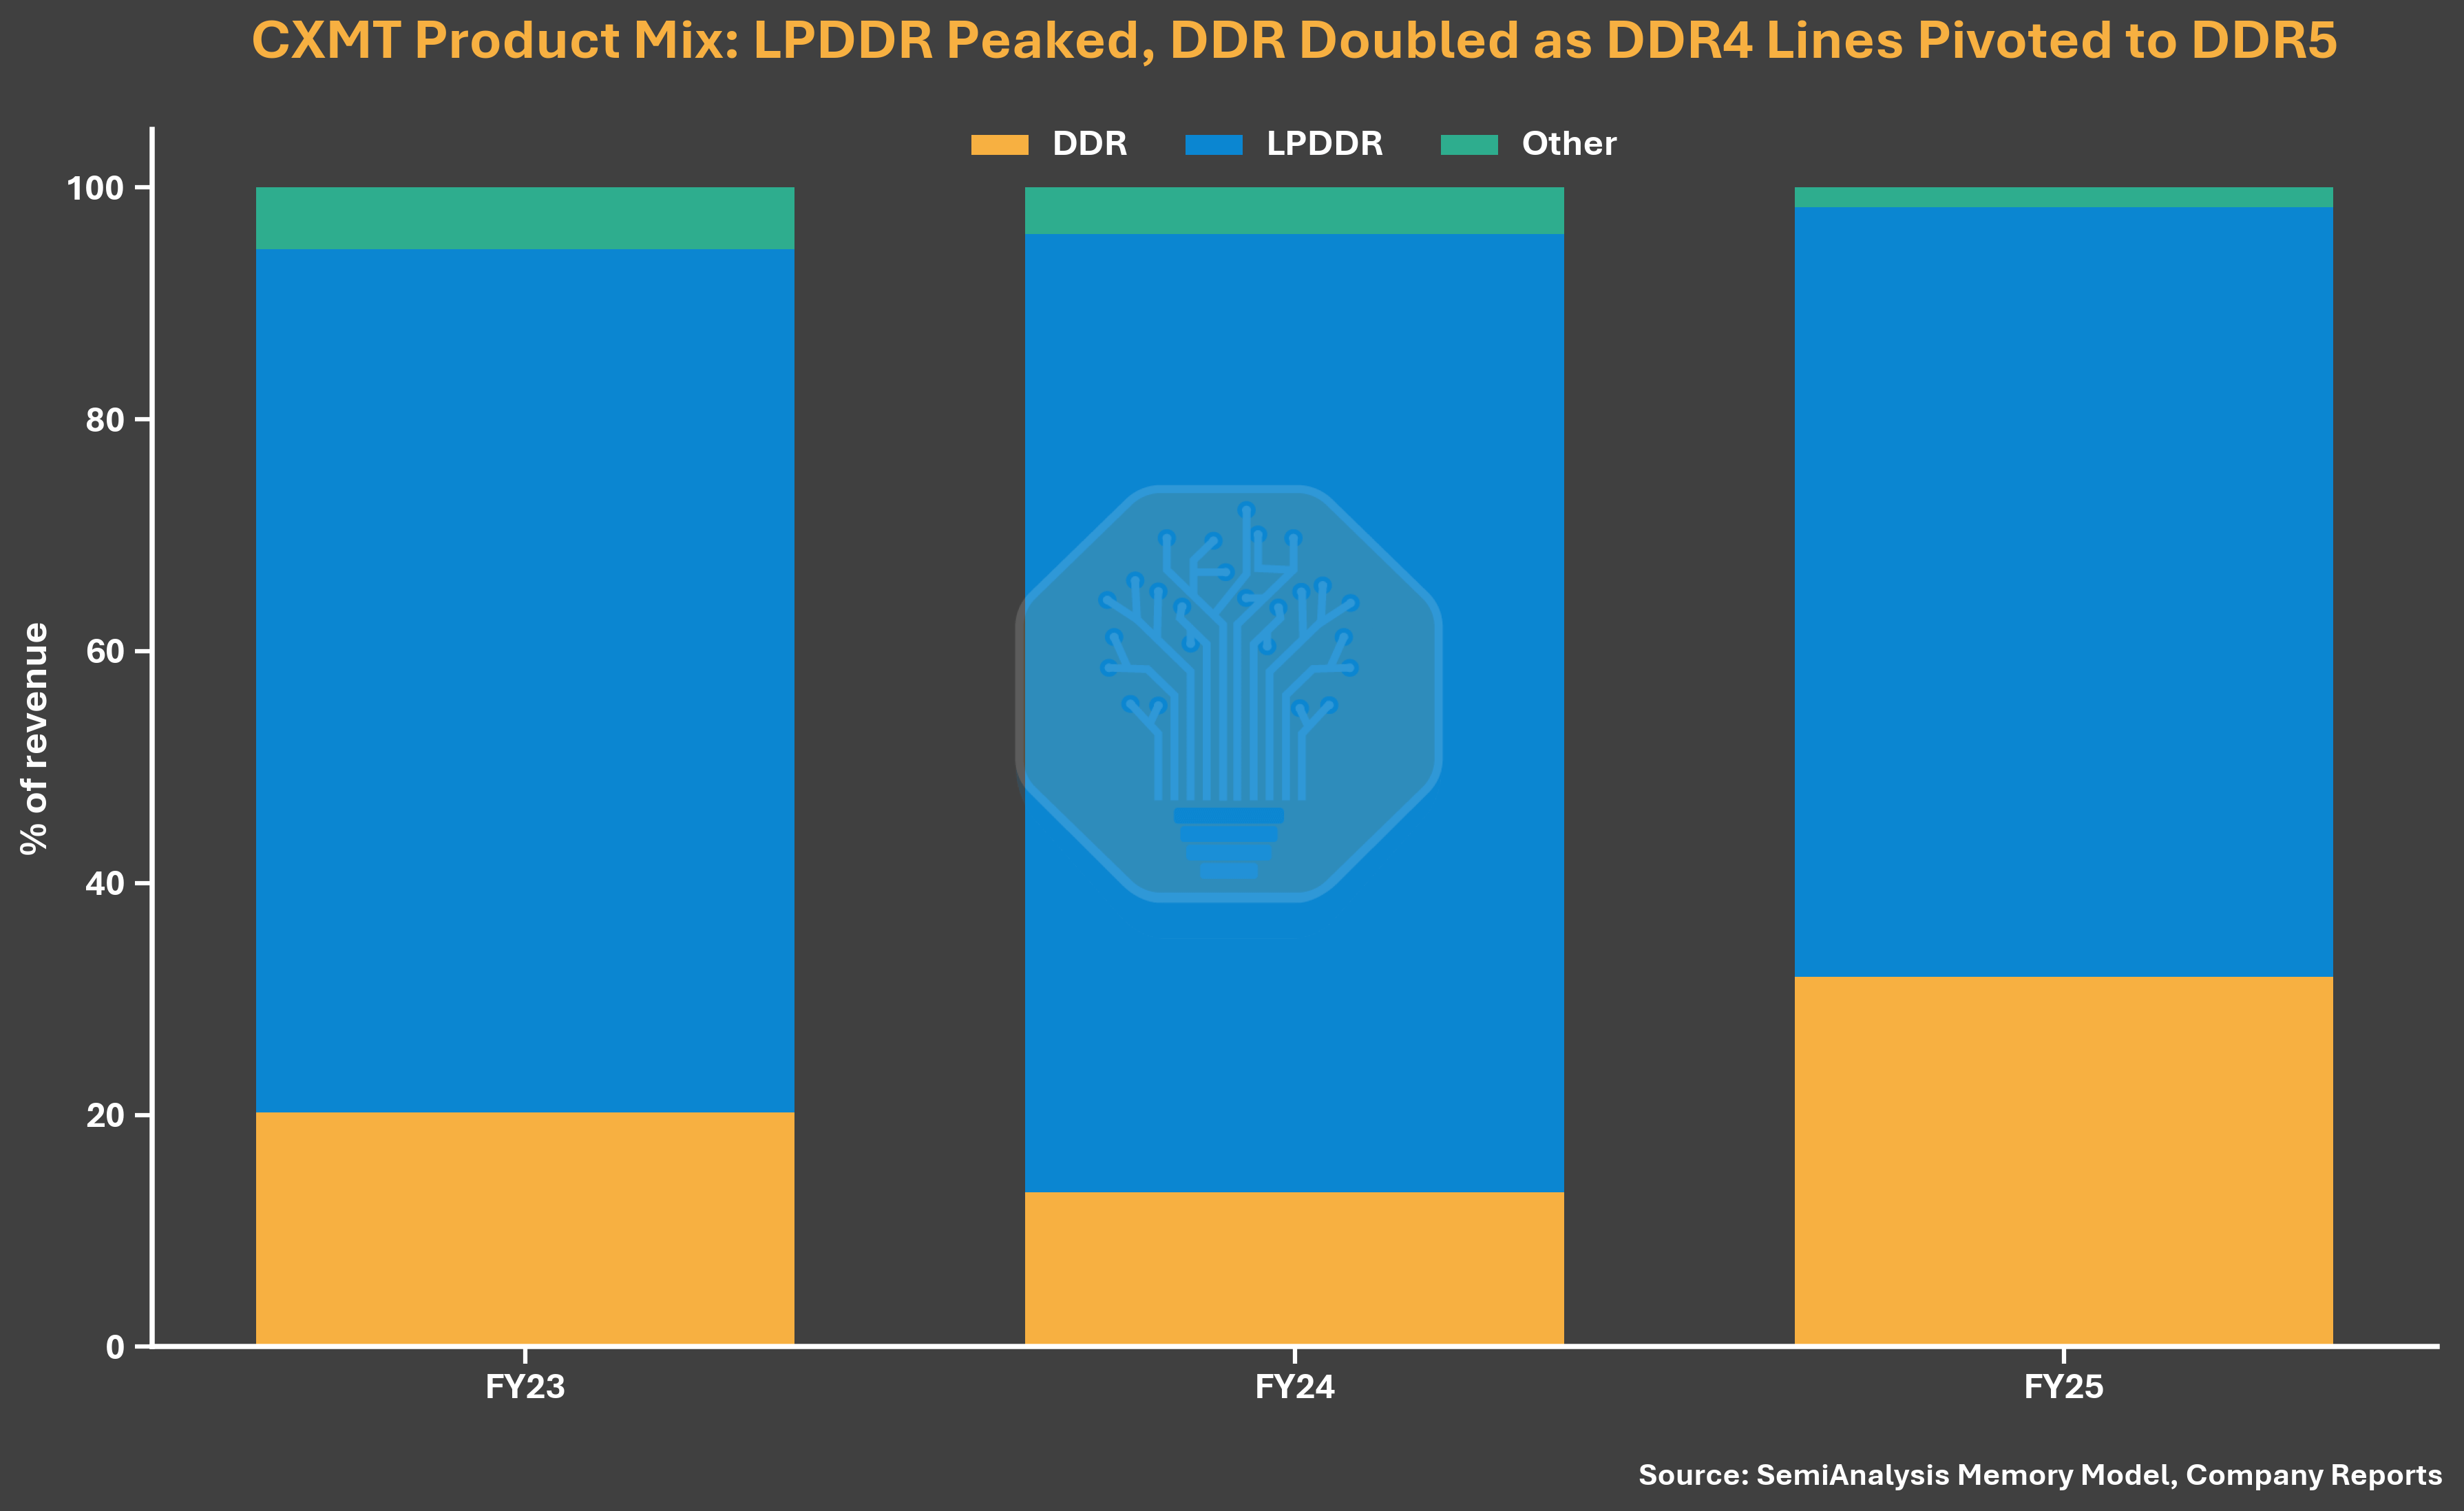
Memasuki 2026, margin laba terus membaik. Pada kuartal I, margin laba operasional mencapai 70%; pada periode yang sama, SK hynix 73%, Samsung 81%, dan Micron 84%. Selain didorong pertumbuhan ASP, peningkatan margin laba CXMT juga berkat struktur produk yang hampir sepenuhnya berfokus pada DRAM skala besar (commodity DRAM)—dalam kondisi saat ini, margin commodity DRAM sebenarnya lebih tinggi daripada HBM. Berdasarkan prospektus, sekitar 99% bit shipment CXMT pada 2025 berasal dari produk LPDDR dan DDR tradisional; kontribusi HBM terhadap pendapatan dan laba sangat kecil.
Keterangan gambar: Perbandingan margin laba operasional produsen DRAM (sumber: SemiAnalysis Memory Model, laporan perusahaan)
Analisis sederhana biaya per unit DDR5 membuat gambaran lebih jelas. SemiAnalysis menemukan bahwa biaya per bit DDR5 CXMT masih lebih tinggi lebih dari 30% dibanding tiga raksasa utama. Namun karena penetapan harga DDR5 pada kuartal I 2026 sudah sangat kuat, margin kotor CXMT tetap didorong hingga di atas 70%. Ini berarti perbaikan margin laba CXMT terutama didorong oleh faktor harga (pricing), bukan oleh peningkatan nyata dalam daya saing produk atau struktur biaya.
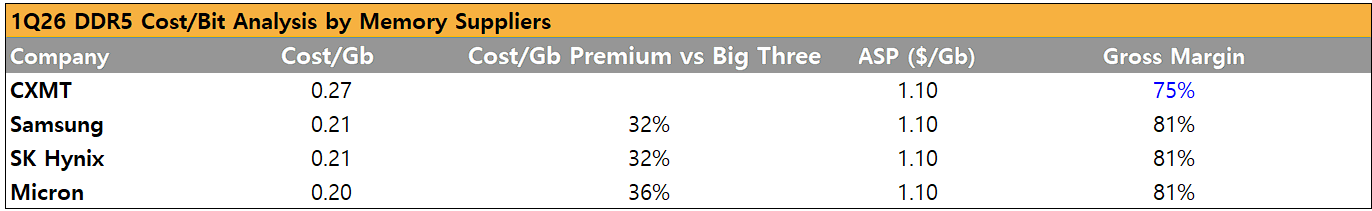
Keterangan gambar: Perbandingan biaya per bit DDR5 (sumber: SemiAnalysis Memory Model)
Ekspansi kapasitas: mendekati Micron
Selain laba rekor, CXMT juga mengejar ketinggalan dalam kapasitas. Pada akhir 2026, SemiAnalysis memperkirakan kapasitas produksi wafer CXMT akan mencapai sekitar 350.000 keping per bulan, sedikit di bawah Micron yang sekitar 385.000 keping per bulan. Dari peringkat kapasitas wafer, CXMT berpeluang menjadi pemasok penyimpanan peringkat ketiga terbesar di industri.
Keterangan gambar: Perbandingan kapasitas produksi wafer per bulan produsen DRAM global (sumber: SemiAnalysis Memory Model)
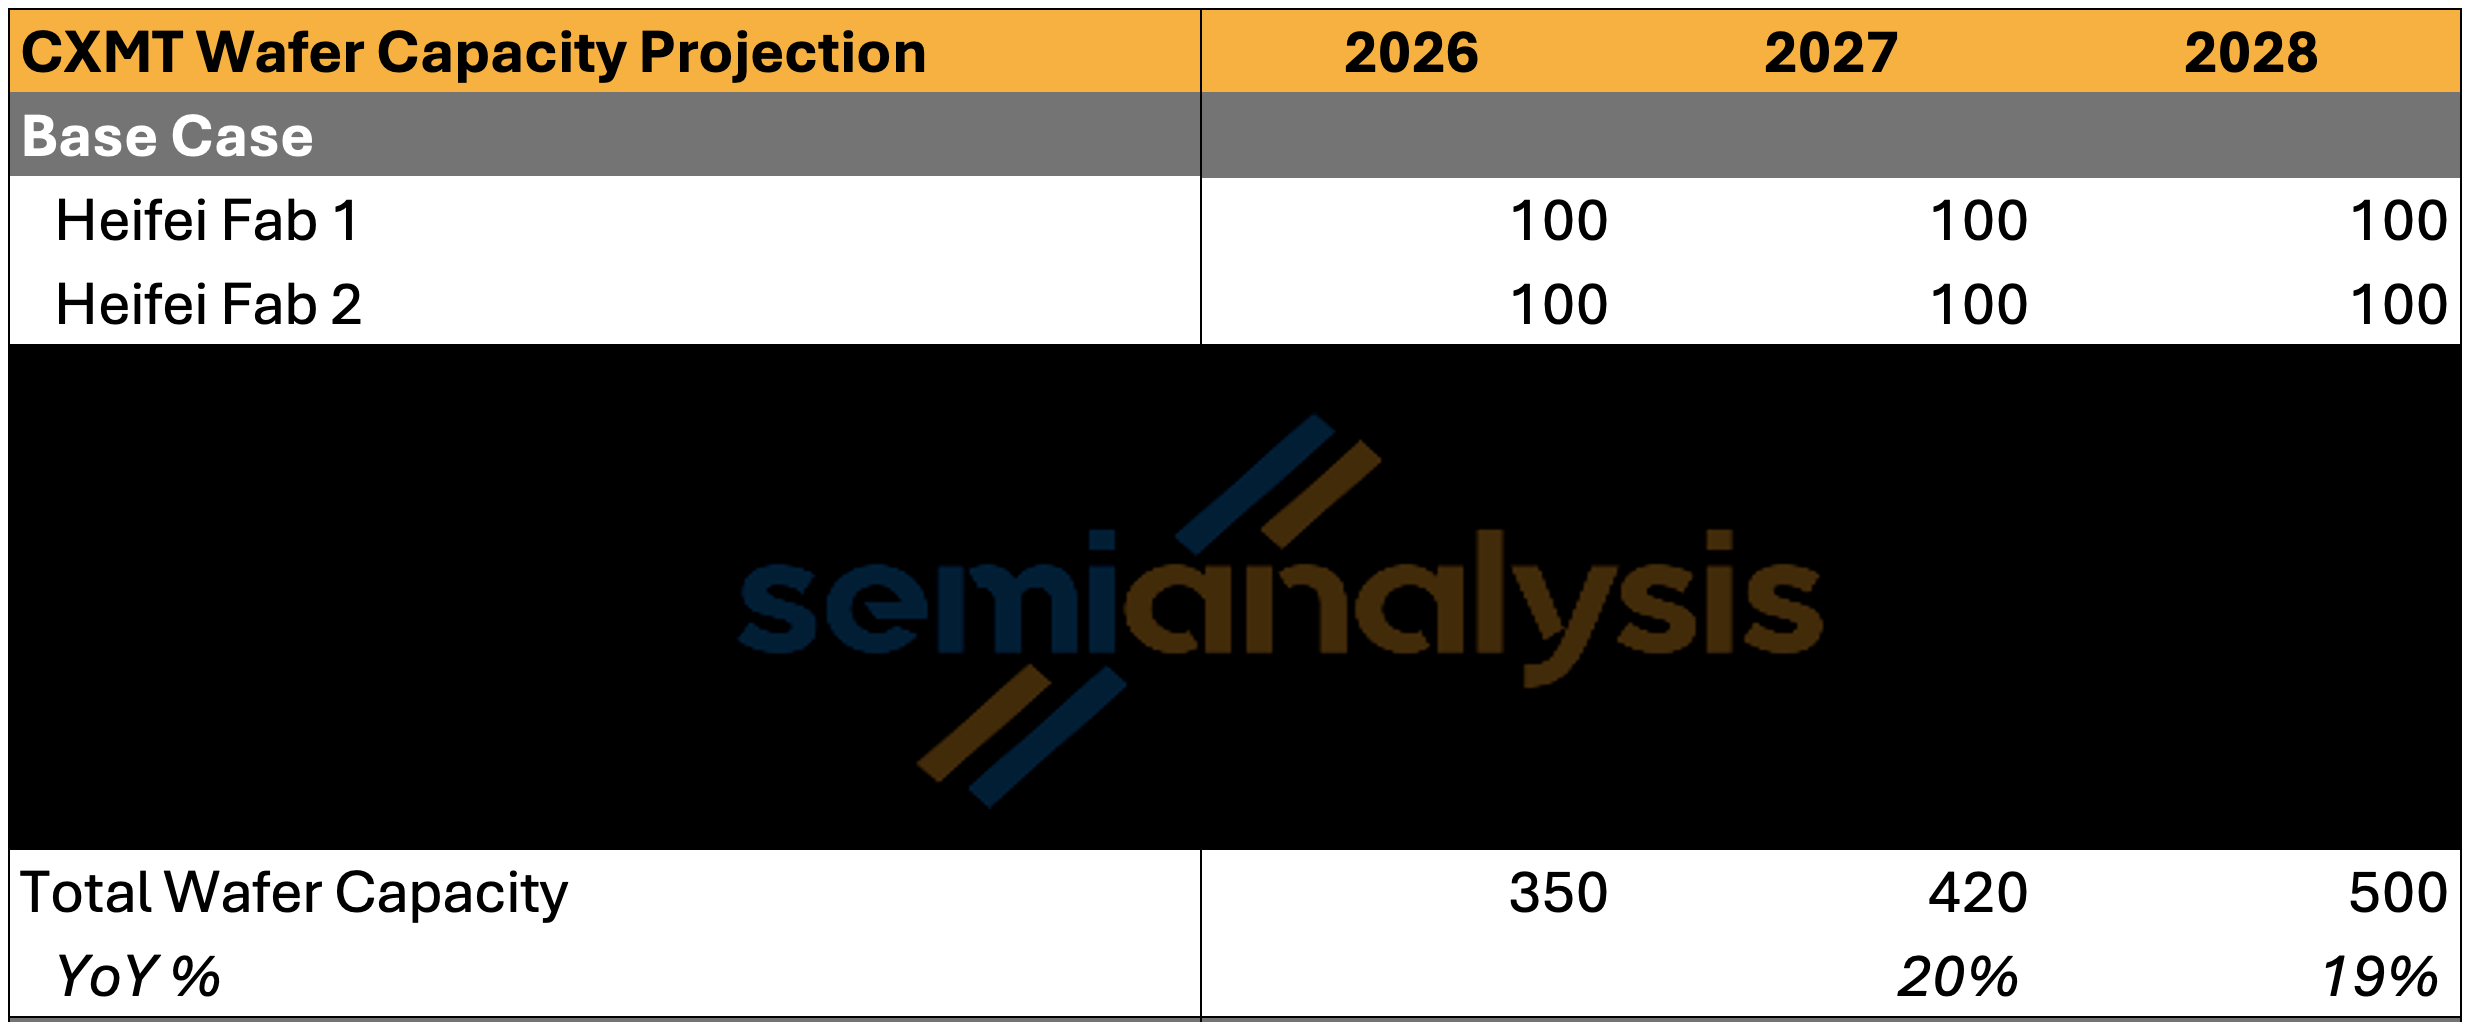
Tapi CXMT masih tertinggal jauh dari dua raksasa. Samsung sekitar 720.000 keping per bulan, sedangkan SK hynix sekitar 595.000 keping per bulan. Pada 2027, seiring fase awal ramp-up Shanghai One dan Hefei serta Beijing mencapai produksi penuh, kapasitas CXMT bisa mencapai sekitar 420.000 keping per bulan—sekitar 17% dari kapasitas produksi DRAM global—lebih tinggi daripada sekitar 13% pada 2025. Berdasarkan volume pengiriman per bit, pangsa naik dari 9% pada 2025 menjadi 12% pada 2027.
Pada 2028, seiring Hefei mencapai kapasitas penuh dan dua tahap ramp-up di Shanghai berjalan berkelanjutan, SemiAnalysis memprediksi CXMT akan mencapai 500.000 keping per bulan, sekitar 17% dari pasokan DRAM global.
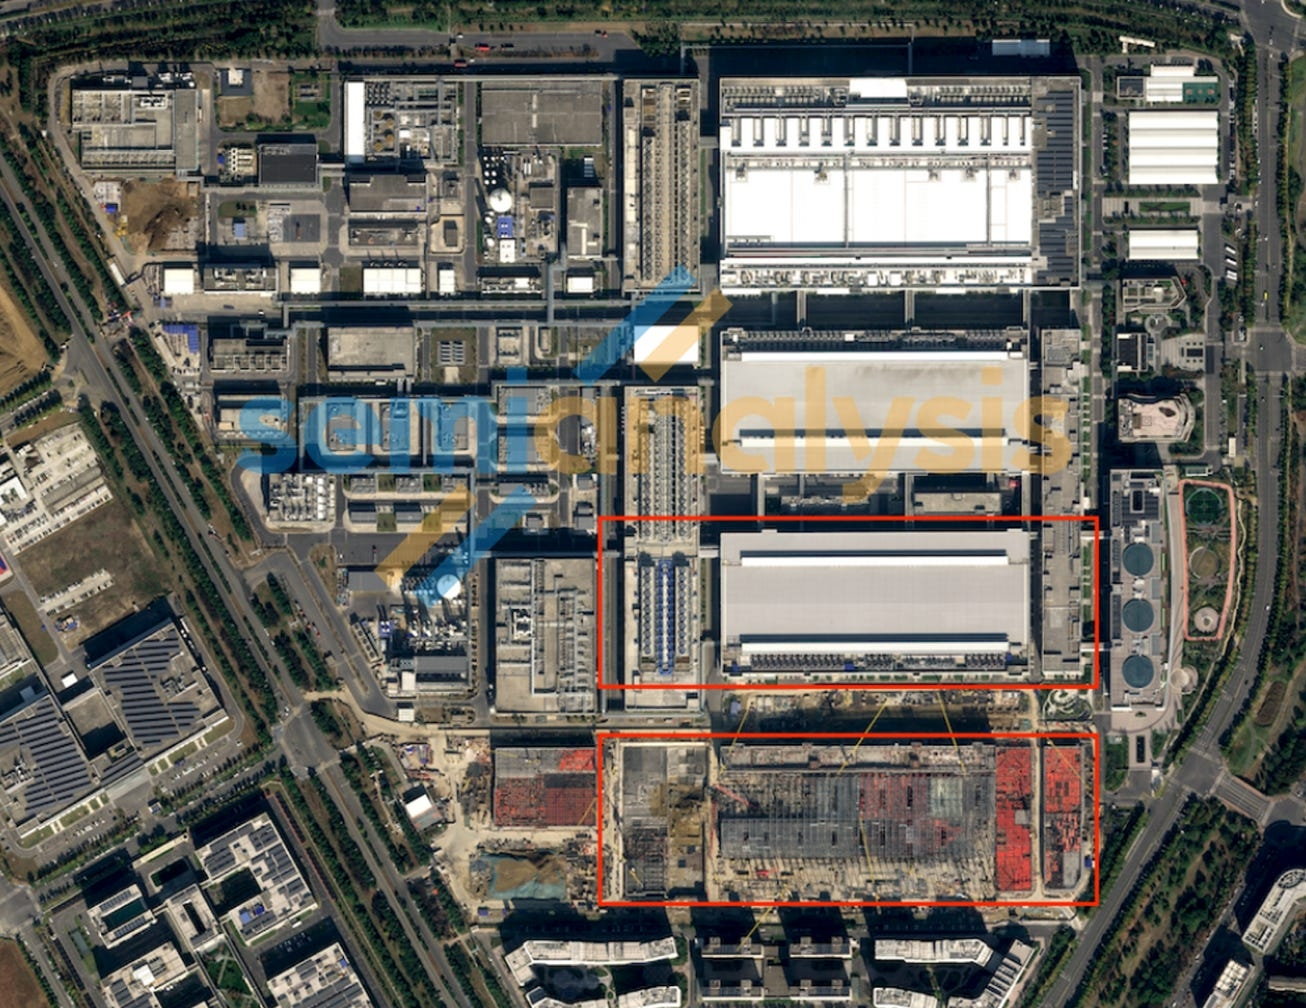
Keterangan gambar: Kapasitas area pabrik CXMT Hefei (sumber: SemiAnalysis Memory Model)
Kekhawatiran kelebihan pasokan: setidaknya dua tahun ke depan tidak perlu takut
Mengingat CXMT memainkan peran yang kian penting dalam kapasitas produksi DRAM global, seperti setiap siklus sebelumnya, investor khawatir produsen Tiongkok dapat menciptakan ketidakseimbangan penawaran-permintaan. SemiAnalysis berpendapat kekhawatiran ini setidaknya dilebih-lebihkan untuk dua tahun ke depan. Setelah memasukkan kapasitas tambahan dari CXMT dan produsen memori lain serta volume bit shipment, dengan asumsi utilisasi di atas 90%, pasokan DRAM tetap akan sangat ketat.
Keterangan gambar: Keseimbangan penawaran-permintaan DRAM (sumber: SemiAnalysis Memory Model)
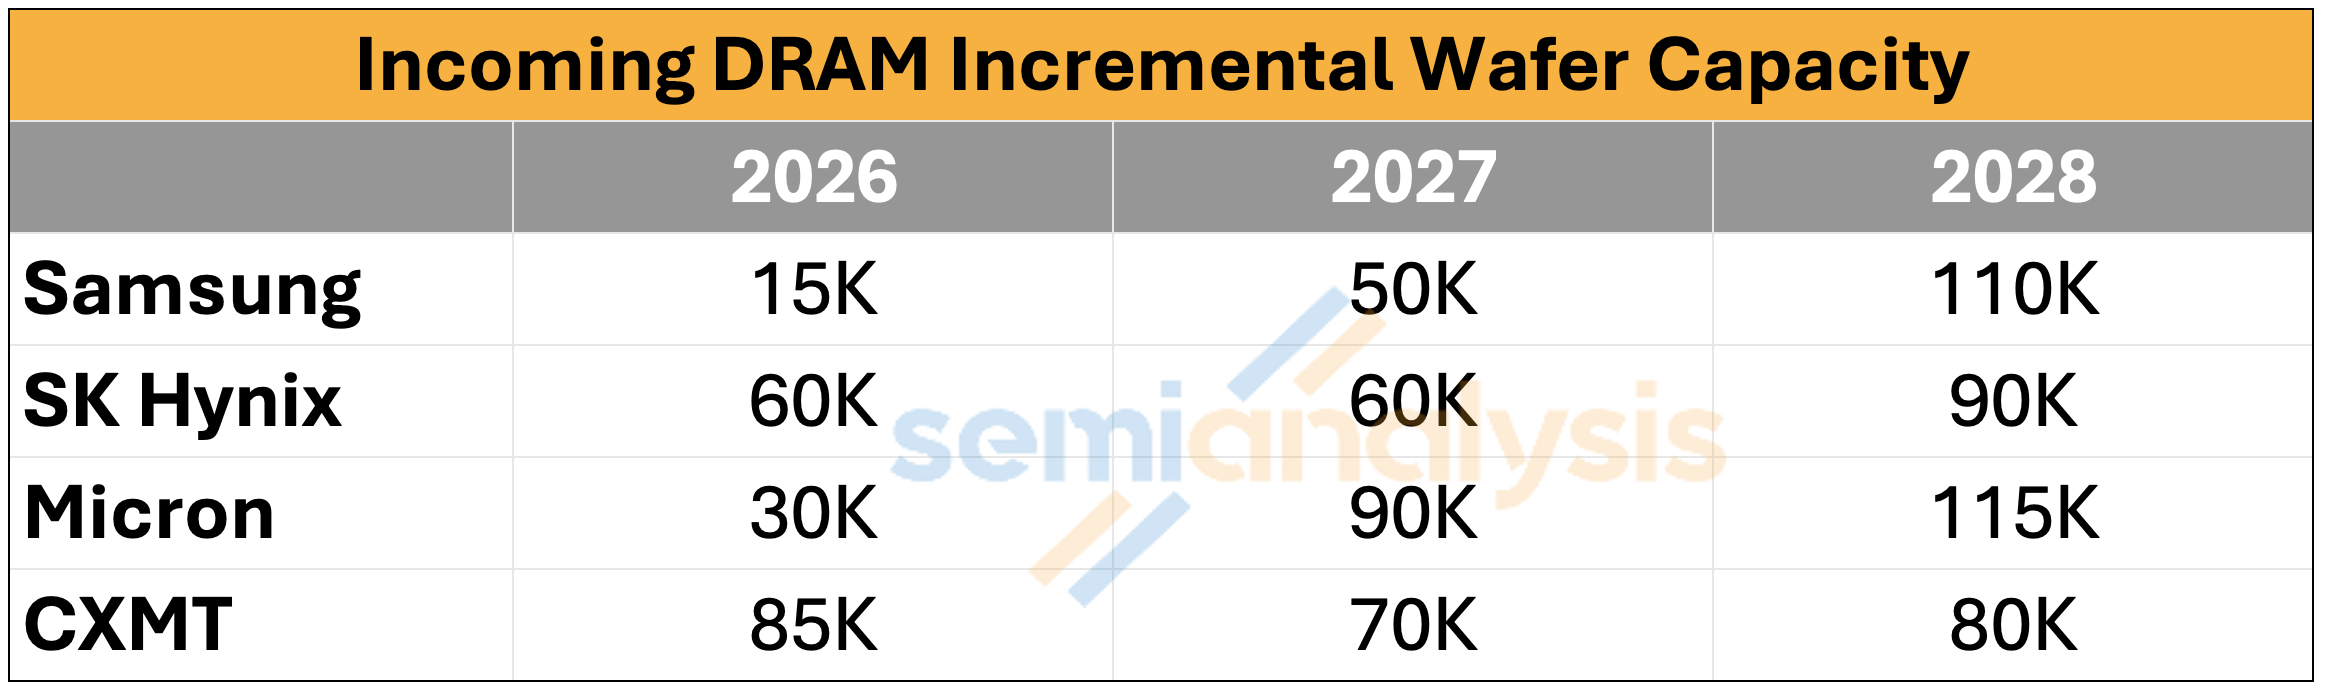
Kalau dilihat dari ritme ekspansi kapasitas CXMT saja: pada 2026–2028, tambahan kapasitas per tahun masing-masing sekitar 85.000, 70.000, dan 80.000 keping per bulan; sedangkan Samsung 15.000/50.000/110.000, SK hynix 60.000/60.000/90.000, Micron 30.000/90.000/115.000. Bahkan jika memasukkan tambahan kapasitas tersebut, pada 2026 DRAM masih akan kekurangan pasokan dengan persentase angka satu digit tinggi; pada 2027 kekurangan akan melebar ke kisaran dua digit rendah hingga menengah. SemiAnalysis sebelumnya telah menjelaskan secara rinci mengapa DRAM mungkin terus mengalami kekurangan pasokan hingga 2028.
CXMT tidak memiliki kemampuan untuk mempercepat ekspansi kapasitas secara tidak rasional melampaui ritme saat ini sampai mengganggu pasar, karena pembangunan pabrik wafer terlalu panjang siklusnya. Lingkungan penetapan harga yang sangat menguntungkan justru menjadi pendorong utama meledaknya kinerja CXMT—dan CXMT tentu berharap kondisi itu berlanjut. Namun kemajuan proyek pembangunan pabrik yang dipantau SemiAnalysis tidak menunjukkan tanda-tanda kemungkinan itu. Tetap perlu ditegaskan bahwa pada kondisi pabrik Shanghai saat sudah full capacity, total kapasitas wafer dapat melebihi 400.000 keping per bulan.
HBM: kesulitan CXMT
Dalam hal HBM, alokasi wafer CXMT sangat terbatas. Hingga akhir 2025, dari kapasitas CXMT sekitar 2,65 juta keping per bulan, hanya sekitar 5.000 keping dialokasikan untuk HBM. SemiAnalysis memperkirakan angka ini akan meningkat menjadi sekitar 30.000 keping hingga akhir 2026 dan sekitar 55.000 keping hingga akhir 2027. Ini konsisten dengan pengungkapan prospektus bahwa pada 2025, sekitar 99% pendapatan CXMT berasal dari data DDR dan LPDDR.
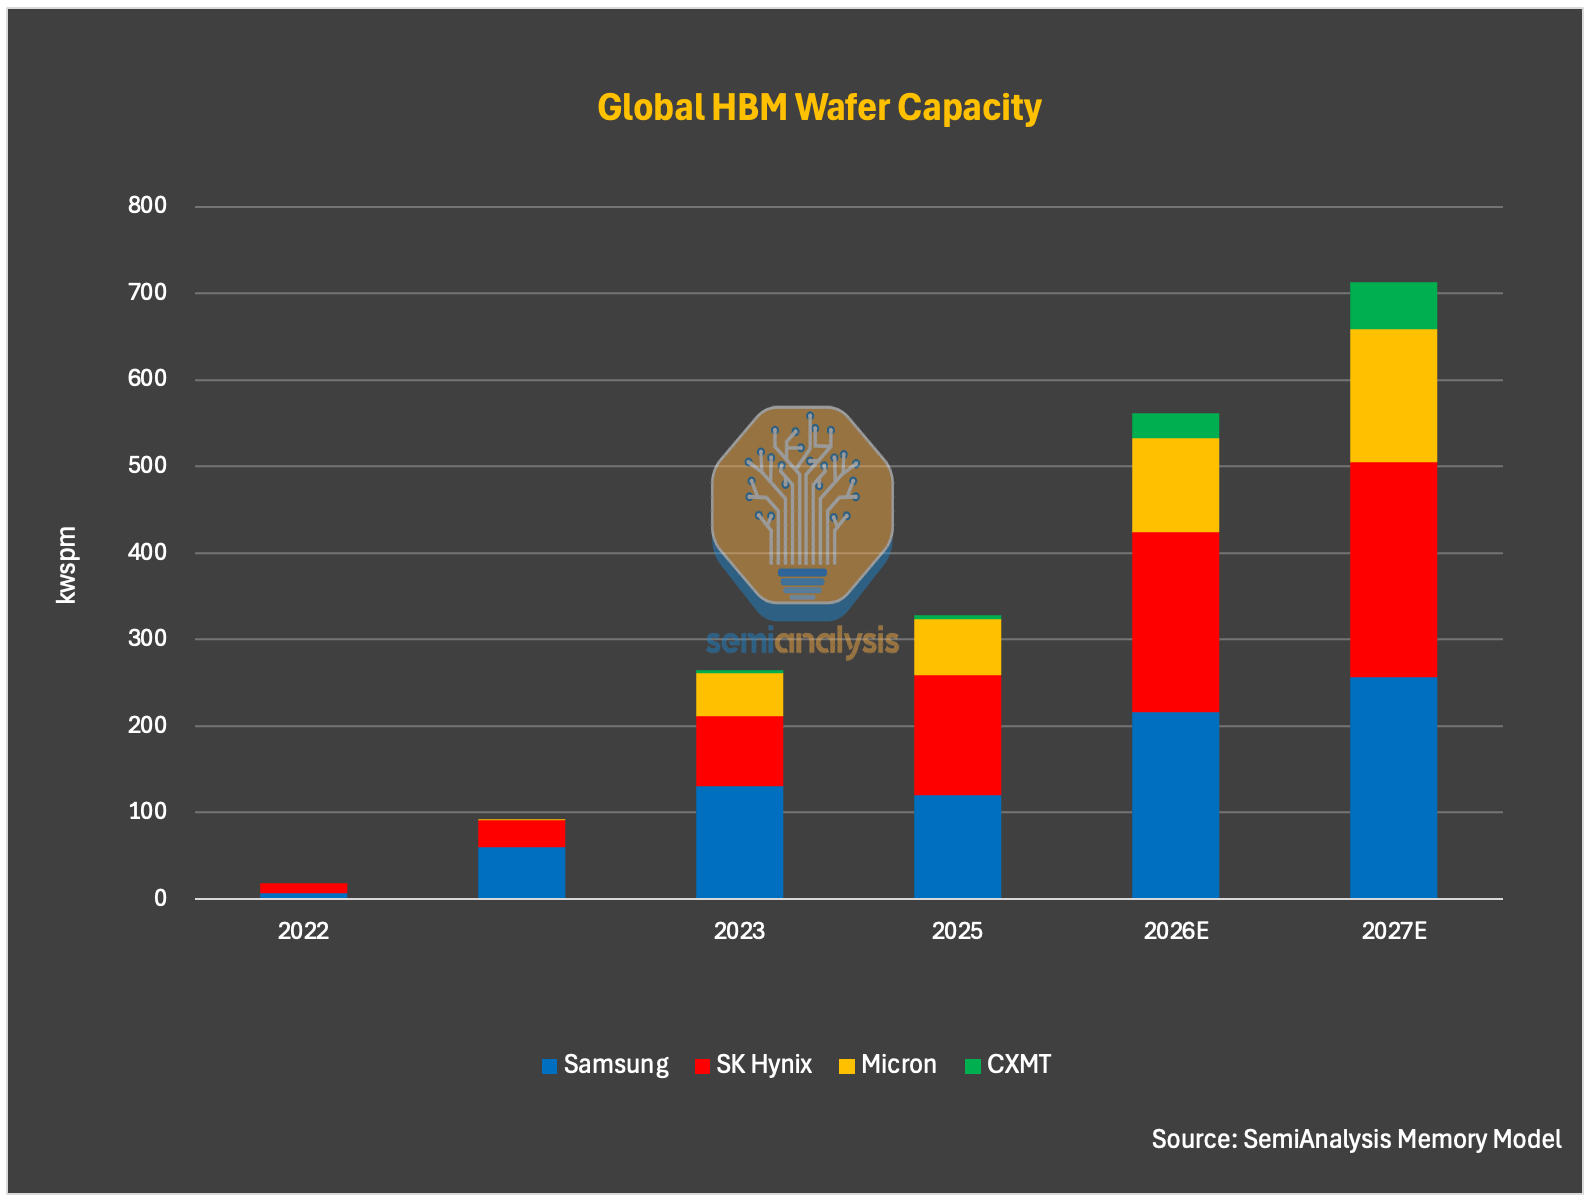
Keterangan gambar: Alokasi kapasitas produksi wafer HBM CXMT (sumber: SemiAnalysis Memory Model)
Namun pola pembagian seperti ini bisa berubah. Dorongan Tiongkok untuk kemandirian dan kontrol penuh atas kemampuan komputasi AI berpotensi berbenturan dengan prioritas komersial perusahaan, dan dorongan ini diperkirakan akan semakin menguat seiring waktu. Dalam prediksinya, SemiAnalysis memasukkan faktor bahwa pemerintah akan mengarahkan CXMT agar memprioritaskan kapasitas HBM. Diperkirakan pada 2027 dan 2028 kapasitas HBM akan berkembang lebih cepat. Prediksi kapasitas HBM CXMT: mencapai 55.000 keping per bulan pada 2027 dan 100.000 keping per bulan pada 2028. Pangsa pasokan wafer HBM global naik dari 1% pada 2025 menjadi 12% pada 2028.
Harus diingat bahwa CXMT berbeda dari produsen memori lain: bukan hanya perusahaan yang penting secara ekonomi dan teknologi, tetapi juga aset strategis yang dapat digunakan negara untuk mendorong tujuan kebijakan prioritas.
Dari logika bisnis jangka pendek, masuk akal jika CXMT memprioritaskan alokasi kapasitas ke commodity DRAM ketimbang HBM. Commodity DRAM saat ini memiliki margin laba jauh lebih tinggi dibanding produk HBM CXMT, dan dengan luas wafer yang sama, output bit commodity DRAM lebih dari 3 kali lipat dibanding HBM. Pada tahap ketika teknologi HBM belum matang, investasi besar pada kapasitas HBM akan menghabiskan kapasitas wafer langka yang seharusnya digunakan untuk commodity DRAM dengan profitabilitas lebih tinggi dan volume pengiriman yang lebih besar. Namun Tiongkok tetap harus membangun fondasi HBM, karena penjualan HBM ke Tiongkok menghadapi pembatasan ekspor AS yang ketat; pengiriman dari pabrikan Korea ke Tiongkok hanya bisa bertahan mengandalkan beberapa celah.
Kesenjangan teknologi HBM
Dari sisi kesiapan teknis, SemiAnalysis menilai CXMT masih berjuang keras untuk stabilitas produksi massal HBM3 8-hi, sementara 12-hi menghadapi tantangan yang lebih besar.
Dari sisi proses awal (front-end), CXMT telah membuat kemajuan pada stabilitas produksinya di **G4 (setara node 1z)**. Pada 2026, sebagian besar output DRAM akan berbasis proses G4. Namun chip inti DRAM yang digunakan untuk HBM memerlukan area die yang lebih besar dan persyaratan performa yang lebih ketat, sehingga hasil sortasi wafer (wafer-sort yield) front-end untuk HBM diperkirakan jauh lebih rendah dibanding DRAM skala besar (commodity DRAM). SemiAnalysis berpendapat bahwa wafer-sort yield front-end masih merupakan tantangan besar bagi CXMT, dan kesenjangannya dengan kompetitor masih lebar. Walaupun yield G4 meningkat, berdasarkan dugaan dari margin laba yang lebih rendah pada 2024 dan 2025, kemungkinan masih di bawah tingkat yield matang industri node 1z (85–90%). Ini mengindikasikan bahwa keterbatasan peralatan dan pengalaman manufaktur masih menjadi hambatan yang harus diatasi CXMT secara berkelanjutan.
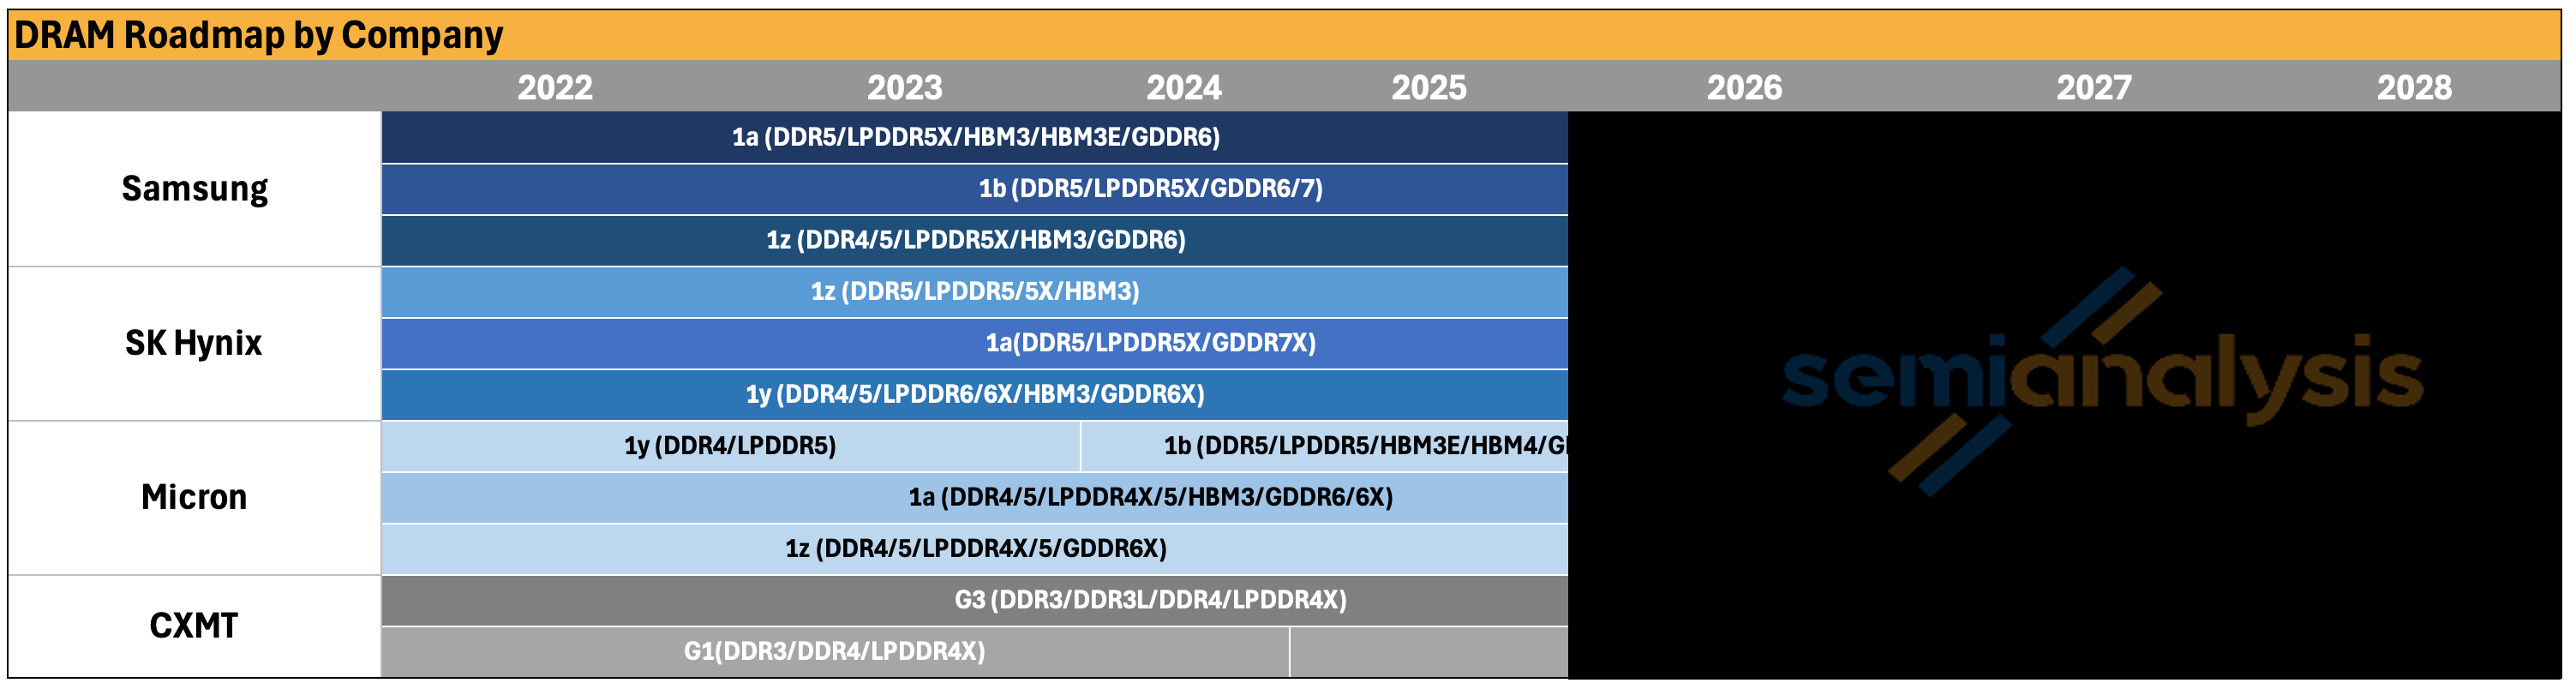
Keterangan gambar: Roadmap node proses DRAM CXMT dan yield (sumber: SemiAnalysis Memory Model)
Node proses generasi berikutnya G5 (setara node 1a). Secara teori, ia bisa terus maju seperti 1a milik Micron yang tidak bergantung pada mesin lithography EUV. Namun ia akan menghadapi tantangan manufaktur dan desain yang semakin besar. Tantangan ini akan makin parah ketika node tersebut diterapkan pada die DRAM HBM.
Tumpukan die (die stacking) adalah hambatan terbesar HBM CXMT. HBM dengan tumpukan biasanya membawa masalah teknis serius: tekanan termal (thermal stress), die cracking, warpage, cacat pada bonding (pengikatan), serta kehilangan yield akibat tumpukan berlapis. Saat bergerak dari HBM3 8-hi ke HBM3 12-hi bahkan HBM3E, masalah ini makin parah karena pengalaman manufaktur CXMT untuk HBM 12-hi dan di atasnya masih kurang.
Masalah stack bukan hanya milik CXMT. Produsen papan atas juga menghadapi persoalan di HBM4 12-hi, seperti retak die (die cracking), manajemen termal, dan kehilangan yield. Bahkan 16-hi—dan apalagi 20-hi—lebih sulit lagi. Rubin Ultra memprediksi salah satu alasan mereka memilih HBM4E 12-hi, bukan 16-hi, adalah ketersediaan: 16-hi membutuhkan lebih banyak wafer DRAM, proses manufaktur lebih menantang, kehilangan wafer lebih besar, sehingga pasokan bit efektif lebih sedikit.
SemiAnalysis menilai CXMT semakin berpotensi melewatkan HBM3 dan langsung fokus pada HBM3E 8-hi dan 12-hi. Ada dua alasan: pertama, pada jendela waktu 2027, pelanggan membutuhkan produk HBM yang lebih kompetitif; kedua, akselerator arus utama pada saat itu akan dipasangi HBM3E, HBM4, dan HBM4E.
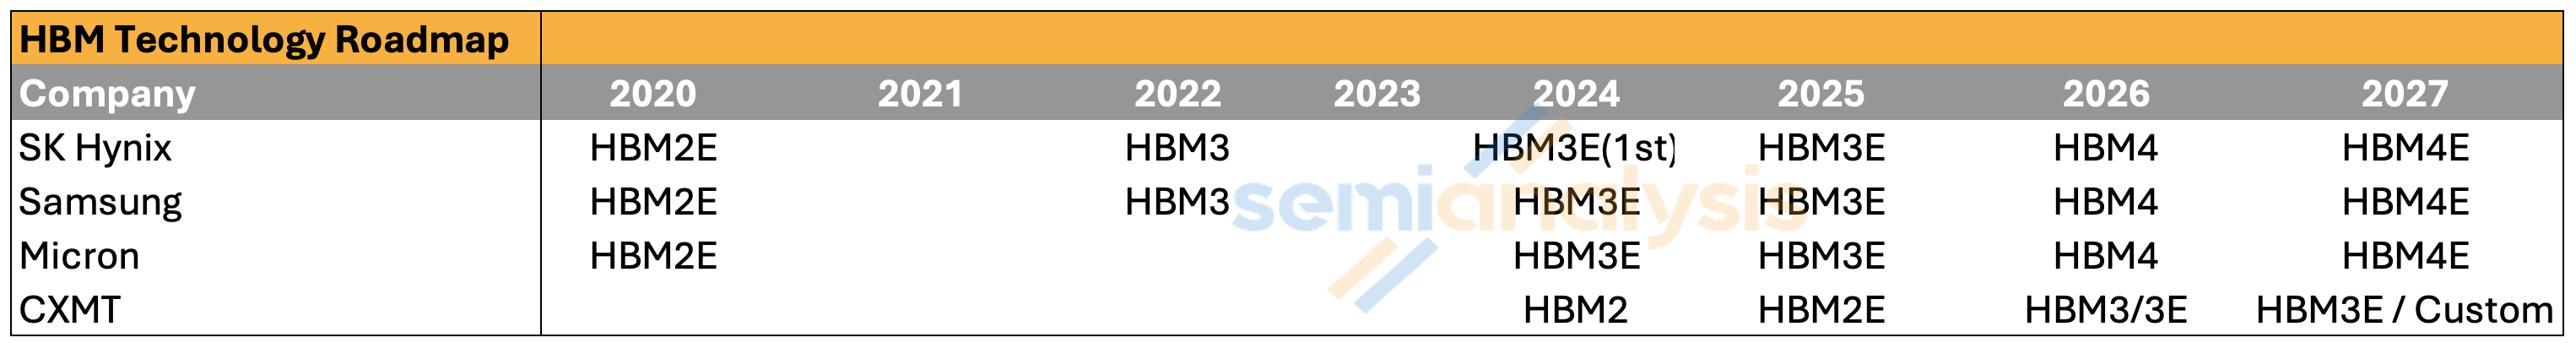
Keterangan gambar: Perbandingan roadmap global HBM (sumber: SemiAnalysis Memory Model)
Untuk kemasan sisi belakang (back-end), meskipun masih diperdebatkan apakah CXMT menggunakan MR-MUF atau TC-NCF, tantangan kemasan relatif lebih terkendali karena perusahaan dan mitra OSAT/pengetesan mereka menghadapi pembatasan ekspor yang lebih sedikit. CXMT telah lama bekerja erat dengan OSAT papan atas seperti TongFu Microelectronics. Kapabilitas back-end diperkirakan terus membaik, meski tetap tertinggal dari produsen memori papan atas.
Berdasarkan tantangan manufaktur yang ada, SemiAnalysis memodelkan yield front-end dan back-end untuk HBM3 8-hi masing-masing sekitar 35% dan 70%, dengan yield gabungan hanya sekitar 25%. Untuk HBM3 12-hi atau HBM3E 12-hi, karena kesulitan stacking dan bonding lebih tinggi, yield gabungan seharusnya lebih rendah lagi. Dengan tingkat yield seperti itu, dengan kapasitas wafer yang sama, output HBM CXMT jauh di bawah produsen papan atas. Yang lebih penting, margin laba dari output HBM sangat rendah—terutama dibanding commodity DRAM pada lingkungan penetapan harga saat ini.
Kesulitan HBM CXMT juga tercermin pada penetrasi produknya. SemiAnalysis berpendapat mungkin hanya Huawei, Cambrian (寒武纪), dan beberapa perusahaan rintisan chip AI Tiongkok yang akan menggunakan HBM CXMT—meski proporsi penggunaannya bisa sangat tinggi. Produsen akselerator AI domestik cenderung tetap menggunakan HBM3 dari luar negeri bahkan HBM3E jika memungkinkan, baik lewat kanal apa pun yang tersedia maupun melalui stok sebelum pembatasan ekspor 2024 Desember. Seiring belanja modal (capex) dari perusahaan cloud domestik dan pembangunan infrastruktur compute tumbuh cepat, permintaan HBM domestik juga meningkat dengan cepat.
Perlu dicatat satu pengecualian: Huawei dan CXMT akan mengembangkan HBM khusus yang tidak berbasis standar JEDEC dan PHY. Ini akan membantu menutup kesenjangan bandwidth.
Keterbatasan pasokan HBM yang dihadapi Tiongkok mungkin lebih serius daripada yang tersirat oleh lambatnya perkembangan HBM domestik itu sendiri. Pasokan dari tiga pemasok HBM utama saja sudah ketat, dan berdasarkan kontrol ekspor AS pada Desember 2024, mereka dibatasi untuk menjual HBM2E dan produk HBM yang lebih canggih ke Tiongkok. Dalam kondisi pasokan ketat, kemauan produsen untuk mengambil risiko melakukan pelanggaran dan menjual ke Tiongkok pun lebih rendah.
Namun perdagangan “putar/ekspor ulang” dan penyelundupan HBM membuat situasinya makin kompleks. SemiAnalysis mengetahui bahwa beberapa perusahaan Tiongkok masih memperoleh HBM3 melalui berbagai kanal. Ekspor ulang melalui kantor luar negeri atau mitra di negara ketiga masih menjadi salah satu jalur; beberapa OSAT atau perantara di negara ketiga juga turut memfasilitasi arus perdagangan tersebut. Sebagian entitas mengekspor dalam bentuk sistem atau modul yang belum sepenuhnya dirakit (tidak dianggap sebagai GPU atau ASIC produk jadi), sehingga masih diperbolehkan diekspor ke Tiongkok. Setelah itu, HBM dibongkar dan dikemas ulang ke dalam GPU atau ASIC domestik.
Apa yang Diungkap Struktur IPO
CXMT berpotensi menjadi salah satu IPO semikonduktor terbesar di Tiongkok. Struktur kepemilikannya bahkan lebih layak diperhatikan daripada data keuangan tercatat. CXMT melaporkan laba bersih konsolidasian tahun 2025 sebesar 7,14 miliar yuan, tetapi laba bersih yang diatribusikan kepada pemegang saham induk hanya 1,87 miliar yuan—74% diatribusikan ke kepentingan non-pengendali (minority interests).
Sebabnya adalah struktur kepemilikan. CXMT hanya memegang 30,68% hak ekonomi CXMT XinQiao dan 31,72% hak ekonomi CXMT Jibao Beijing, tetapi melalui pengaturan pihak pengendali tindakan konsisten (long-term acting in concert), mereka mengendalikan masing-masing 73,01% dan 75,32% hak suara. Hal ini memungkinkan perusahaan mengkonsolidasikan pabrik wafer yang sebenarnya tidak mereka miliki. Akibatnya, data konsolidasian dapat melebihestimasi laba yang benar-benar dapat diterima pemegang saham publik sekitar empat kali lipat.
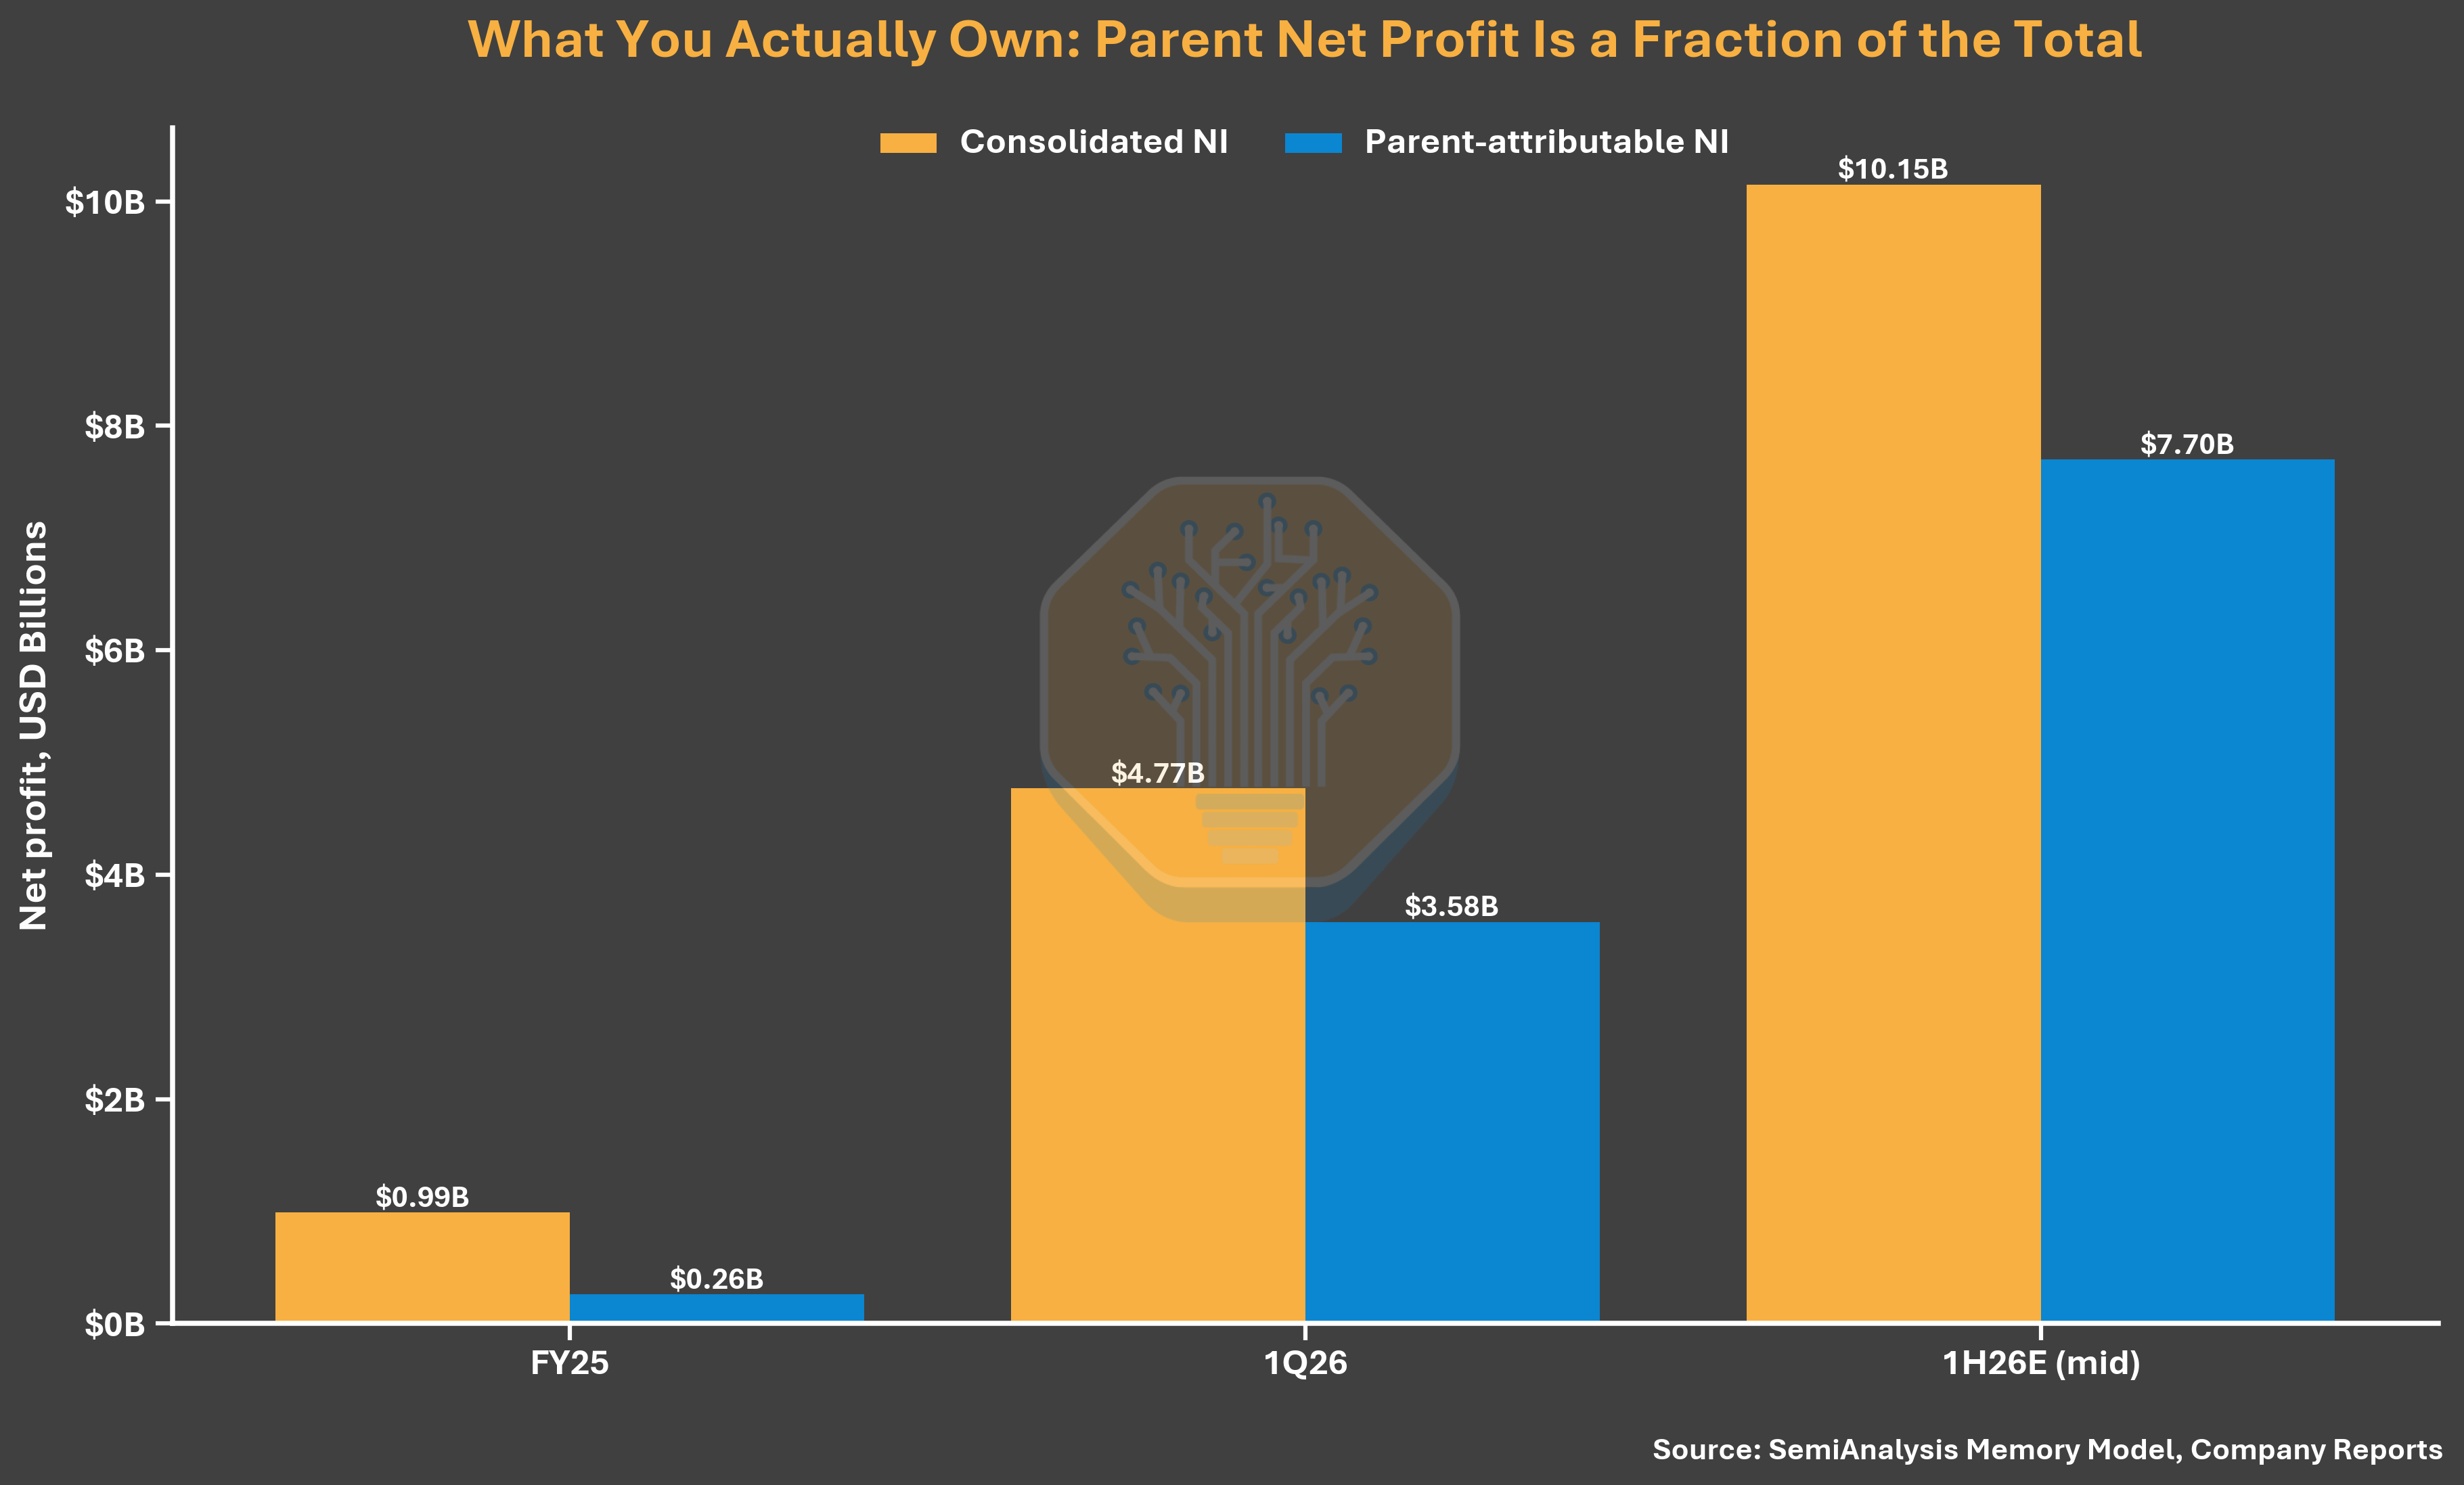
Keterangan gambar: Laba konsolidasian CXMT vs laba yang dapat diatribusikan (sumber: SemiAnalysis Memory Model, laporan perusahaan)
Struktur pemungutan suara yang sama juga membuat pernyataan perusahaan “tidak memiliki pemegang saham pengendali dan tidak memiliki pengendali faktual” kurang meyakinkan (prospektus menempatkannya sebagai risiko tata kelola resmi). CXMT menggunakan perjanjian bertindak bersama untuk mengendalikan mayoritas kontrol suara atas pabrik wafer; dana investasi industri sirkuit terpadu tingkat dua (国家集成电路产业投资基金二期) serta entitas aset negara Hefei dan Anhui memiliki kepemilikan gabungan jauh di atas 30% setelah IPO. Pengaturan ini tampaknya bertujuan mengelola kontrol ekspor dan persepsi investor asing, di tengah situasi ketika hubungan CXMT dengan pemerintah Tiongkok menjadi sorotan terbesar.
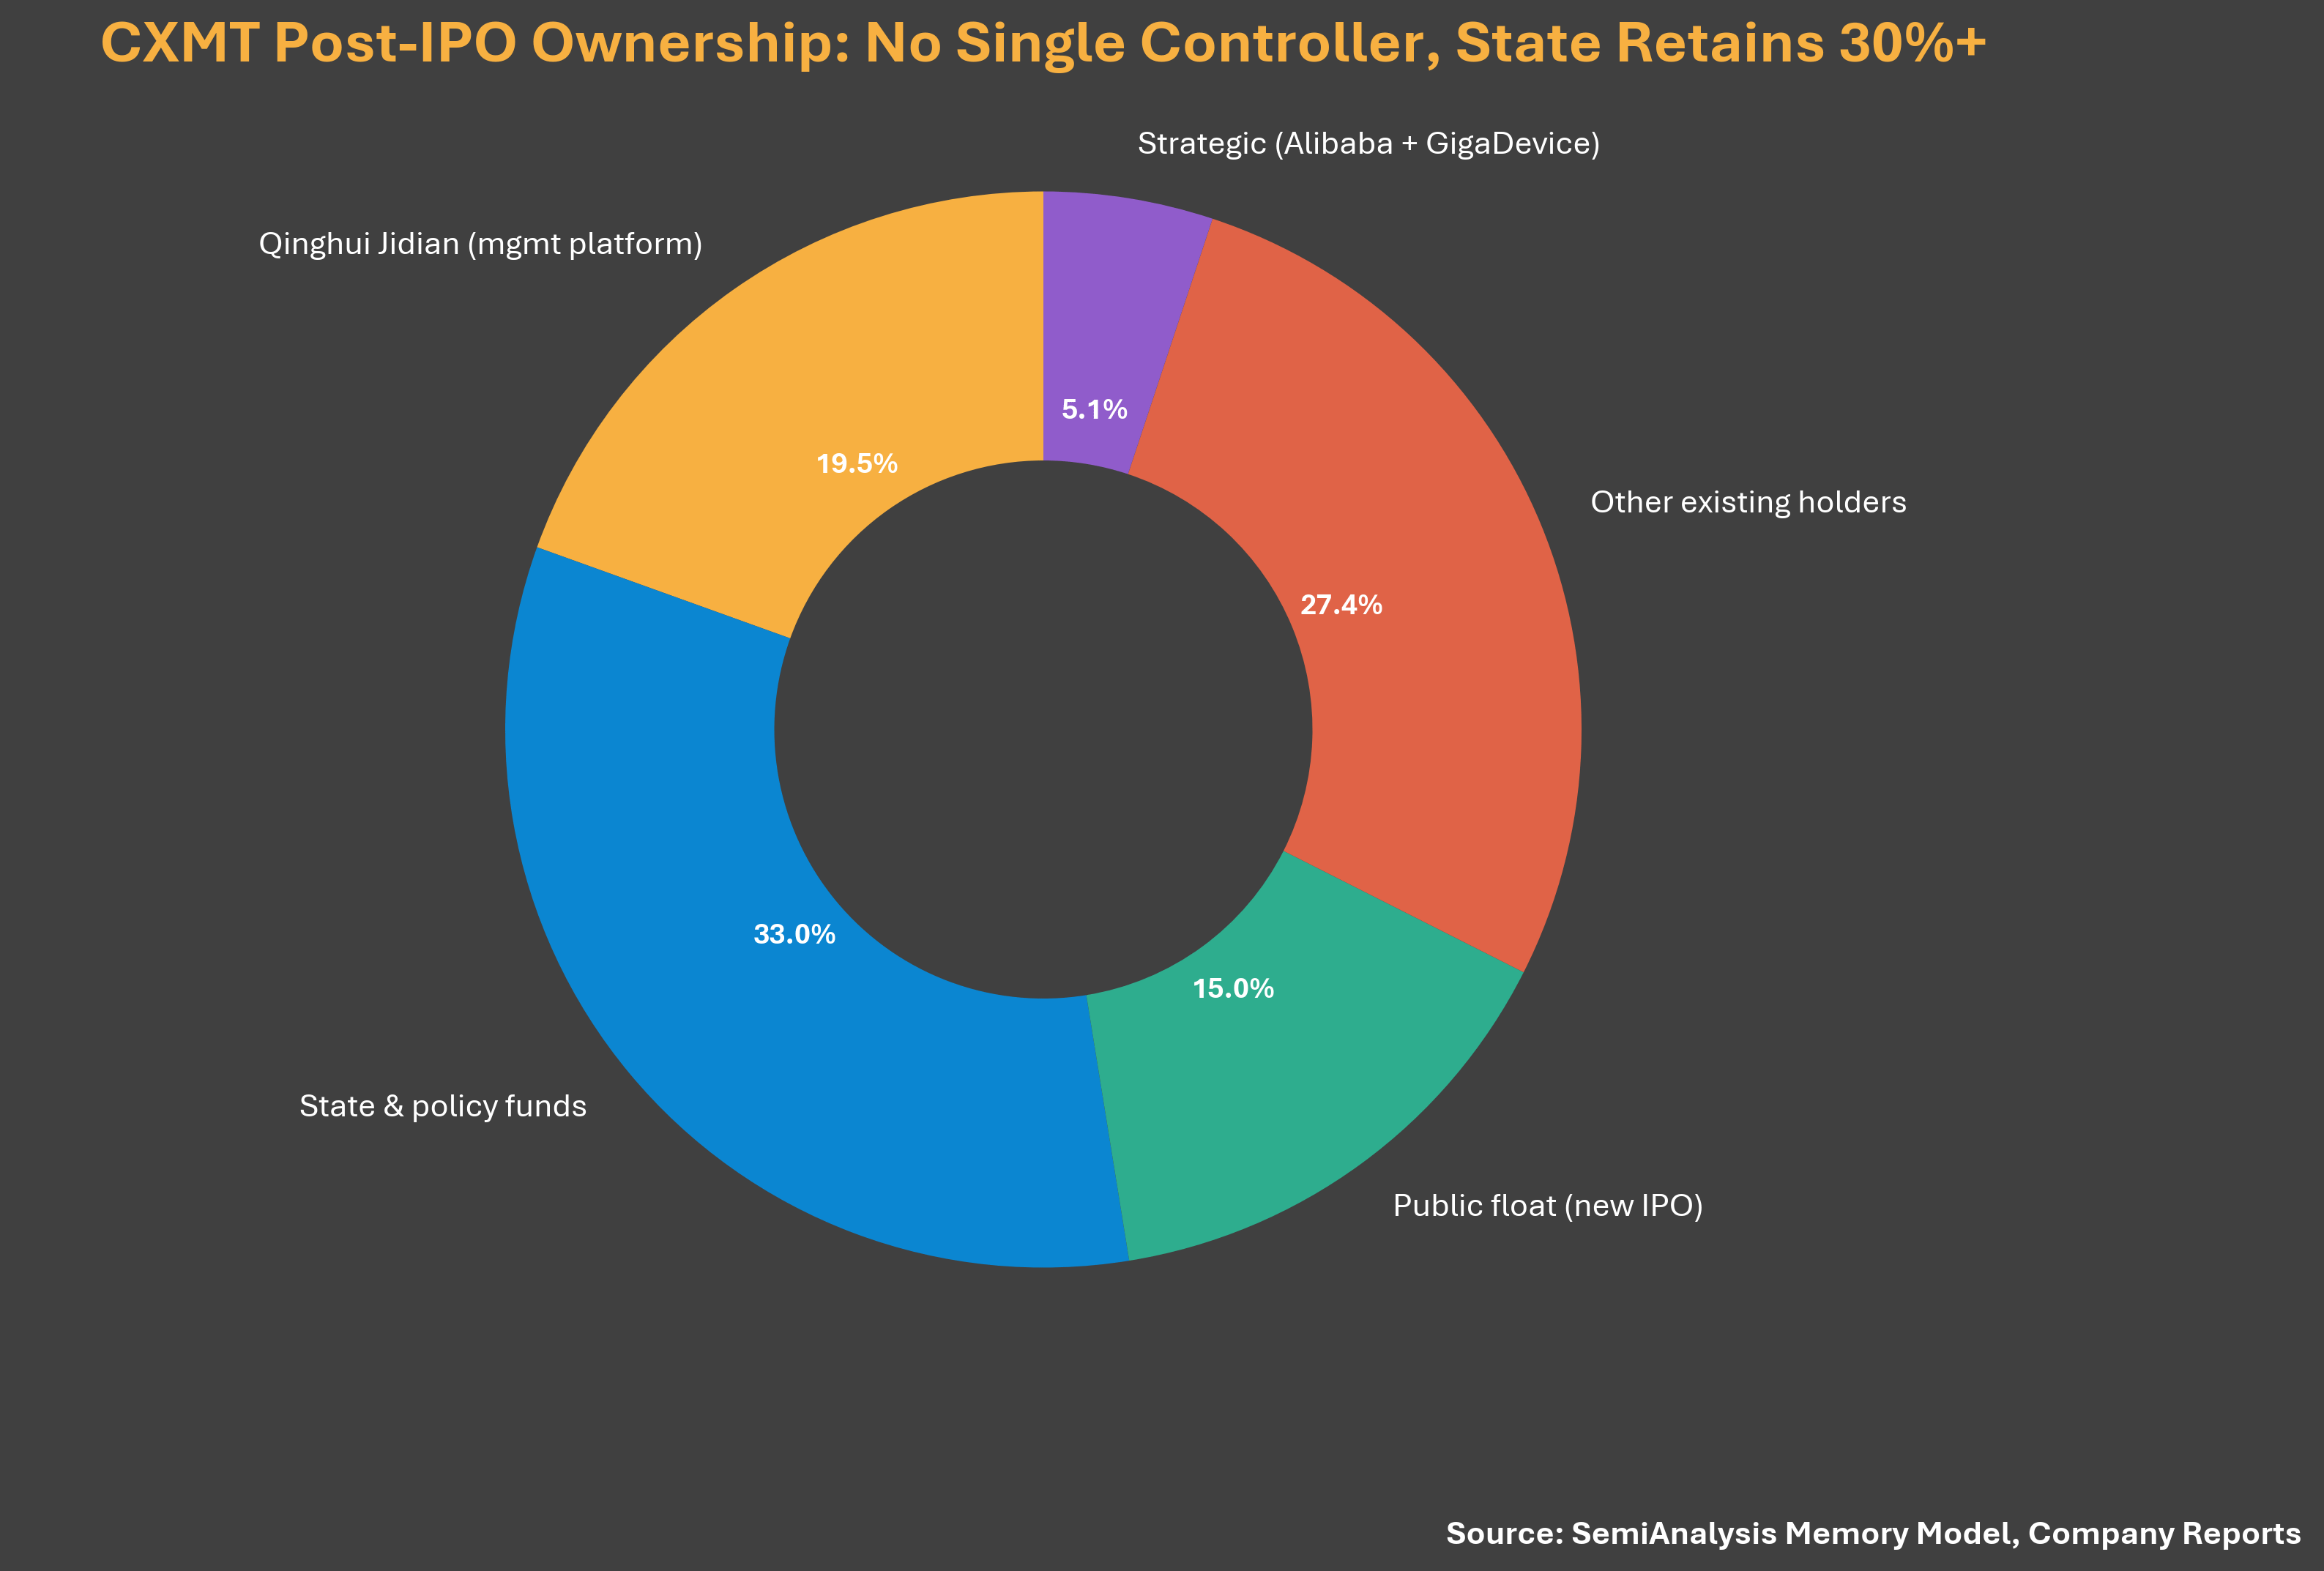
Keterangan gambar: Diagram struktur kepemilikan CXMT (sumber: SemiAnalysis Memory Model, laporan perusahaan)
Valuasi: harga dasar yang diremehkan (di bawah nilai wajar)
CXMT berencana menghimpun 29,5 miliar yuan (sekitar 4,1 miliar dolar AS), setara 10–15% dari total saham beredar setelah emisi dan listing. Jika sepenuhnya melalui pembiayaan IPO, maka: saat dilusi 10%, nilai per saham sekitar 4,41 yuan; saat dilusi 15%, sekitar 2,78 yuan (harga pendanaan Juni 2025 adalah 2,63 yuan). Harga di level bawah hampir tidak memiliki premium dibanding putaran sebelumnya. Meskipun pada kuartal I 2026 CXMT sudah merealisasikan pendapatan 7,3 miliar dolar AS dan laba bersih 4,8 miliar dolar AS. Nilai 2,78 yuan setara valuasi sekitar 197 miliar yuan (sekitar 27 miliar dolar AS), hanya sekitar 1,8 kali pendapatan laba bersih yang diannualisasi dari paruh pertama 2026 yang dapat diatribusikan kepada pemegang saham induk. SemiAnalysis menilai nilai dasar valuasi ini terlalu rendah; harga aktual seharusnya jauh lebih tinggi.
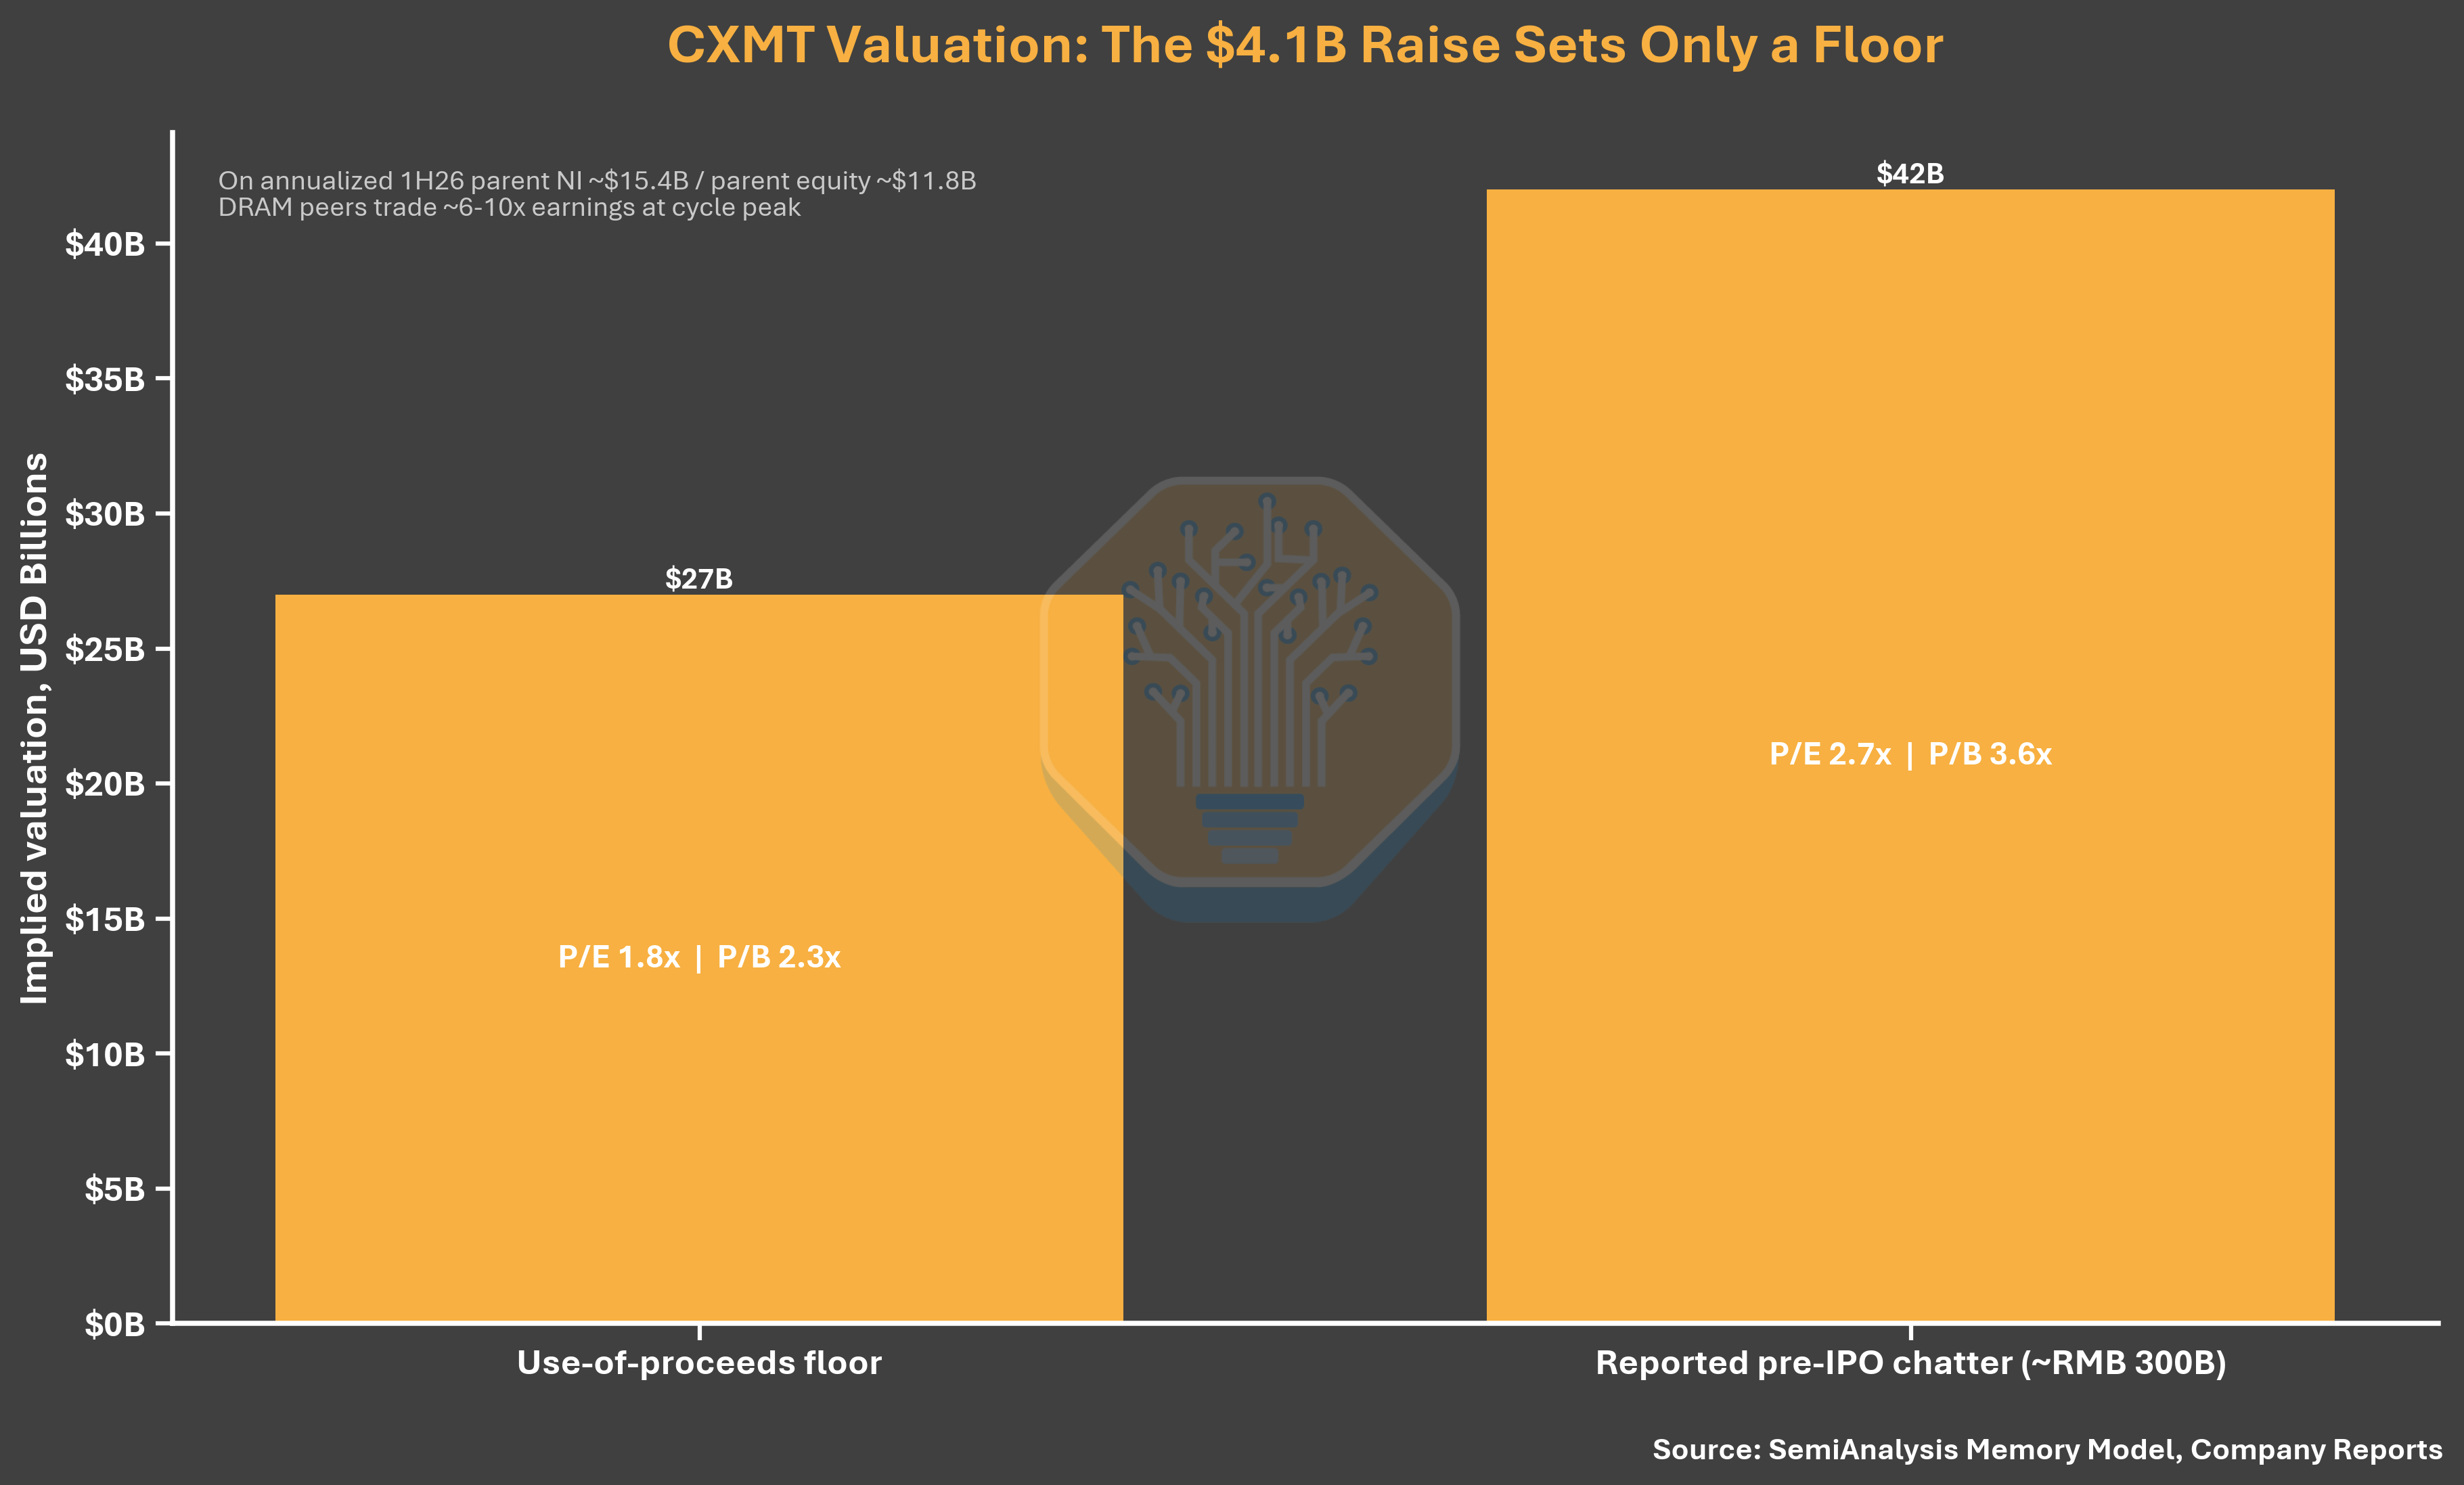
Keterangan gambar: Analisis valuasi IPO CXMT (sumber: SemiAnalysis Memory Model, laporan perusahaan)
Tujuan penghumpulan dana: fokus pada DRAM skala besar, tanpa menyebut HBM
Alokasi penggunaan dana sebesar 29,5 miliar yuan memperkuat prioritas CXMT saat ini. Dari jumlah tersebut, 20,5 miliar yuan (69,5%) digunakan untuk jalur produksi wafer dan peningkatan teknologi DRAM, sedangkan 9 miliar yuan (30,5%) untuk riset DRAM yang berorientasi ke depan. Prospektus tidak mengungkapkan proyek HBM khusus, bahkan tidak menyebut HBM. Deskripsi proyek berfokus pada platform proses yang lebih baru, iterasi produk, dan migrasi lini produksi yang ada ke DRAM kelas menengah-atas. Peran utama IPO adalah memperkuat basis manufaktur dan teknologi DRAM CXMT, tanpa komitmen dana publik untuk ekspansi HBM dalam waktu dekat.
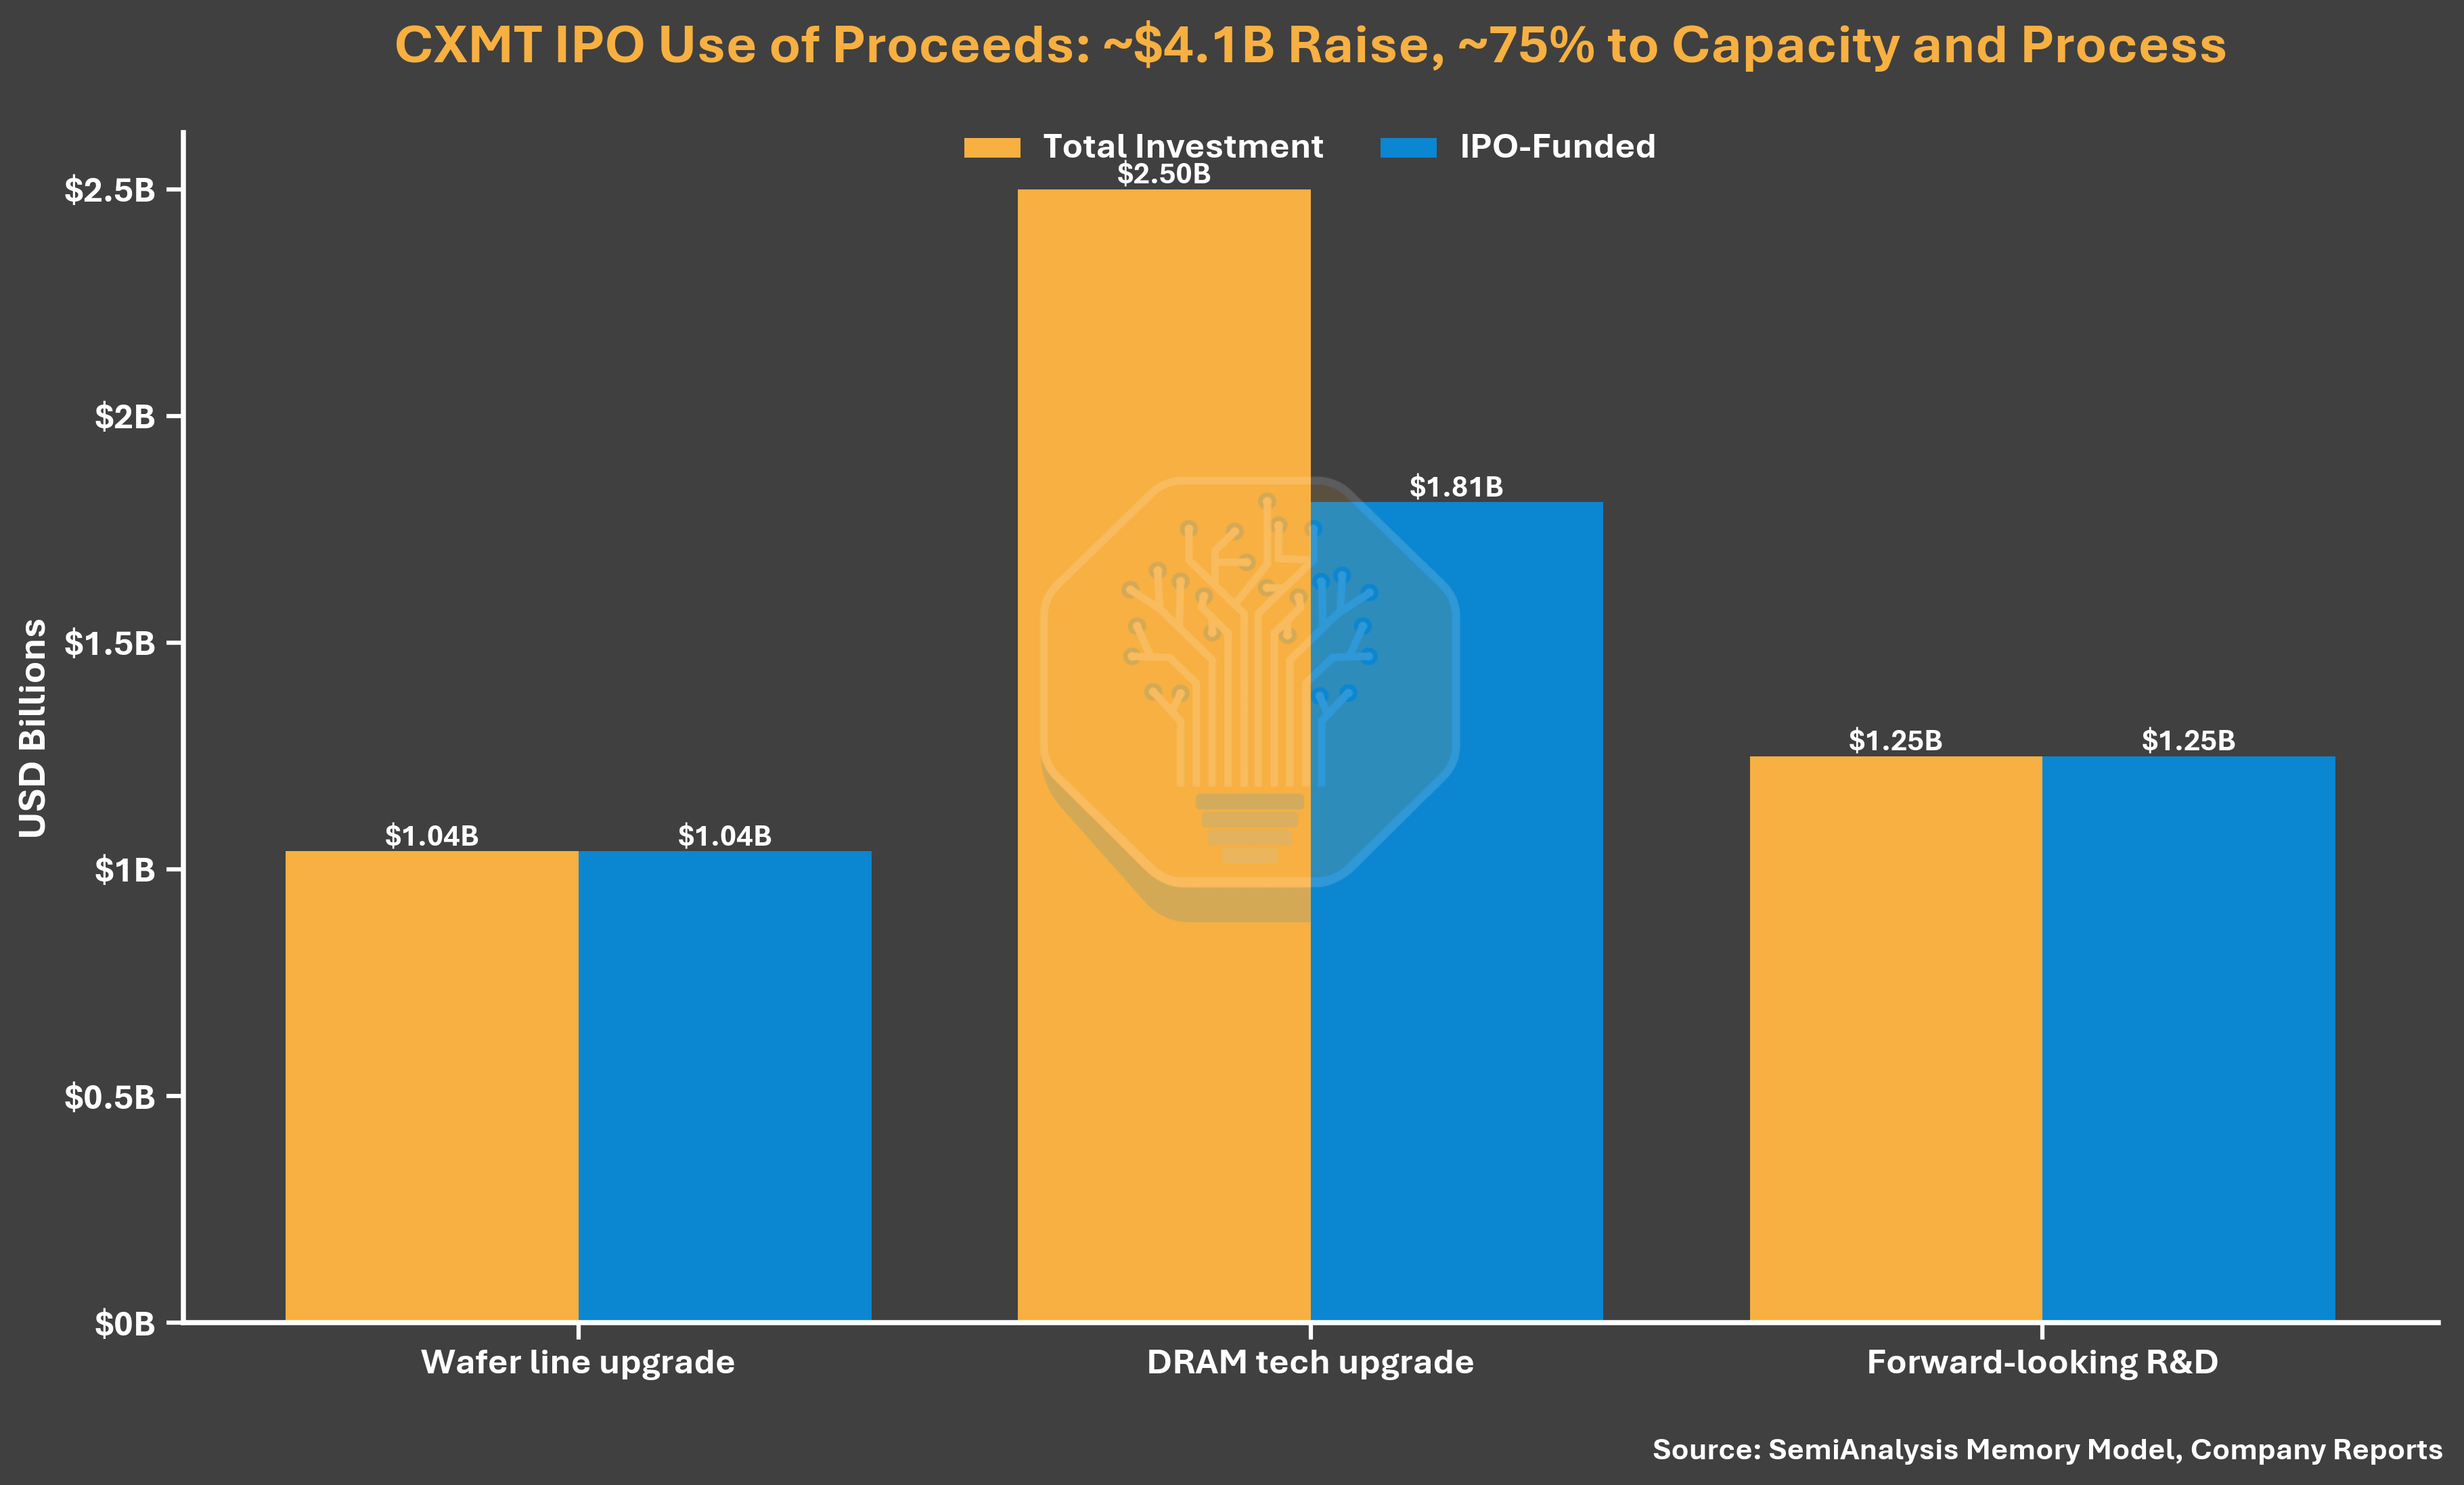
Keterangan gambar: Alokasi penggunaan dana IPO CXMT (sumber: SemiAnalysis Memory Model, laporan perusahaan)
Peringatan tentang timing siklus
Perlu pengingat tentang timing siklus ketika melihat besarnya perubahan laba. Dalam prospektus penawaran (IPO filing) CXMT pada Desember 2025, perusahaan memperkirakan rugi bersih yang dapat diatribusikan kepada pemegang saham induk sebesar 0,6–1,6 miliar yuan untuk tahun 2025. Lima bulan kemudian, prospektus yang diperbarui melaporkan laba 1,87 miliar yuan; laba konsolidasinya lebih dari dua kali perkiraan tingkat atas sebelumnya. Ini juga menunjukkan seberapa cepat penetapan harga “bagian atas” (top pricing) DRAM dapat mengubah penyebut valuasi—kedua arahnya sama.
Peran ganda Alibaba
Detail terakhir: peran Alibaba dalam daftar pemegang saham CXMT mengubah cara membaca permintaan CXMT. Alibaba Cloud adalah pelanggan inti skala super-besar sekaligus pemegang saham dan penguat (endorser) sekitar 4%, sejajar dengan GigaDevice milik Zhu Yiming (kepemilikan sekitar 1,8%). Skala permintaan domestik terjamin dalam batas tertentu—keunggulan yang tidak dimiliki para raksasa Korea di pasar domestik mereka. Walau persentasenya kecil, maknanya jauh lebih besar.
Catatan: Bagian akhir artikel ini tentang ekosistem peralatan CXMT, dampak kontrol ekspor, serta ambisi penyimpanan dan compute Tiongkok adalah konten berbayar untuk SemiAnalysis; tidak termasuk dalam kompilasi ini.