



Penulis naskah asli: Ada, Deep Tide TechFlow
Di X, “pembawa kabar baru/‘saham dewa’” Serenity baru-baru ini memublikasikan pandangan sistematis tentang rantai industri AI Taiwan. Ia menyoroti 9 saham Taiwan yang mencakup tiga jalur utama: CPO (co-packaged optics), ASIC (sirkuit terpadu khusus), dan semikonduktor senyawa. Dalam kualifikasinya, CPO adalah “tema industri terbesar untuk tahap berikutnya”. Goldman Sachs memprediksi Global Optical TAM akan meledak dari 15 miliar dolar AS pada 2026 menjadi 154 miliar dolar AS pada 2028; dengan porsi CPO naik dari 164 juta dolar AS menjadi 91 miliar dolar AS. Ia juga menegaskan: tidak ada gelembung pada rantai industri AI saham Taiwan; risiko sesungguhnya bukan di antara dua pihak lintas Selat, melainkan pada belanja modal penyedia cloud skala sangat besar.
Hitung mundur produksi massal TSMC COUPE 2026: 5 saham Taiwan masing-masing mengambil satu bagiannya
Jangkar waktu yang keras untuk menopang penilaian jalur utama CPO Serenity adalah platform COUPE (Compact Universal Photonic Engine) dari TSMC yang mulai produksi massal pada 2026.
Menurut keterangan Ketua Divisi terkait advanced packaging integration TSMC Hou Shangyu yang dikutip TrendForce pada 1 April, di SEMICON Taiwan, COUPE berbasis teknologi SoIC melakukan integrasi heterogen untuk sirkuit terpadu elektronik dan sirkuit terpadu fotonik; pada 2026 sesuai rencana masuk ke produksi massal. Hou Shangyu juga menyoroti tiga bottleneck utama untuk penskalaan CPO: pengujian tingkat wafer, integrasi unit larik serat (FAU), serta perakitan kemasan optik berkecepatan tinggi. Lima saham CPO Taiwan yang disebut Serenity tepatnya terkait dengan tiga bottleneck tersebut dan perangkat pendukung di sekitarnya.
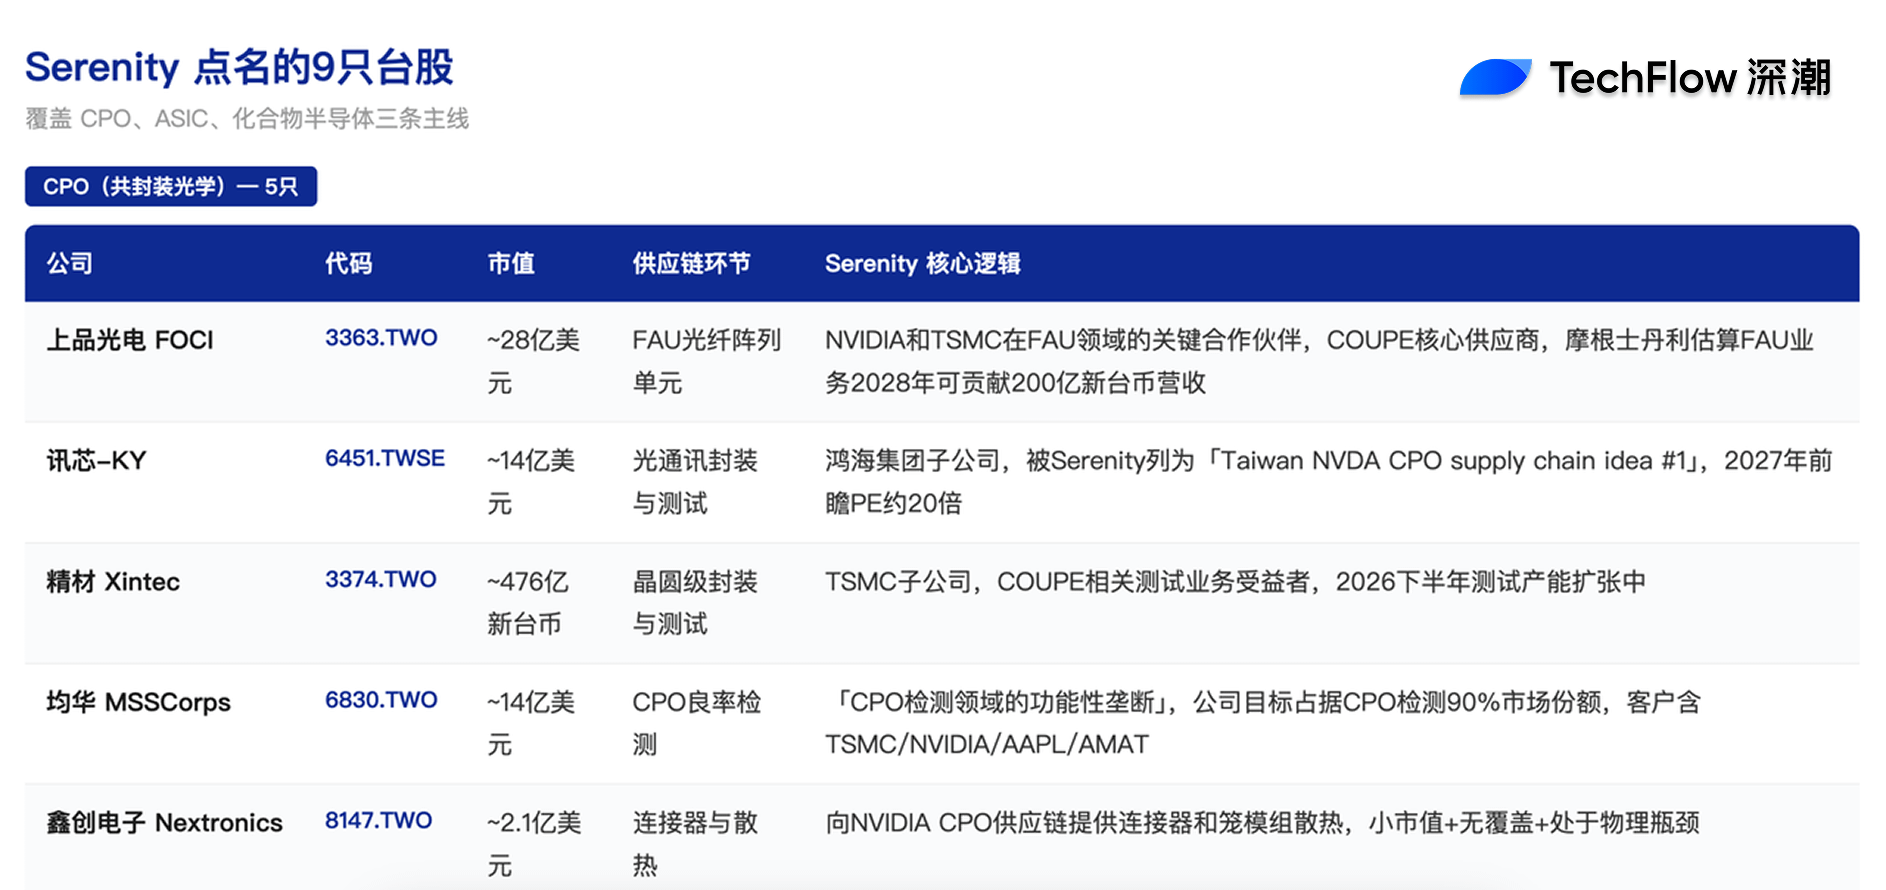
Pertama adalah FOCI (上品光电, 3363.TWO), dengan kapitalisasi pasar sekitar 2,8 miliar dolar AS. FOCI adalah mitra kunci antara NVIDIA dan TSMC dalam bidang FAU— pemasok utama dalam arsitektur COUPE. Serenity mengatakan di X bahwa kapitalisasi pasar FOCI saat ini sekitar 2,8 miliar dolar AS “belum sepenuhnya mencerminkan posisi strategisnya di rantai industri”. Morgan Stanley memperkirakan bisnis FAU FOCI dapat menyumbang sekitar 20 miliar dolar Taiwan Baru pendapatan untuk satu lini bisnis pada 2028, sementara saat ini hampir nol. Hunterbrook Media dan Citrini Research sejak Maret telah mengonfirmasi hubungan “level sidik jari” di kanal 22 antara FOCI, Himax, dan TSMC melalui perbandingan silang empat paten; ini adalah bukti eksternal paling kuat bahwa FOCI masuk ke rantai pasokan inti COUPE.
Kedua adalah Shunsin-KY (Shunsin Technology, 6451.TWSE), dengan kapitalisasi pasar sekitar 1,4 miliar dolar AS. Shunsin adalah anak perusahaan yang bergerak di bidang kemasan dan pengujian komunikasi optik milik grup Hon Hai. Serenity pernah di X memasukkan Shunsin sebagai “Taiwan NVDA CPO supply chain idea #1”, dengan alasan: “Hon Hai adalah ODM NVIDIA, sehingga Celestial bisa naik gratis seperti ikut tumpangan, MRVL.” Perkiraan personal yang ia berikan adalah valuasi forward P/E Shunsin pada tahun 2027 sekitar 20x.
Ketiga adalah Xintec (精材, 3374.TWO), dengan kapitalisasi pasar sekitar 47,6 miliar dolar Taiwan Baru. Xintec adalah anak perusahaan TSMC untuk kemasan dan pengujian tingkat wafer; ketua dewan adalah CH Chen. Fokus utamanya adalah kemasan ukuran chip tingkat wafer dan pengujian chip wafer. Menurut laporan DIGITIMES pada 29 Mei 2026, Xintec sedang menyiapkan kapasitas produksi untuk ekspansi bisnis pengujian pada paruh kedua 2026. Serenity dalam wawancara baru-baru ini mengelompokkan Xintec sebagai “penerima manfaat dari bisnis pengujian terkait COUPE”.
Keempat adalah MSSCorps (均华, 6830.TWO), dengan kapitalisasi pasar sekitar 1,4 miliar dolar AS. Serenity secara tegas menyatakan di X bahwa ia membangun posisi di MSSCorps, serta memberikan penilaian yang kuat: “Ini terlihat seperti monopoli fungsional di bidang deteksi CPO. Pasar mungkin mencampuradukkan dengan para penguasa oligopoli analisis material/gagal fungsi MA-tek dan iST.” Ia kemudian mengutip pernyataan MSSCorps sendiri untuk memperkuat: “Target perusahaan adalah menguasai 90% pangsa pasar untuk deteksi CPO.” Peta pelanggan MSSCorps mencakup TSMC, NVIDIA, AAPL, AMAT, dan lainnya. Di antara tiga bottleneck CPO yang disebut TSMC, “pengujian tingkat wafer” adalah area yang langsung ditempati MSSCorps.
Kelima adalah Nextronics (鑫创电子, 8147.TWO), dengan kapitalisasi pasar sekitar 210 juta dolar AS. Alasan Serenity menumpuk posisi di Nextronics adalah karena perusahaan ini memasok “CPO connectors dan Cage Thermal Modules (modul pendingin sangkar)” ke rantai pasokan CPO bagi NVIDIA. Nextronics adalah yang berkapitalisasi pasar paling kecil di antara lima saham CPO Taiwan; selaras dengan profil pemilihan saham Serenity yang konsisten, yaitu “small-cap + tanpa liputan + berada pada bottleneck fisik”.
Urutan 5 saham Taiwan berdasarkan tahap rantai pasokan secara garis besar adalah: akses FAU (FOCI), pengemasan-pengujian komunikasi optik (Shunsin-KY, dan Xintec), inspeksi yield (MSSCorps), serta konektor dan pendingin (Nextronics). Seluruh rantai tersebut berhadapan dengan pelanggan hilir yang sangat terkonsentrasi pada dua pihak: NVIDIA dan TSMC.
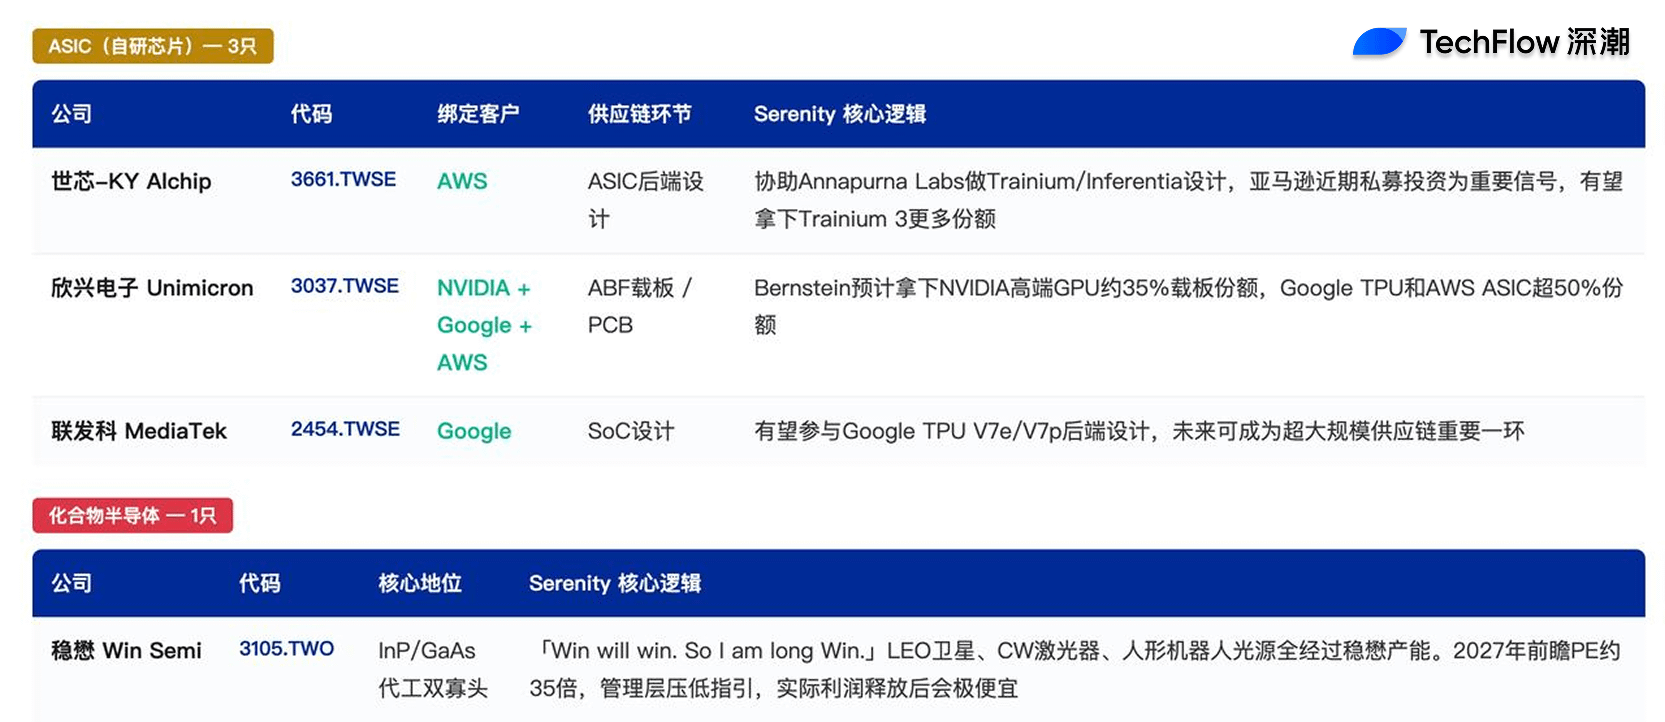
Tiga pabrik ASIC Taiwan masing-masing terikat pada chip desain mandiri dari tiga Hyperscaler terbesar.
Di luar GPU NVIDIA, penyebaran berkelanjutan ASIC yang dirancang sendiri oleh hyperscaler seperti AWS Trainium, Google TPU, dan Microsoft Maia menjadi jalur utama kedua dalam daftar saham Taiwan menurut Serenity.
Alchip (世芯-KY, 3661.TWSE) adalah aset yang paling representatif di jalur ini. Alchip didirikan pada 2003, berkantor pusat di Taipei, dan berspesialisasi pada desain serta manufaktur advanced CMOS ASIC. Menurut data rantai industri yang dirangkum Global Tech Research, Alchip terutama membantu Annapurna Labs—anak perusahaan milik Amazon—untuk desain back-end chip seri AWS Trainium dan Inferentia; proyek yang kini dipegang mencakup Trainium 1 dan Inferentia 2. Serenity baru-baru ini menyatakan bahwa Alchip berpeluang memperoleh tambahan pangsa desain pada AWS Trainium 3, khususnya investasi private placement Amazon baru-baru ini pada Alchip yang ditafsirkan pasar sebagai sinyal penting. Kerja sama Alchip dengan Ayar Labs di bidang CPO juga menandakan perluasan ruang pasar potensial yang lebih lanjut.
Unimicron (欣兴电子, 3037.TWSE) adalah penerima manfaat dari ASIC dari sudut pandang ABF substrate/载板 dan PCB. Menurut laporan riset Bernstein yang dikutip oleh Gotrade News pada 4 Mei, Unimicron memperkirakan akan memperoleh sekitar 35% pangsa ABF substrate kelas atas untuk NVIDIA, serta lebih dari 50% pangsa untuk chip ASIC seperti Google TPU dan AWS Trainium. Bernstein menempatkan TSMC dan Unimicron sebagai “dua saham Taiwan paling representatif pada siklus AI Capex di pasar Asia”. Pendapatan Unimicron triwulan I 2026 naik 8% secara quarter-on-quarter; margin kotor 18%.
Kabar kerja sama Google TPU dari MediaTek sudah beredar luas di pasar. Menurut analisis Global Tech Research, MediaTek berpeluang terlibat dalam dukungan desain back-end Google TPU V7e/V7p. Serenity baru-baru ini menyatakan bahwa meski kabar baik ini sudah sebagian tercermin di harga saham, ia tetap menganggap pertumbuhan bisnis ASIC MediaTek ke depan layak untuk terus diperhatikan. Dalam beberapa tahun ke depan, MediaTek berpotensi menjadi satu komponen yang sangat penting dalam rantai pasokan skala sangat besar pemasok cloud besar di AS.
Tiga pabrik Taiwan tersebut masing-masing mengikat diri pada tiga dimensi yang berbeda—layanan desain, pengemasan pada载板, dan desain SoC—ke segmen inti dari chip desain mandiri penyedia cloud skala sangat besar.
Win Semicon: duopoli InP/GaAs yang diremehkan pasar
Pegangan (posisi) Serenity yang paling teguh dan paling langsung diekspresikan di saham Taiwan adalah Win Semicon (Win Semiconductor, 3105.TWO).
Win Semicon adalah salah satu perusahaan foundry wafer semikonduktor senyawa (compound semiconductor) terkemuka global, bersama GlobalFoundries menjadi dua raksasa (duopoli) untuk proses fabrikasi InP (indium phosphide) dan GaAs (gallium arsenide). Persepsi pasar tentang Win Semicon yang tradisional berasal dari hubungannya dengan ekosistem SpaceX Starlink dan Broadcom (AVGO).
Dalam pernyataan Serenity di X baru-baru ini, tertulis: “Win will win. So I am long Win.” Penilaiannya yang paling inti adalah: Win Semicon adalah salah satu dari dua duopoli yang memproduksi InP dan GaAs; ke depan, produksi berkapasitas foundry untuk SpaceX Starlink (LEO/satelit orbit rendah), laser gelombang kontinu (CW laser), serta sumber cahaya visual dan radar untuk robot humanoid, semuanya akan melewati kapasitas produksi foundry Win Semicon.
Valuasi yang ia berikan adalah: Win Semicon P/E forward tahun 2027 sekitar 35x. Walaupun terlihat tidak murah, ia berpendapat bahwa “manajemen sengaja menekan panduan kinerja; ketika keuntungan riil dilepas nantinya, P/E akan terlihat sangat murah”. Bisnis Win Semicon yang membantu perusahaan optik silikon memperluas kemampuan produksi massal laser adalah mesin pertumbuhan inti masa depan menurut Serenity, dan bagian ini masih belum diberi harga yang memadai oleh pasar.
InP adalah bagian dari “selat Hormuz versi saham” yang menjadi lokasi entitas AXTI—yang merupakan salah satu pembelian awal Serenity di pasar saham AS. Ia mengibaratkan substrat InP sebagai “minyak untuk era komunikasi optik AI di masa depan”. Posisi Win Semicon di pasar saham Taiwan adalah titik node hilir untuk rantai industri tersebut.
Serenity tidak menyebutkan, tetapi elemen yang diperlukan untuk memahami gambaran keseluruhan: material hulu, energi, dan pendingin cair (liquid cooling).
Sembilan saham Taiwan yang disebut Serenity terkonsentrasi pada segmen menengah CPO dan ASIC. Untuk gambaran panorama rantai industri AI Taiwan, segmen material hulu dan energi pendingin cair di hilir juga tetap tidak bisa diabaikan. Bagian ini tidak dicakup secara langsung oleh Serenity dalam pernyataan publiknya, tetapi tidak boleh dilewatkan agar pemahaman rantai industri AI Taiwan menjadi utuh.
Pada sisi material hulu, TSMC sendiri (台积电, 2330.TWSE) adalah node pusat dari seluruh gambaran. Menurut prediksi Bernstein, pendapatan TSMC 2026 diperkirakan tumbuh sekitar 40%, dan tingkat pertumbuhan majemuk 2027–2028 sekitar 20%. Perusahaan menetapkan panduan belanja modal (capital expenditure) 2026 pada kisaran 52–56 miliar dolar AS untuk segmen premium. Pada rantai transmisi dari hulu AI capex, TSMC berperan sebagai penguat sekaligus katup pengatur; arah capex-nya secara langsung menentukan ritme pesanan semua saham Taiwan di hilir seperti pengemasan-pengujian (封测), substrate/载板, inspeksi, konektor, dan lain-lain.
Sisi energi dan pendingin cair (liquid cooling): pusat data AI Taiwan menghadapi tekanan nyata pada pasokan listrik. Menurut Reccessary yang mengutip pernyataan dari Yi Xyouwang, direktur perencanaan sistem Taipower, pada Desember 2025, peralatan jaringan listrik utama global seperti transformator dan turbin gas sedang mengalami kekurangan. Periode pengiriman turbin gas telah diperpanjang dari 2–3 tahun menjadi 7–8 tahun, dan harganya menjadi dua kali lipat—“kecepatan pembangunan jaringan listrik tidak bisa mengejar.” Bottleneck dari sisi pasokan ini memunculkan peluang struktural untuk tiga saham Taiwan kunci.
Pertama adalah Delta Electronics (台达电, 2308.TWSE), sebagai pemimpin solusi manajemen daya dan integrasi liquid cooling, yang telah merambah skenario di area putih (komputasi TI) dan area abu-abu (pendinginan listrik) untuk pusat data AI. Kedua adalah AVC (奇鋐, 3017.TWSE), pemimpin solusi pendinginan global yang mencakup teknologi end-to-end untuk liquid cooling jenis cold plate dan liquid cooling imersi. Terakhir adalah Auras Technology (双鸿, 3324.TWSE), yang fokus pada manufaktur modul liquid cooling dan merupakan pemasok level pertama (tier-1) untuk NVIDIA. Menurut prediksi Goldman Sachs, ukuran total pasar pendinginan server global pada 2025–2027 akan tumbuh masing-masing 111%, 77%, dan 26%; pada 2027 mencapai 17,6 miliar dolar AS. Kurva pertumbuhan ini sejalan dengan kurva pertumbuhan CPO dalam siklus belanja modal AI.
Risiko sesungguhnya bukan di antara dua pihak lintas Selat, melainkan pada belanja modal (capex) penyedia layanan cloud skala sangat besar.
Penilaian Serenity terhadap risiko keseluruhan rantai industri AI di Taiwan bertentangan dengan narasi utama pasar terkait saham Taiwan.
Ia baru-baru ini mengatakan bahwa saat ini tidak ada gelembung pada rantai pasokan AI Taiwan; banyak penilaian (valuasi) perusahaan Taiwan masih lebih rendah dibanding perusahaan sejenis di Nasdaq. Risiko geopolitik dibesar-besarkan secara berlebihan oleh pasar, karena Taiwan sudah menjadi bagian yang tidak terpisahkan dari rantai pasok teknologi global—“tidak ada negara yang akan memilih penghancuran rantai pasok skala besar dengan permainan zero-sum”. Dari perspektif jangka panjang 7–10 tahun, AS sedang membangun rantai pasokan domestik melalui perusahaan seperti Intel, tetapi dalam 2–3 tahun ke depan tidak terdapat risiko sistemik yang secara khusus sangat besar.
Ia menegaskan bahwa risiko yang benar-benar layak dipantau adalah belanja modal penyedia cloud skala sangat besar. Perluasan investasi terus-menerus oleh perusahaan besar seperti Microsoft, Amazon, Google, Meta, dan Oracle adalah dorongan inti bagi kemeriahan industri AI saat ini—“selama perusahaan-perusahaan ini terus menambah pembangunan infrastruktur AI, rantai pasokan Taiwan akan terus diuntungkan; tetapi jika hyperscaler mulai memangkas belanja modal, rantai pasokan AI Taiwan dapat mengalami penyesuaian valuasi yang cukup besar”.
“Uji tekanan” dari penilaian tersebut mulai menunjukkan tanda-tanda awal.
Perubahan marjinal yang baru saja muncul di pasar layak dijadikan petunjuk untuk dipantau. Pada 3 Juni, Broadcom mengumumkan kinerja kuartal kedua fiskal 2026; panduan pendapatan chip AI untuk Q3 FY2026 adalah 16 miliar dolar AS, lebih rendah dari konsensus ekspektasi penjual gabungan LSEG sebesar 17,2 miliar dolar AS (selisih sekitar 1,2 miliar). Pada saat konferensi telepon laporan keuangan, CEO Broadcom Hock Tan juga mempertahankan panduan pendapatan semikonduktor AI setahun penuh sebesar 56 miliar dolar AS, tidak dinaikkan. Interpretasi pasar terhadap “tidak menaikkan” dipandang negatif: Indeks semikonduktor Philadelphia (SOX) anjlok 10,26% dalam satu hari pada 5 Juni, rekor penurunan harian terdalam sejak Maret 2020; pada hari yang sama Korea KOSPI turun 5,54%; pada 8 Juni KOSPI dibuka turun 8,37% sehingga memicu circuit breaker.
Namun, acuan kunci yang saat ini diamati adalah: TSMC menahan belanja modal 2026 pada kisaran premium 52–56 miliar dolar AS, belum ada penurunan substansial. Pedoman belanja modal penyedia cloud skala sangat besar juga masih berada dalam jalur kenaikan. Apakah “risiko sesungguhnya” menurut penilaian Serenity akan terpicu, perlu dilihat dari panduan belanja modal yang akan diumumkan oleh lima perusahaan—Microsoft, Amazon, Google, Meta, dan Oracle—dalam laporan keuangan kuartal II dan III tahun 2026. Ini adalah prasyarat inti agar daftar saham Taiwan Serenity dapat berdiri; sekaligus variabel marjinal yang paling layak dipantau untuk kuartal berikutnya.