


null
Pada 4 Mei, Doubao meluncurkan versi berbayar. Sebagai model besar dengan skala pengguna yang paling menonjol di antara produk AI lokal, pengenaan biaya Doubao langsung memicu diskusi tentang “apakah era AI gratis akan berakhir”.
Tapi ada satu masalah: hampir tidak ada yang menanyakan. Untuk produk yang sudah berhasil menjangkau skala besar, kenapa justru lebih dulu mengenakan biaya secara blak-blakan, dan menetapkan harga rata-rata per transaksi mulai 68 yuan—yang jelas bukan angka kecil?
Biasanya skenarionya terbalik: produk yang berjalan dari belakang, yang belum mencapai skala, biasanya justru semakin terburu-buru untuk memonetisasi.
Sebenarnya, bahkan sebelum berita kenaikan biaya ini keluar, Growth Black Box sudah mulai meneliti tim produk Doubao. Dalam artikel ini, kami mencoba menjawabnya.
1
Seberapa “kuat” Doubao?
Sebelumnya kami pastikan: kami tidak akan membahas teknis algoritma model. Dalam konteks ini, kata “kuat” merujuk pada penetrasi pasar.
Hingga kuartal pertama 2026, MAU Doubao mencapai 345 juta, kira-kira setara dengan total peringkat ke-2 sampai ke-4 produk AI lokal [1]. Ini unggul dengan jarak yang mencolok—tidak ada keraguan.
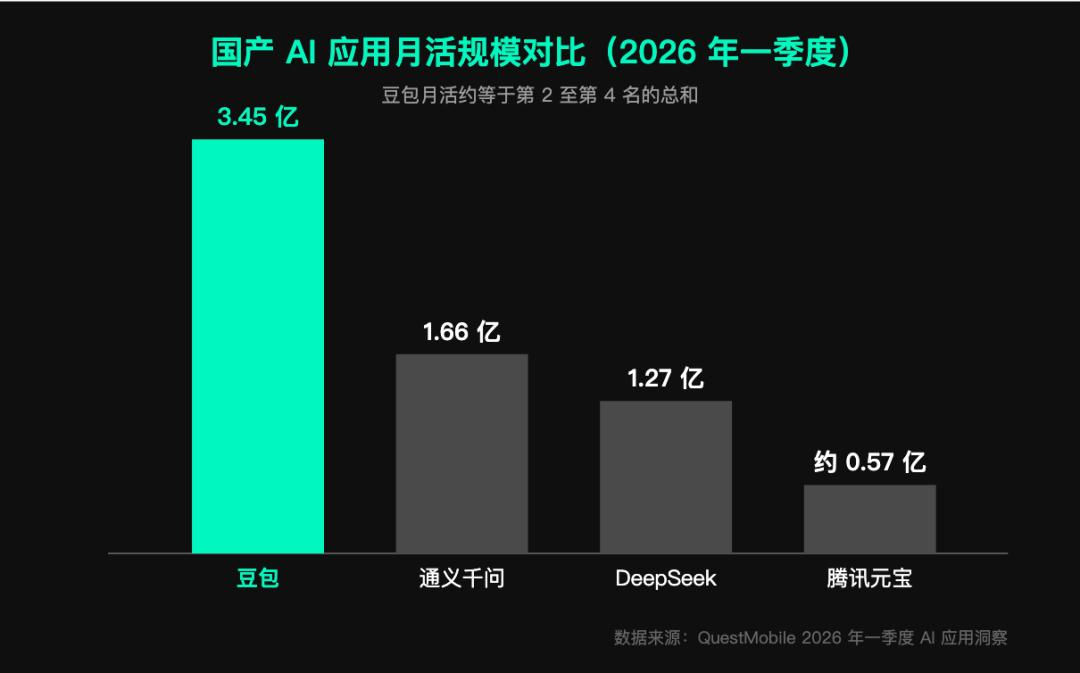
Yang lebih patut dicatat lagi adalah ia masih terus bertumbuh. Biasanya pada produk dengan basis pengguna sebesar itu, pertumbuhan akan segera melambat, tetapi Doubao tidak. Dari yang kami ketahui, dalam setahun terakhir skala pengguna Doubao mendekati dua kali lipat. Hingga awal tahun ini, jumlah pengguna baru hariannya masih sekitar 900.000. Pertumbuhan ini bukan kurva yang mulus; ia mengalami perlambatan, lonjakan besar, lalu penurunan, dan mulai merangkak naik lagi sejak kuartal IV tahun lalu—namun arahnya selalu ke atas.
Data retensi juga sangat menggembirakan. Retensi pengguna baru Doubao pada hari berikutnya sekitar 36%. Dalam dimensi ini, Doubao melampaui Kimi, MiniMax, Mita (秘塔), Yuanbao, Qianwen, dan banyak produk AI umum lainnya; dalam standar yang ditemui saat riset, ini adalah yang tertinggi di antara kelas produk tersebut. Dengan kata lain, Doubao tidak hanya bertahan karena stok pengguna; orang yang masuk bisa bertahan. Basisnya sangat sehat.
Yang lebih layak dibahas daripada skala, adalah “generalisasi” pengguna Doubao.
Setahun lalu, profil pengguna Doubao masih menampilkan ciri produk AI tahap awal yang jelas: proporsi pria lebih dari 70%, terkonsentrasi pada kelompok usia muda di kota tingkat 1 dan 2. Namun menjelang awal tahun ini, strukturnya berubah besar. Kesenjangan gender menyempit tajam (Pria 57% : Wanita 43%). Pengguna dari kota tier 4 dan ke bawah berjumlah sekitar 30%, lebih tersubordinasi dibanding produk seperti Kimi dan lainnya.
Satu detail yang cukup menunjukkan arah perubahan: tingkat penetrasi fitur panggilan suara Doubao mendekati 40%. Fitur ini sangat disukai terutama di kota-kota tier 4 dan 5. Dari pengetahuan kami, semakin banyak pengguna usia menengah hingga lebih tua yang sebelumnya tidak terlalu bersentuhan dengan AI kini masuk ke Doubao lewat cara “telepon” yang paling rendah ambangnya.
Hal ini sepenuhnya membuktikan bahwa Doubao sedang beralih dari “alat untuk para geek” menjadi “alat hidup tingkat nasional”. Namun ingatlah “generalisasi” ini—di bagian selanjutnya, kita akan membahas sisi lain dari koin tersebut.
Masih ada satu dimensi yang mudah terlewat: pengguna Doubao bukan hanya banyak, mereka juga menggunakan secara sangat mendalam. Rata-rata pengguna Doubao membuka aplikasi lebih dari dua kali per hari; setiap percakapan biasanya berputar bolak-balik hingga lebih dari 6 putaran. Perkiraan kasar menunjukkan, hanya dari sisi perangkat mobile saja, jumlah percakapan per hari mencapai skala miliar. Intensitas penggunaan seperti ini jauh di depan di industri. Berdasarkan data QuestMobile, pada kuartal I 2026, rata-rata jumlah penggunaan bulanan Doubao mencapai 54,8 kali—jauh lebih tinggi dibanding DeepSeek, Qianwen, dan produk sejenis lainnya [1].
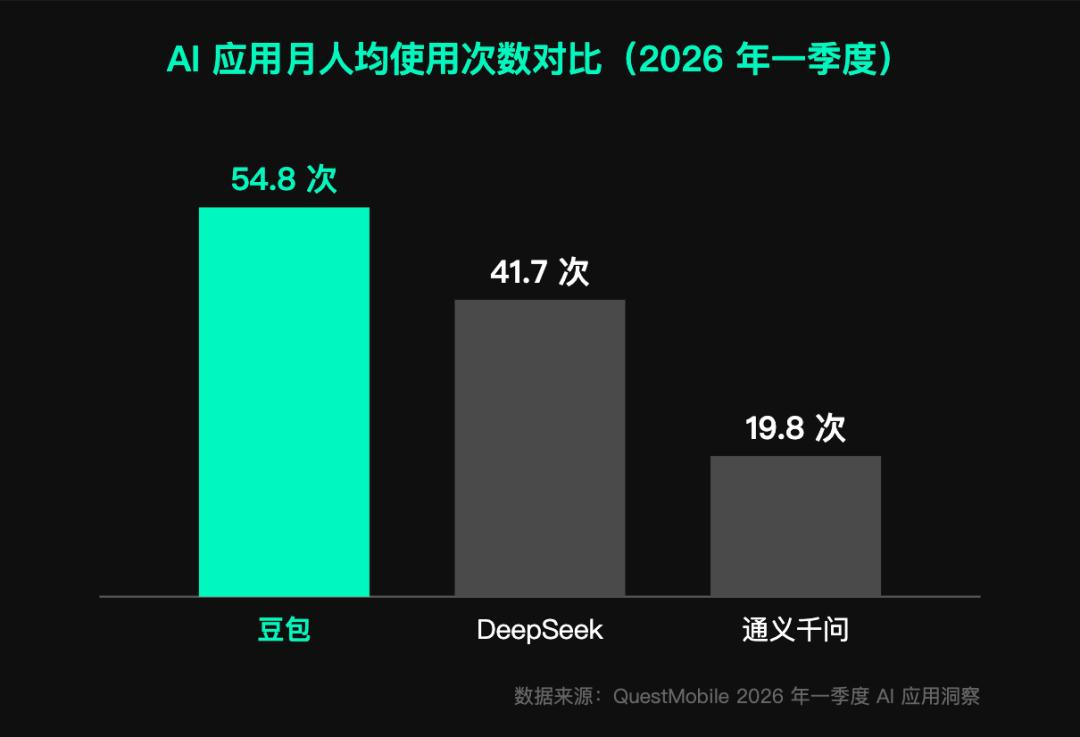
Kalau digabungkan semuanya, profil Doubao sudah cukup lengkap: basis pengguna China paling besar, pertumbuhan paling cepat, tingkat retensi tertinggi, dan produk AI yang paling sering digunakan. Dari sisi basis pengguna dasar, Doubao hampir memegang salah satu kartu terbaik.
2
Pengguna bertanya di Doubao, tetapi jarang membeli di Doubao
Kembali ke pertanyaan di awal: produk dengan basis pengguna terbesar, justru kenapa paling terburu-buru untuk dipungut biaya? Untuk menjawabnya, kita perlu lebih dulu memahami bagaimana Doubao mengubah pengguna-pengguna ini menjadi uang.
Untuk “asisten hidup tingkat nasional”, jalur monetisasi yang paling ditunggu publik dan juga paling masuk akal adalah konsumsi. Logikanya sederhana: ketika pengguna sudah terbiasa bertanya kepada Doubao setiap menghadapi masalah, pertanyaan seperti “paling cocok beli HP merek apa?” atau “susu formula merek apa yang cocok untuk anak saya?” akan terjadi dalam jumlah besar dan secara alami di dalam percakapan. Platform hanya perlu menangkap produk dan transaksi saat pengguna mulai timbul niat membeli—trafik pun berubah menjadi bisnis. Di era ledakan konten media sosial, jalur yang ditempuh Xiaohongshu dan Douyin sama-sama menuju ke sini.
Kami juga melihat dari sumber lain bahwa pada data April 2026, kartu produk yang muncul di jawaban Doubao memiliki tingkat konversi sudah mencapai lebih dari 3%—lebih tinggi daripada banyak iklan e-commerce tradisional [2].
Secara teori, ruang imajinasi Doubao di jalur ini juga harusnya paling besar. Tapi secara mengejutkan, kami menemukan bahwa justru Doubao berjalan paling tidak mulus di jalur itu.
Di dalam Doubao, kebutuhan pengguna dibagi menjadi 14 kategori besar. Dari riset Growth Black Box, kategori “keputusan konsumsi pembelian” berada di peringkat ke-9, dengan porsi 6%. Namun setengah tahun lalu, kategori ini bahkan belum ada—karena kebutuhan terkait belanja terlalu sedikit hingga tidak perlu dihitung secara terpisah. Dari nol sampai ada, lalu naik menjadi 6%, laju pertumbuhannya tidak lambat, tapi nilai absolutnya tetap kecil.
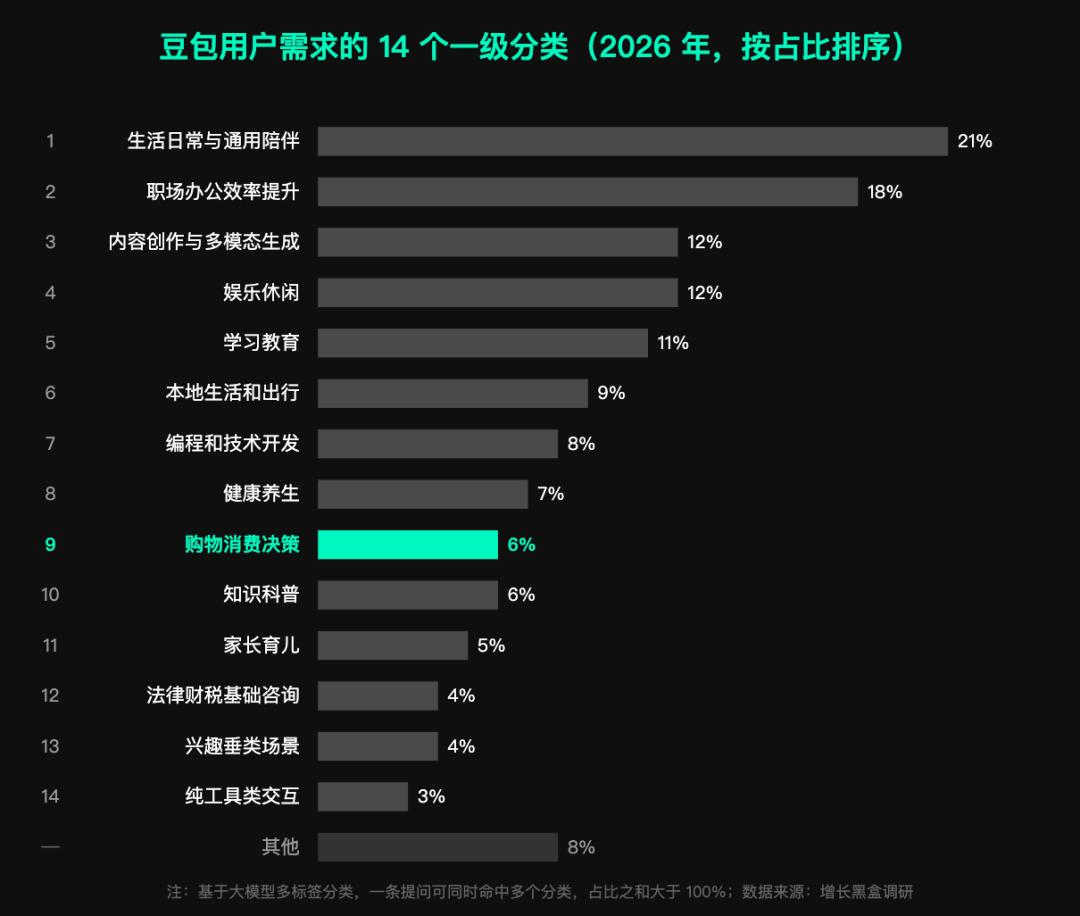
Perlu dijelaskan bahwa kategori Doubao ditentukan oleh model melalui penilaian komprehensif berbasis konteks, dan satu pertanyaan bisa sekaligus mengenai beberapa tag. Jadi, sebagian niat konsumsi akan tersebar ke kategori lain seperti “pengasuhan anak”, “kesehatan”, “kehidupan sehari-hari”, dan seterusnya. Bahkan jika semua itu dihitung, dalam struktur kebutuhan pengguna Doubao, keputusan konsumsi tetap jauh dari menjadi skenario utama.
Di dalam 6% tersebut, perbandingan produk dan rekomendasi pilihan menyumbang sekitar setengahnya; rekomendasi hadiah dan penyesuaian anggaran sekitar tiga puluh persen; sisanya adalah penjelasan kupon diskon dan aturan promosi. Ini struktur yang sangat “ringan”: pengguna lebih banyak konsultasi dan membandingkan, bukan membuat keputusan pembelian di momen terakhir.
Artinya, dalam basis trafik besar Doubao dengan MAU 345 juta, proporsi pengguna yang benar-benar datang dengan niat “membeli sesuatu” hanyalah sebagian kecil. Mereka datang ke Doubao lebih banyak untuk bertanya, mencari teman, dan menyelesaikan pekerjaan. Belanja memang bukan skenario utama Doubao.
Ini bukan kekurangan Doubao, melainkan hasil alami dari positioning-nya sebagai “asisten umum”. Tapi bagi brand mana pun yang ingin menjangkau konsumen melalui AI, angka 6% ini adalah sesuatu yang perlu dihadapi.
Faktanya, sudah ada brand yang mencoba. Dari hasil riset Growth Black Box, saat ini ada 200 hingga 300 brand yang, dengan menghubungkan materi produk ke basis pengetahuan Doubao, berharap bisa “ditemukan” lebih akurat saat pengguna mengajukan pertanyaan. Brand-brand ini mencakup banyak industri—mulai dari pakaian, sepatu, kebutuhan rumah tangga, hingga motor dan layanan TI. Jumlahnya tidak kecil.
Namun berdasarkan informasi yang kami dapat, kerja sama seperti ini di tahap sekarang efek visibilitasnya untuk brand masih cukup terbatas. Tim Doubao sendiri memposisikannya sebagai eksplorasi yang sifatnya percobaan. Ini tidak mengejutkan; ada tiga alasan di baliknya:
Alasan pertama adalah pengenceran. Ukuran basis pengetahuan Doubao mencapai orde TB. Dari situ, bisa dibayangkan bahwa materi produk yang dimasukkan oleh satu brand hanyalah setitik di lautan informasi yang sangat besar. Kecuali pertanyaan pengguna cukup spesifik—misalnya sampai usia, skenario, anggaran, kebutuhan—informasi brand sulit untuk “terkena” secara akurat. Dan kebanyakan pertanyaan pengguna justru bersifat umum.
Alasan kedua—dan juga prinsip proaktif dari Doubao—adalah Doubao tidak akan memberi bobot prioritas pencarian kepada brand yang membayar. Pertimbangan tim Doubao sangat langsung: begitu pengguna merasakan bahwa hasil pencarian dimanipulasi demi kepentingan komersial, kredibilitas produk ini runtuh. Jadi meskipun brand sudah melakukan integrasi, mereka tidak akan “dipaksa” masuk ke hasil secara keras.
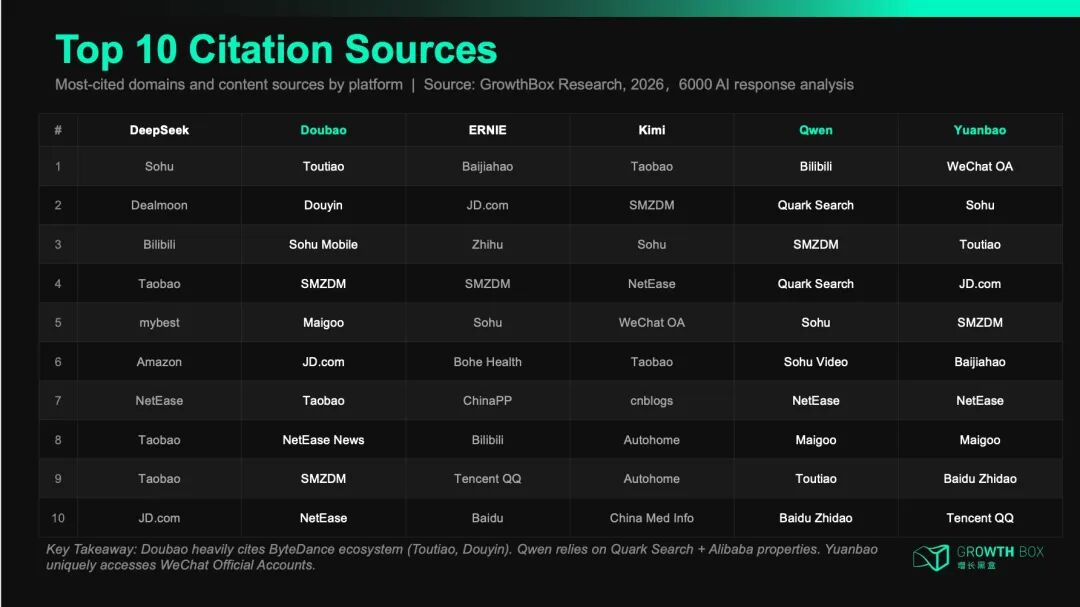
Alasan ketiga tersimpan di struktur sumber informasi Doubao. Berdasarkan riset Growth Black Box, ketika Doubao menjawab pertanyaan pengguna, sekitar 85% informasinya berasal dari sumber informasi keluarga Byte (misalnya Douyin, Toutiao, dan sebagainya), dan sumber-sumber ini biasanya didominasi konten berbasis teks. Bahkan untuk video Douyin, Doubao saat ini hanya mengambil judul, deskripsi, dan gambar sampulnya, tidak melakukan parsing semantik terhadap isi video itu sendiri—karena biayanya terlalu tinggi dan kecepatannya tidak cukup untuk kebutuhan pembuatan real-time. Kini banyak pemasaran brand berbentuk video pendek, tetapi berdasarkan struktur sumber informasi Doubao saat ini, Doubao pada dasarnya “tidak bisa membaca” apa yang dibahas di dalam video.
Sebelumnya, Growth Black Box pernah melakukan insight data tentang sumber rujukan yang digunakan model-model berbeda untuk sebuah raksasa FMCG internasional:
3
Doubao adalah “stasiun transit trafik” ekosistem Byte
Sampai di sini, jawabannya sudah sangat jelas: Doubao memiliki basis pengguna terbesar, tetapi tidak mengubahnya menjadi skenario konsumsi. Bukan karena kemampuan produk Doubao tidak memadai, melainkan karena positioning produk Doubao.
Tim Doubao memposisikan dirinya dalam tiga bagian: asisten hidup serba bisa, alat kreatif ringan, dan teman pengiring emosi. Di antara tiga positioning ini, tidak ada satupun yang merupakan “pintu masuk keputusan konsumsi”.
Di dalam Byte, Doubao lebih seperti “jendela pamer kemampuan” dan “platform distribusi trafik”. Doubao menampilkan kemampuan pembuatan gambar dan video berbasis AI kepada Jiemeng dan Jianying, sekaligus mengarahkan pengguna ke sana; kebutuhan vertikal seperti pendidikan dan sosial dipecah menjadi produk independen (Doubao AiXue dan Kotak Kucing adalah contoh yang keluar dari Doubao seperti itu). Doubao juga menyalurkan tambahan pengguna ke e-commerce TikTok.
Dengan kata lain, Doubao sebenarnya bukan untuk menampung transaksi; perannya adalah “distribusi”, bukan “closing transaksi”. Yang lebih penting, meski Doubao ingin melakukan e-commerce, saat ini ia belum bisa membentuk closed-loop.
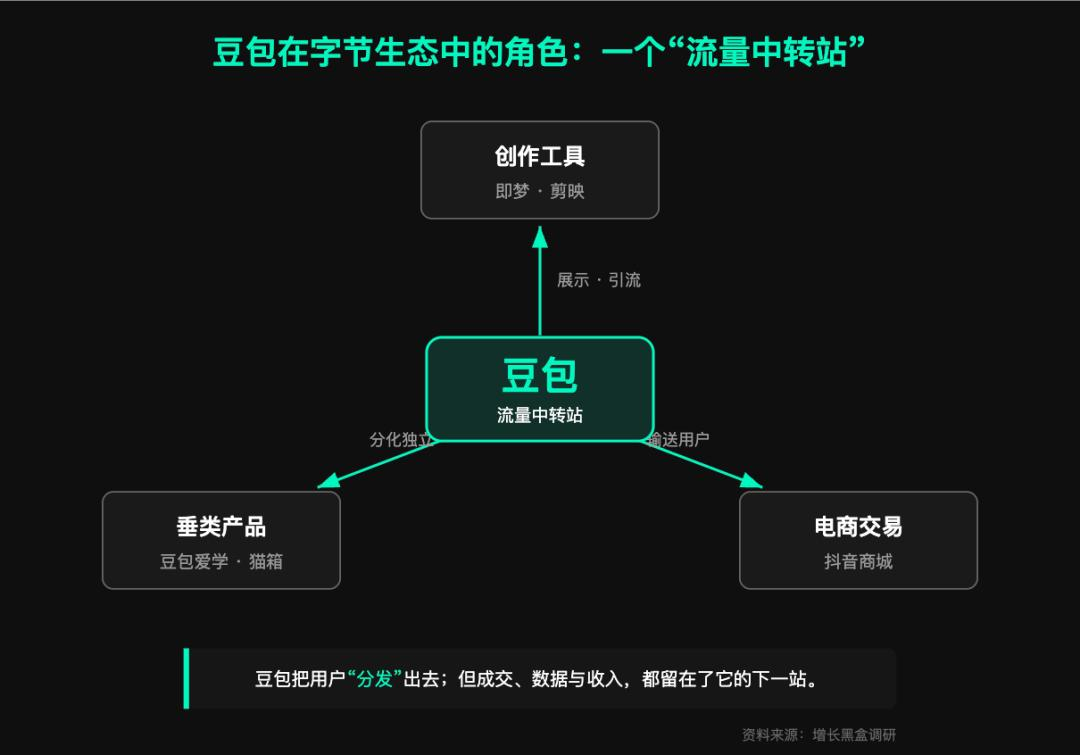
Doubao berada di bawah sistem Flow Byte, sementara TikTok berdiri independen dan sejajar secara organisasi; data keduanya tidak saling terhubung. Bahkan jika setelah pengguna berpindah dari Doubao ke TikTok Shop terjadi transaksi, data itu tidak akan diteruskan kembali ke Doubao. Doubao sebelumnya juga mencoba masuk ke ekosistem TikTok dalam bentuk mini program, tetapi tidak bisa berkelanjutan.
Hasilnya, ketika pengguna berkonsultasi tentang produk di Doubao, yang paling banyak bisa dilakukan Doubao hanyalah memberikan tautan penautan, dan probabilitas pemicunya sangat rendah. Menurut keterangan, proporsi pertanyaan lintas kategori yang memunculkan tautan produk sekitar 0,1 per 10.000. Jadi transaksi sebenarnya terjadi di tempat yang tidak terlihat—dan tidak bisa dibagi—oleh Doubao.
Kalau Doubao dibandingkan dengan dua model besar teratas lainnya, “keterbatasan struktural” dari kendala ini jadi lebih jelas:
Tongyi Qianwen yang bersandar pada Alibaba bisa menyambungkan Taobao dan Feizhu langsung di dalam app; pengguna bisa langsung flash order.
Tencent Yuanbao memanfaatkan WeChat, sehingga pembayaran WeChat dapat dihubungkan;
Sementara rantai transaksi antara Doubao dan TikTok e-commerce hingga kini belum tersambung.
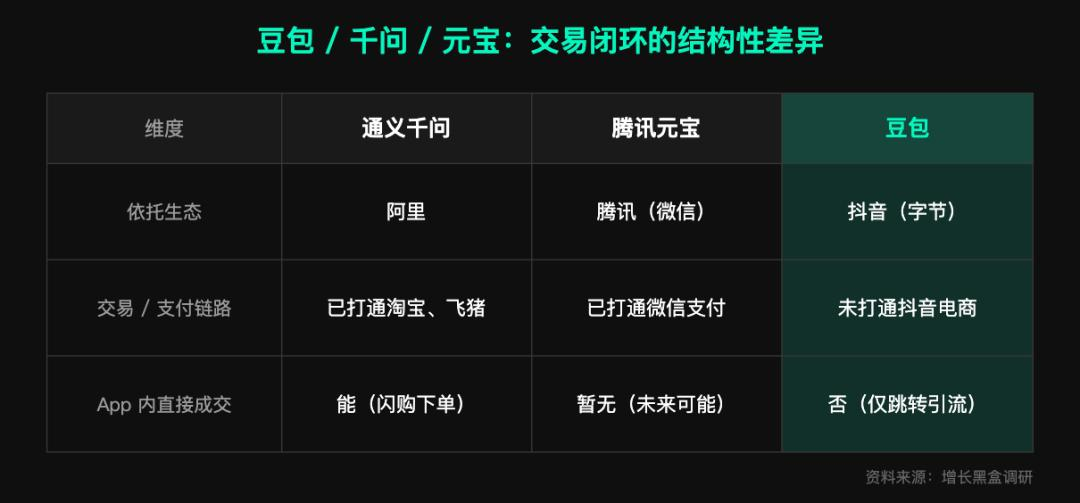
Perbedaan ketiga pihak itu pada dasarnya bukanlah soal kehebatan kemampuan produk, melainkan tingkat keterbukaan ekosistem yang melatarinya. Qianwen dan Yuanbao bersedia membuka kemampuan transaksi ke asisten AI mereka sendiri; sedangkan antara Douyin dan Doubao, selalu ada lapisan pemisah.
4
Menyusun ulang pemahaman tentang kenaikan biaya kali ini
Sekarang, mari kembali ke pengumuman versi berbayar pada 4 Mei.
Kalau kita meninjau kembali hasil riset kami, tim Doubao sebenarnya sudah menjelaskan semuanya dengan sangat jelas: Doubao masuk tahun ketiga. Pada fase awal, mereka membakar banyak uang tetapi tidak menghasilkan imbal hasil yang sebanding. Di tingkat grup ada tekanan penilaian ROI yang jelas, sehingga komersialisasi harus didorong.
Tekanan seperti ini sangat spesifik. Menurut laporan publik, penggunaan harian token model besar Doubao meningkat sekitar 1000 kali dibanding saat awal rilis dua tahun lalu. Di balik itu ada klaster GPU yang terus beroperasi dan biaya komputasi yang sangat besar. Sementara, pada 2026, rencana investasi Byte dalam AI mencapai skala hingga 1600 miliar yuan; dan sebagian besar dana tersebut diarahkan pada pembelian chip AI [3].
Dengan kata lain, di satu sisi ada biaya yang terus mengembang cepat, sementara di sisi lain pendapatan C-end yang hampir bisa diabaikan. Sebelum ini, aplikasi Doubao sendiri tidak punya iklan, dan pendapatan C-end juga hampir nol. Jelas, mengenakan biaya itu hanya masalah waktu.
Ada satu detail lagi yang patut diperhatikan. Kami sempat mengetahui bahwa iklan rekomendasi iklan tersegmentasi untuk Doubao diperkirakan baru akan mulai tayang pada kuartal ketiga. Namun sebelum masuk kuartal ketiga, tepatnya sejak awal Mei, Doubao lebih dulu merilis langganan untuk pengguna C-end. “kecepatan” ini, dengan sendirinya, menunjukkan bobot tekanan yang sedang dihadapi.
Namun, agar memahami biaya berbayar kali ini lebih dalam, kita perlu memahami bahwa tidak cukup hanya karena Doubao telah memilih jalan langganan C-end; semuanya selesai—tidak sesederhana itu.
Model Q&A dan skema komisi CPS milik Qianwen membuat jalur monetisasi hampir “terbentuk dengan sendirinya”. Namun langganan C-end Doubao dibebankan untuk skenario profesional yang mengonsumsi daya komputasi tinggi seperti pembuatan PPT, analisis data, parsing dokumen panjang, dan produksi film/video [4]. Sulit mengatakan apakah Doubao memiliki keunggulan alami di bidang-bidang tersebut. Apalagi, dasar chat, penulisan, dan pencarian masih gratis, dan tetap akan setiap hari menghasilkan konsumsi daya komputasi yang besar.
Jika saat ini kita melihat lagi struktur pengguna Doubao yang dibahas sebelumnya—produk yang sangat tersubordinasi (downstream), cepat melakukan generalisasi, dan banyak pengguna usia menengah ke atas yang masuk lewat “telepon”—maka jelas akan terlihat ketegangan antara profil pengguna aktual Doubao dan profil pengguna ideal yang “bersedia membayar AI 68 sampai 500 yuan per bulan”.
Inilah mengapa “seberapa sulit sebenarnya mengumpulkan 68 yuan” menjadi tanda tanya nyata di arena opini publik. Doubao memang tidak kekurangan pengguna, tetapi bagian pengguna terbesar—justru bukan yang paling kuat dalam niat membayar [5].
Sekalian meluruskan satu anggapan yang cukup luas beredar: Doubao bukan “model besar pertama di dalam negeri yang mengenakan biaya untuk C-end”. Wenxin Yiyan versi profesional sudah mulai dipungut biaya sejak 2023 [6]. Deskripsi yang lebih tepat untuk Doubao adalah: ini adalah pemain pertama di antara produk papan atas yang dengan cukup blak-blakan melakukan langganan C-end dengan harga rata-rata per transaksi yang relatif tinggi (mulai 68 yuan, maksimal 500 yuan per bulan) [7].
Namun yang menarik adalah, Wenxin Yiyan pada April 2025 kembali sepenuhnya menjadi gratis [6]. Saya tidak tahu apakah hal ini, dalam beberapa cara, memprediksi masa depan Doubao.
Faktanya, ekosistem Byte masih punya pengalaman langganan C-end. Produk AI sosial yang keluar dari Doubao, Kotak Kucing (猫箱), sudah menggunakan model penagihan kartu bulanan; tetapi harga rata-rata per pengguna hanya sekitar lima mao. Bentuk produk Kotak Kucing tidak sama dengan Doubao, jadi angka itu tidak bisa diterapkan langsung. Namun setidaknya ini menunjukkan bahwa di basis pengguna keluarga Byte, membuat langganan C-end benar-benar mencapai skala bukanlah hal yang mudah.
Kesimpulan
Untuk sebuah produk “asisten hidup kelas rakyat”, alih-alih menyebutnya sebagai terobosan paling dulu dalam komersialisasi, lebih tepat mengatakan bahwa Doubao memilih jalur yang relatif pragmatis dalam batasan struktur yang sudah ada. Bagaimanapun, loop e-commerce dibatasi posisi ekosistemnya dan sementara ini belum bisa ditempuh; langganan menjadi jalur tercepat yang bisa dilalui.
Situasi Doubao bisa dirangkum dengan dua kalimat: penggunanya paling banyak, tetapi struktur penggunanya paling tidak “mau membayar”; ekosistemnya paling kaya, tetapi di dalam ekosistem itu sendiri yang paling tidak “mengalir”. Inilah sebab paling mendasar mengapa Doubao—dengan MAU 345 juta dan tetap menjadi nomor satu AI lokal—malah terlihat paling cemas.
Tentu saja, ia tidak kekurangan pengguna, tetapi ia kekurangan posisi dalam ekosistem yang bisa mengubah pengguna menjadi pendapatan.
Keterangan data: Bagian dalam artikel yang menandai “berdasarkan riset Growth Black Box” dan “kami memahami” berasal dari riset mendalam Growth Black Box pada Q1 2026 terhadap tim produk Doubao; data yang relevan mengikuti standar riset tersebut.
Daftar referensi
[1] QuestMobile Wawasan Aplikasi AI Kuartal I 2026: MAU Doubao, Qianwen, dan DeepSeek masing-masing mencapai 340 juta, 170 juta, dan 130 juta; jumlah pengguna dan tingkat keterikatan pengguna sama-sama naik, persaingan masuk ke babak akhir|QuestMobile
[2] Kalau Doubao berani mengenakan biaya, saya akan pakai “Qianwen”!|Akun WeChat resmi
[3] Doubao mulai uji coba pembayaran—apakah DeepSeek akan ikut menyusul? Hitung mundur langganan penuh untuk asisten AI|36Kr
[4] Doubao mendorong versi berbayar—Byte akhirnya tak tahan?|Berita The Paper
[5] Doubao membuka paket berbayar, sebulan 68 yuan seberapa sulit ditagih?|Beijing News (新京报)
[6] Wenxin Yiyan gratis, kali ini DeepSeek yang bergetar?|36Kr
[7] Topik panas! Doubao akan rilis versi berbayar, paket bulanan 68 sampai 500 yuan!|Securities Times Online
Artikel ini berasal dari akun WeChat resmi “Growth Black Box”, oleh Tim AI Observer