
Belakangan ini, banyak pembicaraan di pasar tentang Michael Saylor/Strategi yang mungkin menjual sebagian BTC, tapi kita nggak bisa cuma lihat judulnya saja.
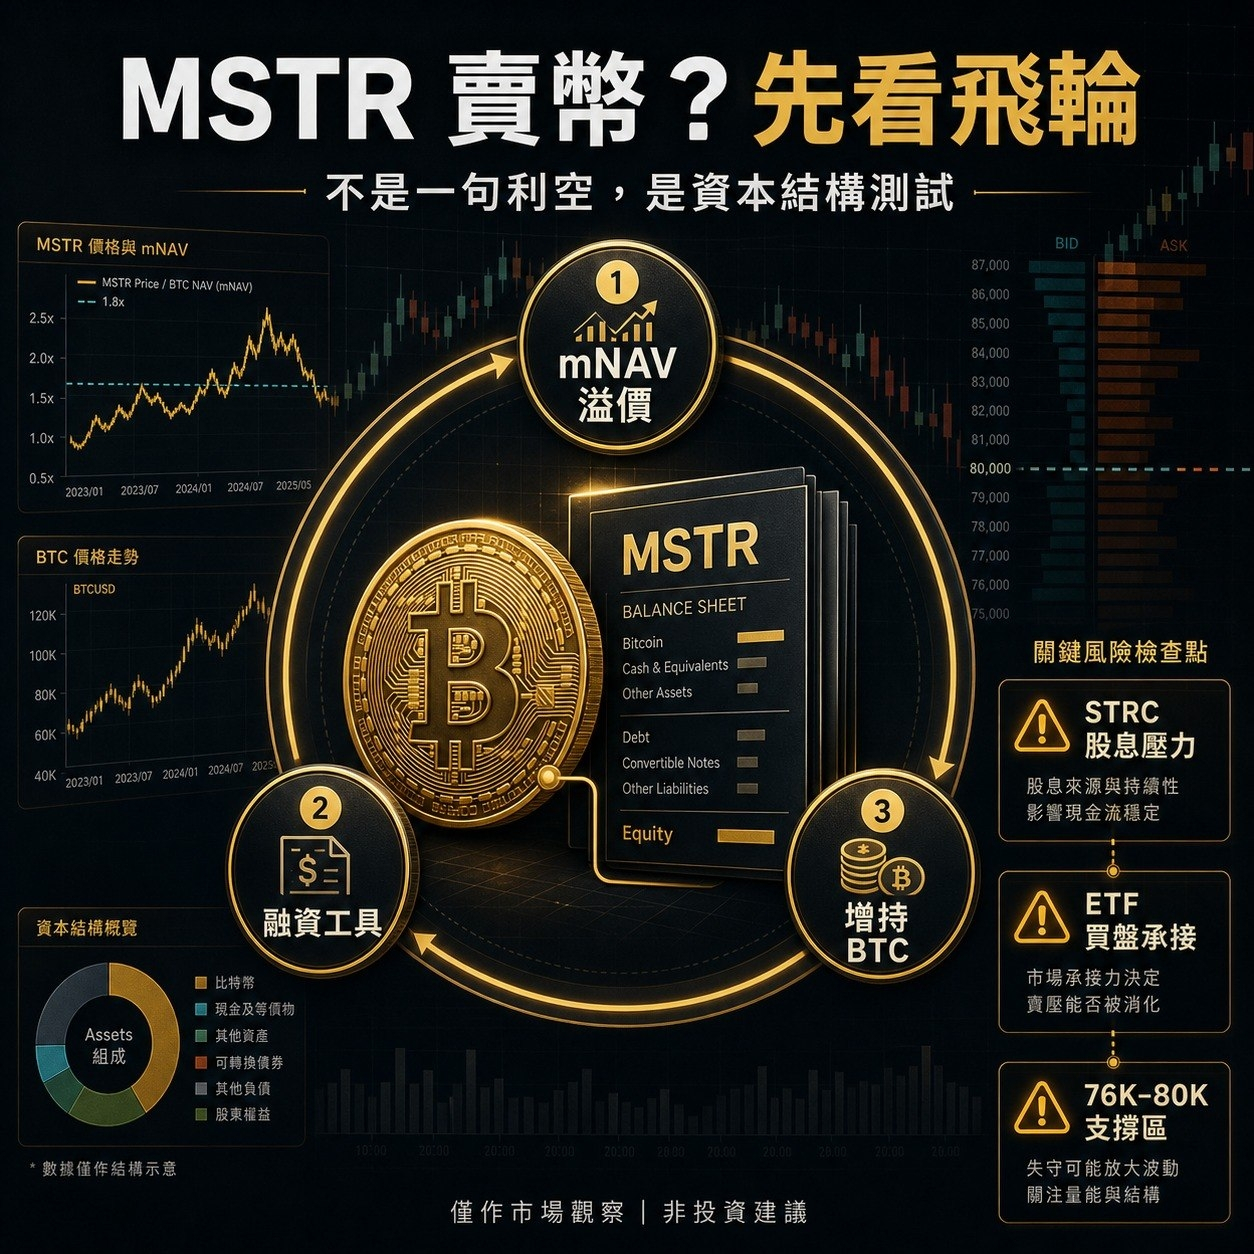
Melihat konteks dari video di blockchain Bonnie, intinya bukanlah "Saylor membalikkan diri, tidak lagi HODL", tetapi MSTR pada dasarnya sudah bukan sekadar perusahaan penyimpan BTC, melainkan sebuah mesin pasar modal yang mengoperasikan BTC, saham, saham preferen, dan instrumen kredit secara terintegrasi.
Yang benar-benar perlu diperhatikan bukanlah "apakah mereka menjual BTC", melainkan tiga pertanyaan:
Pertama, apakah MSTR adalah penjual bersih BTC?
Jika perusahaan menjual sejumlah kecil BTC untuk mempertahankan dividen STRC dan menstabilkan instrumen kredit, lalu membeli kembali lebih banyak BTC melalui pembiayaan, maka itu tidak berbeda dengan praktik dumping dalam arti tradisional.
Logika Saylor lebih mendekati: tata kelola perusahaan tidak bisa berjanji tidak akan menjual aset selamanya, tapi secara strategis tetap berharap jadi pembeli bersih BTC dalam jangka panjang.
Jadi pasar perlu memantau perubahan bersih, bukan hanya penjualan tunggal.
Kedua, apakah roda MSTR masih bisa berputar?
Roda inti MSTR adalah:
Harga saham ada mNAV premium
→ Menerbitkan saham atau instrumen kredit
→ Mengumpulkan dana untuk beli BTC
→ Posisi BTC meningkat
→ Pasar terus memberikan premium kepada MSTR
Model ini sangat kuat di bull market, tapi kelemahannya jelas: jika mNAV menyusut, permintaan STRC menurun, dan biaya pembiayaan meningkat, roda akan melambat.
Jadi 'menjual BTC' sendiri bukan risiko terbesar, risiko terbesar adalah pasar tidak lagi bersedia memberikan premium tinggi untuk pembiayaan MSTR.
Ketiga, apakah tekanan dividen STRC akan memaksa penjualan pasif?
STRC, seperti saham preferen/instrumen kredit, pada dasarnya membutuhkan pembayaran dividen yang stabil. Selama pasar modal bersedia menerima penerbitan baru MSTR, tekanan tidak besar; tapi jika BTC turun, premium MSTR hilang, dan instrumen kredit jatuh di rentang harga kunci, maka menjual BTC bisa berubah dari 'strategi alokasi aset aktif' menjadi 'permintaan likuiditas pasif'.
Ini adalah tempat yang benar-benar perlu diwaspadai oleh pasar.
Penilaian saya adalah:
Dalam jangka pendek, judul penjualan koin MSTR akan menekan sentimen, terutama BTC yang sedang menguji dukungan di sekitar 76K-80K, dan aliran dana ETF belum sepenuhnya pulih.
Tapi dalam jangka menengah, ini tidak bisa disederhanakan menjadi 'Saylor mau menjatuhkan harga'. Pandangan yang lebih rasional adalah: cerita BTC MSTR sedang bertransisi dari sekadar menimbun koin, memasuki tahap pengelolaan neraca yang lebih kompleks.
Selanjutnya, perlu fokus pada empat indikator:
Apakah mNAV MSTR masih ada premium?
Apakah STRC stabil di rentang harga yang wajar
Apakah aliran dana BTC ETF bisa kembali menguat
Apakah BTC bisa bertahan di struktur 76K-80K
Jika keempat ini stabil, penjualan sedikit BTC oleh MSTR belum tentu menjadi berita negatif sistemik.
Jika keempat ini melemah secara bersamaan, maka pasar tidak bisa hanya menghibur diri dengan 'pandangan positif jangka panjang terhadap BTC'.
Judul yang lebih provokatif, kembali ke mekanisme.
Risiko MSTR bukan di kalimat 'jual atau tidak jual koin', tapi apakah roda penerbitan di pasar modal masih bisa berputar.
#BTC #MSTR #Bitcoin #MichaelSaylor
Bukan saran investasi, hanya pengamatan pasar.