


Penulis asli: Claude, Shenchao TechFlow
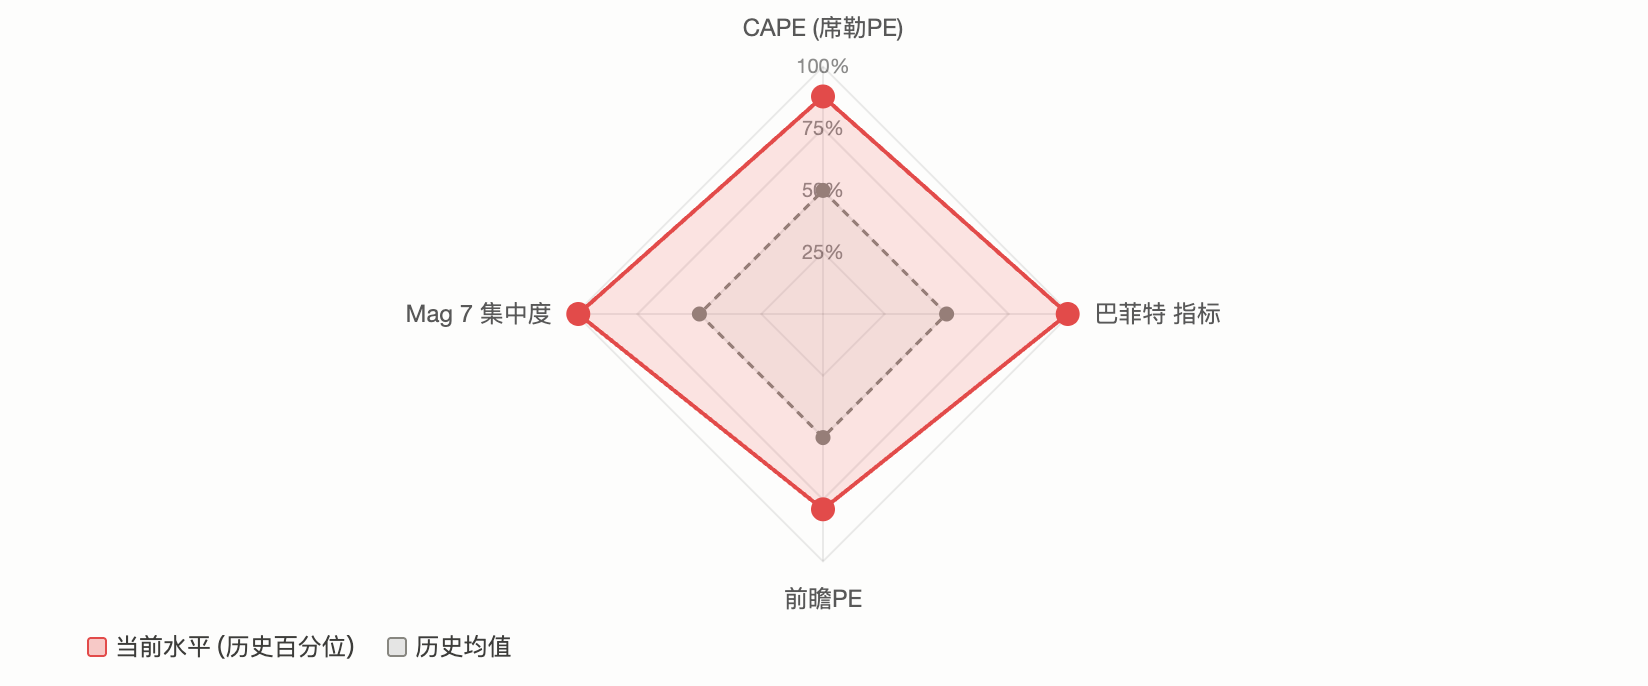
Pengantar: Rasio CAPE S&P 500 mencapai 39, tertinggi sejak gelembung internet tahun 2000; "indikator Buffett" menembus 230% mencetak rekor baru; sepuluh saham teratas menyumbang lebih dari 35% dari bobot indeks, konsentrasi berada pada level tertinggi yang belum pernah terjadi dalam sejarah pasar modern. Beberapa indikator valuasi bersamaan-sama mengeluarkan sinyal overheat, tetapi penilaian Wall Street menunjukkan perbedaan tajam: satu pihak percaya pertumbuhan keuntungan AI mendukung premi, sementara pihak lain percaya ini adalah karakteristik klasik dari puncak gelembung.
S&P 500 berada dalam keadaan langka: hampir semua indikator valuasi utama menyala merah secara bersamaan.
CAPE (Rasio P/E Shiller) mendekati 40, tertinggi sejak gelembung internet; "indikator Buffett" (rasio kapitalisasi pasar/PDB) menembus 230%, mencetak rekor baru; sepuluh saham teratas menyumbang lebih dari 35% dari bobot indeks, konsentrasi pasar berada pada rentang yang belum pernah terjadi sebelumnya dalam sejarah keuangan modern. Sebuah pos di komunitas Reddit r/stocks mengidentifikasi pasar saat ini sebagai "keadaan paling berlebihan dalam sejarah", mendapatkan lebih dari 2100 suka dan 640 komentar, dengan fokus diskusi pada satu masalah inti:
Apakah ini merupakan sinyal puncak pasar bull, atau permulaan "paradigma baru" yang didorong oleh AI?
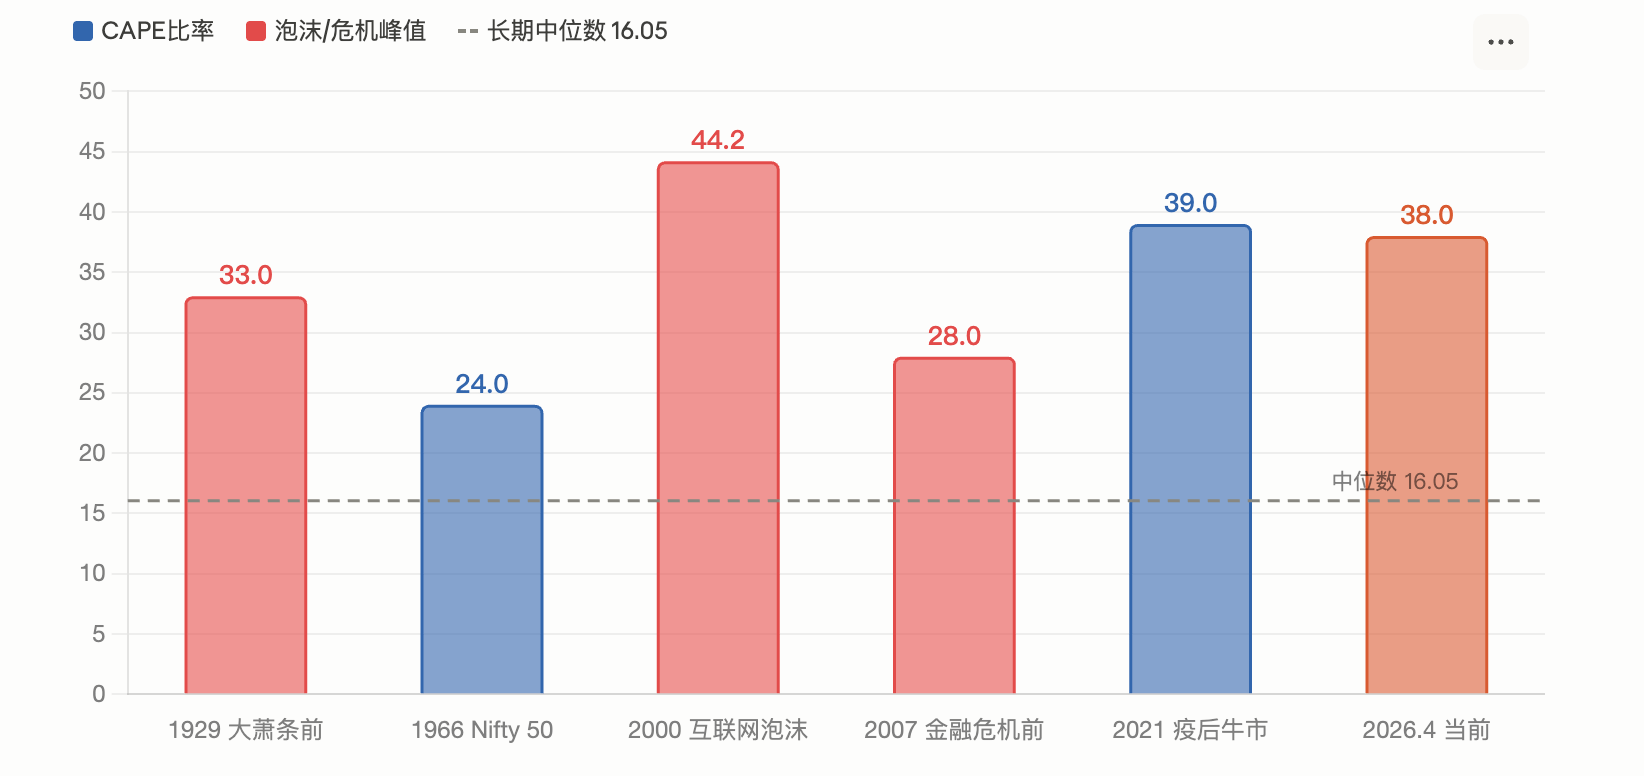
Rasio CAPE mencapai 39, hanya di bawah puncak gelembung internet tahun 2000
Rasio P/E Shiller (CAPE) adalah indikator valuasi yang dikembangkan oleh pemenang Hadiah Nobel Ekonomi Robert Shiller, yang menghitung rasio P/E dengan menggunakan rata-rata keuntungan yang disesuaikan inflasi selama 10 tahun terakhir, bertujuan untuk menghilangkan gangguan siklus ekonomi jangka pendek.
Menurut laporan Motley Fool pada bulan Maret, rasio CAPE S&P 500 mencapai 39,2 pada bulan Februari. Menurut data GuruFocus pada 1 April, indikator ini berada di 38,66. Kedua pembacaan berada pada posisi tertinggi kedua dalam sejarah, hanya setelah puncak gelembung internet tahun 2000 yang mencapai 44,2, sementara median jangka panjang hanya 16,05.
Secara historis, CAPE telah muncul pada tingkat tinggi serupa sebanyak dua kali: pada akhir 1920-an (yang kemudian memicu Depresi Besar) dan tahun 2000 (setelah gelembung internet pecah, S&P 500 anjlok 49% dalam dua setengah tahun). Menurut model penelitian Shiller, tingkat CAPE saat ini hanya menghasilkan perkiraan tingkat pengembalian tahunan sekitar 2%.
Analisis Motley Fool menunjukkan bahwa Shiller sendiri telah mengungkapkan kekhawatiran ketika CAPE melebihi 25, mencatat bahwa sejak 1881 hanya ada tiga periode yang melewati tingkat tersebut, yaitu sekitar tahun 1929, 1999, dan 2007.
Namun, laporan IndexBox juga mengakui bahwa CAPE tinggi tidak otomatis berarti bahwa krisis akan segera terjadi, karena indikator ini setelah menembus 30 pada akhir 2023, pasar kembali naik lebih dari 40%.
"Indikator Buffett" menembus 230%, mencetak rekor tertinggi dalam setengah abad terakhir
Buffett pernah menyebutkan dalam wawancara majalah (Fortune) tahun 2001 bahwa rasio kapitalisasi pasar/PDB adalah "indeks tunggal terbaik untuk mengukur valuasi". Dia menyarankan bahwa 75%-90% adalah rentang yang wajar, dan di atas 120% berarti pasar dinilai terlalu tinggi.
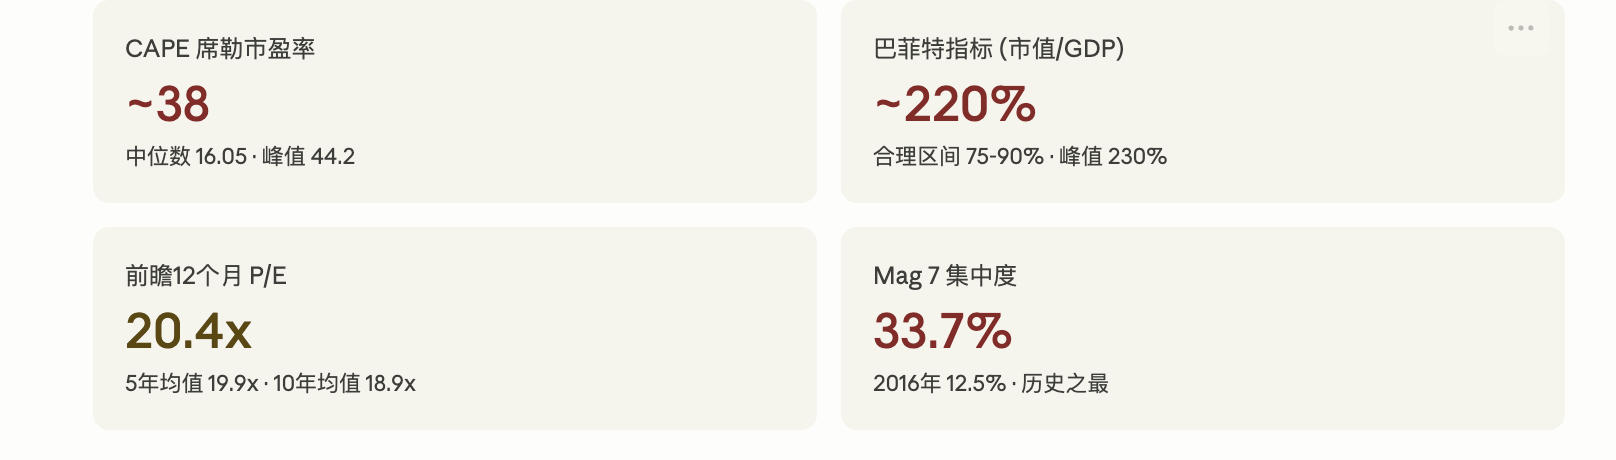
Menurut data Advisor Perspectives, pada awal 2026, indikator ini sempat mencapai 230,3%, tertinggi yang pernah tercatat, 2,09 deviasi standar di atas garis tren, yang didefinisikan sebagai "overvalued parah". Pembacaan terbaru pada bulan Maret turun menjadi 227,5%, masih merupakan posisi tertinggi kedua dalam sejarah. GuruFocus memperkirakan, berdasarkan rasio tersebut, bahwa tingkat pengembalian tahunan pasar saham AS selama 8 tahun ke depan adalah sekitar -0,3%.
Menurut data GuruFocus pada 14 April, rasio tersebut berada di 219,5%. Para kritikus menunjukkan bahwa indikator ini tidak sepenuhnya mempertimbangkan dua perubahan struktural: pertama, profitabilitas perusahaan AS telah meningkat secara signifikan dibandingkan dengan pusat sejarah, kedua, semakin banyak perusahaan besar AS yang mendapatkan pendapatan dari luar negeri (meninggikan kapitalisasi pasar tetapi tidak tercermin dalam PDB domestik). Namun, para pendukung berpendapat bahwa bahkan setelah penanganan tanpa tren, pembacaan saat ini masih berada dalam rentang ekstrem sejarah.
Konsentrasi pasar berada pada level tertinggi dalam sejarah modern, Mag 7 mewakili lebih dari 30%
Valuasi hanyalah satu dimensi dari masalah. Risiko struktural pasar juga mengkhawatirkan.
Menurut data AhaSignals pada 13 April, sepuluh saham teratas S&P 500 menyumbang 35,59% dari bobot indeks, lima terbesar menyumbang 25,97%, dan "Tujuh Raksasa" (Magnificent 7) menyumbang 30,44%. Indeks risiko konsentrasi komprehensif (ACRI) yang disusun oleh lembaga tersebut memiliki pembacaan 81/100, berada di level "kritis". Menurut data Motley Fool pada bulan April, Mag 7 di S&P 500 memiliki bobot yang meningkat dari 12,5% pada tahun 2016 menjadi 33,7% saat ini.
Laporan CNBC pada bulan Desember 2025 mengutip peringatan dari CIO Kathmere Capital, Nick Ryder: Investor masih terlalu terfokus pada Mag 7, dan ia menyarankan diversifikasi yang cukup di luar saham pertumbuhan besar AS. Presiden Yardeni Research, Ed Yardeni, pada waktu yang sama menyarankan investor untuk mengurangi alokasi Mag 7 dan meningkatkan alokasi "493 lainnya" (Impressive 493).
Risiko nyata yang ditimbulkan oleh konsentrasi adalah: ketika hanya beberapa saham yang mendominasi pergerakan indeks, penurunan mereka akan dengan tidak proporsional membebani pasar secara keseluruhan. Kuartal pertama 2026 telah mengonfirmasi hal ini. Menurut laporan 24/7 Wall St, Microsoft, Amazon, dan Nvidia masing-masing turun sekitar 20%, 9%, dan 6% tahun ini, yang menyebabkan indeks S&P 500 berbobot kapitalisasi pasar turun hampir 4%, sementara S&P 500 berbobot sama (RSP) sedikit meningkat pada periode yang sama.
Dua kubu saling berhadapan: "sejarah terulang" atau "kali ini berbeda"
Menghadapi data-data ini, penilaian Wall Street menunjukkan perbedaan tajam.
Argumen inti dari pihak bearish adalah regresi rata-rata valuasi. Co-founder GMO Jeremy Grantham secara jelas mengidentifikasi pasar saat ini sebagai gelembung besar yang didorong oleh AI dalam penelitian terbarunya. Dia mencatat bahwa pendapatan nyata dari investasi AI saat ini jauh dari skala pengeluaran modal, OpenAI memperkirakan kerugian operasional mereka pada 2026 akan mencapai 17 miliar dolar AS, dan akan meningkat menjadi 35 miliar dolar AS pada 2027. GMO percaya bahwa sinyal klasik dari puncak gelembung (jatuhnya saham spekulatif, saham berkualitas yang mengungguli secara signifikan) belum sepenuhnya muncul, tetapi ini hanya berarti bahwa gelembung belum mencapai puncaknya, bukan bahwa tidak ada gelembung.
Analisis siklus IO Fund juga cenderung hati-hati. Laporan lembaga tersebut menunjukkan bahwa tahun 2026 berada pada jendela persimpangan siklus besar Gann 60 tahun dan siklus presiden 4 tahun, sementara setiap saham dalam Mag 7 telah mencapai puncak antara Juli 2025 dan Februari 2026, dan ketika indeks mencapai puncak tertinggi terakhir, saham-saham inti sudah mengalami penurunan yang tenang, ini adalah "sinyal peringatan klasik di akhir pasar bull".
Pihak bullish menekankan pada fundamental keuntungan. Menurut data FactSet pada bulan April, rasio P/E 12 bulan S&P 500 diharapkan berada di 20,4 kali, meskipun lebih tinggi dari rata-rata 10 tahun yang sebesar 18,9 kali, tetapi telah turun dari 22 kali pada akhir 2025. Para analis memperkirakan keuntungan tahunan S&P 500 akan tumbuh 17,6% pada tahun 2026, jika proyeksi ini terwujud, maka valuasi tinggi dapat sedikit teratasi.
Jurrien Timmer, Direktur Penelitian Makro Global Fidelity, memiliki penilaian yang relatif moderat: sejak konflik Iran, penarikan maksimum S&P 500 kurang dari 10%, penurunan ini secara historis terjadi rata-rata sekali dalam setahun. Ekspektasi keuntungan masih tumbuh dengan laju tahunan 17%, dan belum terpengaruh secara substansial oleh berita geopolitik.
Tim manajemen investasi Morgan Stanley juga mencatat dalam prospek 2026 mereka bahwa sebagian besar pasar bullish bertahan 5 hingga 7 tahun, dan selama tahun keempat, pasar bullish dalam sejarah mencatatkan pengembalian positif. Proporsi alokasi saham non-AS mereka telah meningkat ke level tertinggi yang pernah ada.
BlackRock menyatakan bahwa kenaikan saham teknologi pada tahun 2025 terutama didorong oleh pertumbuhan keuntungan, bukan ekspansi valuasi, dan bahwa valuasi saat ini berdasarkan ekspektasi pertumbuhan adalah wajar.
Ditambah dengan guncangan geopolitik: perang Iran dan risiko stagflasi
Di luar perdebatan valuasi, lingkungan makro menambah ketidakpastian tambahan.
Konflik Iran mendorong harga minyak melewati 100 dolar per barel, S&P 500 pada bulan Maret sempat jatuh di bawah rata-rata pergerakan 200 hari. Menurut laporan FinancialContent, Federal Reserve pada rapat bulan Maret menjaga "sikap hawkish", dengan proyeksi titik suku bunga yang diperbarui hanya memperkirakan satu kali penurunan suku bunga lagi untuk sisa tahun 2026. UBS dalam laporan 17 Maret mengklasifikasikan volatilitas terbaru sebagai "reset yang diperlukan dari valuasi tinggi" dan bukan sebagai awal dari pasar bearish, mempertahankan target harga 7700 poin pada akhir tahun.
Goldman Sachs telah menaikkan probabilitas resesi dalam 12 bulan ke depan menjadi sekitar 30%. Ini bergetar dengan peringatan dari indikator valuasi: jika resesi ekonomi dan valuasi tinggi terjadi bersamaan, penurunan rata-rata S&P 500 dalam sejarah adalah 32%. Namun, jika keuntungan terus tumbuh (konsensus FactSet diperkirakan 17%), penarikan besar biasanya terbatas dan pemulihan relatif cepat.
Bagi para investor, kontradiksi di level sinyal sudah sangat jelas. Indikator valuasi jangka panjang hampir semuanya menunjukkan sinyal merah, tetapi data keuntungan jangka pendek dan menengah masih kuat. Pasar telah mencapai persimpangan antara "valuasi mengatakan tidak" dan "keuntungan mengatakan ya". Hasilnya tergantung pada apakah pengeluaran modal AI dapat terwujud menjadi keuntungan yang berkelanjutan, dan apakah guncangan geopolitik akhirnya akan berujung pada resesi.